Haxaco: Lợi nhuận thoát lỗ nhờ khoản thu nhập khác, áp lực lãi vay ngày càng lớn
Dù doanh thu 9 tháng năm 2026 tăng trưởng tích cực, Haxaco vẫn đối mặt áp lực từ chi phí lãi vay và dấu hiệu suy giảm của khoản hỗ trợ kinh doanh xe. Định giá hiện tại cũng đặt ra nhiều thách thức cho cổ phiếu.
Doanh thu tăng nhưng hoạt động kinh doanh vẫn chưa có lãi
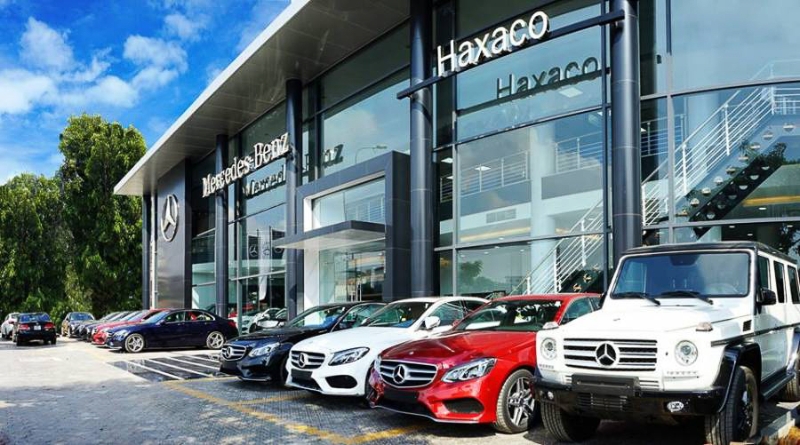
Trong quý III/2026, doanh thu thuần của Công ty CP Dịch vụ Ô tô Hàng Xanh (Haxaco, mã chứng khoán: HAX) đạt 1.392 tỷ đồng, tăng 21% so với cùng kỳ năm trước. Động lực tăng trưởng chủ yếu đến từ việc mở rộng quy mô hoạt động, trong đó đáng chú ý là CTCP Tập đoàn Tương lai Việt (VFG), doanh nghiệp phân phối xe VinFast và phụ tùng chính hãng, được hợp nhất vào báo cáo tài chính của Haxaco từ tháng 3/2026 sau khi trở thành công ty con.
Đây là yếu tố góp phần giúp doanh thu Haxaco tăng trưởng trong ba quý liên tiếp, đồng thời cho thấy doanh nghiệp đang tìm cách thích ứng với sự dịch chuyển của thị trường ô tô trong nước.
Giá vốn hàng bán trong quý đạt 1.265 tỷ đồng, tăng 16%, thấp hơn tốc độ tăng doanh thu. Nhờ đó, lợi nhuận gộp đạt khoảng 126 tỷ đồng, tăng 112% so với cùng kỳ. Biên lợi nhuận gộp cải thiện lên 9,1%, mức cao nhất kể từ quý I/2025, cho thấy hiệu quả ở khâu kinh doanh hàng hóa có chuyển biến tích cực.
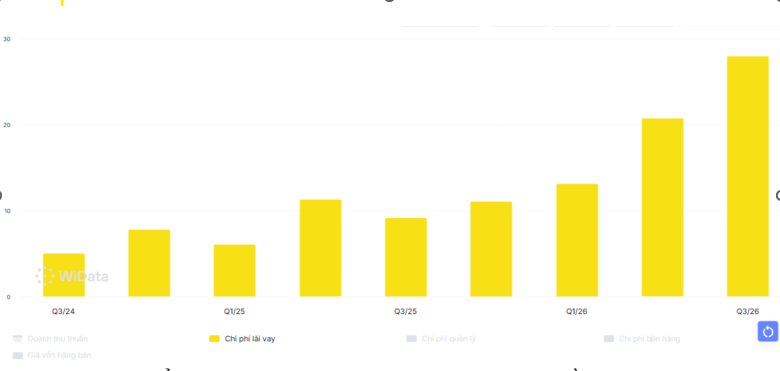
Tuy nhiên, áp lực chi phí vẫn là điểm nghẽn lớn. Doanh thu tài chính đạt 683 triệu đồng, chủ yếu từ lãi tiền gửi, trong khi chi phí lãi vay tăng 206%, lên 28 tỷ đồng. Đến cuối quý III/2026, dư nợ vay ngắn hạn của Haxaco đạt 1.640 tỷ đồng, tăng khoảng 73% so với mức 950 tỷ đồng đầu năm.
Chi phí bán hàng và quản lý doanh nghiệp cũng tăng 27%, lên 119 tỷ đồng, khiến doanh nghiệp tiếp tục ghi nhận khoản lỗ thuần từ hoạt động kinh doanh gần 19,7 tỷ đồng, dù mức lỗ đã thu hẹp so với cùng kỳ và hai quý đầu năm.
Điểm đáng chú ý là Haxaco vẫn ghi nhận lợi nhuận dương nhờ khoản thu nhập khác liên quan đến tiền hỗ trợ kinh doanh xe đạt 24 tỷ đồng, tăng 118% so với cùng kỳ. Kết thúc quý III/2026, lợi nhuận sau thuế đạt 3,2 tỷ đồng, cải thiện đáng kể so với khoản lỗ 28 tỷ đồng cùng kỳ năm trước. Dù vậy, biên lợi nhuận ròng chỉ đạt khoảng 0,2%, thấp nhất trong bốn quý gần đây.
Lũy kế 9 tháng năm 2026, Haxaco đạt doanh thu thuần 4.048 tỷ đồng, tăng 29% so với cùng kỳ; lợi nhuận sau thuế đạt 22 tỷ đồng, tăng 3.927% từ nền thấp. So với kế hoạch lợi nhuận cả năm, doanh nghiệp mới hoàn thành khoảng 14%, cho thấy áp lực hoàn thành mục tiêu kinh doanh vẫn còn đáng kể.
Thị trường xe điện mở ra cơ hội nhưng khoản hỗ trợ cần được kiểm chứng
Thị trường ô tô Việt Nam đang ghi nhận diễn biến tích cực về sản lượng tiêu thụ. Trong 9 tháng đầu năm 2026, lượng xe bán ra đạt 495.138 chiếc, tăng 27% so với cùng kỳ. Nếu xu hướng này được duy trì, thị trường có thể thiết lập kỷ lục doanh số mới trong năm nay.
Động lực tăng trưởng nổi bật đến từ VinFast. Trong 9 tháng, hãng bàn giao 177.697 ô tô điện, tăng 72% so với cùng kỳ và chiếm gần 36% tổng lượng xe bán ra theo số liệu được đề cập. Trong khi đó, các thành viên thuộc Hiệp hội Các nhà sản xuất ô tô Việt Nam (VAMA) tiêu thụ 282.029 xe, tăng 12%.
Đối với các doanh nghiệp bán lẻ ô tô, việc mở rộng phân phối xe điện có thể giúp đa dạng hóa nguồn thu và tiếp cận nhóm khách hàng đang tăng nhanh. Với Haxaco, việc hợp nhất VFG là bước đi nhằm tận dụng xu hướng này trong bối cảnh thị trường xe sang, vốn gắn với thương hiệu Mercedes-Benz, gặp nhiều khó khăn. Theo số liệu trong báo cáo phân tích, mức thưởng hỗ trợ kinh doanh VinFast ở giai đoạn đầu hợp tác có thể đạt 5-6% doanh thu thuần, tạo thêm dư địa cải thiện lợi nhuận cho các đơn vị phân phối.
Dù vậy, khoản hỗ trợ này đang xuất hiện dấu hiệu chững lại. Trong 2 quý đầu năm 2026, tổng tiền thưởng và hỗ trợ kinh doanh xe Haxaco ghi nhận đạt 131,8 tỷ đồng, gồm 52,4 tỷ đồng trong quý I và 79,4 tỷ đồng trong quý II. Riêng phần hỗ trợ từ VinFast ước đạt khoảng 87 tỷ đồng, tăng 637% so với cùng kỳ. Sang quý III/2026, khoản hỗ trợ giảm xuống còn 24 tỷ đồng, tương đương mức bình quân của giai đoạn 2024-2025.
Kế hoạch mua lại cổ phiếu quỹ: Tác động đến cổ đông ra sao?
Bên cạnh biến động của khoản thưởng, chi phí vốn đang trở thành yếu tố gây sức ép ngày càng lớn đối với Haxaco. Doanh nghiệp phải tăng vay ngắn hạn để phục vụ nhu cầu vốn lưu động, trong khi đặc điểm kinh doanh xe điện với giá vốn lớn có thể khiến nhu cầu tài trợ vốn gia tăng. Khi lãi suất duy trì ở mức cao, chi phí lãi vay sẽ tiếp tục bào mòn lợi nhuận nếu doanh thu và biên lợi nhuận không tăng tương ứng.
Trong kịch bản khoản hỗ trợ kinh doanh xe quay về mức 24-30 tỷ đồng mỗi quý từ quý IV/2026, trong khi dư nợ vay tiếp tục mở rộng, lợi nhuận Haxaco có thể chịu áp lực lớn hơn.
Ở một diễn biến khác, Chủ tịch HĐQT Đỗ Tiến Dũng đã mua thành công 999.200 cổ phiếu trong tổng số 2 triệu cổ phiếu đăng ký mua. Haxaco đồng thời trình cổ đông phương án mua lại 4,5 triệu cổ phiếu nhằm giảm vốn điều lệ, sử dụng nguồn lợi nhuận sau thuế chưa phân phối, với giá mua tối đa 10.000 đồng/cổ phiếu. Thời gian dự kiến triển khai từ quý IV/2026 đến hết năm 2027.
Theo các giả định trong báo cáo phân tích, triển vọng lợi nhuận của Haxaco có thể được đánh giá qua hai kịch bản, tùy thuộc vào mức hỗ trợ kinh doanh xe trong những quý còn lại của năm.
Ở kịch bản tích cực, nếu khoản hỗ trợ duy trì ở mức 50-60 tỷ đồng mỗi quý, lợi nhuận sau thuế cả năm 2026 có thể đạt 35-40 tỷ đồng. Với mức định giá P/E hiện tại khoảng 16,6 lần theo số liệu báo cáo, P/E dự phóng sẽ ở mức 26-30 lần, tương ứng lợi suất lợi nhuận trên giá cổ phiếu khoảng 3,5-4%.
Trong kịch bản thận trọng hơn, nếu khoản hỗ trợ quay về mức bình quân 25-30 tỷ đồng mỗi quý, lợi nhuận sau thuế cả năm có thể chỉ đạt 25-28 tỷ đồng. Khi đó, P/E dự phóng tăng lên khoảng 33-35 lần, tương ứng lợi suất lợi nhuận trên giá cổ phiếu khoảng 2,5-3%.
Trên thị trường chứng khoán, cổ phiếu HAX chốt tại mức 8.540 đồng/cổ phiếu trong phiên giao dịch ngày 21/10/2026, tăng 0,35% so với giá tham chiếu. Với mức giá này, HAX đang được giao dịch ở mức P/E 16,61 lần và P/B 0,63 lần, trong khi giá trị sổ sách đạt 10.440 đồng/cổ phiếu. Vốn hóa thị trường của doanh nghiệp vào khoảng 917,53 tỷ đồng.
Bài viết thể hiện quan điểm phân tích, chỉ nhằm mục đích cung cấp thông tin, không phải khuyến nghị mua, bán hoặc nắm giữ chứng khoán. Nhà đầu tư cần tự nghiên cứu và cân nhắc khẩu vị rủi ro trước khi đưa ra quyết định.
Nhóm LTBNM