DXG được kỳ vọng lãi 1.825 tỷ đồng năm 2027, gấp 8 lần nhờ The Privé
Vietcap dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của Bluemarq Group đạt 1.825 tỷ đồng năm 2027, tăng hơn 8 lần, khi The Privé bắt đầu bàn giao và Gem Sky World được mở bán trở lại.
CTCP Bluemarq Group (mã chứng khoán: DXG) đang đứng trước giai đoạn tăng trưởng lợi nhuận mạnh hơn từ năm 2027, theo báo cáo cập nhật của Vietcap ngày 28/08/2026. Công ty chứng khoán này tiếp tục duy trì khuyến nghị MUA đối với DXG, đồng thời điều chỉnh giá mục tiêu xuống 14.600 đồng/cổ phiếu, thấp hơn 14% so với mức 17.000 đồng trong báo cáo trước.
Việc hạ giá mục tiêu đến từ nhiều yếu tố, trong đó có điều chỉnh giảm 25% định giá mảng môi giới, kéo dài thời gian ghi nhận doanh số tại dự án The Privé sang giai đoạn 2026–2028, lùi thời điểm mở bán dự kiến của Opal Luxury từ năm 2028 sang năm 2030 và nâng giả định WACC thêm 70 điểm cơ bản. Vietcap cũng thay đổi phương pháp định giá, từ 100% RNAV sang kết hợp 50% RNAV và 50% P/B mục tiêu, trong khi nợ vay ròng tại cuối quý II/2026 cao hơn.
Theo dự báo mới, doanh thu của DXG năm 2026 có thể đạt 3.793 tỷ đồng, giảm 9,5% so với năm trước; lợi nhuận từ hoạt động kinh doanh đạt 700 tỷ đồng, giảm 19,8%. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ dự kiến ở mức 219 tỷ đồng, giảm 5,2%, chủ yếu do mảng môi giới được điều chỉnh giảm dự báo sau khi kết quả kinh doanh 6 tháng đầu năm thấp hơn kỳ vọng.
Sang năm 2027, bức tranh được dự báo thay đổi đáng kể. Doanh thu có thể tăng 160,6% lên 9.882 tỷ đồng, lợi nhuận từ hoạt động kinh doanh đạt 2.921 tỷ đồng, tăng 317,3%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.825 tỷ đồng, tăng 733,8%. Năm 2028, doanh thu tiếp tục được dự báo tăng 56,8% lên 15.497 tỷ đồng và lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 3.605 tỷ đồng, tăng 97,5%.
Động lực chính trong chu kỳ tăng trưởng này đến từ hoạt động bàn giao các dự án bất động sản, đặc biệt là The Privé, cùng với việc Gem Sky World (GSW) được kỳ vọng mở bán trở lại. Vietcap dự báo doanh số bán bất động sản của DXG lần lượt đạt 8.000 tỷ đồng năm 2026, 7.300 tỷ đồng năm 2027 và 9.000 tỷ đồng năm 2028, sau mức 10.800 tỷ đồng trong năm 2025.
The Privé trở thành nguồn đóng góp lớn cho doanh số và lợi nhuận
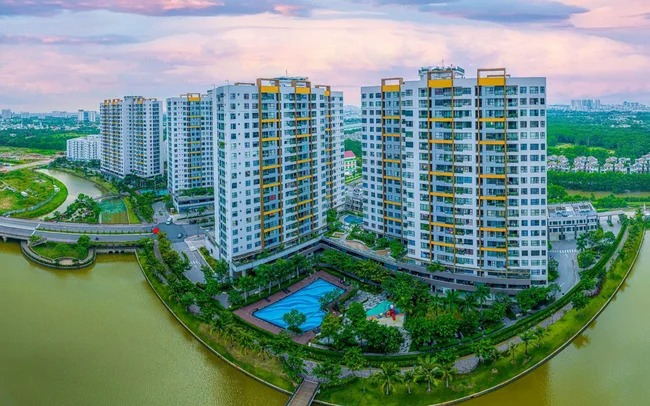
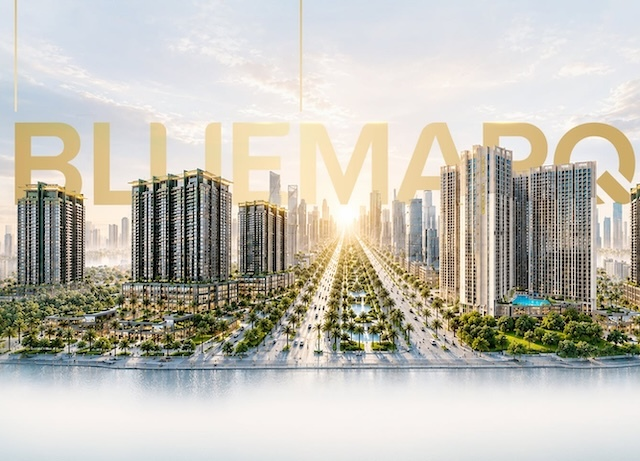
The Privé được xem là dự án có vai trò quan trọng nhất đối với triển vọng kinh doanh của DXG trong giai đoạn tới. Dự án có diện tích 4,3 ha tại phường Bình Trưng, TP.HCM, gồm khoảng 3.200 căn hộ thuộc 12 tòa nhà và nằm dọc cao tốc Long Thành - Dầu Giây, với ba mặt giáp sông.
Theo cập nhật của Vietcap, đến cuối tháng 8/2026, khoảng 50% tổng số căn tại The Privé đã được bán, tập trung ở các tháp 5-8 thuộc giai đoạn 1 và tháp 10-11. Tháp 9 đang trong giai đoạn nhận booking. Vietcap dự báo hoạt động bán hàng tại dự án sẽ hoàn tất vào năm 2028, trong khi quá trình bàn giao diễn ra trong giai đoạn 2027–2029.
Vietcap ước tính The Privé có thể đóng góp khoảng 15.200 tỷ đồng vào doanh số bán hàng của DXG trong giai đoạn 2026–2028. Riêng trong cơ cấu doanh số dự kiến, dự án này được kỳ vọng chiếm 100% trong năm 2026, 50% năm 2027 và 40% năm 2028.
Đáng chú ý, nếu năm 2026 doanh thu bất động sản của DXG chủ yếu đến từ lượng backlog chưa ghi nhận tại GSW, thì từ năm 2027 The Privé sẽ bắt đầu đóng góp đáng kể vào doanh thu. Vietcap dự báo The Privé chiếm khoảng 44% doanh thu của DXG năm 2027 và tăng lên 55% vào năm 2028.
GSW cũng là một mắt xích quan trọng trong kế hoạch tăng trưởng. Dự án có quy mô 92 ha tại Đồng Nai, gồm khoảng 4.000 căn thấp tầng và đất nền. Đến cuối quý II/2026, khoảng 2.400 căn, tương đương 60% tổng số sản phẩm, đã được bán. Tuy nhiên, lượng bán lũy kế không thay đổi so với cuối năm 2025 do DXG chưa mở bán lại dự án.
Vietcap kỳ vọng GSW được mở bán trở lại trong năm 2027 và đóng góp khoảng 35% doanh số bán hàng của DXG trong năm này. Phần sản phẩm chưa bán còn lại được dự báo mang về khoảng 6.700 tỷ đồng doanh số trong giai đoạn 2027–2029, với hoạt động bàn giao dự kiến hoàn tất vào năm 2029.
Triển vọng của GSW được Vietcap gắn với tiến độ phát triển của Sân bay Quốc tế Long Thành và hệ thống hạ tầng khu vực xung quanh. Trong cơ cấu doanh thu, tỷ trọng đóng góp của dự án này được dự báo tăng từ 19% năm 2026 lên 24% năm 2027 trước khi ở mức 22% vào năm 2028.
Quỹ dự án tại TP.HCM mở rộng dư địa tăng trưởng sau năm 2027
Bên cạnh The Privé và GSW, DXG đang sở hữu danh mục 9 dự án với tổng diện tích khoảng 50 ha. Trong số này, Vietcap đánh giá Ngọc Khánh và Opal Cityview có tiến độ triển khai rõ ràng hơn, với thời điểm mở bán dự kiến lần lượt vào năm 2027 và 2028.
Ngọc Khánh có diện tích khoảng 1 ha, dự kiến cung cấp khoảng 1.300 căn hộ. Dự án đã hoàn tất quy hoạch 1/500 và đang thực hiện thủ tục nộp tiền sử dụng đất. Vietcap dự báo dự án đóng góp khoảng 15% doanh số bán hàng của DXG năm 2027 và 20% năm 2028.
Opal Cityview cũng có diện tích khoảng 1 ha, với khoảng 1.600 căn hộ. Dự án đã hoàn tất quy hoạch 1/500 và đang thực hiện thủ tục nộp tiền sử dụng đất, dự kiến mở bán trong năm 2028 và đóng góp khoảng 12% doanh số bán hàng của DXG trong năm này.
Ở các dự án có thời điểm triển khai xa hơn, Park View dự kiến mở bán năm 2029, Opal Luxury năm 2030, Park City và Gem City năm 2031, trong khi Lux Star dự kiến cùng mốc năm 2031. Saigon Riverfront và Gem Premium được Vietcap dự kiến mở bán vào năm 2032.
Việc lùi thời điểm mở bán Opal Luxury là một trong những yếu tố khiến giá mục tiêu DXG bị điều chỉnh. Theo Vietcap, tiến độ của dự án còn hạn chế, do đó thời điểm mở bán được chuyển từ năm 2028 sang năm 2030 trong mô hình dự báo mới.
Về định giá, Vietcap sử dụng phương pháp kết hợp 50% RNAV và 50% P/B mục tiêu 1,1 lần. Theo tính toán, RNAV của DXG đạt khoảng 15.800 đồng/cổ phiếu, trong khi giá trị theo phương pháp P/B đạt 13.300 đồng/cổ phiếu; mức giá mục tiêu kết hợp là 14.600 đồng/cổ phiếu. Tại mức giá mục tiêu này, P/B dự phóng của DXG trong các năm 2026–2028 lần lượt khoảng 1,3 lần, 1,1 lần và 0,9 lần.
Trong mô hình RNAV, The Privé là tài sản đóng góp lớn nhất với giá trị hiện tại ròng khoảng 7.931 tỷ đồng, tiếp theo là GSW khoảng 2.306 tỷ đồng, Park View 1.629 tỷ đồng và Park City 1.474 tỷ đồng. Tổng NAV của danh mục dự án được Vietcap ước tính khoảng 18.466 tỷ đồng; cộng thêm giá trị mảng môi giới DXS, tiền mặt và tiền gửi ngắn hạn, đồng thời trừ tổng nợ vay, NAV đạt khoảng 19.997 tỷ đồng.
Vietcap cũng lưu ý rủi ro chính đối với triển vọng DXG nằm ở khả năng tiến độ mở bán các dự án mới chậm hơn kỳ vọng. Trong khi đó, nếu The Privé tiếp tục được triển khai và bàn giao theo kế hoạch, cùng với việc GSW mở bán trở lại, dòng doanh thu và lợi nhuận của DXG được dự báo sẽ có sự thay đổi đáng kể từ năm 2027.
Ky Anh Nguyen