Doanh nghiệp nhỏ và vừa đứng trước thay đổi lớn về tiêu chí phân loại
Nới tiêu chí xác định doanh nghiệp nhỏ và vừa
Chiều 17/10, thừa ủy quyền của Thủ tướng Chính phủ, Bộ trưởng Tài chính Ngô Văn Tuấn trình Quốc hội dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa. Một trong những nội dung trọng tâm của dự thảo là điều chỉnh các tiêu chí xác định doanh nghiệp nhỏ và vừa (SME), theo hướng mở rộng quy mô doanh nghiệp thuộc diện được xem xét hỗ trợ.
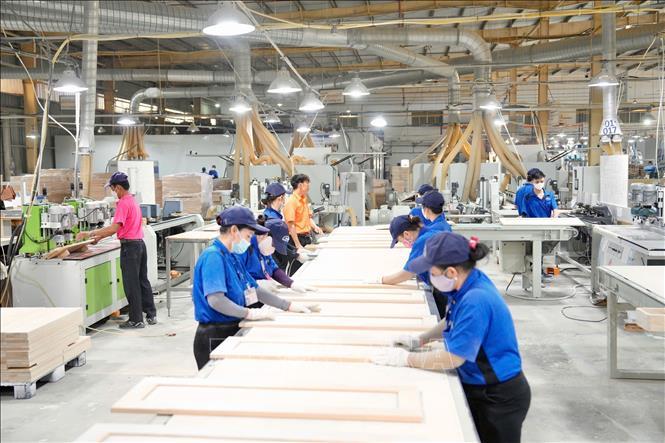
Dự thảo luật gồm 4 chương, 35 điều, được xây dựng nhằm hoàn thiện khung pháp lý về phát triển kinh tế tư nhân, đồng thời khắc phục những hạn chế trong quá trình thực hiện chính sách hỗ trợ doanh nghiệp nhỏ và vừa hiện nay.
Theo quy định tại Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017, doanh nghiệp thuộc nhóm này phải có số lao động tham gia bảo hiểm xã hội bình quân năm không quá 200 người. Bên cạnh đó, doanh nghiệp phải đáp ứng một trong hai điều kiện về quy mô tài chính, gồm tổng nguồn vốn không quá 100 tỷ đồng hoặc tổng doanh thu năm trước liền kề không quá 300 tỷ đồng.
Tại dự thảo luật mới, Chính phủ đề xuất nâng ngưỡng doanh thu lên không quá 400 tỷ đồng/năm, tăng 100 tỷ đồng so với quy định hiện hành. Tiêu chí tổng nguồn vốn cũng được điều chỉnh từ 100 tỷ đồng lên tối đa 150 tỷ đồng.
Đối với tiêu chí lao động, dự thảo không còn sử dụng số người tham gia bảo hiểm xã hội làm căn cứ xác định. Thay vào đó, doanh nghiệp nhỏ và vừa được đề xuất có số lao động bình quân năm không quá 300 người.
Việc phân loại doanh nghiệp siêu nhỏ, nhỏ và vừa vẫn được thực hiện theo các nhóm ngành gồm nông nghiệp, lâm nghiệp, thủy sản; công nghiệp và xây dựng; thương mại và dịch vụ. Các tiêu chí cụ thể sẽ do Chính phủ quy định chi tiết.
Cùng với việc mở rộng tiêu chí xác định quy mô doanh nghiệp, dự thảo luật còn đề xuất nhiều chính sách hỗ trợ liên quan đến thuế và kế toán.
Theo đó, doanh nghiệp nhỏ và vừa có thể được áp dụng mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thông thường. Đặc biệt, dự thảo đề xuất miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Đối với doanh nghiệp và cá nhân cư trú có thu nhập từ kinh doanh, doanh thu năm không quá 10 tỷ đồng, dự thảo đưa ra hai phương pháp tính thuế để lựa chọn. Cụ thể, người nộp thuế có thể áp dụng phương pháp lấy doanh thu trừ chi phí rồi nhân với thuế suất, hoặc tính thuế theo tỷ lệ phần trăm trên doanh thu.
Riêng doanh nghiệp siêu nhỏ được đề xuất áp dụng chế độ kế toán và thủ tục hành chính về thuế theo hướng đơn giản hơn.
Các nội dung trên hiện mới là đề xuất trong dự thảo luật được trình Quốc hội xem xét, chưa phải quy định chính thức có hiệu lực.
Cơ quan thẩm tra đề nghị xem xét lại cách phân loại doanh nghiệp
Thẩm tra dự thảo luật, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết cơ quan này thống nhất về sự cần thiết ban hành Luật Phát triển doanh nghiệp nhỏ và vừa để thay thế Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017.
Tuy nhiên, đối với tiêu chí xác định doanh nghiệp nhỏ và vừa, Ủy ban Kinh tế và Tài chính cho rằng phương án Chính phủ đề xuất vẫn còn những điểm chưa thực sự phù hợp với thực tiễn.
Theo cơ quan thẩm tra, cả ba tiêu chí gồm lao động, doanh thu và tổng nguồn vốn đều có thể biến động qua từng năm. Trong khi đó, việc xác định quy mô doanh nghiệp dựa trên những chỉ tiêu này phần lớn phải chờ số liệu từ báo cáo tài chính của năm trước.
Điều này có thể gây khó khăn trong quá trình xác định doanh nghiệp thuộc diện được hỗ trợ, nhất là đối với những chương trình, chính sách có thời gian thực hiện kéo dài từ 3 đến 5 năm.
Chẳng hạn, khi doanh thu, nguồn vốn hoặc số lao động thay đổi qua từng năm, việc áp dụng các tiêu chí để xác định doanh nghiệp có thuộc nhóm được hưởng chính sách hỗ trợ hay không sẽ gặp những vướng mắc nhất định.
Từ những vấn đề trên, Ủy ban Kinh tế và Tài chính đề nghị cơ quan soạn thảo tiếp tục nghiên cứu, hoàn thiện các tiêu chí theo hướng phù hợp với đặc điểm hoạt động của từng nhóm doanh nghiệp.
Một phương án được cơ quan thẩm tra đề xuất là xem xét thông tin, số liệu của doanh nghiệp trong khoảng 2–3 năm liền kề, thay vì chỉ căn cứ vào kết quả của một năm.
Nội dung này sẽ cần tiếp tục được nghiên cứu trong quá trình hoàn thiện dự thảo, nhằm bảo đảm các tiêu chí xác định doanh nghiệp nhỏ và vừa có thể áp dụng ổn định, nhất là khi triển khai những chính sách hỗ trợ trung và dài hạn.
Vương Anh