Cùng ngành, cùng quy mô, vì sao có cổ phiếu đáng mua hơn?
Doanh nghiệp lớn hơn chưa chắc là lựa chọn đầu tư tốt hơn
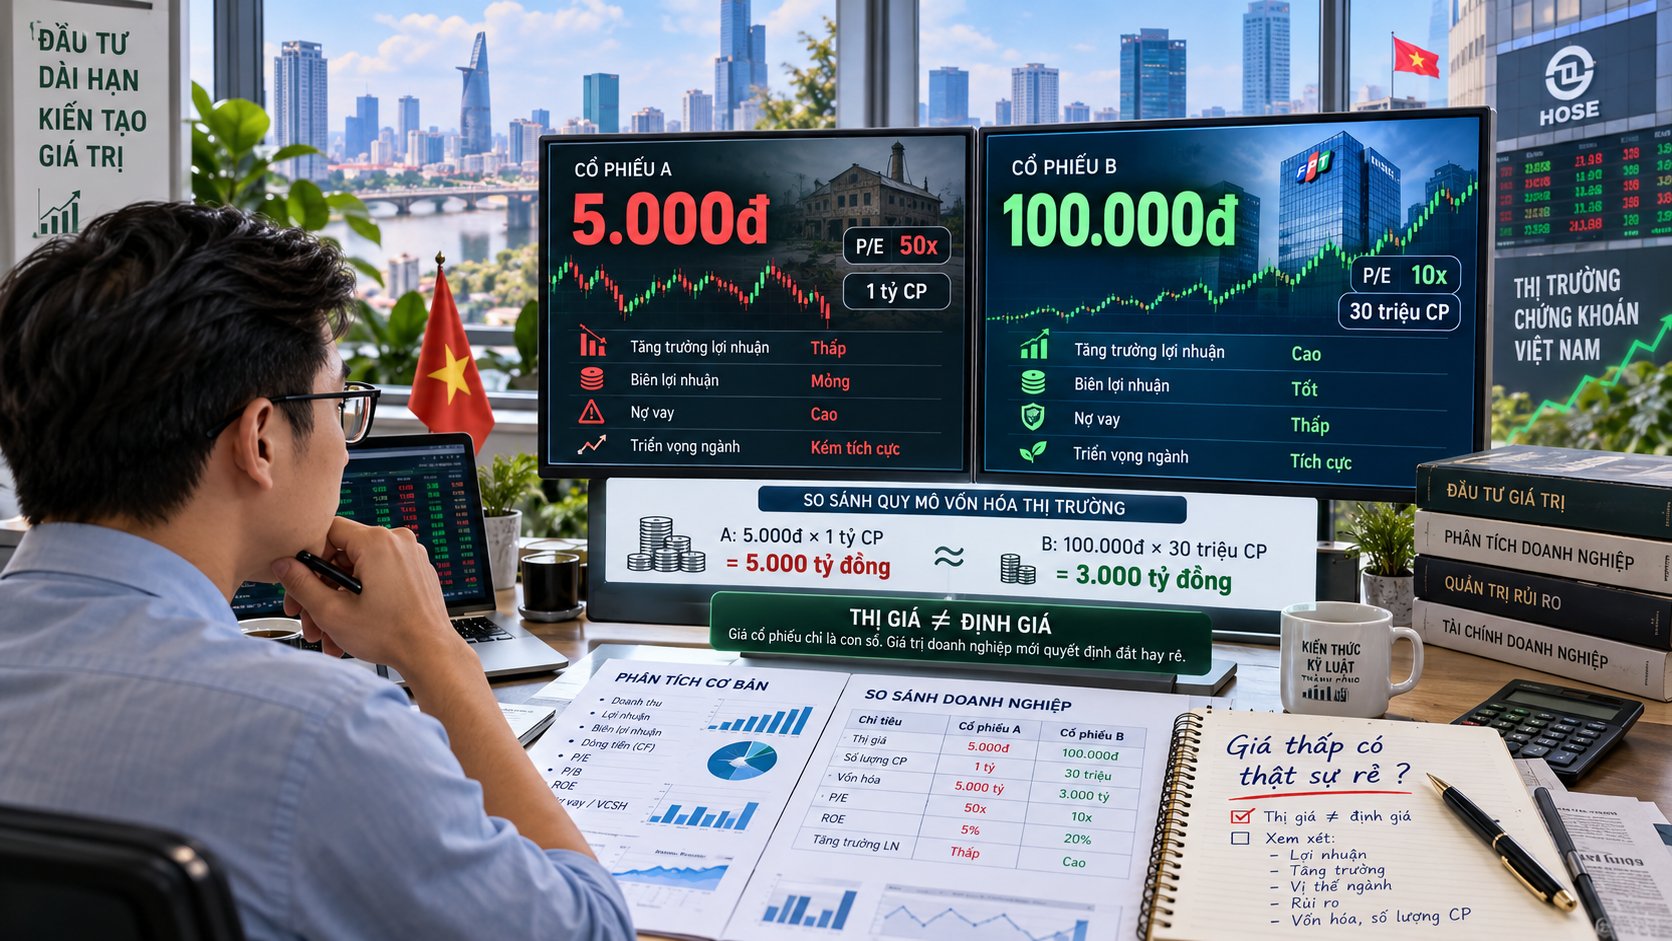
Khi lựa chọn cổ phiếu, không ít nhà đầu tư có xu hướng ưu tiên doanh nghiệp dẫn đầu về doanh thu, lợi nhuận hoặc quy mô tài sản. Tuy nhiên, doanh nghiệp lớn hơn chưa chắc tạo ra hiệu quả sinh lời cao hơn, và cổ phiếu của doanh nghiệp tốt hơn cũng chưa chắc hấp dẫn tại mọi mức giá.
Để so sánh, bước đầu tiên là lựa chọn hai doanh nghiệp có mô hình kinh doanh tương đồng, tốt nhất trong cùng ngành hoặc cùng phân khúc sản phẩm.
Chẳng hạn, việc đặt hai doanh nghiệp sản xuất vật liệu xây dựng lên bàn cân sẽ có ý nghĩa hơn so với so sánh một công ty thép với một doanh nghiệp phần mềm. Nguyên nhân là mỗi lĩnh vực có cấu trúc chi phí, nhu cầu vốn và biên lợi nhuận khác nhau.
Sau khi xác định đối tượng, nhà đầu tư nên bắt đầu từ doanh thu và lợi nhuận. Tuy nhiên, thay vì chỉ nhìn vào con số tuyệt đối, cần đánh giá tốc độ tăng trưởng trong ít nhất vài kỳ kinh doanh.
Giả sử doanh nghiệp A đạt doanh thu 10.000 tỷ đồng, lợi nhuận sau thuế 500 tỷ đồng. Trong khi đó, doanh nghiệp B chỉ ghi nhận doanh thu 6.000 tỷ đồng nhưng lợi nhuận đạt 600 tỷ đồng.
Như vậy, A có quy mô doanh thu lớn hơn, nhưng biên lợi nhuận ròng chỉ đạt 5%, thấp hơn mức 10% của B.
Sự khác biệt này cho thấy B giữ lại nhiều lợi nhuận hơn trên mỗi đồng doanh thu. Tuy nhiên, để kết luận doanh nghiệp nào kinh doanh hiệu quả hơn, nhà đầu tư còn phải xem xét chi phí sử dụng vốn, hiệu quả tài sản và tính bền vững của lợi nhuận.
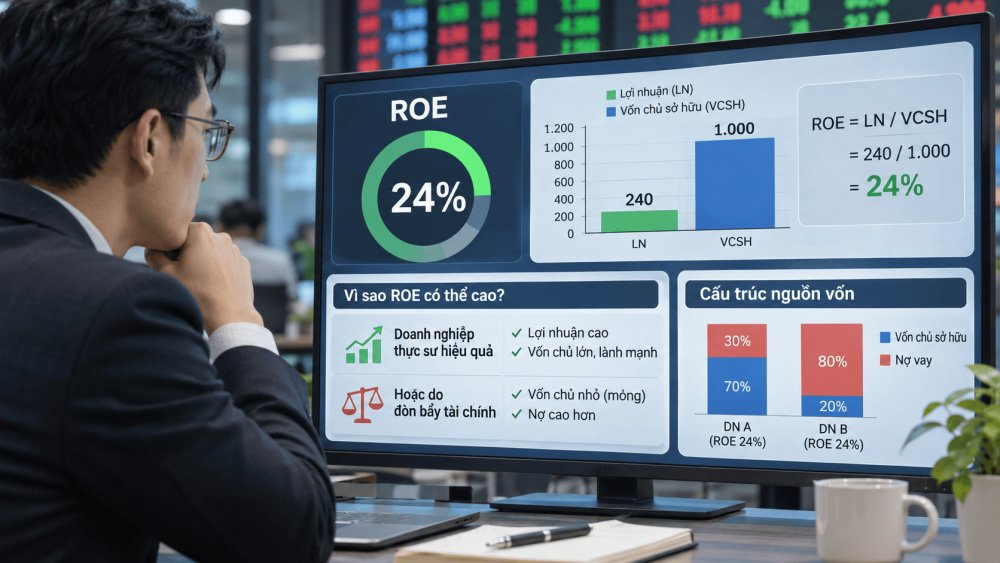
Các chỉ tiêu biên lợi nhuận, ROA và ROE thường được sử dụng để đánh giá khả năng sinh lời. Trong đó, việc so sánh ROE cần thực hiện giữa các doanh nghiệp tương đồng, đồng thời xem xét mức độ rủi ro và cơ cấu vốn.
Trong ví dụ trên, B có lợi nhuận, biên ròng và ROE cao hơn, đồng thời dư nợ vay thấp hơn. Tuy nhiên, cổ phiếu B đang được giao dịch ở mức P/E 13 lần, so với 9 lần của A. Điều này đặt ra yêu cầu xem xét liệu những lợi thế của B có đủ để giải thích mức định giá cao hơn hay không.
So sánh dòng tiền, nợ vay và định giá trước khi quyết định mua
Sau khi đánh giá kết quả kinh doanh, nhà đầu tư cần chuyển sang bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ. Đây là bước giúp phân biệt doanh nghiệp thực sự tạo ra tiền với doanh nghiệp ghi nhận lợi nhuận kế toán nhưng dòng tiền chưa tương ứng.
Chẳng hạn, doanh nghiệp A lãi 500 tỷ đồng nhưng dòng tiền kinh doanh âm 800 tỷ đồng, trong khi B lãi 600 tỷ đồng và tạo ra 700 tỷ đồng dòng tiền kinh doanh dương.
Diễn biến này có thể cho thấy B đang chuyển lợi nhuận thành tiền tốt hơn trong kỳ. Tuy nhiên, vẫn cần kiểm tra nguyên nhân biến động hàng tồn kho, phải thu, phải trả và so sánh nhiều kỳ trước khi kết luận.
Tiếp theo là nợ vay. Một doanh nghiệp sử dụng đòn bẩy lớn có thể đạt tốc độ mở rộng nhanh nhưng phải đối mặt với chi phí lãi vay và áp lực thanh toán. Nhà đầu tư nên so sánh dư nợ vay với vốn chủ sở hữu, lợi nhuận hoạt động và dòng tiền, thay vì chỉ nhìn vào quy mô nợ tuyệt đối.
Các hệ thống phân tích tín dụng tại Việt Nam cũng sử dụng đồng thời các chỉ tiêu về biên lợi nhuận, ROE, ROA và dòng tiền để đánh giá sức khỏe tài chính doanh nghiệp.
Cuối cùng là định giá. P/E giúp so sánh thị giá với lợi nhuận trên mỗi cổ phiếu, trong khi P/B phản ánh tương quan giữa giá thị trường và giá trị sổ sách. Tuy nhiên, không nên mặc nhiên lựa chọn cổ phiếu có P/E hoặc P/B thấp hơn.
Thực tế, các báo cáo phân tích ngành tại Việt Nam cũng thường đặt định giá của nhiều doanh nghiệp trong cùng lĩnh vực cạnh nhau, kết hợp P/B hiện tại, mức trung bình lịch sử và tỷ suất cổ tức để đánh giá tương quan.
Đối với nhà đầu tư cá nhân, việc so sánh nên dựa trên báo cáo tài chính cùng kỳ, ưu tiên số liệu hợp nhất nếu doanh nghiệp có công ty con. Các báo cáo thường niên, báo cáo tài chính và thông tin quản trị được công bố trên hệ thống của sở giao dịch là nguồn dữ liệu có thể sử dụng để đối chiếu.
Nguyễn Huyền