‘Cỗ máy’ Vinatex: May Việt Tiến ít vay nợ, Hòa Thọ gánh hơn 1.600 tỷ đồng
Hệ sinh thái Vinatex phân hóa mạnh về nợ vay
Theo báo cáo tài chính hợp nhất quý III/2026, Tập đoàn Dệt May Việt Nam (Vinatex, UPCoM: VGT) ghi nhận doanh thu thuần lũy kế 9 tháng đạt 14.796,7 tỷ đồng, tăng 7,6% so với cùng kỳ năm trước. Lợi nhuận sau thuế hợp nhất đạt 1.363,3 tỷ đồng, tăng 44,5%; trong đó, lợi nhuận thuộc cổ đông công ty mẹ đạt 886,3 tỷ đồng.
Kết quả kinh doanh cải thiện đi cùng với sự gia tăng nguồn tiền. Tại ngày 30/9/2026, Vinatex có hơn 5.013 tỷ đồng tiền và đầu tư tài chính ngắn hạn, tăng khoảng 816 tỷ đồng so với đầu năm. Riêng tiền gửi có kỳ hạn ngắn hạn đạt hơn 4.534 tỷ đồng.
Ở chiều ngược lại, dư nợ vay và thuê tài chính của tập đoàn giảm hơn 922 tỷ đồng, xuống còn khoảng 5.856 tỷ đồng. Dòng tiền thuần từ hoạt động kinh doanh 9 tháng đạt 2.132 tỷ đồng, gấp khoảng 2,2 lần cùng kỳ.
Tuy nhiên, khi đi sâu vào các doanh nghiệp trong hệ sinh thái, bức tranh tài chính thể hiện những khác biệt rõ rệt.
Nổi bật là Tổng Công ty CP May Việt Tiến (UPCoM: VGG), doanh nghiệp ghi nhận doanh thu thuần 9 tháng đạt 7.918,5 tỷ đồng, gần như đi ngang so với cùng kỳ. Dù vậy, lợi nhuận sau thuế hợp nhất tăng 16,4%, đạt gần 378 tỷ đồng.
Đáng chú ý, tại cuối tháng 9, May Việt Tiến có gần 1.295 tỷ đồng tiền và đầu tư tài chính ngắn hạn, trong khi dư nợ vay và thuê tài chính chỉ khoảng 6,49 tỷ đồng. Theo thuyết minh, số dư này là nợ thuê tài chính đến hạn trả; doanh nghiệp không ghi nhận dư nợ vay ngân hàng đáng kể.
Tuy nhiên, Việt Tiến vẫn có quy mô công nợ thương mại lớn. Phải trả người bán ngắn hạn đạt hơn 2.484 tỷ đồng, tăng gần 393 tỷ đồng so với đầu năm. Hàng tồn kho cũng tăng khoảng 39%, lên hơn 2.004 tỷ đồng.
Như vậy, đặc điểm nổi bật của Việt Tiến là ít sử dụng vốn vay tài chính, thay vì không có nghĩa vụ nợ. Dòng tiền kinh doanh 9 tháng đạt gần 465 tỷ đồng, gấp khoảng 3 lần cùng kỳ.
Trong khi đó, Tổng Công ty CP Dệt May Hòa Thọ (HOSE: HTG) ghi nhận doanh thu 4.541 tỷ đồng sau 9 tháng, tăng 10,6%; lợi nhuận sau thuế đạt 311,2 tỷ đồng, tăng 15,5%.
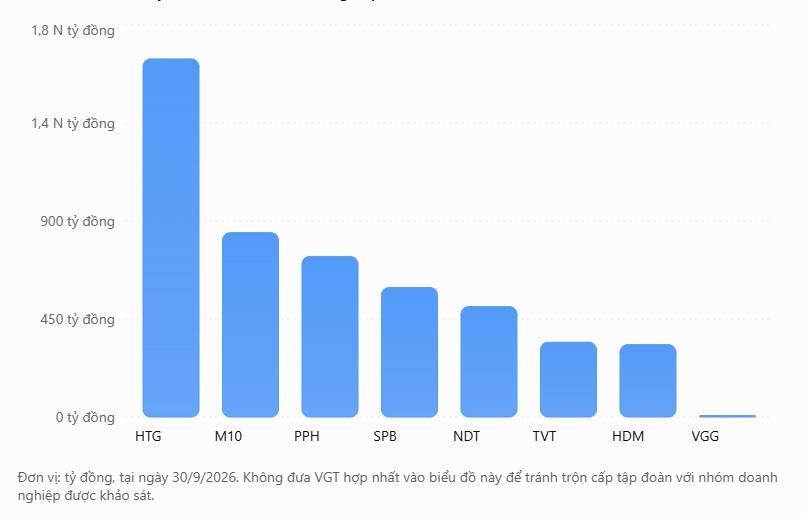
Tại cuối tháng 9, Hòa Thọ nắm gần 1.469 tỷ đồng tiền và đầu tư tài chính ngắn hạn, nhưng đồng thời có dư nợ vay và thuê tài chính hơn 1.644 tỷ đồng. Đáng lưu ý, chi phí lãi vay 9 tháng tăng từ 33,95 tỷ đồng lên 76,03 tỷ đồng, tương đương mức tăng 124%.
Một doanh nghiệp may mặc khác là Tổng Công ty May 10 (UPCoM: M10) cũng ghi nhận sự gia tăng nợ vay.
Sau 9 tháng, May 10 đạt doanh thu 4.047,8 tỷ đồng, tăng 8,7%, nhưng lợi nhuận sau thuế chỉ tăng 2%, lên 126,6 tỷ đồng. Dư nợ vay tài chính tại cuối tháng 9 gần 847 tỷ đồng, tăng khoảng 108 tỷ đồng so với đầu năm.
Trái với May Việt Tiến, dòng tiền kinh doanh của May 10 giảm gần 61%, chỉ còn 47,96 tỷ đồng. Chi phí lãi vay tăng hơn 40%, lên mức 27,73 tỷ đồng.
Sự khác biệt giữa hai doanh nghiệp cho thấy cùng hoạt động trong lĩnh vực may mặc, nhưng cơ cấu huy động vốn và khả năng tạo dòng tiền có thể rất khác nhau.
Phong Phú lãi lớn từ công ty liên kết, ngành sợi VGT phục hồi
Bên cạnh nhóm doanh nghiệp may mặc, Tổng Công ty CP Phong Phú (UPCoM: PPH) ghi nhận lợi nhuận sau thuế hợp nhất 9 tháng đạt gần 373,7 tỷ đồng, tăng hơn 20% so với cùng kỳ, dù doanh thu chỉ đạt 2.084,5 tỷ đồng.
Tuy nhiên, nguồn lợi nhuận của Phong Phú có đặc điểm khác biệt. Trong 9 tháng, doanh nghiệp ghi nhận 282,9 tỷ đồng lãi từ các công ty liên doanh, liên kết, tương đương khoảng 71% lợi nhuận trước thuế. Riêng Công ty TNHH Coats Phong Phú đóng góp gần 272,8 tỷ đồng lợi nhuận theo phương pháp vốn chủ sở hữu.
Đây là khoản lợi nhuận được ghi nhận từ hoạt động đầu tư, không đồng nhất với cổ tức bằng tiền đã thực nhận. Do đó, không thể chỉ so sánh lợi nhuận tuyệt đối để kết luận hiệu quả hoạt động sản xuất của Phong Phú cao hơn những doanh nghiệp dệt may khác.
Tại cuối tháng 9, Phong Phú có gần 735 tỷ đồng tiền và đầu tư tài chính ngắn hạn, gần tương đương dư nợ vay tài chính (737 tỷ đồng). Dòng tiền kinh doanh chuyển từ âm 87,7 tỷ đồng cùng kỳ sang dương 118,4 tỷ đồng.
Ở nhóm sản xuất sợi, Công ty CP Sợi Phú Bài (UPCoM: SPB) ghi nhận doanh thu 9 tháng đạt gần 919 tỷ đồng, tăng 11,7%, trong khi lợi nhuận sau thuế tăng tới 75%, đạt 31,34 tỷ đồng.
Biên lợi nhuận gộp của doanh nghiệp cải thiện từ 11,2% lên 14,3%. Kết quả này phù hợp với xu hướng phục hồi lợi nhuận ngành sợi được Vinatex đề cập trong giải trình kết quả kinh doanh.
Dù vậy, Sợi Phú Bài vẫn duy trì dư nợ vay gần 595 tỷ đồng, tương đương khoảng 205% vốn chủ sở hữu. Trong khi đó, tiền và đầu tư tài chính ngắn hạn chỉ đạt khoảng 40 tỷ đồng. Dòng tiền kinh doanh 9 tháng dương gần 480 tỷ đồng nhưng giảm 12,8% so với cùng kỳ.
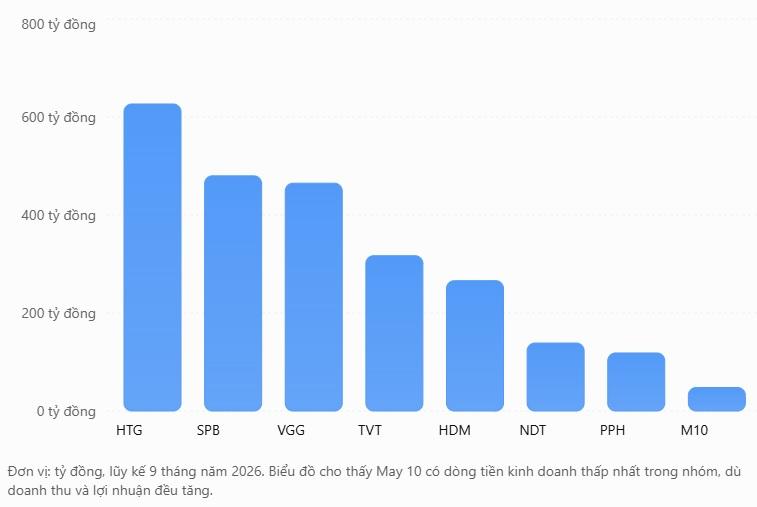
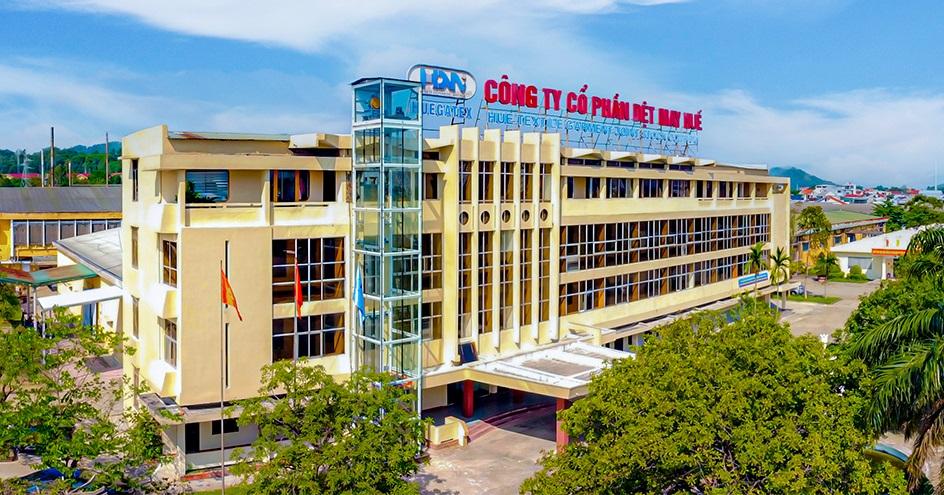
Tại Công ty CP Dệt May Huế (UPCoM: HDM), doanh thu 9 tháng giảm 3,6%, còn 1.607,4 tỷ đồng; lợi nhuận sau thuế giảm nhẹ xuống 117,4 tỷ đồng. Dòng tiền kinh doanh vẫn dương gần 266 tỷ đồng, nhưng giảm khoảng 24%.
Doanh nghiệp đã giảm dư nợ vay hơn 150 tỷ đồng từ đầu năm, xuống còn 332,4 tỷ đồng. Ngược lại, chi phí xây dựng cơ bản dở dang tăng hơn gấp đôi, đạt khoảng 190 tỷ đồng.
Trong khi đó, Tổng Công ty Việt Thắng (HOSE: TVT) ghi nhận lợi nhuận sau thuế 9 tháng tăng hơn 51%, đạt 47,1 tỷ đồng. Dòng tiền kinh doanh tăng 79%, lên gần 317 tỷ đồng, còn dư nợ vay giảm khoảng 164 tỷ đồng, xuống 343,5 tỷ đồng.
Tuy nhiên, BCTC Việt Thắng cũng cho thấy khoản phải trả ngắn hạn khác tăng mạnh, chủ yếu do phát sinh hơn 161 tỷ đồng liên quan đến L/C UPAS nhập khẩu. Doanh nghiệp đồng thời trích lập thêm 13 tỷ đồng dự phòng phải thu khó đòi.
Đáng lưu ý hơn về cơ cấu vốn là trường hợp Tổng Công ty CP Dệt May Nam Định (NDT). Doanh nghiệp này chuyển từ lỗ sau thuế 10,8 tỷ đồng trong 9 tháng năm 2025 sang lãi gần 33,9 tỷ đồng trong cùng kỳ năm 2026. Doanh thu cũng tăng hơn 14%, đạt gần 945 tỷ đồng.
Dù kết quả kinh doanh cải thiện, tại ngày 30/9, Dệt May Nam Định vẫn ghi nhận khoản lỗ lũy kế hơn 172 tỷ đồng. Vốn chủ sở hữu chỉ đạt 88,8 tỷ đồng, trong khi dư nợ vay và thuê tài chính lên tới gần 507 tỷ đồng, tương đương khoảng 5,7 lần vốn chủ sở hữu.
Tài sản ngắn hạn của doanh nghiệp cũng thấp hơn nợ ngắn hạn gần 181 tỷ đồng, phản ánh sự chênh lệch đáng kể giữa nguồn lực ngắn hạn và các nghĩa vụ đến hạn.
Mạnh Huyền