VN-Index hồi gần 70 điểm nhưng dòng tiền vẫn mỏng, chuyên gia khuyến nghị gì?
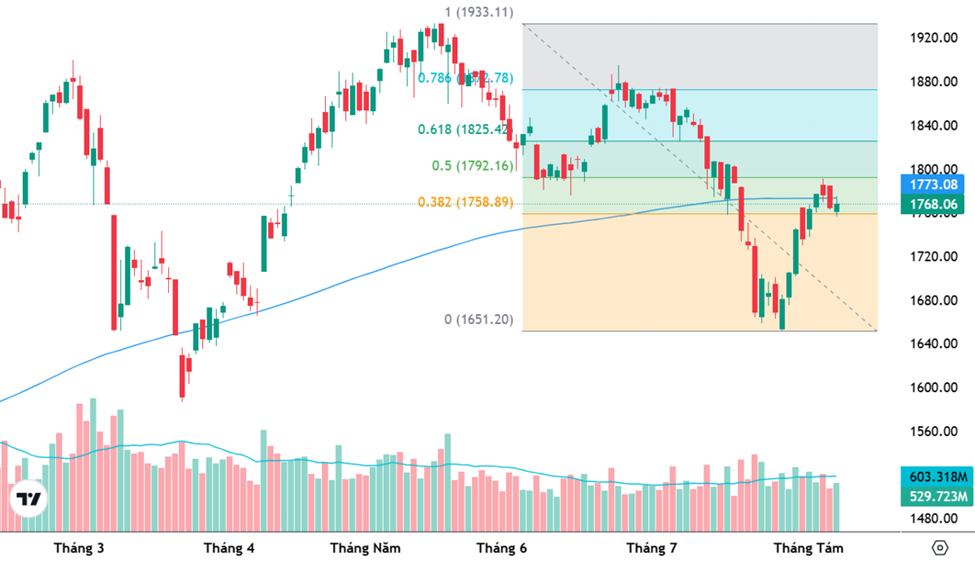
Sau khi có thời điểm rơi xuống dưới 1.700 điểm, VN-Index phục hồi mạnh trong những phiên cuối tuần và đóng cửa ngày 23/10 tại 1.774,15 điểm. Tính chung cả tuần, chỉ số tăng 68,24 điểm, tương đương khoảng 4%, chấm dứt chuỗi bốn tuần giảm liên tiếp. Riêng ba phiên cuối tuần, VN-Index lấy lại hơn 82 điểm.
Tuy nhiên, phía sau mức tăng khá mạnh của chỉ số, độ rộng thị trường chưa thực sự tương xứng. Phiên 23/10, HoSE chỉ ghi nhận 144 mã tăng so với 156 mã giảm, trong khi giá trị giao dịch đạt khoảng 16.942 tỷ đồng.
Một phiên trước đó, dù VN-Index tiếp tục đi lên, thị trường đã xuất hiện tình trạng số cổ phiếu giảm áp đảo trong phần lớn thời gian giao dịch và nhóm vốn hóa lớn đóng vai trò quyết định đối với chỉ số.
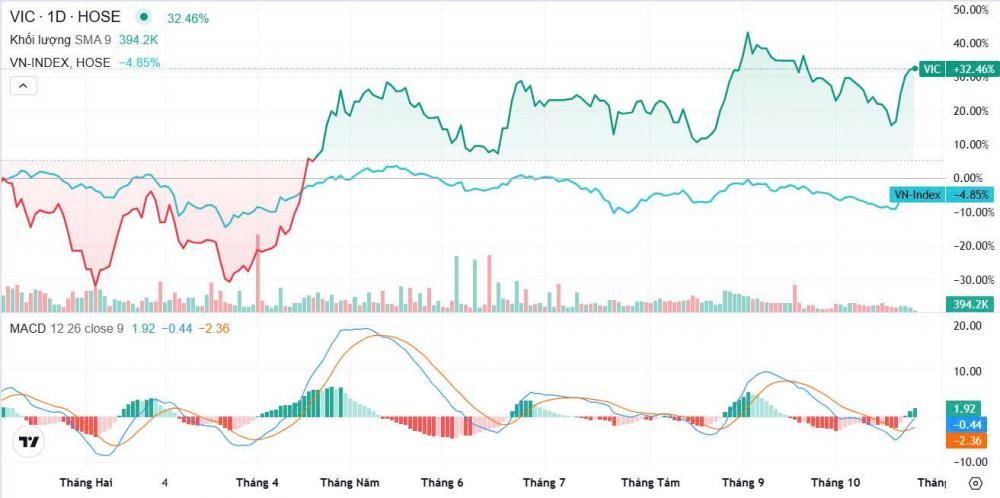
Theo ông Bùi Văn Huy, Tổng Giám đốc FIDT, diễn biến này cho thấy nhịp hồi phục của VN-Index vẫn mang dấu ấn rất lớn từ một số cổ phiếu trụ, đặc biệt là nhóm Vingroup.
Riêng phiên 22/10, VIC và VHM đóng góp hơn 21 điểm cho VN-Index. Sang phiên cuối tuần, VIC tiếp tục là cổ phiếu mang lại nhiều điểm tăng nhất cho chỉ số.
Theo ông Huy, trong nhiều nhịp tăng đáng kể của VN-Index từ đầu năm, nhóm Vingroup đều đóng vai trò nổi bật; nếu loại bỏ ảnh hưởng của nhóm cổ phiếu này, mức tăng của phần còn lại của thị trường thấp hơn đáng kể.
Ở góc độ rộng hơn, ông cho rằng sự nổi bật của các doanh nghiệp đầu tàu cũng phần nào phản ánh xu hướng tập trung nguồn lực vào những doanh nghiệp lớn, với kỳ vọng tạo tác động lan tỏa tới các ngành và chuỗi cung ứng phía sau.
Tuy nhiên, với thị trường chứng khoán, việc chỉ số phụ thuộc nhiều vào một nhóm cổ phiếu vốn hóa lớn đồng thời cho thấy dòng tiền chưa thực sự mạnh.
Thực tế, thanh khoản trong những tuần gần đây vẫn thấp hơn nhiều giai đoạn sôi động trước đó. Khối ngoại cũng chưa cho thấy sự đảo chiều ổn định. Điều này khiến dòng vốn có xu hướng tập trung vào một số cổ phiếu có câu chuyện riêng thay vì lan tỏa đồng đều.
Vấn đề lãi suất cũng chưa hoàn toàn được giải quyết. Theo Ngân hàng Nhà nước, đến ngày 20/9, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025.
Gần đây, cơ quan quản lý đã yêu cầu các ngân hàng giảm tối thiểu 0,5 điểm phần trăm lãi suất huy động kỳ hạn từ 6 tháng và giảm 1,5–2 điểm phần trăm lãi suất cho vay đối với sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Theo ông Huy, trong bối cảnh dòng tiền chưa dồi dào, VN-Index tăng mạnh không đồng nghĩa toàn bộ thị trường đã bước vào một xu hướng tăng bền vững. Đây cũng là lý do nhiều nhà đầu tư có thể chứng kiến chỉ số phục hồi hàng chục điểm nhưng giá trị danh mục chỉ tăng nhẹ, thậm chí một số cổ phiếu vẫn tiếp tục giảm.
Với chiến lược quý IV, Tổng Giám đốc FIDT cho rằng nhà đầu tư không nên vội vàng mua đuổi sau những phiên cổ phiếu trụ tăng mạnh.
Nếu thị trường đang trong quá trình hình thành vùng đáy, quá trình này có thể diễn ra theo dạng tích lũy kéo dài với thanh khoản thấp, thay vì đảo chiều đi lên ngay lập tức. Vì vậy, những nhịp rung lắc có thể tạo điểm giải ngân phù hợp hơn so với việc chạy theo các cổ phiếu vừa tăng nhanh.
Theo ông Huy, nhà đầu tư có thể chia nhỏ tỷ trọng mua, duy trì lượng tiền mặt phù hợp và hạn chế sử dụng đòn bẩy cao. Ưu tiên nên dành cho doanh nghiệp có nền tảng tài chính lành mạnh, lợi nhuận tăng trưởng và mức định giá còn hợp lý.
Bên cạnh yếu tố định giá, dòng tiền thời gian tới có thể phân hóa theo định hướng tín dụng. Chính sách gần đây của Ngân hàng Nhà nước đang ưu tiên giảm chi phí vốn cho sản xuất, kinh doanh và một số lĩnh vực trọng điểm. Nhiều ngân hàng đã triển khai chương trình giảm lãi suất cho vay khoảng 1,5–2%/năm đối với các nhóm khách hàng thuộc diện ưu tiên.
Từ đó, ông Huy cho rằng có thể theo dõi các doanh nghiệp hưởng lợi từ đầu tư hạ tầng, đầu tư công và dự án trọng điểm; công nghệ và chuyển đổi số; năng lượng, chuyển đổi xanh; cùng các doanh nghiệp sản xuất có khả năng tiếp cận nguồn vốn với chi phí thấp hơn.
Dù vậy, yếu tố chính sách chỉ là một phần của quá trình lựa chọn cổ phiếu. Nhà đầu tư vẫn cần đánh giá khả năng tăng trưởng lợi nhuận, triển vọng ngành và vị thế của từng doanh nghiệp. Chẳng hạn, nhóm công nghệ dù được hưởng lợi từ xu hướng chuyển đổi số vẫn phải đối mặt với những thay đổi lớn do AI, trong khi các lĩnh vực phụ thuộc nhiều vào đòn bẩy tài chính cần được chọn lọc kỹ hơn.
Theo Tổng Giám đốc FIDT, quý IV cũng là giai đoạn cần đặt quản trị rủi ro lên cao khi hiệu quả của các biện pháp giảm lãi suất còn phải chờ thêm thời gian để phản ánh vào nền kinh tế. Lạm phát, tỷ giá và chính sách tiền tệ của Fed tiếp tục là những biến số có thể tác động tới dòng vốn.
Trong bối cảnh thanh khoản chưa thực sự mạnh và mức độ lan tỏa của nhịp phục hồi còn hạn chế, ông Huy cho rằng chiến lược phù hợp không phải cố gắng bắt trọn mọi nhịp tăng, mà là kiên nhẫn chờ điểm mua, kiểm soát tỷ trọng và sẵn sàng giảm mức độ rủi ro nếu các điều kiện vĩ mô trở nên bất lợi.
Quang Sơn