Về tay Tasco, DNP Holding kinh doanh ra sao?
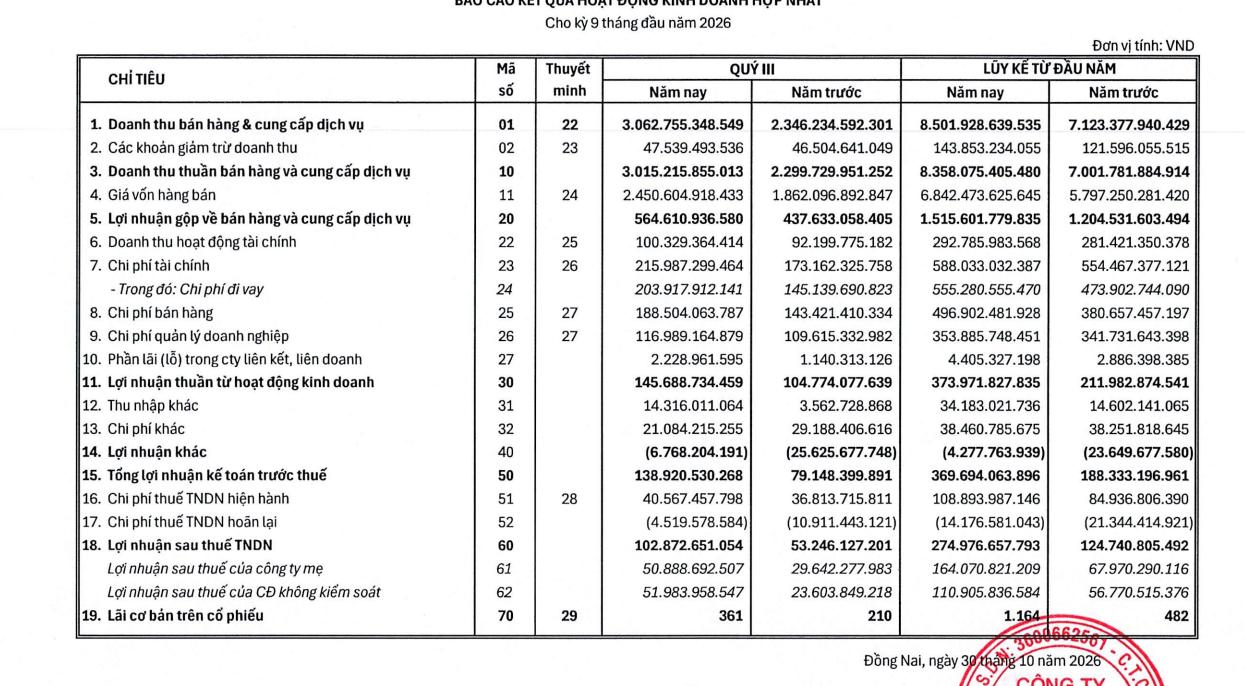
Công ty CP DNP Holding (HNX: DNP) vừa công bố báo cáo tài chính hợp nhất quý III/2026, ghi nhận doanh thu thuần 9 tháng đạt 8.358 tỷ đồng, tăng 19,4% so với cùng kỳ. Lợi nhuận trước thuế đạt 369,7 tỷ đồng, tăng 96,3%; lợi nhuận sau thuế đạt gần 275 tỷ đồng, gấp 2,2 lần cùng kỳ.
DNP là doanh nghiệp đứng sau các thương hiệu Nhựa Đồng Nai, gia dụng Inochi và gạch CMC, đồng thời đầu tư vào nước sạch thông qua DNP Water. Từ cuối tháng 12/2025, doanh nghiệp trở thành công ty con của Tasco thông qua Tasco Investment.
Sau 9 tháng năm 2026, hoạt động kinh doanh cải thiện rõ rệt, nhưng nhu cầu vốn cũng gia tăng. DNP chi hơn 1.000 tỷ đồng đầu tư tài sản, trong khi vay và nợ thuê tài chính vượt 9.100 tỷ đồng. Một phần đáng kể tài sản tài chính ngắn hạn nằm ở các khoản cho vay và đầu tư khác.
Lợi nhuận tăng mạnh, hơn 40% thuộc về cổ đông không kiểm soát
Lũy kế 9 tháng, lãi gộp DNP đạt 1.515,6 tỷ đồng, tăng 25,8%, nhanh hơn tốc độ tăng doanh thu. Biên lợi nhuận gộp theo đó cải thiện từ 17,2% lên 18,1%. Riêng quý III, doanh thu tăng 31,1% lên 3.015,2 tỷ đồng; lợi nhuận sau thuế tăng 93,2%, đạt 102,9 tỷ đồng.
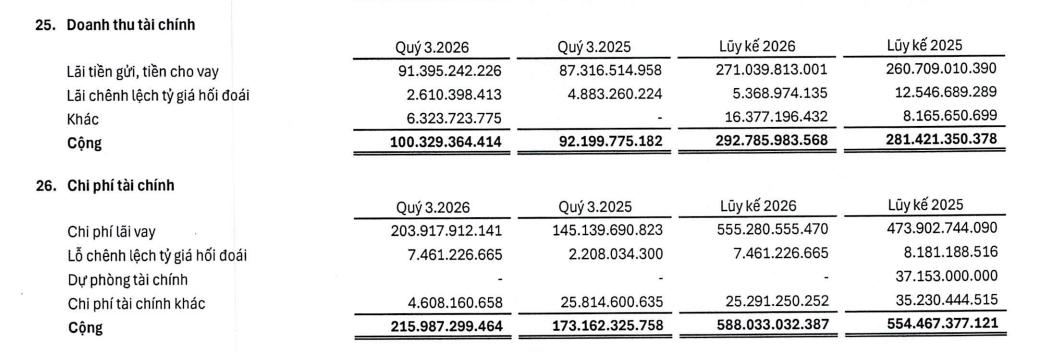
Lợi nhuận thuần từ hoạt động kinh doanh 9 tháng tăng từ gần 212 tỷ đồng lên 374 tỷ đồng. Tuy nhiên, mức tăng lợi nhuận còn được hỗ trợ bởi thay đổi trong chi phí tài chính. Cùng kỳ năm trước, DNP ghi nhận 37,2 tỷ đồng dự phòng tài chính; kỳ này không phát sinh khoản chi tương ứng. Chi phí tài chính khác cũng giảm gần 10 tỷ đồng.
Ở chiều ngược lại, chi phí bán hàng tăng 30,5%, lên 496,9 tỷ đồng, cao hơn tốc độ tăng doanh thu. Chi phí đi vay tăng 17,2%, đạt 555,3 tỷ đồng, gấp đôi lợi nhuận. Riêng quý III, chi phí đi vay tăng hơn 40%, lên 203,9 tỷ đồng.
DNP đồng thời có nguồn thu từ lãi tiền gửi và cho vay, đạt 271 tỷ đồng trong 9 tháng. Dù vậy, khoản thu này chỉ bằng khoảng một nửa chi phí đi vay. Quy mô đầu tư tài chính lớn vì thế chưa giúp doanh nghiệp cân bằng được thu và chi lãi.
Cơ cấu sở hữu nhiều tầng cũng khiến lợi nhuận hợp nhất khác đáng kể phần lợi nhuận thuộc cổ đông DNP. Trong gần 275 tỷ đồng lợi nhuận sau thuế, phần thuộc cổ đông công ty mẹ là 164,1 tỷ đồng; gần 110,9 tỷ đồng còn lại thuộc cổ đông không kiểm soát, chiếm hơn 40%.
Theo báo cáo, DNP nắm 52,73% lợi ích tại Tân Phú Việt Nam, 51,14% tại CMC và 51,15% tại DNP Water. Qua các tầng sở hữu, tỷ lệ lợi ích của DNP tại một số doanh nghiệp nước thấp hơn, như Nhà máy nước Đồng Tâm khoảng 26,94% và Cấp thoát nước Bình Thuận khoảng 29,29%. DNP được hợp nhất toàn bộ tài sản, doanh thu và chi phí của các công ty con do mình kiểm soát, sau khi loại trừ giao dịch nội bộ. Nhưng phần lợi nhuận cuối cùng vẫn phải phân chia theo tỷ lệ lợi ích.
DNP Holding có hơn 3.700 tỷ đồng đầu tư ngắn hạn, phần lớn không phải tiền gửi
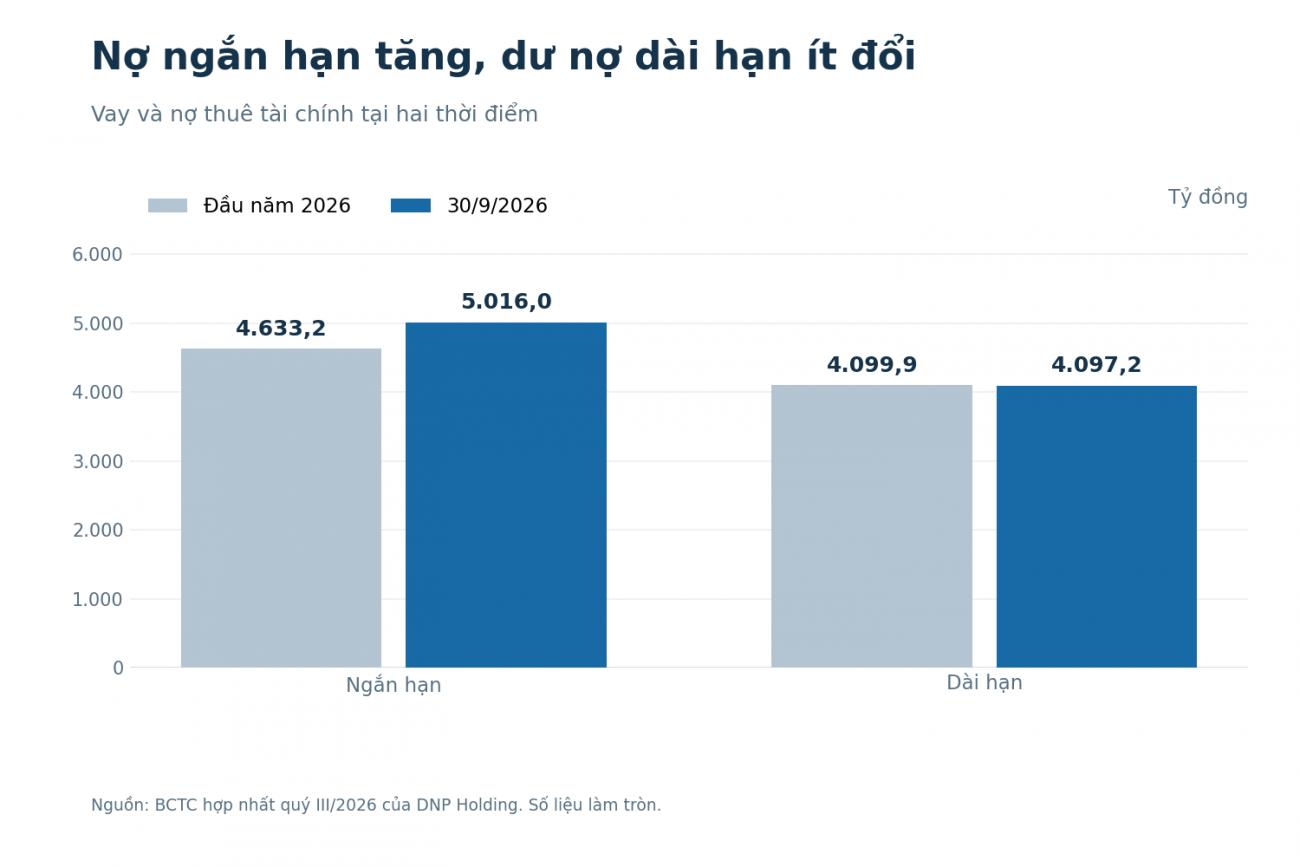
Cuối tháng 9, tổng tài sản DNP đạt 19.824,5 tỷ đồng, tăng 3,4% so với đầu năm. Trong đó, đầu tư tài chính ngắn hạn đạt 3.707,4 tỷ đồng, tương đương gần 19% tổng tài sản. Khoản đầu tư nắm giữ đến ngày đáo hạn ngắn hạn gồm gần 525 tỷ đồng tiền gửi có kỳ hạn, 799,2 tỷ đồng phải thu cho vay và lãi cho vay, cùng 2.345,7 tỷ đồng “các khoản đầu tư khác”. Cộng tiền, tương đương tiền với tiền gửi có kỳ hạn đạt khoảng 2.025,6 tỷ đồng. Trong khi đó, vay và nợ thuê tài chính ngắn hạn ở mức 5.016 tỷ đồng.
Trong các khoản cho vay bên liên quan, DNP ghi nhận gần 108 tỷ đồng tại CTCP Cấp nước Sài Gòn – Pleiku, kèm dự phòng gần 61,7 tỷ đồng. Số dư cho vay bên liên quan đã giảm so với đầu năm, nhưng dự phòng vẫn tương đương hơn 57% giá trị ghi sổ khoản phải thu này.
Ở phía đầu tư sản xuất, doanh nghiệp chi 1.012,8 tỷ đồng mua sắm, xây dựng tài sản cố định và tài sản dài hạn khác, tăng 72,2% so với cùng kỳ. Gần 1.169 tỷ đồng xây dựng cơ bản dở dang được chuyển sang tài sản cố định hữu hình. Qua đó, số dư dở dang giảm từ 887,4 tỷ đồng xuống 650,2 tỷ. Danh mục dở dang vẫn tập trung nhiều ở ngành nước. Dự án Trảng Bàng tăng từ 29,2 tỷ đồng lên 192,1 tỷ đồng; nhà máy nước tại Bắc Giang còn 171,6 tỷ đồng. Tại ĐHĐCĐ năm 2026, Tasco cũng xác định các dự án nước sạch là một trọng tâm của mảng đầu tư dịch vụ thiết yếu.
Dòng tiền kinh doanh của DNP dương 225,9 tỷ đồng, tăng 58,9%, nhưng mới đáp ứng khoảng 22% tiền chi đầu tư tài sản. Ngoài tồn kho tăng, biến động chi phí chờ phân bổ làm giảm dòng tiền 280,7 tỷ đồng. Riêng chi phí chờ phân bổ dài hạn tăng từ 103,5 tỷ đồng lên 363,5 tỷ đồng, chủ yếu ở nhóm “chi phí khác”.
Để cân đối nguồn tiền, DNP tiếp tục vay mới và trả nợ với quy mô lớn. Tổng vay và nợ thuê tài chính cuối kỳ đạt 9.113,3 tỷ đồng, tăng 380,1 tỷ đồng. Dư nợ trái phiếu, tính cả phần đến hạn trả, giảm từ 770,5 tỷ đồng xuống 496,8 tỷ đồng, trong khi các khoản vay khác tăng lên.
Quan hệ vốn với Tasco cũng xuất hiện trên báo cáo tài chính. Cuối tháng 9, DNP có 60,5 tỷ đồng vay từ Tasco, gồm 28 tỷ đồng ngắn hạn và 32,5 tỷ đồng dài hạn. Trước đó, Tasco công bố Tasco Investment nắm 51,4% vốn DNP tại thời điểm giành quyền chi phối tháng 12/2025. DNP đã cải thiện được doanh thu, biên lãi gộp và dòng tiền kinh doanh. Tuy nhiên, nhịp đầu tư đang vượt đáng kể nguồn tiền tự tạo ra.
Vương Anh