Tỷ lệ nợ xấu hé lộ sức ép lên chất lượng tài sản ngân hàng
Nợ xấu là những khoản nợ thuộc nhóm 3, nhóm 4 và nhóm 5, tương ứng với nợ dưới tiêu chuẩn, nợ nghi ngờ và nợ có khả năng mất vốn. Theo Thông tư 31/2024/TT-NHNN, tỷ lệ nợ xấu được xác định bằng số nợ xấu chia tổng các khoản nợ từ nhóm 1 đến nhóm 5.
Chỉ tiêu này cho biết trong 100 đồng dư nợ thuộc phạm vi tính toán có bao nhiêu đồng được phân loại là nợ xấu. Tỷ lệ càng cao, phần tín dụng có vấn đề càng lớn, đặt thêm yêu cầu thu hồi nợ và dự phòng rủi ro.
Tuy nhiên, để đánh giá diễn biến chất lượng tài sản, cần xem cả tỷ lệ lẫn số dư nợ xấu. Một tỷ lệ giảm có thể đi cùng lượng nợ xấu tăng; ngược lại, tỷ lệ tăng có thể phản ánh việc ngân hàng cập nhật đầy đủ hơn tình trạng tín dụng của khách hàng.
Tỷ lệ nợ xấu chịu tác động từ cả quy mô cho vay
Tỷ lệ nợ xấu thay đổi theo hai yếu tố chính gồm số nợ xấu và tổng dư nợ. Khi khách hàng trả nợ, khoản vay đủ điều kiện chuyển về nhóm có rủi ro thấp hơn hoặc ngân hàng thực hiện xử lý nợ, số dư nợ xấu có thể giảm. Khi khoản vay mới chuyển sang nhóm 3–5, số nợ xấu tăng.
Trong khi đó, việc mở rộng cho vay làm tăng tổng dư nợ. Nếu cho vay tăng nhanh hơn nợ xấu, tỷ lệ nợ xấu vẫn có thể thấp xuống.
Chẳng hạn, ngân hàng có 2.000 tỷ đồng nợ xấu trên tổng dư nợ 100.000 tỷ đồng, tương ứng tỷ lệ 2%. Sau một thời gian, nợ xấu tăng lên 2.200 tỷ đồng nhưng tổng dư nợ đạt 120.000 tỷ đồng, tỷ lệ giảm còn khoảng 1,83%. Số nợ cần xử lý tăng thêm 200 tỷ đồng dù tỷ lệ công bố thấp hơn trước.
Vì vậy, mức giảm bền vững cần được hỗ trợ bởi kết quả thu hồi và hạn chế nợ mới phát sinh. Tăng trưởng tín dụng giúp mở rộng hoạt động, nhưng tự nó chưa giải quyết những khoản vay có vấn đề đã tồn tại.
Phạm vi tính toán cũng cần thống nhất. Tỷ lệ của ngân hàng riêng lẻ có thể khác số liệu hợp nhất. Chỉ tiêu trước và sau điều chỉnh theo thông tin của Trung tâm Thông tin tín dụng quốc gia Việt Nam (CIC) cũng có thể chênh lệch. Nếu đặt các tỷ lệ khác phạm vi cạnh nhau, kết quả so sánh dễ sai lệch.
Diễn biến tại KienlongBank cho thấy tác động khi nợ xấu tăng nhanh hơn cho vay. Theo báo cáo tài chính hợp nhất quý III/2026, dư nợ khách hàng cuối tháng 9 đạt khoảng 78.465 tỷ đồng, tăng 9,6% so với cuối năm 2025. Nợ nhóm 3–5 tăng từ gần 1.335 tỷ đồng lên 1.557 tỷ đồng, tương đương 16,7%.
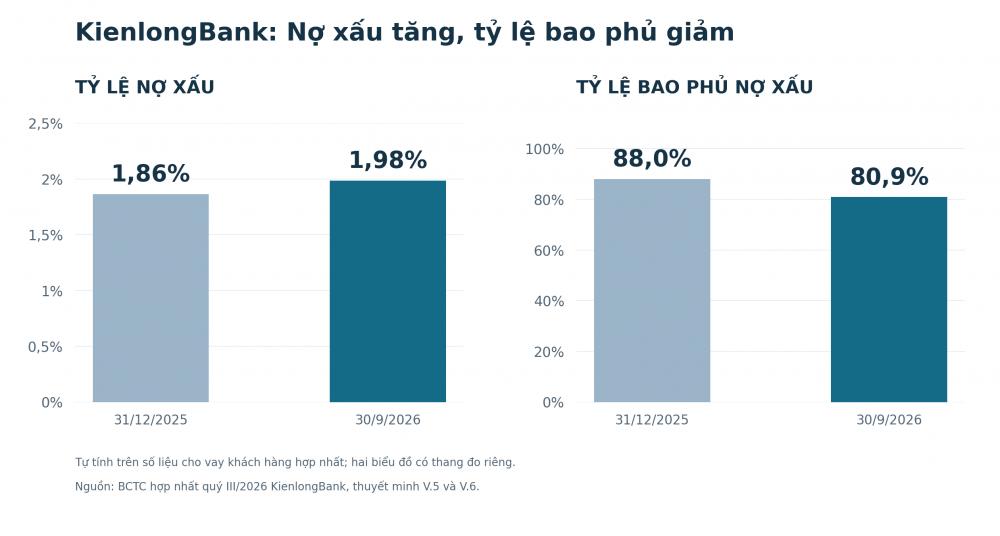
Tính trên dư nợ cho vay khách hàng, tỷ lệ nợ xấu tăng từ khoảng 1,86% lên 1,98%. Nợ có khả năng mất vốn tăng từ khoảng 625 tỷ đồng lên 780 tỷ đồng, chiếm khoảng một nửa tổng nợ xấu.
Mức tăng của tỷ lệ chỉ khoảng 0,12%, nhưng số dư và cơ cấu cho thấy rõ hơn lượng nợ ngân hàng phải tập trung xử lý.
Phân loại nợ và dự phòng làm rõ mức độ rủi ro
Tại ACB, ngân hàng công bố tỷ lệ nợ xấu cuối quý III khoảng 1,04% trước tác động phân loại theo CIC. Tính cả tác động CIC, tỷ lệ là 1,18%. Ngân hàng cho biết phần nợ xấu ảnh hưởng từ CIC tăng hơn 40% trong riêng quý III.
Chênh lệch này cho thấy đánh giá một khoản vay còn liên quan đến tình trạng tín dụng của khách hàng trong hệ thống. Việc bổ sung thông tin và điều chỉnh phân loại có thể làm tỷ lệ tăng ngay cả khi ngân hàng chưa ghi nhận tình trạng chậm trả tương ứng tại chính mình.
Bên cạnh nợ xấu, nợ nhóm 2 — nợ cần chú ý — giúp nhận diện thêm sức ép. Theo phân tích của Vietcap, tỷ lệ nợ nhóm 2 tại ACB cuối quý III lên 0,90%, tăng 0,25% so với quý trước. Nhóm này chưa thuộc nợ xấu, nhưng diễn biến tăng đòi hỏi ngân hàng theo sát khả năng trả nợ để hạn chế khoản vay chuyển sang nhóm rủi ro cao hơn.
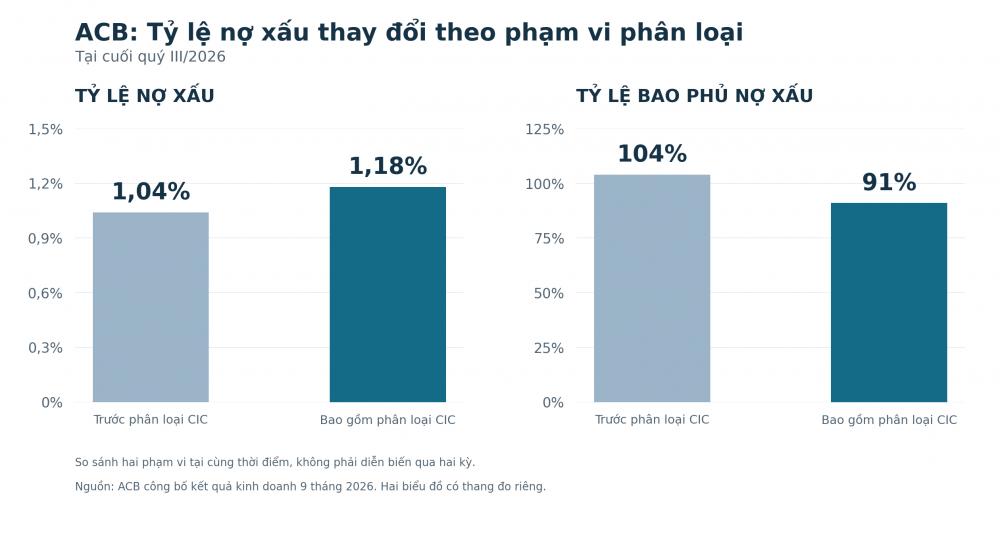
Sau quy mô và cơ cấu nợ, nguồn dự phòng cho thấy khả năng tài chính để ngân hàng xử lý tổn thất. Tỷ lệ bao phủ thường được tính bằng dự phòng rủi ro cho vay chia số nợ xấu, với điều kiện các khoản mục được xác định cùng phạm vi.
Tại KienlongBank, dự phòng cho vay cuối tháng 9 gần 1.260 tỷ đồng, tăng 7,3% so với đầu năm, chậm hơn nợ xấu. Tỷ lệ bao phủ tự tính giảm từ khoảng 88% xuống 80,9%. Trong 9 tháng, ngân hàng trích lập khoảng 418 tỷ đồng và sử dụng khoảng 332 tỷ đồng dự phòng cho vay.
Chi phí dự phòng đồng thời ảnh hưởng trực tiếp đến lợi nhuận. Theo tổng hợp của Vietcap, ACB ghi nhận lợi nhuận trước dự phòng 9 tháng khoảng 19.294 tỷ đồng, tăng 10,6%. Chi phí dự phòng tăng 94,5%, lên khoảng 2.680 tỷ đồng, khiến lợi nhuận trước thuế chỉ tăng 3,4%, đạt 16.614 tỷ đồng.
Từ đó, có thể thấy, tỷ lệ nợ xấu là điểm bắt đầu để đọc chất lượng tín dụng. Số dư tuyệt đối cho biết lượng nợ cần xử lý; cơ cấu nhóm nợ phản ánh mức độ rủi ro; dự phòng và kết quả thu hồi cho thấy ngân hàng có thể giải quyết sức ép đó bằng nguồn lực nào.
Khi tỷ lệ giảm cùng số nợ xấu, nợ cần chú ý được kiểm soát và tiền thu hồi cải thiện, chất lượng tài sản có cơ sở vững hơn để phục hồi. Nếu tỷ lệ chỉ giảm nhờ dư nợ mở rộng nhanh, áp lực xử lý vẫn còn trên những khoản vay cũ.
Văn Mạnh