Mua trước trả sau và vòng xoáy nợ từ những khoản chi nhỏ
Mua trước trả sau đang được tích hợp vào nhiều khoản chi quen thuộc, từ đi siêu thị, ăn uống đến thanh toán điện, nước. Người dùng có thể nhận hàng, sử dụng dịch vụ ngay và trả tiền vào kỳ tiếp theo.
Khoảng thời gian chờ thanh toán giúp người chưa nhận lương xoay xở những khoản cần thiết. Tuy nhiên, số tiền đến hạn có thể cao hơn giá trị đã mua, ngay cả khi người dùng trả đầy đủ, đúng ngày. Nguyên nhân đầu tiên nằm ở khoản phí dịch vụ thu theo tháng hoặc kỳ sao kê.
Phí mua trước trả sau làm tăng chi phí mua hàng
Biểu phí Ví Trả Sau trên MoMo công bố phí dịch vụ 33.000 đồng trong tháng có giao dịch. Ưu đãi miễn phí áp dụng cho năm giao dịch đầu tiên theo điều kiện của sản phẩm. Dịch vụ trả sau trên Ví VNPAY cũng công bố phí 33.000 đồng trong kỳ có giao dịch, được cộng vào dư nợ.
Với người đã hết ưu đãi, chỉ dùng trả sau để mua một đơn hàng 200.000 đồng trong kỳ, tổng tiền hàng và phí là 233.000 đồng. Khoản phí chiếm 16,5% giá trị mua, dù người này thanh toán đầy đủ, đúng hạn.
Nếu tổng chi tiêu là 1 triệu đồng, cùng khoản phí 33.000 đồng chỉ chiếm 3,3%. Với 3 triệu đồng, tỷ lệ giảm xuống 1,1%. Phí cố định khiến người sử dụng khoản nhỏ chịu tỷ lệ chi phí cao hơn.
Khoản phí này thường được thu một lần trong kỳ theo điều kiện sản phẩm, không phải mỗi lần mua hàng. Vì vậy, nếu đã phát sinh phí trong tháng, giao dịch tiếp theo không nhất thiết chịu thêm một khoản phí dịch vụ tương tự. Ngược lại, một giao dịch nhỏ ở tháng mới có thể làm phát sinh phí của cả tháng.
Nếu đều đặn mua 500.000 đồng mỗi tháng và cả 12 tháng đều chịu phí 33.000 đồng, tổng tiền hàng trong năm là 6 triệu đồng, phí dịch vụ là 396.000 đồng. Đây là khoản tiền phải trả để sử dụng phương thức trả sau, chưa kể phí do chuyển nợ hoặc chậm thanh toán.
Mức phí cũng khác nhau giữa các sản phẩm. Tài khoản trả sau do LOTTE Finance cung cấp trên Zalopay có thông báo phí dịch vụ 20.000 đồng trong kỳ có sử dụng, áp dụng từ kỳ sao kê tháng 2/2025. Chính sách này dành riêng cho sản phẩm của đối tác LOTTE Finance.
Bởi vậy, chi phí cần được xem theo đúng đơn vị cấp tín dụng và điều khoản của tài khoản. Tên ứng dụng hay mức lãi suất giới thiệu chưa đủ để xác định tổng tiền phải trả.
Nợ mua trước trả sau gây áp lực lên ngân sách tháng sau
Chi phí tăng rõ hơn khi đến hạn nhưng người dùng chưa trả hết. Lúc này, số tiền được chuyển sang kỳ sau có thể chịu phí hoặc lãi theo từng sản phẩm.
Theo hướng dẫn của MoMo, phương án thanh toán tối thiểu áp dụng mức trả gốc tối thiểu 15% dư nợ trả sau đã chốt sao kê, ít nhất 50.000 đồng. Phần dư nợ chuyển kỳ chịu phí 6,3%. Phí dịch vụ và khoản trả góp đến hạn, nếu có, được tính thêm.
Với dư nợ tiền hàng 2 triệu đồng, áp dụng mức trả gốc 15%, người dùng trả 300.000 đồng tiền gốc và chuyển 1,7 triệu đồng sang kỳ sau. Phí chuyển kỳ tương ứng là 107.100 đồng.
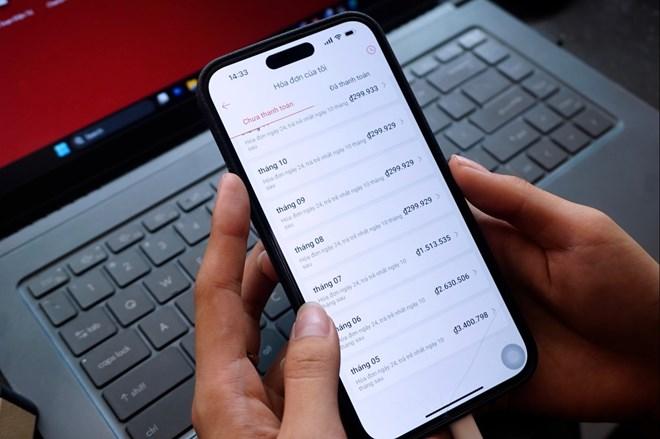
Tổng tiền cần trả trong lần này là 407.100 đồng, chưa tính các khoản khác. Trong đó, chỉ 300.000 đồng làm giảm tiền hàng còn nợ; 107.100 đồng là chi phí để chuyển phần nợ còn lại sang kỳ tiếp theo.
Áp lực trước mắt giảm vì chưa phải trả toàn bộ 2 triệu đồng. Nhưng đến kỳ sau, người dùng vẫn phải thu xếp 1,7 triệu đồng. Nếu tiếp tục mua thêm 1 triệu đồng, tổng nợ tiền hàng sẽ lên 2,7 triệu đồng trước khi tính phí.
Ở dịch vụ trả sau trên Ví VNPAY, mức thanh toán tối thiểu 30% dư nợ. Trường hợp chỉ trả một phần, phần dư nợ giao dịch còn lại chịu lãi suất 3,25%/tháng, tính từ ngày giao dịch đến ngày hoàn trả hết theo điều kiện sản phẩm.
Như vậy, số tiền tối thiểu hiển thị trên ứng dụng chỉ giúp xác định nghĩa vụ cần hoàn thành trong kỳ. Chi phí giữ lại phần nợ chưa trả phải được tính riêng.
Nếu không đáp ứng yêu cầu thanh toán, người dùng còn có thể chịu phí chậm trả. Biểu phí MoMo công bố mức phí từ 5,25% đến 21% dư nợ quá hạn, tùy số ngày chậm. Với số tiền làm căn cứ tính phí là 1 triệu đồng, quá hạn từ 15 ngày tương ứng khoản phí 210.000 đồng.
Dịch vụ có thể hữu ích khi ngày trả nợ phù hợp với thời điểm nhận thu nhập và tổng chi phí đã được tính trước. Nhưng nếu liên tục phải chuyển nợ để trang trải tiền ăn, điện nước hoặc sinh hoạt, phần thu nhập dành cho tháng mới sẽ bị thu hẹp bởi cả nợ cũ lẫn phí phát sinh. Sự thiếu hụt tiền mặt khi đó kéo dài qua nhiều kỳ thanh toán.
Vương Anh