Người vay mua nhà trước sức ép lãi suất sau ưu đãi
Người vay mua nhà thường lựa chọn khoản vay dựa trên lãi suất ưu đãi và số tiền trả hằng tháng trong thời gian đầu. Với khoản vay kéo dài nhiều năm, nghĩa vụ trả nợ còn thay đổi khi hết ưu đãi lãi suất hoặc bắt đầu trả nợ gốc sau ân hạn. Khoảng cách giữa mức trả ban đầu và các kỳ sau ảnh hưởng trực tiếp đến ngân sách gia đình.
Sức ép này cần được tính đến trong bối cảnh chi phí huy động vốn của ngân hàng còn chịu áp lực. Trong báo cáo thị trường trái phiếu quý III/2026, Công ty Chứng khoán Vietcombank (VCBS) dự báo lãi suất huy động tiếp tục duy trì quanh mặt bằng hiện tại để đáp ứng nhu cầu tín dụng và cân đối thanh khoản.
Tiền trả nợ thay đổi sau từng mốc ưu đãi
Theo BIDV công bố, lãi suất ưu đãi vay mua nhà được áp dụng trong một khoảng thời gian nhất định, chẳng hạn 6, 12 hoặc 24 tháng, tùy chương trình. Sau thời gian này, khoản vay chuyển sang lãi suất thả nổi theo chính sách của ngân hàng từng thời kỳ.
Với hợp đồng quy định lãi suất thả nổi bằng lãi suất tham chiếu cộng biên độ, người vay cần tính chi phí sau ưu đãi theo cả hai thành phần. Biên độ được thỏa thuận trong hợp đồng, còn lãi suất tham chiếu có thể thay đổi theo cơ chế đã ký. Mức điều chỉnh được áp dụng vào kỳ xác định lại lãi suất của từng khoản vay.
Tác động có thể lượng hóa trên dư nợ thực tế. Mỗi 1 tỷ đồng dư nợ, lãi suất tăng 1% làm tiền lãi tăng khoảng 10 triệu đồng một năm, tương đương bình quân 833.000 đồng mỗi tháng nếu giữ nguyên dư nợ. Với dư nợ 2 tỷ đồng, mức tăng tương ứng khoảng 1,67 triệu đồng mỗi tháng. Tiền lãi từng kỳ còn phụ thuộc vào số ngày tính lãi và dư nợ sau trả gốc.
Ngoài lãi suất, thời điểm bắt đầu trả gốc cũng làm thay đổi số tiền phải thanh toán. Trong giai đoạn ân hạn gốc, khoản chi trả thường tập trung vào tiền lãi theo thỏa thuận. Khi hết ân hạn, người vay phải thu xếp thêm phần gốc đến hạn. Hai mốc kết thúc ưu đãi lãi suất và ân hạn gốc có thể khác nhau.
Với gia đình đã phân bổ phần lớn thu nhập cho sinh hoạt và trả lãi, khoản gốc bắt đầu đến hạn có thể làm giảm đáng kể tiền dành cho tích lũy. Khả năng chi trả cần được đối chiếu với nguồn thu ổn định, thay vì chỉ dựa vào tiền thưởng hoặc thu nhập làm thêm chưa chắc chắn.
Chi phí vốn ngân hàng tác động đến khoản vay cá nhân
Ở phía ngân hàng, nhu cầu duy trì nguồn vốn cho các khoản vay nhiều năm tạo sức ép lên huy động. Theo Cục Thống kê, đến ngày 28/9/2026, tín dụng tăng 10,89% so với cuối năm trước, trong khi huy động vốn tăng 9,78%.
Chênh lệch kỳ hạn thể hiện trong báo cáo tài chính từng ngân hàng. Tại VPBank, bảng phân tích thanh khoản hợp nhất ngày 30/6/2026 ghi nhận khoảng 97,8% tiền gửi khách hàng có thời gian còn lại đến một năm, trong khi khoảng 45,5% giá trị cho vay khách hàng và mua nợ còn thời gian trên một năm. Các tỷ lệ được tính theo lịch đến hạn trên hợp đồng.
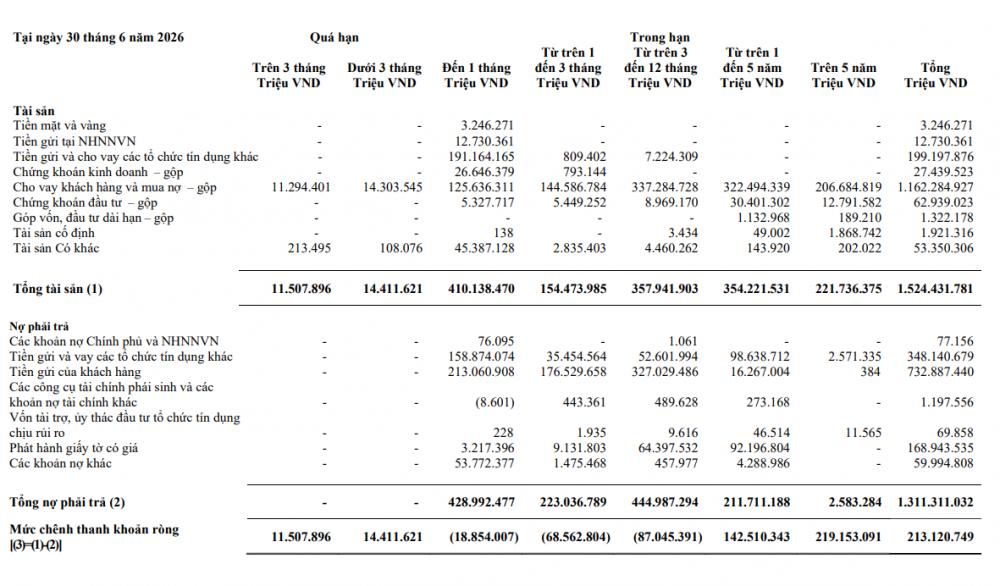
Ngân hàng cân đối bằng tiền gửi tái tục, nguồn huy động mới và các khoản vay khác. Khi chi phí thu hút nguồn tiền này tăng, khả năng duy trì lãi cho vay thấp chịu thêm sức ép. Mức tác động đến người vay phụ thuộc vào chính sách ngân hàng, điều khoản lãi suất và thời điểm điều chỉnh của từng hợp đồng.
Vì vậy, lãi suất huy động thay đổi có thể ảnh hưởng đến khoản vay mua nhà qua lãi suất tham chiếu. Với khoản vay đang được cố định lãi suất, mức lãi tiếp tục áp dụng theo cam kết trong thời gian cố định. Với khoản vay đã thả nổi, chi phí trả nợ được xác định lại theo cơ chế hợp đồng.
Người chuẩn bị mua nhà cũng phải cân đối giữa giảm tiền trả hằng tháng và tổng chi phí vay. Kéo dài thời gian vay giúp giảm phần gốc phải trả mỗi kỳ nếu chia đều theo thời gian, nhưng dư nợ được duy trì lâu hơn và tổng tiền lãi có thể tăng. Trả nợ trước hạn giúp giảm dư nợ tính lãi, song cần tính thêm phí theo hợp đồng và số tiền còn lại để chi tiêu, dự phòng.
Duy Khánh