Tiền thưởng Tết chưa về, ngân sách cuối năm đã kín khoản chi
Cuối năm, ngoài chi phí sinh hoạt và trả nợ hằng tháng, ngân sách gia đình còn phải dành cho các khoản đóng định kỳ, đi lại và chuẩn bị Tết. Nếu phần tích lũy từ tiền lương không đủ đáp ứng, tiền thưởng Tết trở thành nguồn bù đắp được trông đợi. Tuy nhiên, chi tiêu dựa trên khoản thu chưa được xác nhận có thể khiến gia đình phải rút tiết kiệm hoặc vay thêm khi đến hạn thanh toán.
Thu nhập đủ sinh hoạt nhưng thiếu cho các khoản chi cuối năm
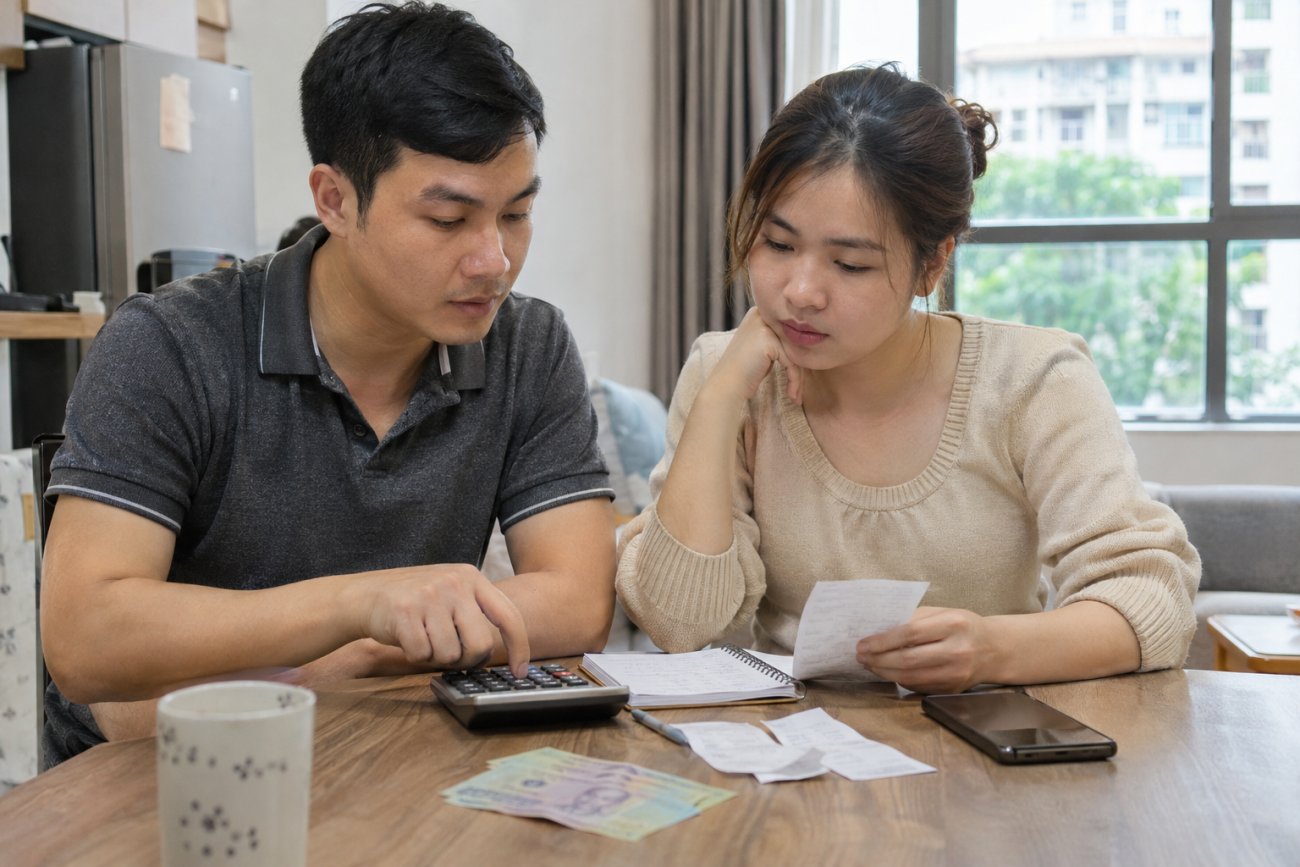
Gia đình anh M., chị T. tại Hà Nội có tổng thu nhập thực nhận 30 triệu đồng/tháng. Các khoản chi thường xuyên gồm 8 triệu đồng thuê nhà, 10 triệu đồng sinh hoạt, 4 triệu đồng cho con và 5 triệu đồng trả góp. Phần còn lại là 3 triệu đồng, tương đương 10% thu nhập.
Nếu giữ nguyên mức thu, chi, gia đình có thể tích lũy thêm 6 triệu đồng trong tháng 11 và tháng 12. Trong khi đó, tổng ngân sách dự kiến cho các khoản ngoài chi tiêu thường xuyên lên tới 22 triệu đồng, gồm 7 triệu đồng phí bảo hiểm đến hạn, 5 triệu đồng đi lại về quê và 10 triệu đồng quà biếu, mua sắm.
Để cân đối, anh M., chị T. dự kiến sử dụng 20 triệu đồng tiền thưởng Tết. Tuy nhiên, đây là mức anh M và chị T kỳ vọng dựa trên khoản đã nhận năm trước, chưa có thông báo chính thức về số tiền và ngày chi trả. Như vậy, kế hoạch chi tiêu đang thiếu 16 triệu đồng nếu chỉ tính phần tích lũy thêm từ tiền lương. Khoản thưởng dự kiến đảm nhiệm phần lớn nhu cầu chi ngoài ngân sách thường xuyên.
Nếu nhận đủ 20 triệu đồng, gia đình còn 4 triệu đồng sau khi thực hiện kế hoạch. Nếu chỉ nhận 10 triệu đồng, ngân sách thiếu 6 triệu đồng. Phần chênh lệch này buộc phải được xử lý bằng giảm chi, sử dụng tiền tiết kiệm sẵn có hoặc tìm nguồn bổ sung.
Thời điểm nhận thưởng cũng ảnh hưởng trực tiếp đến khả năng thanh toán. Dù tổng tiền thưởng Tết đủ bù chi phí, gia đình vẫn thiếu tiền tạm thời nếu các khoản đóng và mua sắm đến hạn trước ngày nhận. Vì vậy, cân đối ngân sách cần xác định cả số tiền và lịch thu, chi.
Trong cơ cấu trên, các khoản dự kiến cuối năm cũng có mức độ cần thiết khác nhau. Phí bảo hiểm cần được kiểm tra theo thời hạn, điều kiện hợp đồng; chi phí đi lại cần tính theo lịch trình thực tế. Quà biếu và mua sắm có thể điều chỉnh theo nguồn tiền được xác nhận.
Nếu giữ nguyên toàn bộ kế hoạch rồi vay bù, gia đình sẽ chuyển một phần chi tiêu cuối năm thành nghĩa vụ của các tháng tiếp theo. Khoản trả góp 5 triệu đồng/tháng vẫn tiếp tục, trong khi phần dư thường xuyên chỉ có 3 triệu đồng. Khả năng trả thêm nợ vì thế bị giới hạn ngay từ ngân sách hiện tại.
Xác định tiền thưởng Tết thực nhận trước khi phân bổ chi tiêu
Tiền thưởng Tết không có mức hưởng chung áp dụng cho mọi người lao động. Theo Điều 104 Bộ luật Lao động, thưởng căn cứ vào kết quả sản xuất, kinh doanh và mức độ hoàn thành công việc. Quy chế thưởng do người sử dụng lao động quyết định, công bố công khai sau khi tham khảo ý kiến tổ chức đại diện người lao động tại cơ sở đối với nơi có tổ chức này.
Do đó, khoản đã nhận năm trước chỉ là thông tin tham khảo. Để xác định quyền lợi năm nay, người lao động cần đối chiếu hợp đồng lao động, thỏa ước lao động tập thể, quy chế thưởng và thông báo của doanh nghiệp.
Trường hợp doanh nghiệp đã cam kết mức thưởng và người lao động đáp ứng đầy đủ điều kiện, việc chi trả phải căn cứ nội dung đã xác lập. Không thể hiểu việc thưởng phụ thuộc kết quả kinh doanh đồng nghĩa doanh nghiệp được bỏ qua mọi cam kết trước đó.
Với khoản thường được gọi là lương tháng 13, người lao động cũng cần kiểm tra riêng điều kiện hưởng, cách tính và thời điểm thanh toán. Tên gọi này chưa đủ để xác định số tiền bằng một tháng thu nhập thực nhận hoặc được trả cùng thưởng Tết.
Ngân sách gia đình còn cần phân biệt số tiền được công bố với khoản thực nhận. Nếu tiền thưởng Tết thuộc thu nhập chịu thuế từ tiền lương, tiền công, khoản khấu trừ thuế có thể làm số chuyển vào tài khoản thấp hơn mức trước thuế. Thời điểm xác định thu nhập tính thuế được thực hiện theo thời điểm trả hoặc nhận thu nhập theo quy định.
Bởi vậy, kế hoạch sử dụng tiền cần dựa trên số dự kiến thực nhận sau khấu trừ và ngày thanh toán cụ thể. Việc phân bổ hết khoản thưởng trước thuế có thể tạo thêm một phần thiếu hụt.
Nếu chỉ thiếu tiền do lệch thời điểm thu, chi, người lao động có thể trao đổi với doanh nghiệp về tạm ứng lương. Điều 101 Bộ luật Lao động cho phép ứng trước tiền lương theo điều kiện hai bên thỏa thuận và không bị tính lãi. Việc ứng lương để chi Tết cần có sự thống nhất giữa người lao động và người sử dụng lao động.
Tuy nhiên, ứng lương không tạo thêm thu nhập. Số tiền nhận sớm phải được tính vào ngân sách kỳ sau, khi tiền thuê nhà, sinh hoạt và trả góp vẫn đến hạn.
Quang Sơn