[MoneF Opinion] Ngành Bao bì giấy: Đối mặt với nguy cơ thiếu hụt nguồn cung kéo dài
Nguồn cung giấy bao bì được dự báo tiếp tục thiếu hụt trong những năm tới, qua đó duy trì mặt bằng giá bán ở mức cao.
Theo thống kê của Hiệp hội Giấy và Bột giấy Việt Nam (VPPA), trong 7 tháng đầu năm 2026, năng lực sản xuất giấy bao bì trong nước giảm 8% so với cùng kỳ, từ 3,96 triệu tấn xuống còn 3,63 triệu tấn. Ngược lại, nhu cầu tiêu thụ tiếp tục tăng 7%, từ 3,96 triệu tấn lên 4,23 triệu tấn. Sự chênh lệch giữa sản xuất và tiêu dùng ngày càng lớn đang tạo áp lực thiếu hụt nguồn cung trên thị trường nội địa.
Riêng trong tháng 7/2026, tổng sản lượng giấy sản xuất đạt 693 nghìn tấn, tăng 1,9% so với tháng trước. Tuy nhiên, nhu cầu tiêu thụ tăng nhanh hơn, đạt 843 nghìn tấn, tăng 4,4% so với tháng trước. Trong đó, giấy bao bì tiếp tục là phân khúc tăng trưởng chủ đạo với sản lượng tiêu thụ đạt 681,5 nghìn tấn, tăng 6,1% so với tháng trước.
Ở chiều cung ứng, sản lượng sản xuất giấy bao bì chỉ tăng nhẹ 1,5%, trong khi xuất khẩu tăng mạnh 17,2%, đạt 85,3 nghìn tấn. Đồng thời, nhập khẩu giấy làm bao bì tăng 30,6%, đạt 190 nghìn tấn, cho thấy nhu cầu trong nước đang vượt quá khả năng đáp ứng của các nhà sản xuất nội địa. Nguồn cung bị thu hẹp sau làn sóng đóng cửa các cơ sở sản xuất tại Bắc Ninh bất chấp công suất mới bổ sung trong nửa cuối năm 2026.
Một trong những nguyên nhân quan trọng khiến nguồn cung giấy bao bì suy giảm là việc nhiều cơ sở sản xuất tại Bắc Ninh phải dừng hoạt động từ cuối năm 2024 nhằm đáp ứng các yêu cầu nghiêm ngặt hơn về bảo vệ môi trường.
Tại các làng nghề sản xuất giấy, toàn bộ 228/228 cơ sở đã ngừng hoạt động. Trong khi đó, tại cụm công nghiệp Phong Khê 1 và Phong Khê 2, có 135/137 cơ sở bị đóng cửa. Riêng tại cụm công nghiệp Phú Lâm, 20/25 cơ sở đã dừng sản xuất.
Hiện còn 5 cơ sở tại Phú Lâm đang trong giai đoạn vận hành thử nghiệm kéo dài 6 tháng (từ tháng 5 đến tháng 10/2026). Các doanh nghiệp này chỉ có thể tiếp tục hoạt động nếu đáp ứng đầy đủ các yêu cầu về môi trường và sử dụng đất. Tuy nhiên, ngay cả trong trường hợp được cấp phép duy trì sản xuất, các cơ sở này vẫn phải tuân thủ lộ trình chấm dứt hoạt động bắt buộc vào năm 2029.
Việc đóng cửa hàng loạt các cơ sở sản xuất tại Bắc Ninh đã tạo ra khoảng trống đáng kể về nguồn cung, đặc biệt trong phân khúc giấy bao bì tái chế – vốn đóng vai trò quan trọng đối với ngành sản xuất thùng carton và bao bì công nghiệp.
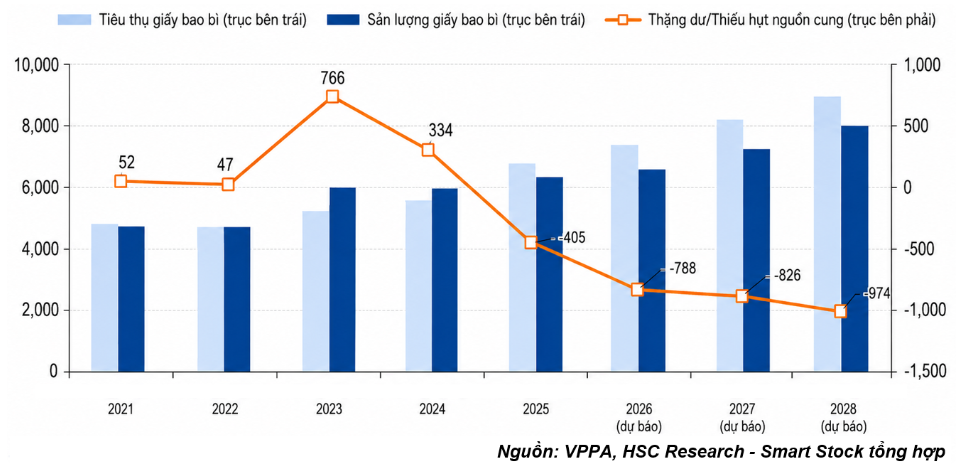
Trong nửa cuối năm 2026, thị trường dự kiến sẽ được bổ sung thêm một phần nguồn cung từ các dự án mới. Tuy nhiên, mức tăng công suất này được đánh giá vẫn chưa đủ để cân bằng cung – cầu trong nước.
Cụ thể, nguồn cung bổ sung dự kiến bao gồm khoảng 100.000 - 150.000 tấn/năm từ 5 nhà máy đang vận hành thử nghiệm tại Phú Lâm, cùng khoảng 800.000 tấn/năm từ các dự án mới dự kiến đi vào hoạt động trong nửa cuối năm 2026.
Các dự án lớn gồm:
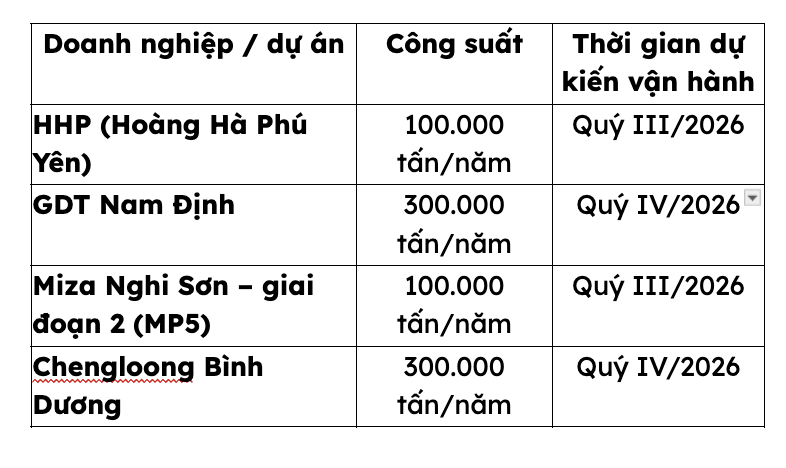
Tính đến giữa tháng 8/2026, một số nhà máy giấy tại khu vực phía Nam vẫn đang trong quá trình hoàn thiện thủ tục phê duyệt báo cáo đánh giá tác động môi trường (ĐTM) cho các dự án dự kiến vận hành cuối năm 2026 và đầu năm 2027. Trong khi đó, các nhà máy tại khu vực Phú Lâm đã bắt đầu đi vào hoạt động.
Nhu cầu tăng mạnh nhờ xu hướng thay thế bao bì nhựa
Trong khi nguồn cung bị hạn chế, nhu cầu sử dụng bao bì giấy tiếp tục tăng nhờ xu hướng chuyển dịch từ bao bì nhựa sang các sản phẩm thân thiện hơn với môi trường.
Đặc biệt, chi phí bao bì nhựa đã tăng mạnh 30-40% so với cùng kỳ trong quý II/2026, khiến nhiều doanh nghiệp đẩy nhanh quá trình tìm kiếm các giải pháp thay thế nhằm tối ưu chi phí.
Bên cạnh yếu tố giá thành, xu hướng tiêu dùng xanh cũng đang trở thành động lực quan trọng thúc đẩy nhu cầu bao bì giấy. Theo VPPA, tỷ lệ người tiêu dùng tại Đông Nam Á sẵn sàng chi trả mức giá cao hơn cho các sản phẩm bao bì thân thiện với môi trường hiện đạt khoảng 40-50%.
Mặc dù mức này vẫn thấp hơn so với các thị trường phát triển như Hàn Quốc và Nhật Bản, nơi tỷ lệ sẵn sàng chi trả đạt 60-70%, nhưng khoảng cách này cho thấy dư địa tăng trưởng của ngành bao bì giấy tại khu vực Đông Nam Á vẫn còn rất lớn.
Giá giấy bao bì tiếp tục được hỗ trợ bởi yếu tố cung – cầu
Triển vọng giá giấy bao bì và thùng carton được đánh giá tích cực khi thị trường tiếp tục đối mặt với tình trạng thiếu hụt nguồn cung trong ít nhất 3 năm tới.
Việc Chính phủ tăng cường thực thi các quy định về môi trường đã tác động trực tiếp đến năng lực sản xuất của ngành, khiến giá giấy tăng mạnh từ quý II/2025 đến nay. Trong bối cảnh nguồn cung chưa thể phục hồi hoàn toàn, mặt bằng giá được kỳ vọng tiếp tục duy trì xu hướng tích cực.
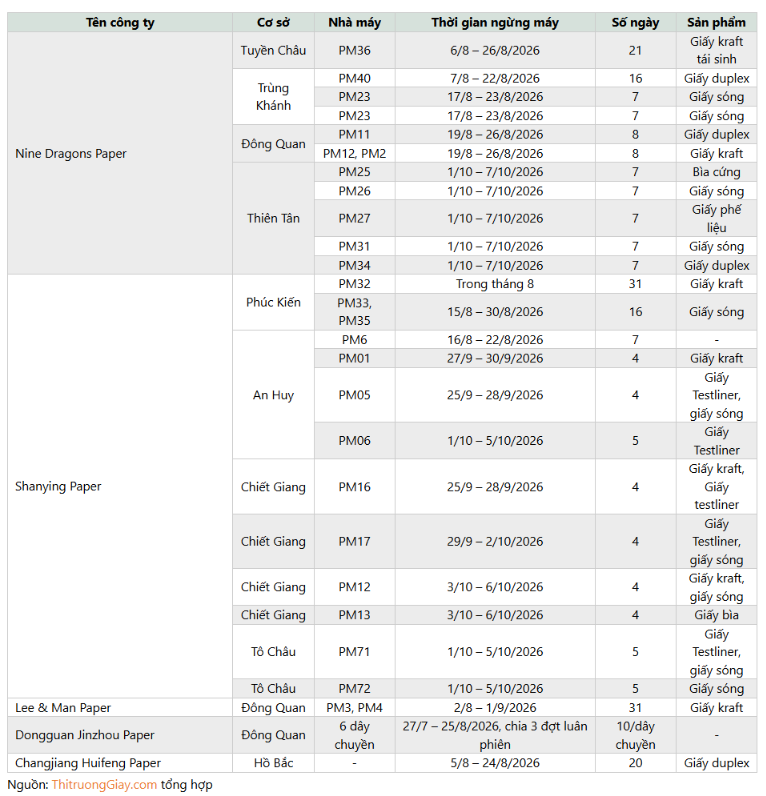
Trên thị trường quốc tế, các doanh nghiệp giấy lớn của Trung Quốc như Nine Dragons Paper, Shanying Paper cùng một số nhà sản xuất lớn khác đã công bố kế hoạch tăng giá bán vào cuối tháng 8/2026. Đây là lần điều chỉnh giá thứ hai chỉ trong cùng một tháng.
Bên cạnh đó, nhiều doanh nghiệp giấy Trung Quốc cũng thông báo kế hoạch bảo trì nhà máy trong giai đoạn từ tháng 8 đến đầu tháng 10/2026. Việc tạm ngừng hoạt động kéo dài trong thời điểm nhu cầu tiêu thụ cao, đặc biệt trước các kỳ nghỉ lễ như Trung thu và Quốc khánh, được kỳ vọng tiếp tục hỗ trợ giá giấy trên thị trường khu vực.
Giá bán tăng giúp bù đắp áp lực từ chi phí giấy phế liệu OCC
Đà tăng của giá giấy thành phẩm hiện đang giúp các nhà sản xuất giảm bớt áp lực từ chi phí nguyên liệu đầu vào, đặc biệt là giấy phế liệu OCC (Old Corrugated Containers) – nguyên liệu quan trọng trong sản xuất giấy bao bì tái chế.
Hiện OCC chiếm khoảng 50-60% tổng chi phí sản xuất giấy bao bì tại Việt Nam. Trong đó, nguồn OCC nội địa chiếm khoảng 52% tổng lượng tiêu thụ, phần còn lại được nhập khẩu chủ yếu từ Mỹ, Nhật Bản và châu Âu.
Trên thị trường quốc tế, nguồn cung OCC từ EU và Bắc Mỹ hiện chiếm khoảng 70% tổng lượng xuất khẩu OCC toàn cầu. Tuy nhiên, nguồn cung này đang chịu áp lực do nhu cầu tiêu thụ nội địa tăng, cùng với chi phí thu gom và xử lý ngày càng cao do các yêu cầu về tiêu chuẩn ESG.
Sau giai đoạn điều chỉnh trong tháng trước, giá xuất khẩu OCC từ Mỹ và Nhật Bản đã tăng trở lại trong tháng 8/2026 và được dự báo tiếp tục duy trì xu hướng tăng khi nguồn cung toàn cầu ngày càng thắt chặt.
Ngoài yếu tố cung – cầu, hoạt động xuất khẩu OCC từ EU cũng chịu ảnh hưởng bởi các thay đổi chính sách quan trọng:
Quy định về Bao bì và Chất thải Bao bì (PPWR): thúc đẩy việc hạn chế sử dụng nhựa dùng một lần, qua đó gia tăng nhu cầu đối với bao bì giấy trong giai đoạn 2026-2029.
Quy định về vận chuyển chất thải: yêu cầu kiểm soát chặt chẽ hơn việc xuất khẩu OCC sang các quốc gia ngoài OECD nếu không có hệ thống kiểm toán môi trường độc lập, dự kiến có hiệu lực từ ngày 21/5/2027.
Trong khi đó, nhu cầu nhập khẩu OCC toàn cầu dự kiến tiếp tục duy trì ở mức cao, đặc biệt tại Đông Nam Á – khu vực chiếm khoảng 35% tổng lượng nhập khẩu OCC toàn cầu năm 2025.
Gia tăng sử dụng OCC nội địa giúp giảm phụ thuộc nguồn nhập khẩu
Trước những biến động của chuỗi cung ứng toàn cầu, các doanh nghiệp giấy Việt Nam đang đẩy mạnh sử dụng OCC thu gom trong nước nhằm giảm sự phụ thuộc vào nguyên liệu nhập khẩu và hạn chế rủi ro biến động giá.
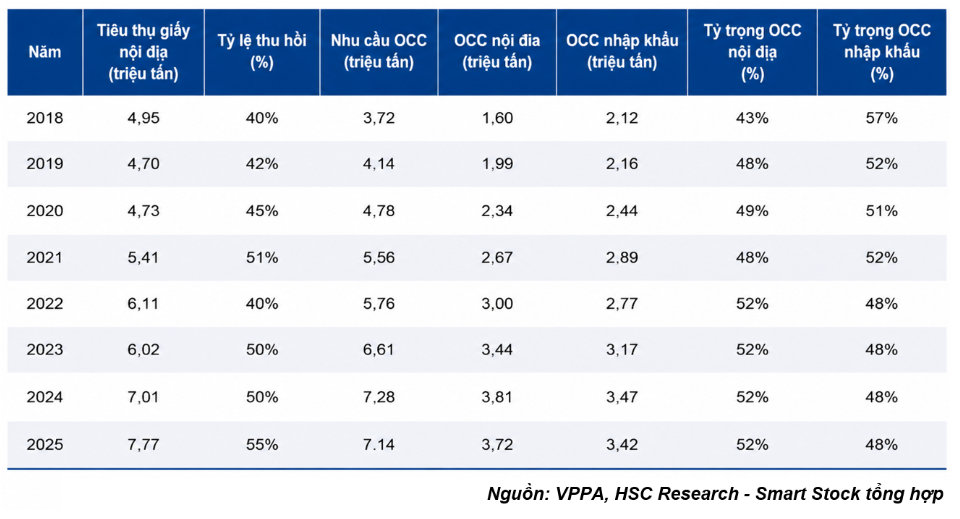
Tỷ lệ thu hồi OCC tại Việt Nam đã tăng từ 40% năm 2018 lên 55% vào năm 2025. Việc mở rộng nguồn cung OCC nội địa đang tạo ra vùng đệm chi phí quan trọng cho ngành giấy.
So với OCC nhập khẩu, OCC nội địa thường được giao dịch với mức chiết khấu khoảng 5-8%, đồng thời giúp doanh nghiệp tránh khoản tiền ký quỹ nhập khẩu 15-20% theo quy định tại Nghị định 08/2022/NĐ-CP.
Trong dài hạn, khi hệ thống thu gom và tái chế trong nước tiếp tục được cải thiện, nguồn cung OCC nội địa được kỳ vọng sẽ ngày càng ổn định hơn. Điều này giúp các nhà sản xuất giấy bao bì Việt Nam giảm phụ thuộc vào thị trường quốc tế, hạn chế tác động từ biến động giá nguyên liệu và duy trì sự ổn định trong chi phí sản xuất.
Ngành bao bì giấy Việt Nam đang đứng trước giai đoạn tăng trưởng nhưng đồng thời đối mặt với thách thức lớn về nguồn cung. Việc nhu cầu tiếp tục mở rộng, trong khi năng lực sản xuất phục hồi chậm do các yêu cầu môi trường, sẽ duy trì áp lực thiếu hụt trong trung hạn. Trong bối cảnh đó, giá giấy bao bì nhiều khả năng tiếp tục được hỗ trợ, trong khi các doanh nghiệp có lợi thế về nguồn nguyên liệu tái chế nội địa sẽ có khả năng duy trì biên lợi nhuận tốt hơn.
Nội dung bài viết được thu thập thông tin và thể hiện quan điểm từ cá nhân tác giả, chỉ nhằm mục đích cung cấp thông tin và phân tích, không phải là khuyến nghị đầu tư, chào mua hoặc chào bán bất kỳ loại chứng khoán nào. Nhà đầu tư nên tự nghiên cứu hoặc tham khảo ý kiến của chuyên gia trước khi đưa ra quyết định đầu tư.
Nhóm SmartStock