Lãnh đạo VSDC tiết lộ điều bất ngờ: Chứng khoán Việt Nam có thể đi ngang thêm 3–9 tháng sau nâng hạng
Việc FTSE Russell nâng hạng mới là bước khởi đầu. Theo lãnh đạo VSDC, thị trường có thể đi ngang thêm 3–9 tháng trước khi dòng vốn quốc tế gia tăng, trong khi nguồn cung cổ phiếu chất lượng và hạ tầng giao dịch vẫn cần được cải thiện.
Thị trường chứng khoán Việt Nam chưa xuất hiện xu hướng tăng rõ rệt sau khi được FTSE Russell nâng hạng lên nhóm thị trường mới nổi thứ cấp từ ngày 21/09/2026. Thay vì bứt phá như kỳ vọng của một bộ phận nhà đầu tư, VN-Index chủ yếu vận động trong trạng thái đi ngang và điều chỉnh trong gần hai tháng qua.
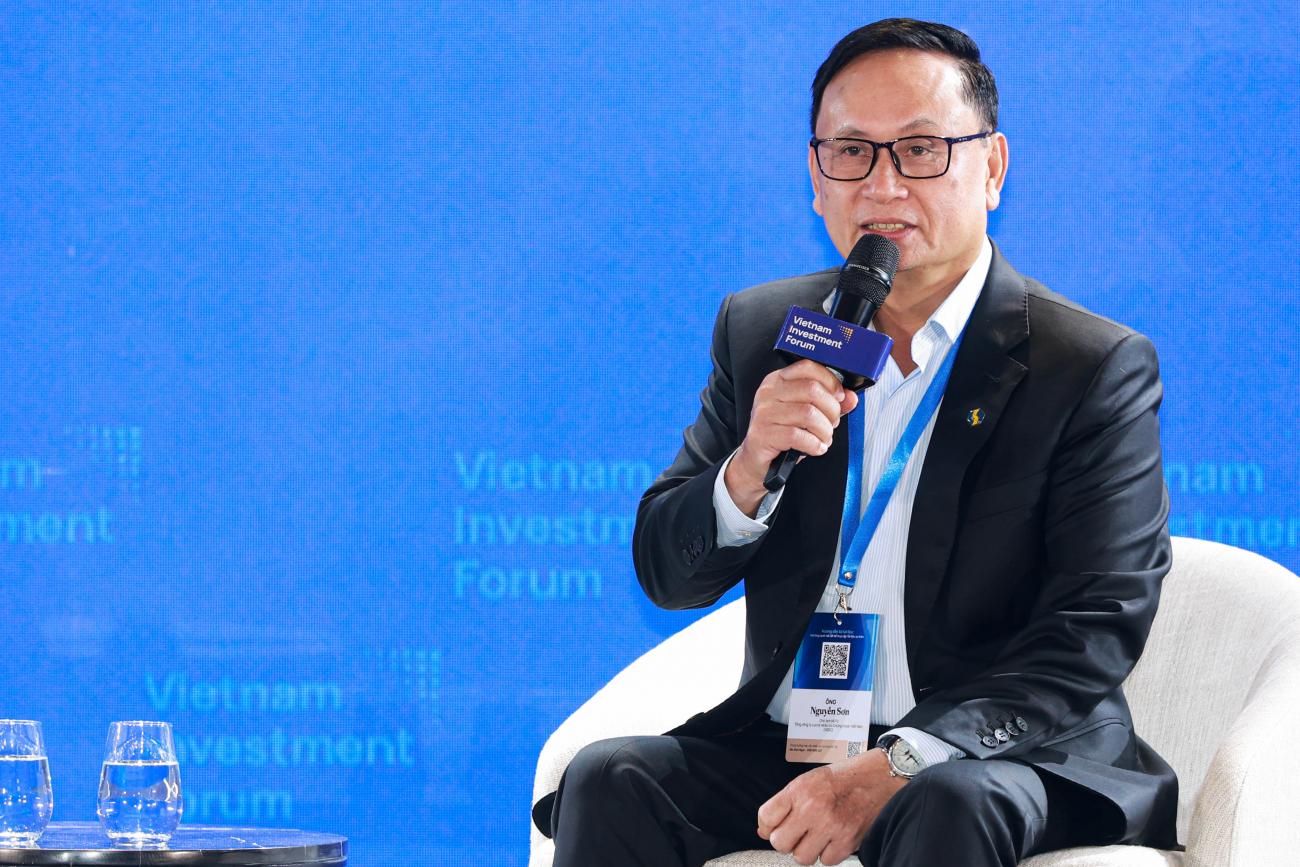
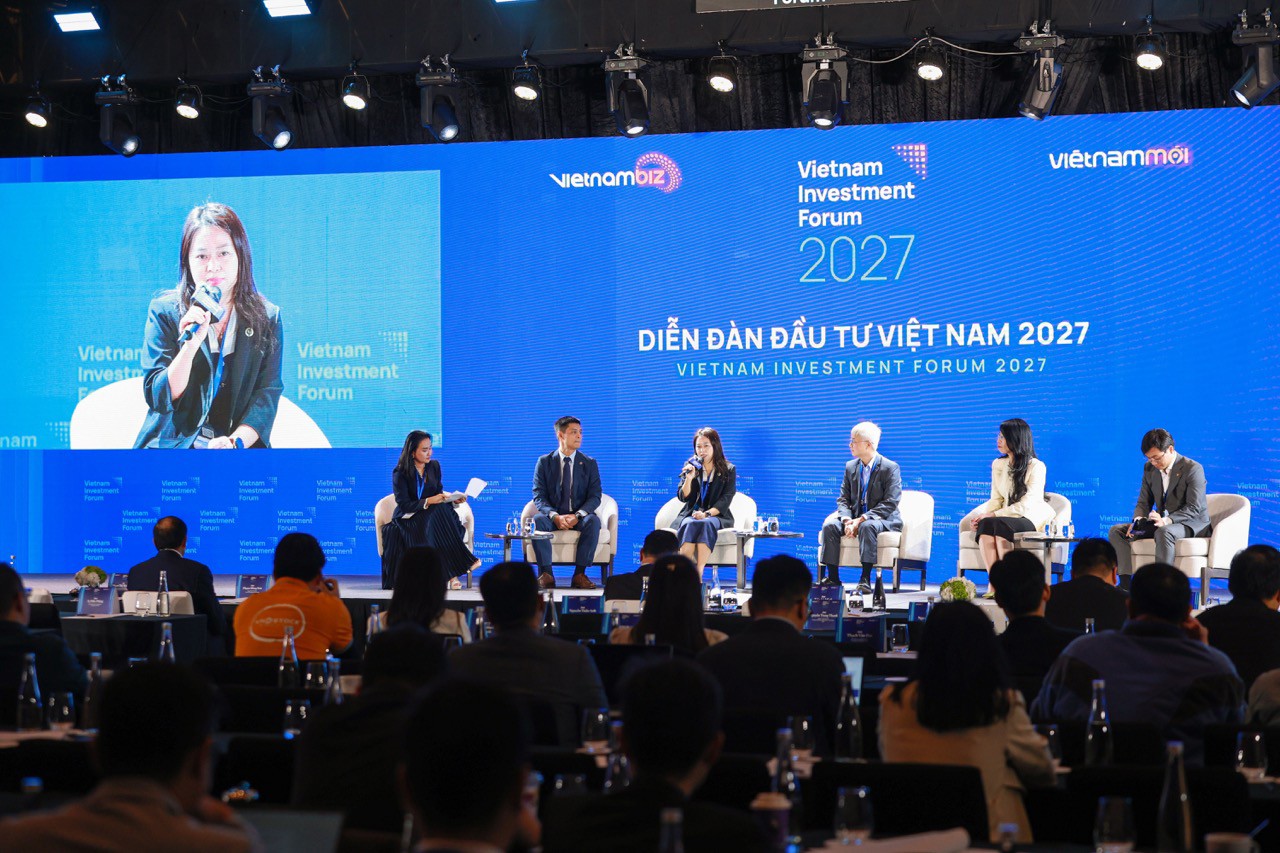
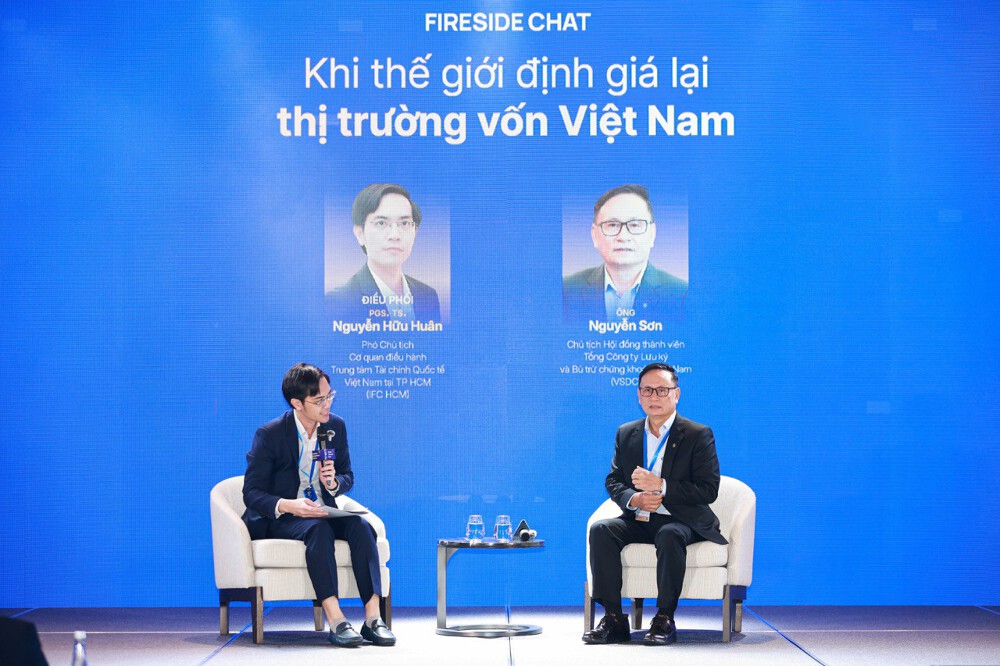
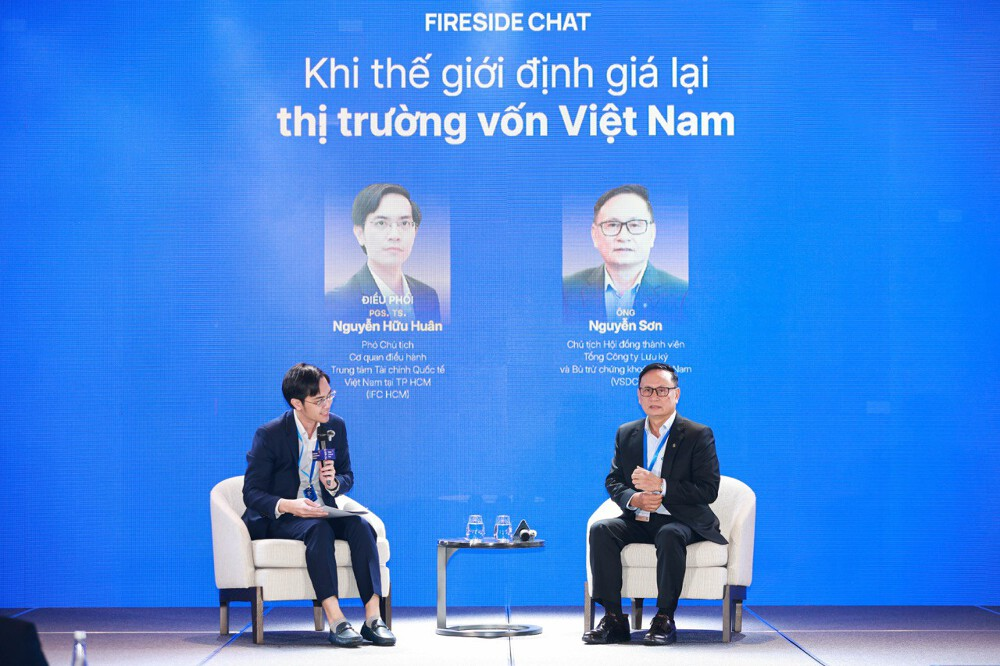
Tại phiên Fireside Chat với chủ đề "Khi thế giới định giá lại thị trường vốn Việt Nam", thuộc khuôn khổ Vietnam Investment Forum 2027, ông Nguyễn Sơn, Chủ tịch Hội đồng thành viên Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC), cho rằng diễn biến này không nằm ngoài thông lệ của các thị trường từng trải qua quá trình nâng hạng.
Theo ông Sơn, thị trường có thể tiếp tục đi ngang hoặc điều chỉnh trong khoảng 3–9 tháng sau khi được nâng hạng. Đây là giai đoạn các quỹ đầu tư quốc tế đánh giá lại thị trường, nghiên cứu điều kiện giao dịch và cân nhắc phân bổ vốn trước khi đưa ra quyết định giải ngân với quy mô lớn hơn.
Đồng quan điểm, PGS.TS Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan Điều hành Trung tâm Tài chính Quốc tế Việt Nam tại TP.HCM (IFC HCM), cho rằng quá trình chuyển đổi giữa hai nhóm thị trường cần có độ trễ nhất định. Một bộ phận quỹ đầu tư chuyên phân bổ vốn vào thị trường cận biên có thể rút vốn, trong khi các quỹ chuyên đầu tư vào thị trường mới nổi cần thêm thời gian khảo sát trước khi tham gia.
Vì vậy, việc kỳ vọng dòng tiền ngoại lập tức gia tăng mạnh ngay sau sự kiện nâng hạng có thể chưa phù hợp với thực tế. Theo ông Sơn, nâng hạng mới chỉ tạo ra nền tảng ban đầu, còn khả năng thu hút dòng vốn dài hạn phụ thuộc vào chất lượng hàng hóa, hạ tầng giao dịch và các công cụ hỗ trợ quản trị rủi ro.
Để minh họa, lãnh đạo VSDC ví việc nâng hạng giống như xây dựng một khu chợ với cơ sở hạ tầng và điều kiện vận hành tốt hơn. Tuy nhiên, muốn thu hút người mua, thị trường vẫn cần có những sản phẩm đủ chất lượng và đáp ứng nhu cầu của các nhà đầu tư.
Một trong những vấn đề cần được quan tâm là chất lượng nguồn cung cổ phiếu. Theo ông Sơn, thời gian qua, các giải pháp phát triển thị trường chủ yếu tập trung vào phía cầu, trong khi việc đưa thêm doanh nghiệp quy mô lớn, có nền tảng tài chính tốt lên sàn chưa được chú trọng tương xứng.
Nguồn cung cổ phiếu chất lượng có thể đến từ ba khu vực gồm doanh nghiệp tư nhân trong nước, doanh nghiệp có vốn đầu tư nước ngoài (FDI) và doanh nghiệp nhà nước. Với khu vực tư nhân, số lượng doanh nghiệp lớn có đủ điều kiện thực hiện IPO trong ba năm gần đây vẫn còn hạn chế.
Đối với khối FDI, Việt Nam có thể nghiên cứu thúc đẩy IPO những doanh nghiệp đã hoạt động hiệu quả, có quy mô lớn, chẳng hạn như VSIP hoặc các đơn vị thuộc tập đoàn đa quốc gia. Trong khi đó, khu vực doanh nghiệp nhà nước có thể đóng góp nguồn cung thông qua IPO các đơn vị lớn và thoái vốn tại những doanh nghiệp không nhất thiết phải duy trì tỷ lệ sở hữu chi phối của Nhà nước.
Bên cạnh việc gia tăng số lượng doanh nghiệp niêm yết, chất lượng vận hành của thị trường cũng là yếu tố quan trọng đối với quyết định phân bổ vốn của các tổ chức nước ngoài. Những vấn đề như khả năng đặt lệnh từ xa, năng lực tài chính của công ty chứng khoán, hoạt động của ngân hàng lưu ký toàn cầu và mức độ an toàn trong thanh toán, bù trừ đều cần được cải thiện.
Việc bỏ yêu cầu nhà đầu tư nước ngoài phải có đủ 100% tiền trước khi đặt lệnh (NPF) được xem là bước tháo gỡ đáng chú ý. Tuy nhiên, để quy trình giao dịch thực sự thông suốt, thị trường vẫn cần hoàn thiện thêm nhiều cấu phần kỹ thuật.
Trong đó, cơ chế xử lý giao dịch tự động (STP) cần được triển khai để tự động hóa quá trình trao đổi thông tin và đối soát số dư giữa ngân hàng lưu ký, đặc biệt là các ngân hàng lưu ký nước ngoài, với công ty chứng khoán trong nước. Việc kết nối với các nhà môi giới toàn cầu và hoàn thiện cơ chế đối tác bù trừ trung tâm (CCP) cũng là những nội dung được đặt ra.
Ở góc độ doanh nghiệp niêm yết, yêu cầu cải thiện chất lượng công bố thông tin bằng tiếng Anh, từng bước áp dụng chuẩn mực báo cáo tài chính quốc tế (IFRS) và nâng cao năng lực quản trị theo các tiêu chuẩn môi trường, xã hội và quản trị (ESG) ngày càng trở nên quan trọng. Đây là những yếu tố giúp tổ chức đầu tư nước ngoài tiếp cận thông tin, đánh giá doanh nghiệp và kiểm soát rủi ro thuận lợi hơn.
Một điểm nghẽn khác được lãnh đạo VSDC đề cập là sự thiếu đa dạng của các sản phẩm phái sinh. Kể từ khi thị trường phái sinh đi vào hoạt động năm 2017, sản phẩm chủ đạo hiện nay vẫn là hợp đồng tương lai chỉ số VN30.
Trong khi đó, tại các thị trường phát triển, nhà đầu tư thường kết hợp cổ phiếu cơ sở với nhiều công cụ phái sinh để quản trị danh mục. Việt Nam có thể nghiên cứu phát triển quyền chọn chỉ số trong ngắn và trung hạn, sau đó mở rộng sang quyền chọn trên từng cổ phiếu trong dài hạn.
Tuy nhiên, việc triển khai các sản phẩm này đòi hỏi hạ tầng phù hợp, bao gồm cơ chế cho vay chứng khoán và bán khống có bảo đảm. Hiện thị trường đã có chứng quyền có bảo đảm nhưng chủ yếu là chứng quyền mua, chưa có chứng quyền bán. Hoạt động cho vay chứng khoán cũng mới áp dụng đối với trái phiếu Chính phủ, chưa mở rộng sang cổ phiếu.
Ngoài ra, ông Sơn đề cập đến khả năng phát triển chứng chỉ lưu ký không có quyền biểu quyết (NVDR). Sản phẩm này có thể tạo điều kiện để nhà đầu tư nước ngoài tiếp cận cổ phiếu của những doanh nghiệp đã chạm giới hạn sở hữu nước ngoài, đồng thời không làm thay đổi quyền kiểm soát của Nhà nước tại các ngành nghề kinh doanh có điều kiện.
Việc mở rộng thị trường phái sinh cũng cần đi kèm các biện pháp giám sát và kiểm soát rủi ro. Đặc biệt, biến động giá cổ phiếu cơ sở quanh thời điểm đáo hạn hợp đồng là vấn đề cần được lưu ý khi nhà đầu tư đồng thời giao dịch trên cả thị trường cơ sở và phái sinh.
Theo ông Sơn, cơ chế CCP đã được tích hợp khi thị trường phái sinh vận hành từ năm 2017 và đây là kinh nghiệm cần tiếp tục phát huy khi phát triển thêm sản phẩm mới. Bên cạnh đó, thị trường cũng cần nghiên cứu các công cụ phòng vệ rủi ro tỷ giá nhằm giúp nhà đầu tư quốc tế quản trị danh mục hiệu quả hơn.
Những yêu cầu trên cho thấy việc được FTSE Russell nâng hạng chưa đồng nghĩa với việc dòng vốn ngoại sẽ lập tức đổ vào thị trường chứng khoán Việt Nam. Giai đoạn tiếp theo sẽ phụ thuộc nhiều vào tốc độ cải thiện chất lượng doanh nghiệp niêm yết, khả năng vận hành hạ tầng giao dịch và mức độ đa dạng của các sản phẩm đầu tư.
Vương Anh