Giảm hơn 42% từ đầu năm, cổ phiếu FPT đã đủ rẻ?
Nhật Bản giảm tốc, cơ cấu hợp đồng thay đổi
Kết thúc 9 tháng đầu năm 2026, Công ty CP FPT (FPT) ghi nhận doanh thu 40.023 tỷ đồng và lợi nhuận trước thuế 8.770 tỷ đồng, lần lượt tăng 12,4% và 17% so với cùng kỳ. Các mức tăng được tính trên cơ sở so sánh tương đương, với FPT Telecom được hạch toán là công ty liên kết.
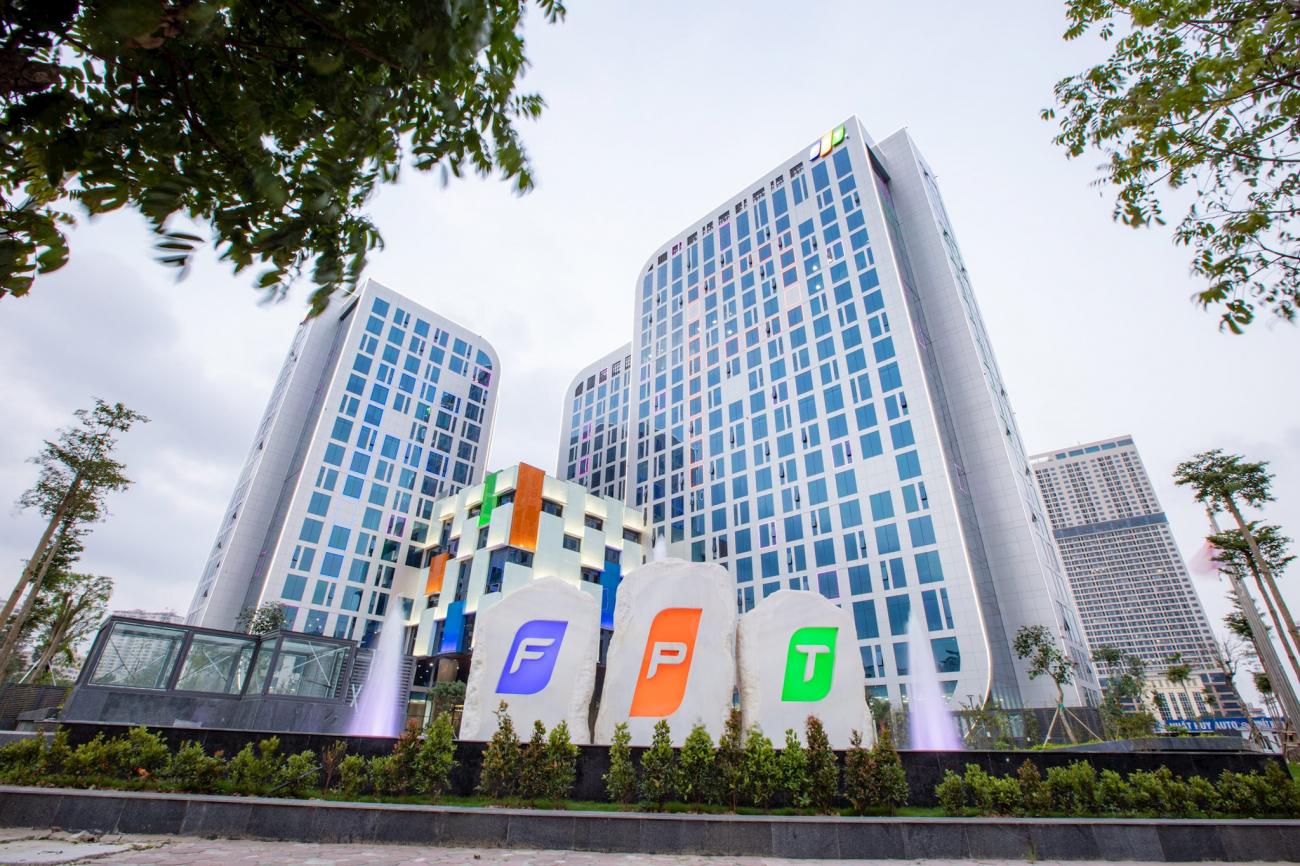
Đóng góp vào kết quả này, mảng dịch vụ công nghệ thông tin nước ngoài mang về doanh thu hơn 28.500 tỷ đồng. Tuy nhiên, sau khi tăng trưởng cải thiện trong quý II, mảng kinh doanh này chậm lại ở quý III, chủ yếu do diễn biến tại thị trường lớn nhất của FPT là Nhật Bản.
Sự thay đổi không chỉ xuất hiện ở doanh thu đã ghi nhận. Giá trị hợp đồng ký mới cũng tăng chậm hơn, trong khi số hợp đồng có quy mô trên 10 triệu USD giảm so với cùng kỳ.
Trong quý III/2026, doanh thu dịch vụ công nghệ thông tin nước ngoài của FPT đạt khoảng 9.636 tỷ đồng, tăng 8,2% so với cùng kỳ. Tốc độ này thấp hơn mức 16,3% của quý II, dù doanh thu chỉ giảm khoảng 2% so với quý liền trước.
Tại Nhật Bản, doanh thu tính theo đồng Việt Nam tăng 8,3%, so với mức tăng 24,8% trong quý II. Đồng yen mất giá ảnh hưởng đến kết quả quy đổi doanh thu, đồng thời một số khách hàng trì hoãn triển khai, giải ngân hoặc đầu tư dự án.
Theo lý giải từ doanh nghiệp, nguyên nhân chủ yếu liên quan đến việc lãi suất tại Nhật Bản tăng và khách hàng tạm dừng để rà soát quá trình chuyển đổi công nghệ sau nhiều năm đầu tư. Tuy nhiên, nguyên nhân của sự trì hoãn vẫn đang được tìm hiểu thêm.
Cùng thời gian này, FPT ký được 43 hợp đồng có giá trị trên 1 triệu USD, hơn gấp đôi con số 21 hợp đồng của quý III năm trước. Nhưng ở nhóm trên 10 triệu USD, số hợp đồng giảm từ 7 xuống còn 2, khác với diễn biến tăng của nhóm hợp đồng lớn trong nửa đầu năm.
Giá trị ký mới quý III theo đó chỉ tăng 3,6% so với cùng kỳ, thấp hơn mức 45,5% của quý II và 22,2% của quý I. Tính chung 9 tháng, chỉ tiêu này vẫn tăng 23,1%.
Theo đánh giá của ACBS, bên cạnh thay đổi cơ cấu hợp đồng, tốc độ tăng ký mới của FPT còn chịu ảnh hưởng từ nền so sánh. Nếu quý II được hỗ trợ bởi mức nền thấp của năm trước, yếu tố này không còn trong quý III.
Dù tăng trưởng của FPT tại Nhật Bản chậm lại, kế hoạch đầu tư phần mềm của doanh nghiệp nước này vẫn tăng. Khảo sát Tankan tháng 9/2026 của Ngân hàng Trung ương Nhật Bản cho thấy các doanh nghiệp tham gia dự kiến tăng chi tiêu phần mềm 10,3% trong năm nay, cao hơn mức 7,5% của năm 2025.
Mức tăng dự kiến đã giảm so với 13,5% trong khảo sát tháng 6. Tuy nhiên, phần điều chỉnh chủ yếu đến từ nhóm doanh nghiệp lớn, đặc biệt ở ngành thực phẩm và đồ uống, vốn không phải nhóm khách hàng trọng yếu của FPT.
Theo báo cáo mới đây của ACBS, Sự chậm lại của FPT có thể liên quan nhiều hơn đến cơ cấu hợp đồng, thời điểm triển khai dự án và tỷ giá. Đơn vị phân tích cũng lưu ý kết quả khảo sát không đại diện riêng cho kế hoạch của các khách hàng FPT.
Một khả năng được đặt ra là một số doanh nghiệp sản xuất lớn đã triển khai nâng cấp hệ thống SAP sớm hơn giai đoạn 2026–2027. Nếu các chương trình này hoàn thành sớm, số hợp đồng lớn có thể giảm, trong khi nhu cầu chuyển sang các dự án quy mô vừa. Đây là giả thiết đang được xem xét, chưa phải kết luận về nguyên nhân tăng trưởng chậm lại.
Các mảng khác hỗ trợ lợi nhuận, cổ phiếu về mức định giá thấp hơn
Trong lúc dịch vụ công nghệ thông tin nước ngoài giảm tốc, kết quả chung của FPT vẫn nhận được đóng góp từ các hoạt động khác. Quý III, doanh thu toàn doanh nghiệp tăng 12,1%, còn lợi nhuận trước thuế tăng 15% trên cơ sở so sánh tương đương.
Lợi nhuận trước thuế từ dịch vụ công nghệ thông tin nước ngoài đạt khoảng 1.505 tỷ đồng, tăng 8%. Các mảng còn lại đóng góp khoảng 1.552 tỷ đồng, tăng 20%, trong đó có đóng góp đáng kể từ các công ty liên kết.
Theo ACBS, sự phục hồi của dịch vụ công nghệ thông tin trong nước, kết quả ổn định từ FPT Telecom và tăng trưởng mạnh của FRT có thể tiếp tục hỗ trợ lợi nhuận của FPT.
Tuy vậy, trước những tín hiệu tại thị trường Nhật Bản và mảng công nghệ thông tin nước ngoài, đơn vị phân tích đã hạ 3% dự báo lợi nhuận trước thuế năm 2027 xuống 13.025 tỷ đồng. Con số này vẫn tương ứng mức tăng 10,6% so với dự phóng năm 2026.
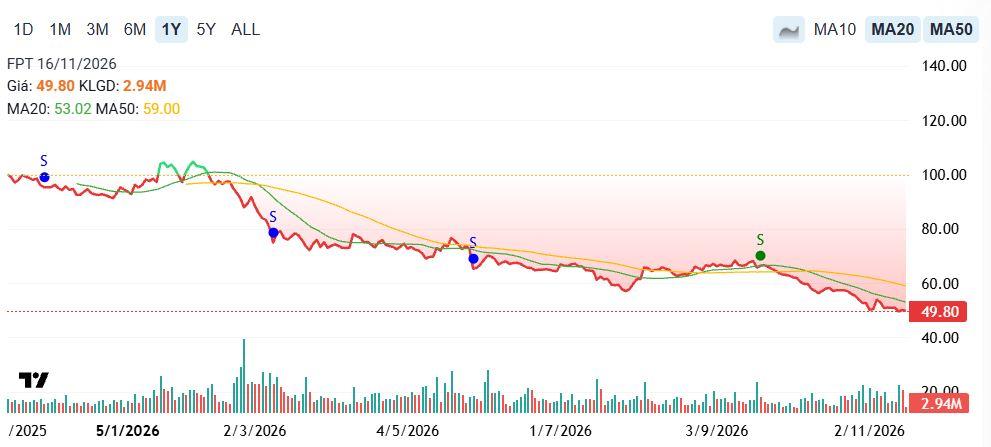
Triển vọng tăng trưởng được điều chỉnh thận trọng hơn trong bối cảnh cổ phiếu FPT đã giảm sâu. Cụ thể, cổ phiếu FPT đã mất 42,5% từ đầu năm và giảm 44,7% trong 12 tháng.
Tại ngày 11/11, P/E 12 tháng gần nhất của FPT ở mức khoảng 9,3 lần. P/E dự phóng năm 2027 khoảng 8,9 lần, tính theo mức giá 50.100 đồng/cổ phiếu được sử dụng trong mô hình định giá. ACBS đánh giá mức định giá này bằng khoảng một nửa trung vị 3 năm.
Dù hạ dự báo lợi nhuận, ACBS vẫn duy trì khuyến nghị mua đối với cổ phiếu FPT, với giá mục tiêu cuối năm 2027 là 75.700 đồng/cổ phiếu. So với mức giá 50.100 đồng, mức tăng giá kỳ vọng là 51,2%; cộng thêm suất sinh lợi cổ tức dự kiến 4%, tổng mức sinh lời kỳ vọng là 55,2%.
Đánh giá này đi cùng giả định lợi nhuận FPT tiếp tục tăng trưởng, với sự hỗ trợ từ các mảng kinh doanh ngoài dịch vụ công nghệ thông tin nước ngoài. Những rủi ro được ACBS nêu gồm việc khách hàng kéo dài thời gian trì hoãn đầu tư, giải ngân và đồng yen tiếp tục mất giá.
Vương Anh