Cổ phiếu FPT sau nhịp giảm gần 50%: Rẻ đi hay chỉ đang trở về mức định giá mới?
Phiên giao dịch ngày 21/10 chứng kiến một trong những nhịp tăng mạnh nhất của thị trường trong nhiều tháng khi VN-Index tăng hơn 46 điểm. Hàng loạt cổ phiếu ngân hàng, chứng khoán và bất động sản đồng loạt đi lên. Trong bối cảnh đó, cổ phiếu FPT lại "ngậm ngùi" đóng cửa ở mức tham chiếu 57.400 đồng.
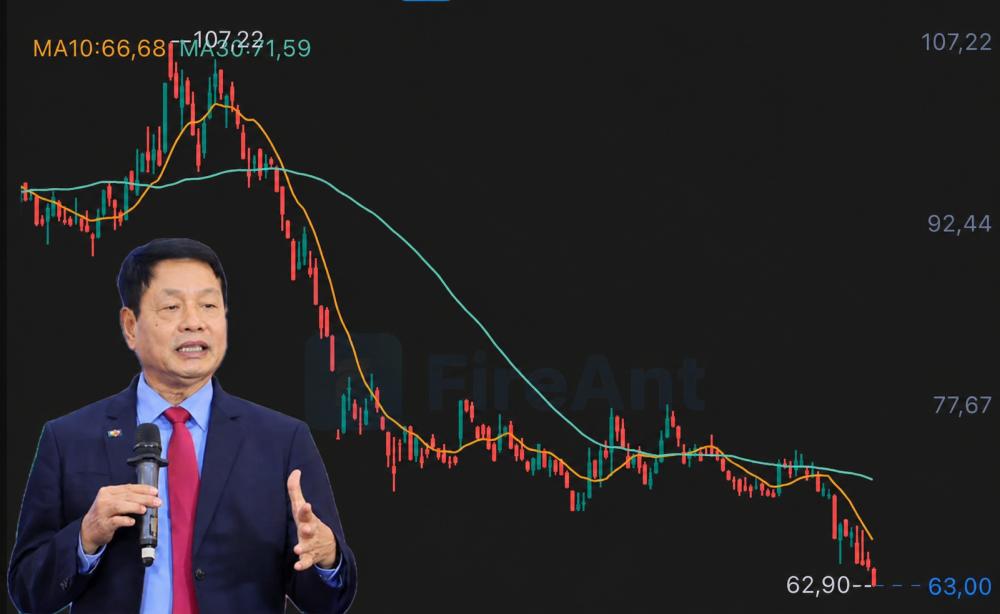
Diễn biến tưởng như không đáng chú ý trong một phiên giao dịch đơn lẻ lại phản ánh khá rõ trạng thái của FPT thời gian gần đây. Chỉ khoảng hai tuần trước, cổ phiếu còn giao dịch quanh vùng 66.000-67.000 đồng, đồng nghĩa thị giá hiện đã thấp hơn khoảng 12%.
Nếu so với mức khoảng 98.000 đồng/cổ phiếu vào đầu năm, mức giảm còn lớn hơn đáng kể, đưa FPT mất gần một nửa giá trị thị trường.
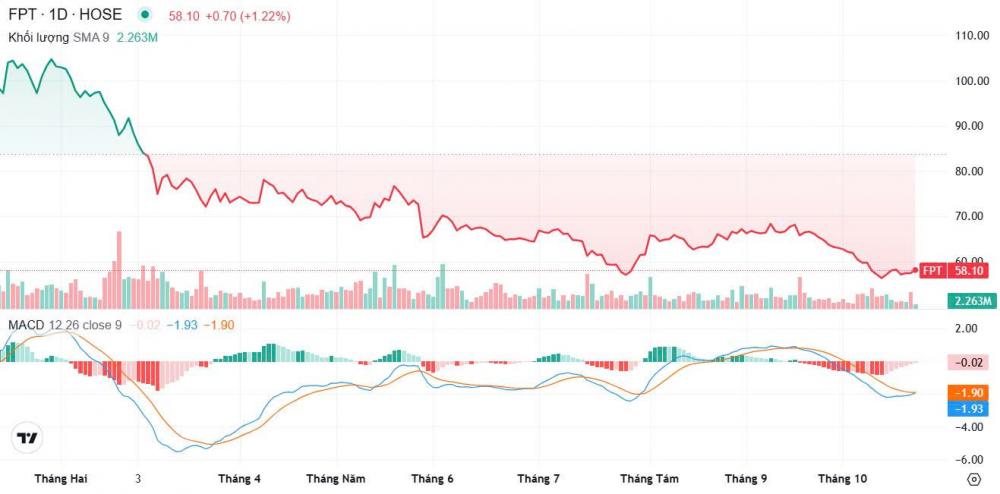
Vốn hóa của tập đoàn công nghệ theo đó cũng thu hẹp mạnh, hiện chỉ còn chưa đầy 110.000 tỷ đồng. Từng có thời điểm FPT thuộc nhóm doanh nghiệp tư nhân có vốn hóa lớn nhất thị trường, song hiện cổ phiếu đã không còn nằm trong nhóm 10 doanh nghiệp vốn hóa cao nhất.
Một trong những sức ép đáng kể đến từ dòng vốn ngoại. Từ đầu năm đến giữa tháng 10, nhà đầu tư nước ngoài đã bán ròng hơn 15.000 tỷ đồng cổ phiếu FPT. Có thời điểm tỷ lệ sở hữu nước ngoài tại doanh nghiệp giảm xuống dưới 28%, khiến phần room còn trống lên tới gần 360 triệu cổ phiếu.
Đây là một sự đảo chiều đáng chú ý nếu nhìn lại lịch sử giao dịch của FPT.
Trong nhiều năm, cổ phiếu công nghệ này thường xuyên rơi vào trạng thái kín room ngoại. Thậm chí từng có giai đoạn nhà đầu tư nước ngoài chấp nhận trả mức giá cao hơn thị giá khoảng 20% để mua cổ phiếu FPT thông qua giao dịch thỏa thuận.
Việc room ngoại hiện mở rộng mạnh không chỉ tạo thêm nguồn cung trên thị trường mà còn cho thấy kỳ vọng của một bộ phận nhà đầu tư nước ngoài đối với FPT đã thay đổi.
Ở phía sau diễn biến đó là câu hỏi lớn hơn về khả năng duy trì tốc độ tăng trưởng trong kỷ nguyên AI.
Trí tuệ nhân tạo có thể giúp lập trình viên nâng cao năng suất và mở ra những mảng dịch vụ mới. Tuy nhiên, cùng một công nghệ cũng có khả năng làm giảm nhu cầu thuê ngoài đối với các công việc lập trình truyền thống hoặc tạo sức ép lên đơn giá của các hợp đồng gia công phần mềm.
Đối với một doanh nghiệp có quy mô lớn trong lĩnh vực xuất khẩu phần mềm như FPT, tác động của AI vì vậy mang tính hai chiều. Cơ hội tăng trưởng mới là có thật, nhưng tốc độ bù đắp cho những mảng truyền thống chậm lại vẫn cần thời gian để kiểm chứng.
Báo cáo mới đây của Vietcap cho thấy sự thận trọng này. Công ty chứng khoán dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của FPT tăng trưởng bình quân khoảng 14% mỗi năm trong giai đoạn 2026-2029. Mức này thấp hơn đáng kể so với tốc độ tăng trưởng bình quân khoảng 22% trong giai đoạn 2021-2024.
Trong đó, doanh thu từ các dịch vụ công nghệ thông tin truyền thống được dự báo chỉ tăng bình quân khoảng 7% mỗi năm. Ngược lại, mảng chuyển đổi số được kỳ vọng tăng trưởng khoảng 19%.
Như vậy, vấn đề của FPT không hẳn nằm ở khả năng tiếp tục tăng trưởng. Doanh nghiệp vẫn được dự báo duy trì mức tăng lợi nhuận hai chữ số, nhưng tốc độ có thể không còn nhanh như giai đoạn trước.
Theo Vietcap, lợi nhuận sau thuế thuộc cổ đông công ty mẹ của FPT có thể đạt 10.755 tỷ đồng trong năm 2026 và tăng lên 12.299 tỷ đồng năm 2027, tương ứng mức tăng trưởng khoảng 15% và 14%.
Đây vẫn là mức tăng trưởng đáng kể đối với một doanh nghiệp có quy mô lớn. Tuy nhiên, với một cổ phiếu từng được thị trường trả mức định giá cao dựa trên kỳ vọng tăng trưởng mạnh và kéo dài, việc tốc độ lợi nhuận giảm xuống có thể khiến hệ số định giá phải điều chỉnh theo.
Vietcap cho rằng phần lớn sự giảm tốc trong tăng trưởng đã được phản ánh vào thị giá hiện nay. Điều này mở ra một kịch bản khác: cổ phiếu có thể đã điều chỉnh nhanh hơn mức suy giảm thực tế của nền tảng kinh doanh.
Nếu FPT tiếp tục duy trì mức tăng trưởng lợi nhuận hai chữ số, mở rộng được các dịch vụ AI và chuyển đổi số, đồng thời biến phần doanh thu mới thành lợi nhuận thực tế, thị trường có thể xem xét lại mức định giá dành cho doanh nghiệp.
Ngược lại, mức giá đã giảm sâu tự thân chưa đủ để khẳng định FPT đang rẻ. Bài toán quan trọng hơn vẫn là liệu tăng trưởng lợi nhuận trong những năm tới có đủ lớn để tương xứng với định giá hiện tại.
Tựu chung, sau nhịp giảm gần một nửa thị giá từ đầu năm, câu hỏi đối với FPT vì vậy đang chuyển từ “doanh nghiệp có còn tăng trưởng hay không” sang “tăng trưởng bao nhiêu là đủ để thị trường trả giá cao trở lại”.
Vương Anh