Gần 24.000 tỷ đồng công nợ từ khách hàng, PV Power (POW) ghi nhận tín hiệu mới về nợ xấu
Gần 24.000 tỷ đồng phải thu khách hàng, chủ yếu từ Công ty Mua bán điện
Theo báo cáo tài chính hợp nhất quý III/2026, Tổng công ty Điện lực Dầu khí Việt Nam – CTCP (PV Power, HoSE: POW) ghi nhận khoản phải thu ngắn hạn của khách hàng đạt hơn 23.961 tỷ đồng tại thời điểm 30/9/2026, tăng gần 9.764 tỷ đồng, tương đương 68,8% so với đầu năm.
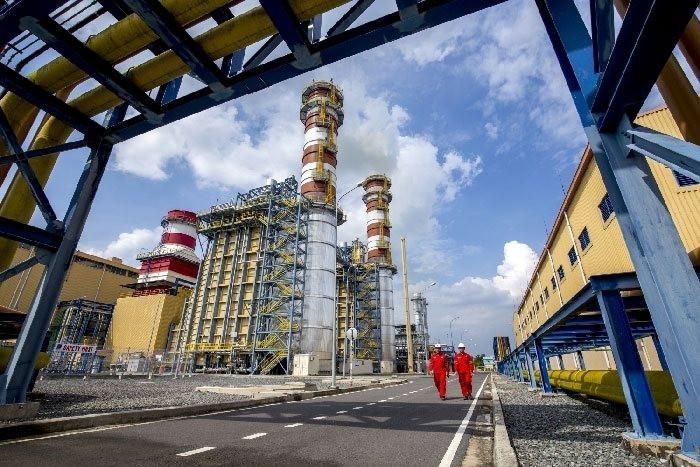
Phần lớn số tiền này tập trung tại Công ty Mua bán điện (EPTC/EVN), với giá trị gần 23.880 tỷ đồng, tăng khoảng 9.827 tỷ đồng so với đầu năm. Như vậy, riêng EPTC/EVN chiếm gần 99,7% tổng công nợ phải thu ngắn hạn từ khách hàng của PV Power.
Trong khi đó, khoản phải thu từ các khách hàng khác chỉ còn khoảng 24,2 tỷ đồng, giảm mạnh so với mức 66,1 tỷ đồng đầu năm.
Công nợ gia tăng trong bối cảnh hoạt động kinh doanh của PV Power tăng trưởng mạnh. Riêng quý III/2026, doanh nghiệp ghi nhận doanh thu thuần hơn 16.772 tỷ đồng, tăng gần 114% so với cùng kỳ năm trước. Lũy kế 9 tháng đầu năm, doanh thu thuần đạt hơn 49.405 tỷ đồng, tăng khoảng 94,5% so với cùng kỳ.
Tuy nhiên, đi cùng mức tăng trưởng doanh thu là sự gia tăng đáng kể của các khoản phải thu, cho thấy một lượng vốn lớn của doanh nghiệp đang nằm ở công nợ khách hàng.
Diễn biến này cũng phần nào được phản ánh trong báo cáo lưu chuyển tiền tệ. Trong 9 tháng đầu năm 2026, biến động các khoản phải thu làm giảm dòng tiền từ hoạt động kinh doanh của PV Power gần 10.695 tỷ đồng. Cùng kỳ năm trước, chỉ tiêu này ghi nhận mức tác động dương khoảng 1.454 tỷ đồng.
Dù vậy, dòng tiền thuần từ hoạt động kinh doanh của doanh nghiệp vẫn duy trì trạng thái dương, đạt gần 2.739 tỷ đồng, thấp hơn mức 3.414 tỷ đồng của 9 tháng năm 2025.
Nợ xấu có tín hiệu cải thiện, hoàn nhập dự phòng góp phần hỗ trợ lợi nhuận
Trong khi tổng công nợ phải thu khách hàng tăng mạnh, danh mục nợ xấu của PV Power lại ghi nhận những chuyển biến theo chiều hướng tích cực.
Theo thuyết minh báo cáo tài chính hợp nhất quý III/2026, tổng giá gốc các khoản nợ xấu của doanh nghiệp tại ngày 30/9/2026 ở mức gần 722,5 tỷ đồng, giảm khoảng 25 tỷ đồng so với đầu năm.
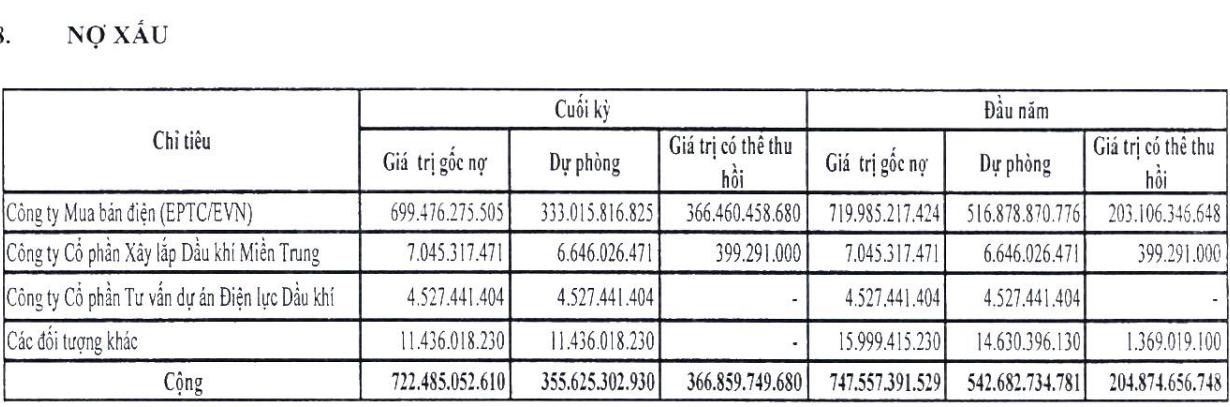
Đáng chú ý, giá trị có thể thu hồi của các khoản nợ xấu tăng từ gần 205 tỷ đồng đầu năm lên khoảng 366,9 tỷ đồng cuối quý III, tương đương mức tăng khoảng 165 tỷ đồng.
Cùng thời điểm, dự phòng đối với các khoản nợ xấu giảm từ gần 542,7 tỷ đồng xuống còn khoảng 355,6 tỷ đồng. Có thể thấy, giá trị tổn thất ước tính đối với danh mục nợ xấu đã giảm đáng kể so với đầu năm.
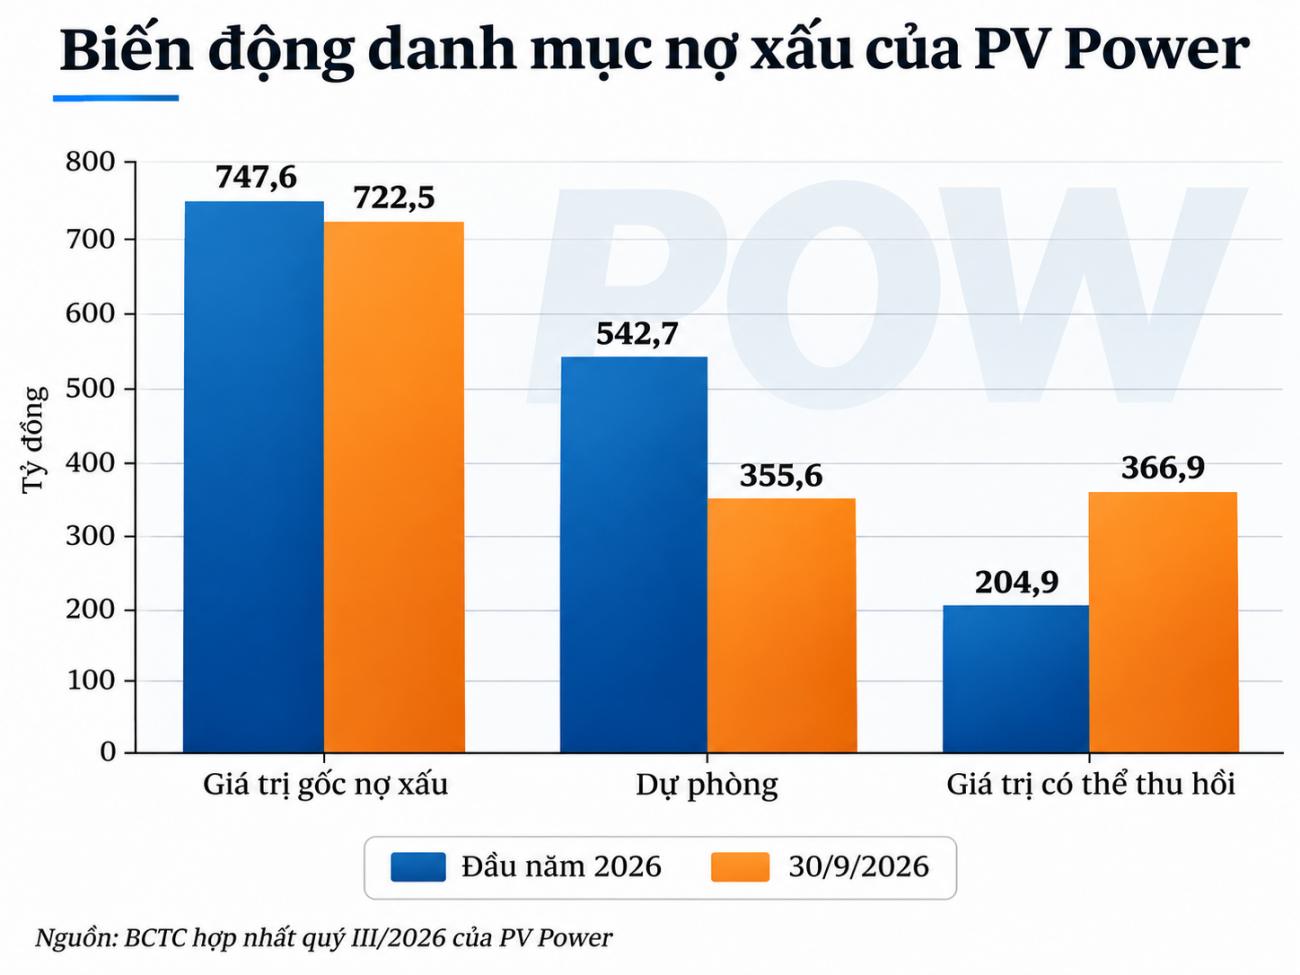
Về cơ cấu, Công ty Mua bán điện (EPTC/EVN) tiếp tục chiếm tỷ trọng lớn nhất trong danh mục nợ xấu của PV Power, với giá trị gốc gần 699,2 tỷ đồng tại cuối tháng 9/2026, giảm khoảng 20,8 tỷ đồng so với đầu năm. Đồng thời, dự phòng đối với khoản nợ này cũng giảm mạnh, từ gần 516,9 tỷ đồng xuống còn khoảng 333 tỷ đồng.
Liên quan đến diễn biến trên, trong báo cáo phân tích công bố ngày 4/11/2026, Chứng khoán Rồng Việt (VDSC) nhận định khả năng thu hồi các khoản phải thu của PV Power đang cải thiện khi dòng tiền của EVN/EPTC ổn định hơn.
Rồng Việt cũng cho biết, trong quý III/2026, PV Power ghi nhận khoản hoàn nhập dự phòng khoảng 328 tỷ đồng, trái ngược với mức trích lập khoảng 10,5 tỷ đồng trong quý II/2026.
Khoản hoàn nhập này góp phần đưa tổng chi phí bán hàng và quản lý doanh nghiệp trong quý III xuống mức âm gần 79 tỷ đồng, qua đó hỗ trợ kết quả lợi nhuận của doanh nghiệp.
Dù vậy, việc giảm dự phòng hoặc hoàn nhập dự phòng không đồng nghĩa PV Power đã thực tế thu hồi được số tiền tương ứng. Đây là những chỉ tiêu kế toán phản ánh sự thay đổi trong đánh giá khả năng thu hồi và mức tổn thất dự kiến đối với các khoản phải thu.
Bên cạnh yếu tố hoàn nhập dự phòng, kết quả kinh doanh quý III của PV Power còn được thúc đẩy bởi sản lượng điện phát tăng mạnh.
Cụ thể, tổng sản lượng điện thực phát trong quý III/2026 của PV Power đạt khoảng 6,3 tỷ kWh, tăng 60% so với cùng kỳ. Trong đó, hai nhà máy Nhơn Trạch 3 và Nhơn Trạch 4 đóng góp khoảng 1,3 tỷ kWh, tương đương 20% tổng sản lượng.
Nhờ sự gia tăng sản lượng điện cùng những yếu tố hỗ trợ khác, PV Power ghi nhận lợi nhuận sau thuế hợp nhất quý III/2026 đạt hơn 2.073 tỷ đồng, tăng gần 119% so với cùng kỳ năm trước. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt gần 1.860 tỷ đồng, tăng khoảng 130%.
Lũy kế 9 tháng đầu năm 2026, lợi nhuận sau thuế hợp nhất của PV Power đạt gần 6.899 tỷ đồng, cao hơn đáng kể so với mức 2.182 tỷ đồng cùng kỳ năm trước.
Mạnh Huyền