Doanh thu tăng 442%, Cảng Phước An (PAP) vẫn chưa thoát chuỗi 8 quý thua lỗ
Doanh thu tăng hơn 5 lần, vẫn lỗ quý thứ 8 liên tiếp
Theo báo cáo tài chính quý III/2026 vừa công bố, Công ty CP Dầu khí Đầu tư Khai thác Cảng Phước An (UPCoM: PAP) ghi nhận doanh thu thuần đạt 233 tỷ đồng, gấp 5,4 lần so với mức 43 tỷ đồng cùng kỳ năm trước. Trong khi đó, giá vốn hàng bán tăng 122,3%, lên 212,2 tỷ đồng. Nhờ doanh thu tăng nhanh hơn giá vốn, PAP ghi nhận lợi nhuận gộp gần 20,8 tỷ đồng, cải thiện đáng kể so với khoản lỗ gộp 52,5 tỷ đồng trong quý III/2025. Biên lợi nhuận gộp theo đó chuyển từ mức âm sang dương, đạt khoảng 8,9%.
Tuy nhiên, kết quả kinh doanh vẫn chịu áp lực lớn từ chi phí tài chính. Trong quý III, khoản chi phí này tăng 47,3% so với cùng kỳ, lên 110,3 tỷ đồng. Riêng chi phí lãi vay đạt 104,8 tỷ đồng, cao gấp hơn 5 lần lợi nhuận gộp tạo ra trong kỳ. Ngoài ra, chi phí bán hàng tăng từ 3,8 tỷ đồng lên 26,8 tỷ đồng, trong khi chi phí quản lý doanh nghiệp tăng 33,7%, đạt 17,2 tỷ đồng. Ở chiều ngược lại, doanh thu hoạt động tài chính giảm 31,5%, còn 8,8 tỷ đồng.
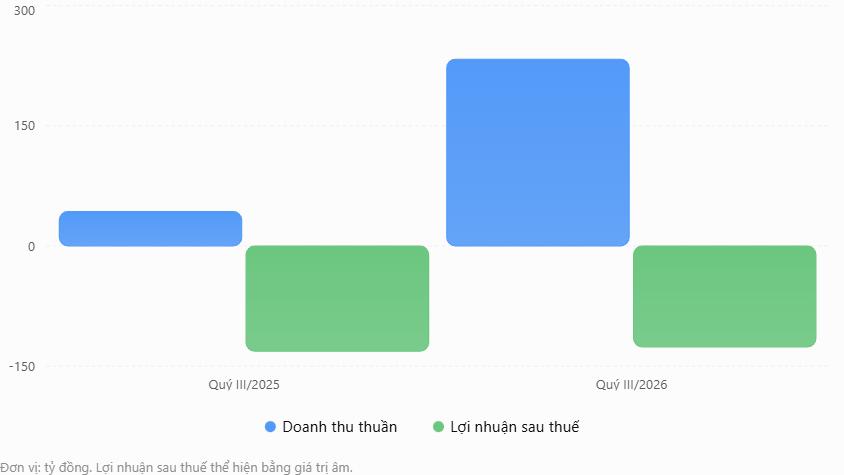
Sau khi trừ các khoản chi phí, Cảng Phước An tiếp tục báo lỗ sau thuế hơn 126 tỷ đồng, thu hẹp khoảng 4% so với khoản lỗ 131,3 tỷ đồng cùng kỳ năm trước. Giải trình về kết quả kinh doanh, doanh nghiệp cho biết hoạt động khai thác cảng tăng trưởng đã thúc đẩy doanh thu trong quý III. Tuy nhiên, chi phí phát sinh vẫn ở mức cao, khiến tổng chi phí vượt doanh thu và lợi nhuận sau thuế tiếp tục âm.
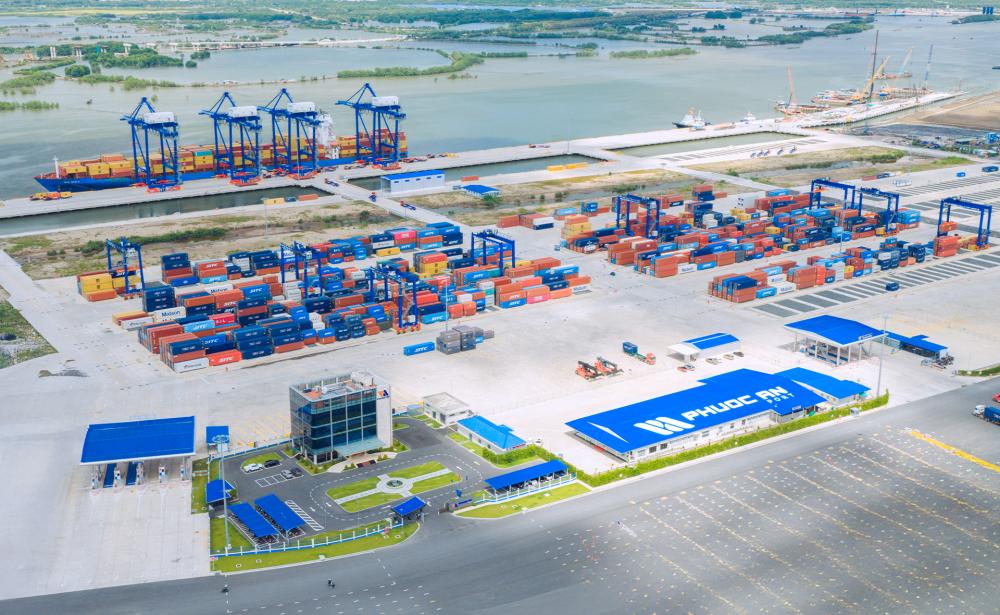
Đáng chú ý, Cảng Phước An bắt đầu ghi nhận doanh thu từ quý IV/2024, sau khi phân khu đầu tiên của dự án đi vào khai thác. Tính đến hết quý III/2026, doanh nghiệp đã trải qua 8 quý thua lỗ liên tiếp, trong đó khoản lỗ lớn nhất là 131,3 tỷ đồng, ghi nhận vào quý III/2025.
Lũy kế 9 tháng đầu năm 2026, Cảng Phước An ghi nhận doanh thu thuần đạt 480,6 tỷ đồng, gấp gần 6,7 lần cùng kỳ năm trước. Tuy nhiên, giá vốn hàng bán lên tới 516,8 tỷ đồng, khiến doanh nghiệp lỗ gộp 36,2 tỷ đồng, thu hẹp đáng kể so với mức lỗ 161,8 tỷ đồng cùng kỳ. Bên cạnh đó, chi phí tài chính tăng 44%, lên 286,3 tỷ đồng, trong đó chi phí lãi vay chiếm tới 279,7 tỷ đồng. Chi phí bán hàng và quản lý doanh nghiệp lần lượt đạt 38,6 tỷ đồng và 49,1 tỷ đồng.
Kết quả, PAP báo lỗ sau thuế hơn 359 tỷ đồng trong 9 tháng, giảm gần 20 tỷ đồng so với cùng kỳ năm trước. Khoản lỗ này tiếp tục đẩy lỗ lũy kế của doanh nghiệp tại ngày 30/9/2026 lên gần 895 tỷ đồng, tương đương 25,1% vốn điều lệ.
Tăng vốn nghìn tỷ, đẩy mạnh đầu tư nhưng dòng tiền kinh doanh vẫn âm
Bên cạnh tình trạng thua lỗ kéo dài, quy mô tài sản và nợ phải trả của Cảng Phước An cũng tăng mạnh trong 9 tháng đầu năm. Tại ngày 30/9/2026, tổng tài sản của PAP đạt 17.125,5 tỷ đồng, tăng gần 5.929,6 tỷ đồng, tương đương 53% so với đầu năm. Trong đó, tài sản dài hạn chiếm phần lớn với 14.079,2 tỷ đồng, tương đương hơn 82% tổng tài sản.
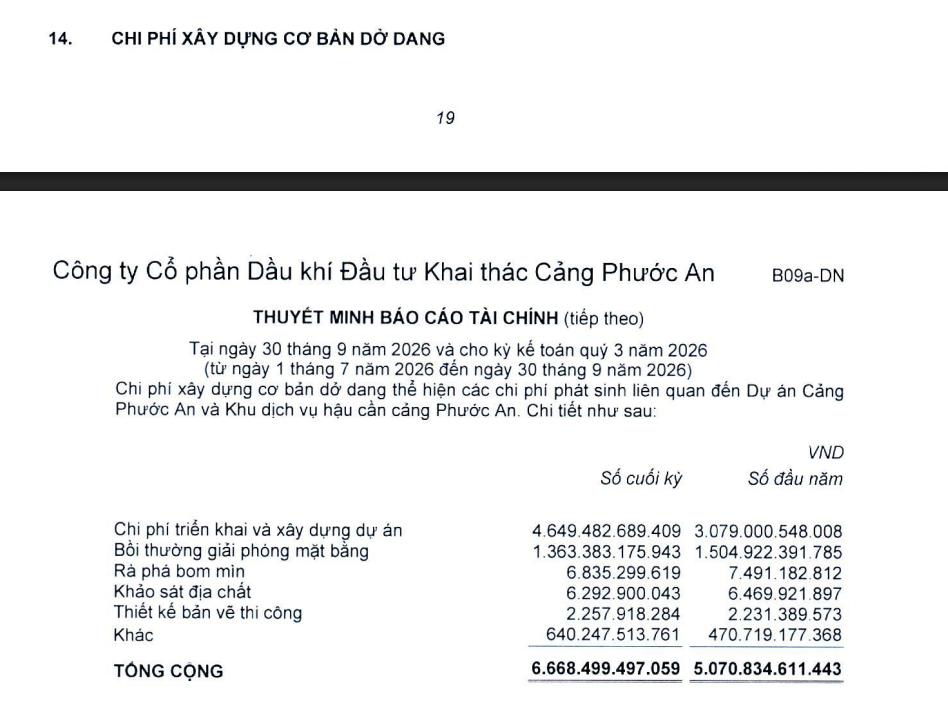
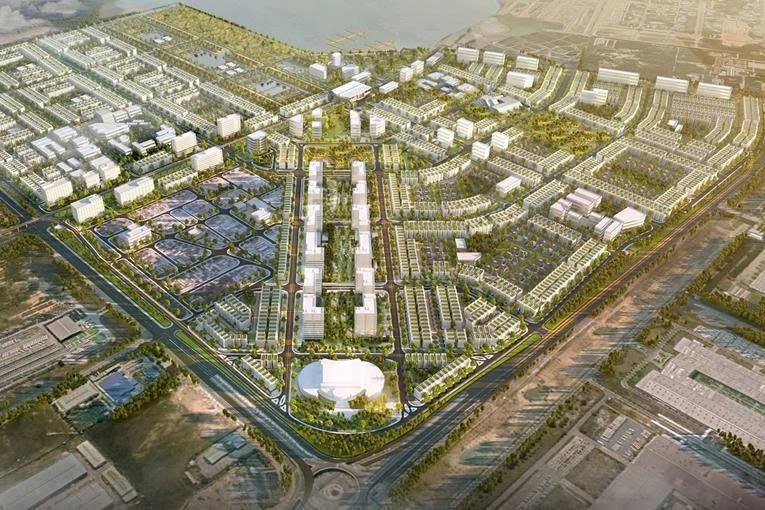
Đáng chú ý, chi phí xây dựng cơ bản dở dang đạt 6.668,5 tỷ đồng, tăng gần 1.597,7 tỷ đồng so với đầu năm, chiếm khoảng 39% tổng tài sản. Theo thuyết minh báo cáo tài chính, khoản mục này liên quan đến quá trình đầu tư dự án Cảng Phước An và Khu công nghiệp Phước An, bao gồm chi phí xây dựng, bồi thường giải phóng mặt bằng, rà phá bom mìn, khảo sát địa chất, thiết kế bản vẽ thi công cùng các chi phí liên quan. Ngoài ra, doanh nghiệp ghi nhận gần 6.738,8 tỷ đồng tài sản cố định và 647,3 tỷ đồng bất động sản đầu tư. Như vậy, riêng tài sản cố định và chi phí xây dựng cơ bản dở dang đã chiếm hơn 78% tổng tài sản của PAP.
Ở nhóm tài sản ngắn hạn, khoản trả trước cho người bán tăng từ 951,7 tỷ đồng đầu năm lên 2.034,6 tỷ đồng vào cuối tháng 9/2026, tương ứng tăng gần 1.083 tỷ đồng. Các khoản phải thu ngắn hạn của khách hàng cũng tăng từ 62,7 tỷ đồng lên 146,3 tỷ đồng.
Về nguồn vốn, tổng nợ phải trả của Cảng Phước An tại cuối quý III đạt 13.832,4 tỷ đồng, tăng gần 4.587,6 tỷ đồng so với đầu năm, chiếm 80,8% tổng nguồn vốn. Trong đó, tổng dư nợ vay ngắn hạn và dài hạn đạt 9.480,8 tỷ đồng, tăng 3.894,2 tỷ đồng, tương đương 69,7% so với đầu năm. Quy mô nợ vay hiện gấp gần 2,9 lần vốn chủ sở hữu. Đáng chú ý, dư nợ vay dài hạn chiếm phần lớn với gần 9.176 tỷ đồng, tăng mạnh so với mức 5.125,8 tỷ đồng đầu năm. Ngược lại, vay ngắn hạn giảm từ 460,8 tỷ đồng xuống 304,8 tỷ đồng.
Theo thuyết minh số 20, dư nợ vay dài hạn của doanh nghiệp chủ yếu tại Ngân hàng TMCP Công Thương Việt Nam (VietinBank) - Chi nhánh Nhơn Trạch phục vụ quá trình đầu tư xây dựng Cảng Phước An và Khu công nghiệp Phước An. Khoản vay có lãi suất được xác định theo lãi suất cơ sở cộng biên độ từ 3,5% đến 4%/năm với tài sản bảo đảm là công trình và máy móc tại Cảng Phước An.
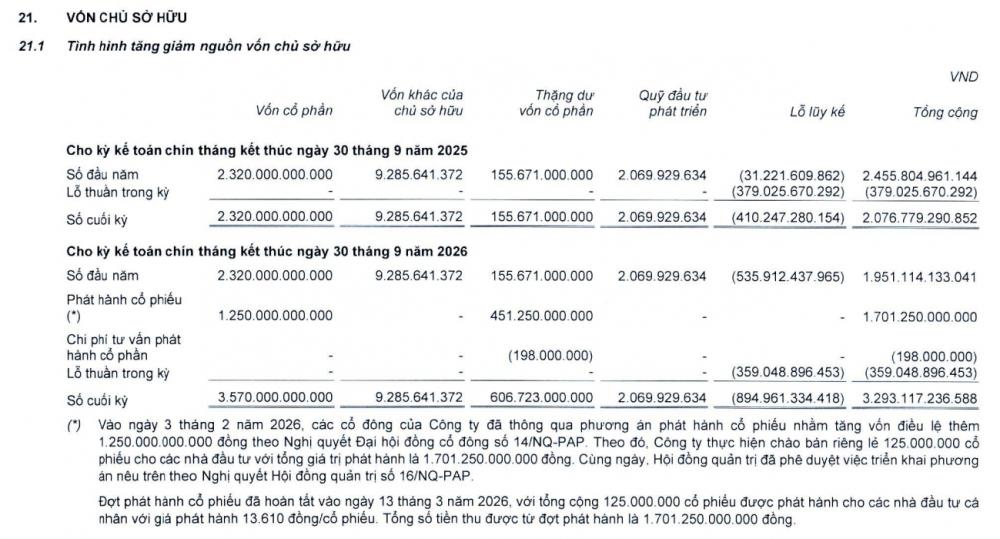
Cùng với việc gia tăng vay nợ, Cảng Phước An cũng bổ sung nguồn vốn thông qua phát hành cổ phiếu riêng lẻ. Theo báo cáo tài chính, ngày 13/3/2026, doanh nghiệp hoàn tất phát hành 125 triệu cổ phiếu với giá 13.610 đồng/cổ phiếu, thu về 1.701,25 tỷ đồng. Sau đợt phát hành, vốn điều lệ của PAP tăng từ 2.320 tỷ đồng lên 3.570 tỷ đồng, trong khi thặng dư vốn cổ phần tăng từ 155,7 tỷ đồng lên 606,7 tỷ đồng. Nhờ nguồn vốn bổ sung, vốn chủ sở hữu tại ngày 30/9/2026 đạt 3.293,1 tỷ đồng, tăng khoảng 1.342 tỷ đồng so với đầu năm, bất chấp khoản lỗ hơn 359 tỷ đồng trong 9 tháng.
Một vấn đề đáng chú ý khác trong báo cáo tài chính là diễn biến dòng tiền. Lũy kế 9 tháng đầu năm 2026, dòng tiền thuần từ hoạt động kinh doanh của PAP âm gần 5.959,5 tỷ đồng, trái ngược với mức dương 1.015,2 tỷ đồng cùng kỳ năm trước. Trong kỳ, doanh nghiệp thu gần 1.272,8 tỷ đồng từ bán hàng, cung cấp dịch vụ và doanh thu khác, nhưng chi tới 7.173,8 tỷ đồng cho người cung cấp hàng hóa và dịch vụ. Ngoài ra, PAP còn chi 159,2 tỷ đồng trả người lao động và 228,8 tỷ đồng tiền lãi vay.
Để đáp ứng nhu cầu vốn, doanh nghiệp tăng cường huy động từ hoạt động tài chính. Cụ thể, PAP thu gần 6.419,8 tỷ đồng từ đi vay, đồng thời chi gần 2.325,7 tỷ đồng trả nợ gốc. Cùng với nguồn tiền từ phát hành cổ phiếu, dòng tiền thuần từ hoạt động tài chính đạt mức dương 5.795,4 tỷ đồng. Tuy nhiên, lượng vốn huy động vẫn chưa đủ bù đắp toàn bộ dòng tiền chi ra. Kết thúc 9 tháng, lưu chuyển tiền thuần của doanh nghiệp âm gần 291 tỷ đồng, kéo tiền và các khoản tương đương tiền giảm từ 612,9 tỷ đồng đầu năm xuống còn 321,9 tỷ đồng tại ngày 30/9/2026, tương đương mức giảm hơn 47%.
Cảng Phước An hé lộ nguồn thu tiềm năng từ dự án khu công nghiệp
Trong bối cảnh thua lỗ kéo dài và áp lực tài chính gia tăng, một nội dung đáng chú ý được doanh nghiệp đề cập tại thuyết minh số 2.5 của báo cáo tài chính là giả định hoạt động liên tục. Cụ thể, Cảng Phước An cho biết khả năng tiếp tục duy trì hoạt động kinh doanh trong tương lai phụ thuộc vào lợi nhuận từ hoạt động đầu tư, tính khả thi của các dự án và/hoặc việc tiếp tục nhận được hỗ trợ tài chính từ cổ đông và bên cho vay. Dù vậy, ban lãnh đạo vẫn đánh giá việc lập báo cáo tài chính trên cơ sở hoạt động liên tục là phù hợp, dựa trên triển vọng ghi nhận doanh thu từ hoạt động cho thuê đất tại Khu công nghiệp Phước An.
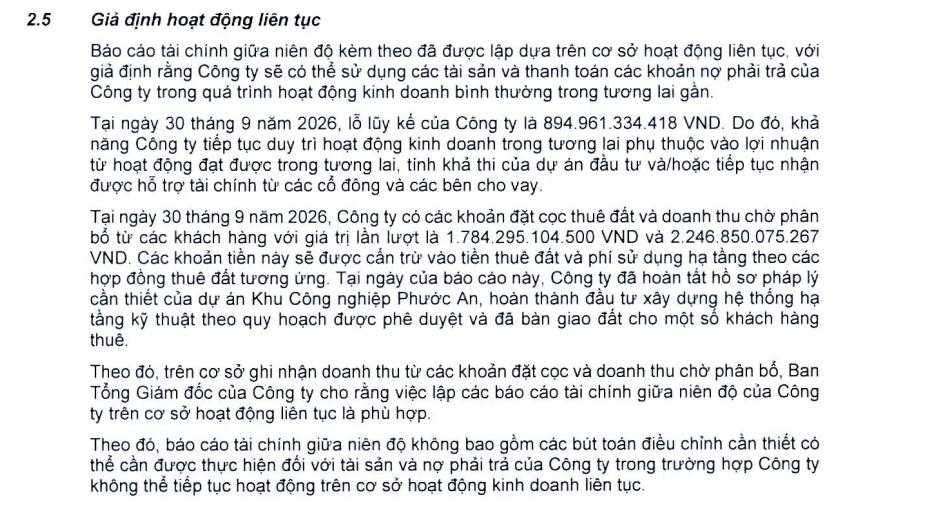
Theo báo cáo, tại ngày 30/9/2026, PAP ghi nhận các khoản đặt cọc thuê đất trị giá hơn 1.784,3 tỷ đồng và doanh thu chờ phân bổ từ khách hàng gần 2.246,9 tỷ đồng. Các khoản tiền này được cấn trừ vào tiền thuê đất và phí sử dụng hạ tầng theo các hợp đồng thuê đất tương ứng. Doanh nghiệp cũng cho biết đã hoàn tất hồ sơ pháp lý cần thiết của dự án Khu công nghiệp Phước An, hoàn thành đầu tư xây dựng hệ thống hạ tầng kỹ thuật theo quy hoạch được phê duyệt và bàn giao đất cho một số khách hàng thuê.
Liên quan đến các giao dịch với bên liên quan, PAP ghi nhận khoản phải trả ngắn hạn khác hơn 885,4 tỷ đồng đối với Công ty CP Khu công nghiệp Tín Nghĩa – Phương Đông, chủ yếu liên quan đến tiền đặt cọc thuê đất, tăng nhẹ so với mức 880 tỷ đồng đầu năm. Bên cạnh đó, doanh nghiệp ghi nhận gần 629,6 tỷ đồng doanh thu chờ phân bổ đối với Công ty CP Sonadezi Giang Điền, liên quan đến hoạt động thuê đất và sử dụng hạ tầng. Khoản doanh thu này chưa được ghi nhận toàn bộ vào kết quả kinh doanh trong kỳ.
Theo đánh giá của ban lãnh đạo, triển vọng ghi nhận doanh thu từ các hợp đồng cho thuê đất và sử dụng hạ tầng là cơ sở để doanh nghiệp tiếp tục áp dụng giả định hoạt động liên tục khi lập báo cáo tài chính. Tuy nhiên, việc ghi nhận doanh thu trong các kỳ tiếp theo và khả năng chuyển hóa thành lợi nhuận thực tế vẫn là yếu tố cần theo dõi. Đặc biệt, trong bối cảnh Cảng Phước An đã trải qua 8 quý thua lỗ liên tiếp, đang gánh khoản nợ vay gần 9.500 tỷ đồng và dòng tiền kinh doanh âm gần 6.000 tỷ đồng sau 9 tháng, hiệu quả khai thác cảng và tiến độ ghi nhận doanh thu từ Khu công nghiệp Phước An sẽ có vai trò quan trọng đối với khả năng cải thiện tình hình tài chính của doanh nghiệp.
Vương Anh