VBSE: Nhóm ngân hàng và cổ phiếu đầu ngành có thể chịu áp lực bán từ khối ngoại
Dư địa bán tại VIC, VHM giảm mạnh, áp lực có thể chuyển sang nhóm vốn hóa lớn
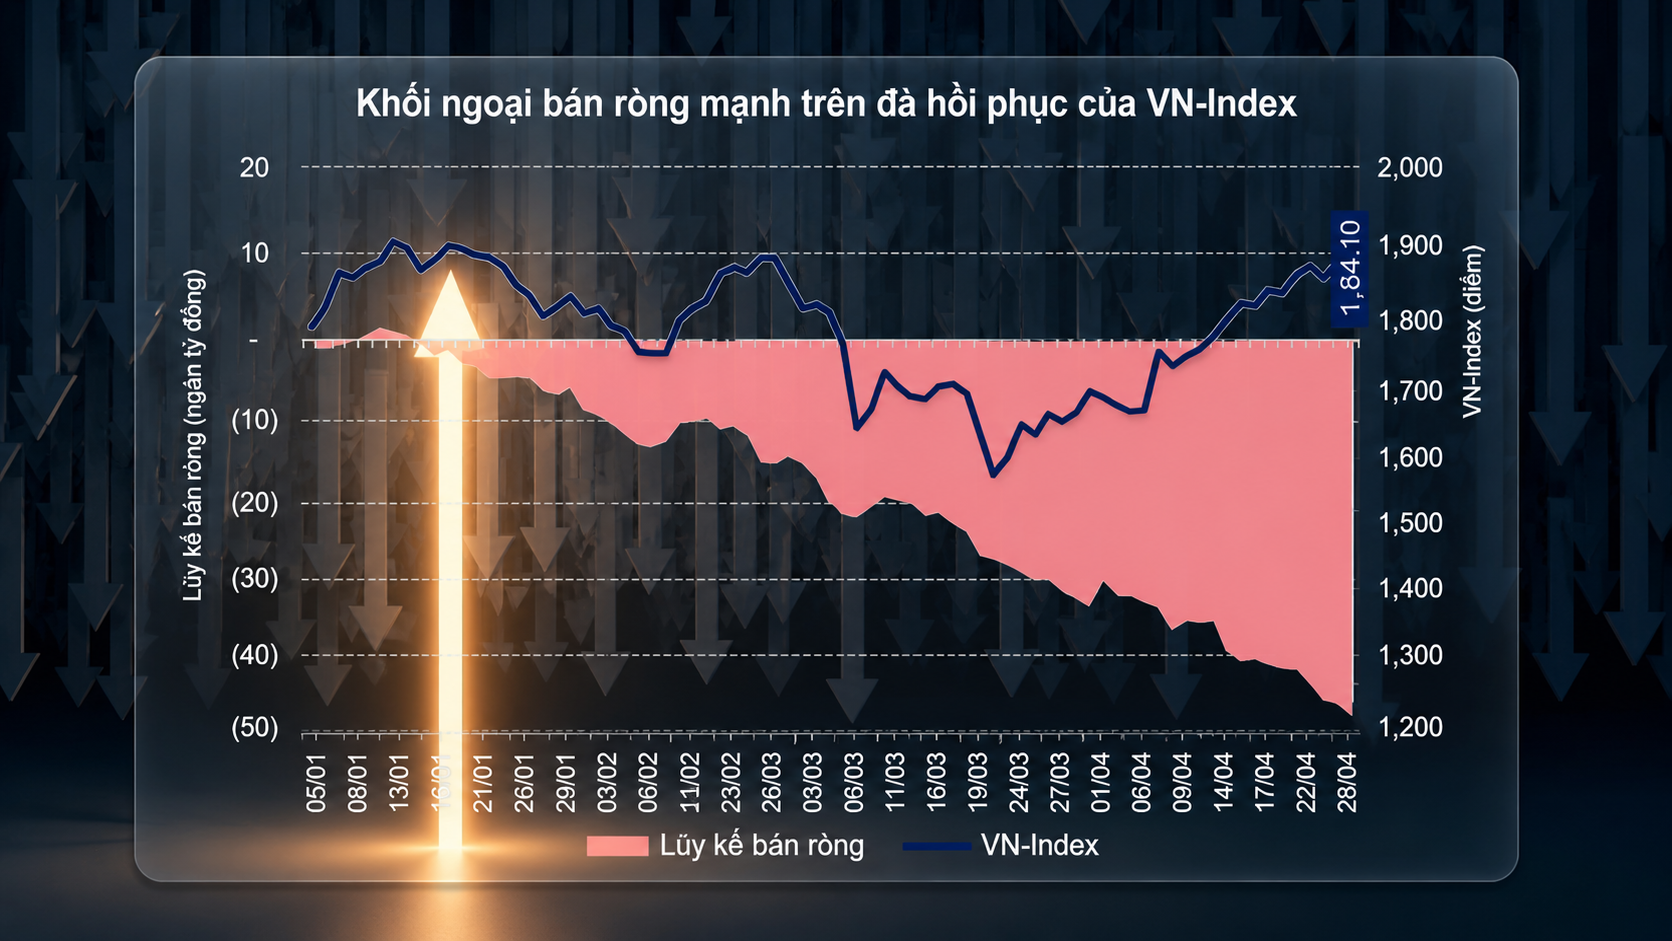
Trong báo cáo phân tích mới nhất về hoạt động giao dịch của nhà đầu tư nước ngoài, Công ty CP Chứng khoán VietinBank (VBSE, mã CTS) cho rằng chu kỳ bán ròng trên thị trường chứng khoán Việt Nam đã đi qua một phần đáng kể.
Hai cổ phiếu từng chịu áp lực lớn nhất trong 12 tháng gần đây là VIC và VHM đã ghi nhận mức giảm mạnh về quy mô sở hữu nước ngoài.
Theo ước tính của VBSE, khối ngoại đã bán khoảng 3/4 lượng nắm giữ thuộc phạm vi tính toán tại hai mã này. Sau quá trình giảm tỷ trọng mạnh, giá trị bán ròng còn lại tại VIC và VHM cộng lại chỉ vào khoảng 4.200 tỷ đồng.
Điều này đồng nghĩa dư địa bán tiếp tại hai cổ phiếu từng là tâm điểm của dòng vốn ngoại đã thu hẹp đáng kể so với giai đoạn trước.
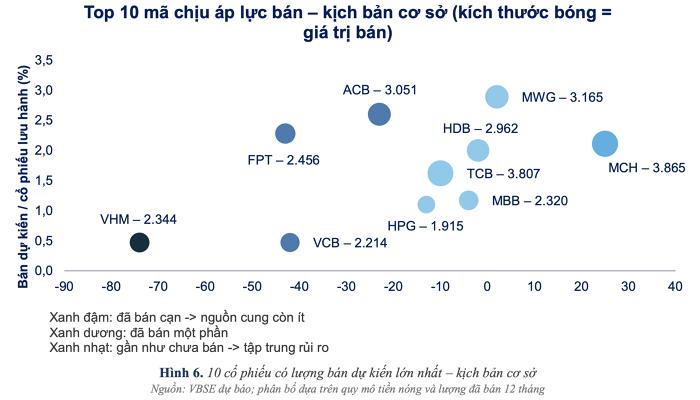
Ở chiều ngược lại, một số ngân hàng tư nhân quy mô lớn như TCB, MBB, HDB cùng các doanh nghiệp đầu ngành gồm MWG và HPG vẫn duy trì lượng sở hữu nước ngoài tương đối lớn và chưa trải qua quá trình giảm tỷ trọng mạnh tương tự.
Theo VBSE, nếu hoạt động tái cơ cấu danh mục của nhà đầu tư nước ngoài tiếp tục, đây có thể trở thành nhóm cổ phiếu chịu áp lực bán lớn hơn trong giai đoạn tiếp theo.
Trong kịch bản cơ sở, 10 cổ phiếu được VBSE đưa vào tính toán chiếm khoảng 55% lượng bán ròng còn lại.
MWG, ACB, FPT, MCH và HDB là những mã có khối lượng bán dự kiến lớn nhất nếu so với tổng lượng cổ phiếu đang lưu hành, với tỷ lệ từ 2% trở lên.
Điểm chung của phần lớn các mã này là vốn hóa và thanh khoản lớn, đồng thời thường xuất hiện trong danh mục của các tổ chức đầu tư cũng như nhóm cổ phiếu được cấp margin tại các công ty chứng khoán.
Do đó, kể cả khi áp lực bán ròng trên toàn thị trường giảm xuống, một số cổ phiếu riêng lẻ vẫn có thể chịu sức ép đáng kể nếu nguồn cung tập trung trong thời gian ngắn.
Dòng tiền nội có khả năng hấp thụ, rủi ro tập trung ở tốc độ bán ròng
Dù vậy, VBSE đánh giá thị trường trong nước vẫn có khả năng hấp thụ phần lớn lượng bán còn lại nếu giao dịch diễn ra tương đối đều theo thời gian.
Theo kịch bản cơ sở của công ty chứng khoán, lượng bán ròng dự kiến chỉ tương đương khoảng 2,6% thanh khoản bình quân mỗi phiên. Ngay cả khi lấy mức thanh khoản tháng 9/2026 - thấp nhất kể từ đầu năm 2025 - làm cơ sở, tỷ lệ này vẫn chưa ở mức quá lớn.
Cơ sở cho nhận định trên là dòng tiền trong nước đã hấp thụ khoảng 365.200 tỷ đồng giá trị bán ròng của khối ngoại trong hơn ba năm qua.
Trong khi đó, số lượng tài khoản chứng khoán của nhà đầu tư cá nhân đã vượt 14 triệu. Lượng bán ròng dự kiến còn lại chỉ tương đương khoảng 14% quy mô dòng vốn ngoại mà thị trường đã hấp thụ trước đó.
Ngoài ra, giao dịch của nhà đầu tư nước ngoài hiện chỉ chiếm khoảng 11% tổng giá trị giao dịch toàn thị trường, cho thấy vai trò ngày càng lớn của dòng vốn trong nước trong việc định hình cung cầu.
Tuy nhiên, VBSE cho rằng rủi ro quan trọng không nằm ở tổng giá trị còn lại, mà ở tốc độ bán.
Thanh khoản thị trường đã suy giảm trong bốn tháng liên tiếp, trong khi dư nợ margin tăng lên. Trong bối cảnh đó, nếu khối ngoại đẩy mạnh bán ra trong một khoảng thời gian ngắn, cung cầu có thể mất cân đối cục bộ tại một số cổ phiếu.
Đặc biệt, nếu giá trị bán ròng qua khớp lệnh vượt 8% thanh khoản trong nhiều tuần liên tiếp, áp lực giảm giá có thể kích hoạt các hoạt động bán giải chấp.
Khi đó, tác động lên thị trường có thể lớn hơn nhiều so với quy mô bán trực tiếp của nhà đầu tư nước ngoài, do hiệu ứng giảm giá và margin tạo thêm nguồn cung mới.
Một yếu tố khác cần phân biệt là cơ cấu giao dịch của khối ngoại. Theo VBSE, phần đáng kể lượng bán gần đây được thực hiện qua giao dịch thỏa thuận với khối lượng lớn. Hình thức này ít tạo áp lực trực tiếp lên giá khớp lệnh hơn so với bán trực tiếp trên sàn.
Vì vậy, chỉ nhìn vào tổng giá trị bán ròng có thể chưa phản ánh đầy đủ áp lực thực tế đối với giá cổ phiếu. Tốc độ bán qua khớp lệnh và mức độ tập trung tại từng mã mới là những chỉ báo cần theo dõi sát hơn.
Về chiến lược, VBSE cho rằng giai đoạn cuối của chu kỳ bán ròng có thể mở ra cơ hội tích lũy với nhà đầu tư dài hạn, song khó xác định chính xác thời điểm dòng vốn ngoại đảo chiều. Do đó, việc giải ngân từng phần được ưu tiên hơn so với đưa toàn bộ vốn vào thị trường cùng lúc.
Những cổ phiếu đã trải qua quá trình giảm mạnh sở hữu nước ngoài cũng có thể được cân nhắc, do áp lực cung từ khối ngoại đã thu hẹp.
Với nhà đầu tư sử dụng margin, công ty chứng khoán khuyến nghị kiểm soát tỷ lệ vay, đặc biệt ở những cổ phiếu vẫn còn lượng sở hữu nước ngoài lớn và có khả năng tiếp tục bị bán.
Trong khi đó, nhà đầu tư ngắn hạn cần theo dõi riêng dòng bán qua khớp lệnh, thay vì chỉ nhìn vào con số bán ròng tổng hợp. Trong giai đoạn thanh khoản chưa phục hồi mạnh, tốc độ và mức độ tập trung của nguồn cung ngoại có thể vẫn là yếu tố tạo biến động đáng kể cho từng cổ phiếu.
Duy Khánh