Ngành điện tăng trưởng trái chiều: Nhiệt điện khởi sắc, thủy điện phân hóa
Kết quả kinh doanh quý III/2026 của các doanh nghiệp điện ghi nhận sự khác biệt rõ nét giữa các nhóm nguồn phát. POW, PGV tăng trưởng lợi nhuận đột biến, trong khi một số doanh nghiệp thủy điện vẫn ghi nhận lợi nhuận giảm so với cùng kỳ.
Theo Tập đoàn Điện lực Việt Nam (EVN), sản lượng điện sản xuất và nhập khẩu toàn hệ thống trong tháng 9 đạt gần 30 tỷ kWh, tăng 9,2% so với cùng kỳ năm trước. Lũy kế 9 tháng đầu năm 2026, sản lượng điện toàn hệ thống đạt xấp xỉ 266 tỷ kWh, tăng 9,3%.
Trong cơ cấu nguồn điện, nhiệt điện than tiếp tục chiếm tỷ trọng lớn nhất với khoảng 133 tỷ kWh, tương đương 50% tổng sản lượng. Thủy điện đứng thứ hai với hơn 68 tỷ kWh, chiếm gần 26%. Năng lượng tái tạo đạt 33,6 tỷ kWh, tương đương 13%, trong khi điện tua bin khí đóng góp khoảng 20 tỷ kWh, chiếm 7,7%.
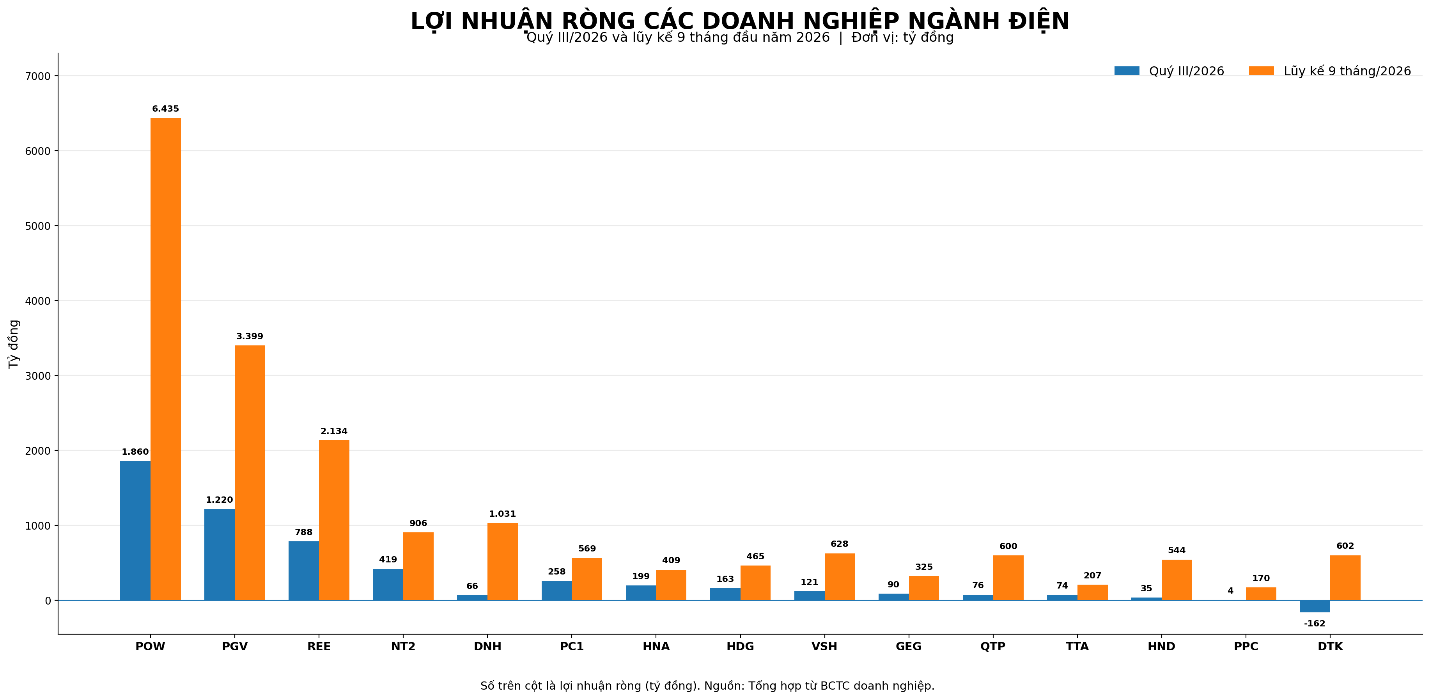
Cơ cấu huy động nguồn điện có sự khác biệt giữa các nhóm phát điện đã tác động đến kết quả kinh doanh của doanh nghiệp. Tuy nhiên, mức tăng trưởng lợi nhuận không chỉ phụ thuộc vào sản lượng điện thương phẩm mà còn chịu ảnh hưởng từ doanh thu tài chính, chi phí lãi vay và các khoản thu nhập, hoàn nhập phát sinh riêng trong kỳ.
Thủy điện phân hóa, có doanh nghiệp tăng lãi gần 75%
Trong nhóm thủy điện, kết quả kinh doanh quý III ghi nhận diễn biến trái chiều. CTCP Cơ Điện Lạnh (mã chứng khoán: REE) đạt doanh thu thuần khoảng 3.270 tỷ đồng, tăng 28% so với cùng kỳ. Lợi nhuận ròng đạt 788 tỷ đồng, tăng 17%.
Động lực tăng trưởng của REE đến từ cả mảng năng lượng và cơ điện lạnh. Theo giải trình của doanh nghiệp, một số dự án cơ điện lạnh được nghiệm thu, hoàn thành trong quý, đóng góp thêm 686 tỷ đồng doanh thu.
Riêng mảng điện đóng góp thêm 44 tỷ đồng lợi nhuận, trong đó có khoản thu từ hoạt động thoái vốn tại CTCP Thủy điện Sử Pán 2. Lũy kế 9 tháng đầu năm, REE ghi nhận 2.134 tỷ đồng lợi nhuận ròng, tăng 12% so với cùng kỳ.
CTCP Điện Gia Lai (mã chứng khoán: GEG) cũng có quý kinh doanh tích cực hơn so với cùng kỳ. Doanh thu thuần đạt gần 722 tỷ đồng, tăng 7,5%; lợi nhuận ròng thuộc cổ đông công ty mẹ đạt gần 90 tỷ đồng, tăng khoảng 20%, nhờ doanh thu bán điện cải thiện.
Dù vậy, kết quả riêng quý III chưa đủ bù đắp mức giảm trong những quý trước. Sau 9 tháng, lợi nhuận ròng của GEG chỉ đạt khoảng 325 tỷ đồng, giảm 48% so với cùng kỳ. Nguyên nhân chủ yếu là nền so sánh cao của năm trước, khi doanh nghiệp ghi nhận khoản doanh thu hồi tố từ Nhà máy Điện gió Tân Phú Đông 1 sau khi hoàn tất đàm phán giá bán điện chính thức.
Trong khi đó, CTCP Thủy điện Đa Nhim - Hàm Thuận - Đa Mi (mã chứng khoán: DNH) đạt lợi nhuận ròng khoảng 366 tỷ đồng trong quý III, tăng gần 75% so với cùng kỳ. Trái chiều, CTCP Thủy điện Hủa Na (mã chứng khoán: HNA) ghi nhận lợi nhuận gần 200 tỷ đồng, giảm 19%.
Nhiệt điện khởi sắc, POW và PGV tăng trưởng đột biến
Ở nhóm nhiệt điện, nhiều doanh nghiệp ghi nhận kết quả kinh doanh tích cực hơn, trong đó nổi bật là Tổng công ty Điện lực Dầu khí Việt Nam (mã chứng khoán: POW) và Tổng công ty Phát điện 3 - CTCP (mã chứng khoán: PGV).
POW ghi nhận doanh thu thuần quý III đạt khoảng 16.772 tỷ đồng, tăng hơn gấp đôi so với cùng kỳ. Lợi nhuận ròng đạt khoảng 1.860 tỷ đồng, tăng 130%.
Ngoài doanh thu bán điện cải thiện, kết quả kinh doanh của POW còn được hỗ trợ bởi hoạt động tài chính. Lợi nhuận từ mảng này tăng khoảng 98 tỷ đồng, chủ yếu nhờ thu nhập lãi tiền gửi ngân hàng tăng, dù chi phí lãi vay cũng gia tăng.
Một yếu tố khác đóng góp vào mức tăng lợi nhuận là khoản hoàn nhập dự phòng phải thu liên quan đến hoạt động vận hành, bảo dưỡng (O&M) tại Cà Mau. Khoản hoàn nhập này giúp giảm chi phí quản lý doanh nghiệp trong kỳ. Lũy kế 9 tháng đầu năm, POW đạt khoảng 6.435 tỷ đồng lợi nhuận ròng, gấp gần 3,5 lần cùng kỳ năm trước.
Một trường hợp tăng trưởng mạnh khác là PGV. Doanh thu thuần quý III đạt gần 11.963 tỷ đồng, tăng 43%, trong khi lợi nhuận đạt khoảng 1.220 tỷ đồng, gấp hơn 7 lần cùng kỳ.
Theo giải trình của doanh nghiệp, sản lượng điện bán tăng khoảng 1,25 tỷ kWh so với cùng kỳ là một trong những yếu tố thúc đẩy kết quả kinh doanh. Bên cạnh đó, doanh thu tài chính tăng mạnh và chi phí tài chính giảm cũng góp phần cải thiện lợi nhuận, đặc biệt nhờ diễn biến tích cực của chênh lệch tỷ giá.
Sau 9 tháng, lợi nhuận của PGV đạt khoảng 3.399 tỷ đồng, tăng 197% so với cùng kỳ.
Tại CTCP Nhiệt điện Quảng Ninh (mã chứng khoán: QTP), doanh thu thuần quý III đạt 2.815 tỷ đồng, tăng 37%. Lợi nhuận sau thuế đạt gần 76 tỷ đồng, tăng 129% so với cùng kỳ, chủ yếu nhờ sản lượng điện thương phẩm cải thiện. Lũy kế 9 tháng, lợi nhuận sau thuế của doanh nghiệp đạt khoảng 600 tỷ đồng, tăng 51%.
CTCP Điện lực Dầu khí Nhơn Trạch 2 (mã chứng khoán: NT2) cũng ghi nhận kết quả tăng trưởng tích cực. Doanh thu thuần quý III đạt khoảng 2.807 tỷ đồng, tăng 46%; lợi nhuận ròng đạt gần 419 tỷ đồng, tăng khoảng 95%.
Theo giải trình của doanh nghiệp, doanh thu bán điện cải thiện là động lực chính thúc đẩy lợi nhuận tăng trưởng. Tính chung 9 tháng đầu năm, NT2 đạt khoảng 906 tỷ đồng lợi nhuận ròng, tăng 57% so với cùng kỳ.
Như vậy, mức tăng trưởng lợi nhuận của các doanh nghiệp điện trong quý III không hoàn toàn đến từ sự cải thiện của hoạt động phát điện. Với POW và PGV, doanh thu tài chính, chi phí tài chính và các khoản hoàn nhập, biến động tỷ giá cũng có đóng góp đáng kể. Trong khi đó, REE còn được hỗ trợ từ mảng cơ điện lạnh và hoạt động thoái vốn.
Sự khác biệt giữa kết quả quý riêng lẻ và số liệu lũy kế 9 tháng tại GEG cũng cho thấy mức tăng lợi nhuận trong một quý chưa phản ánh đầy đủ xu hướng kinh doanh của doanh nghiệp.
Bắc Nam