NT2 báo lãi gần gấp đôi trong quý III, chi phí khấu hao giảm mạnh
Sản lượng điện tăng 48%, chi phí khấu hao giảm 134 tỷ đồng
Công ty CP Điện lực Dầu khí Nhơn Trạch 2 (HoSE: NT2) ghi nhận kết quả kinh doanh tăng trưởng mạnh trong quý III/2026, với doanh thu đạt 2.807 tỷ đồng, tăng 46% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 419 tỷ đồng, tăng 95% so với mức 214 tỷ đồng của quý III/2025.
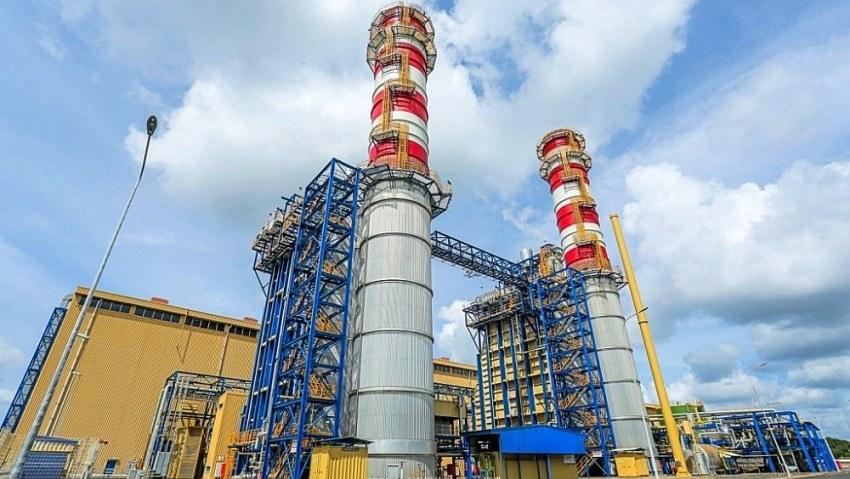
Theo đánh giá của Chứng khoán Vietcap, kết quả này được hỗ trợ bởi sản lượng điện thương phẩm gia tăng, chi phí khấu hao giảm mạnh khi các tài sản cố định chính đã hết thời gian khấu hao, cùng với sự cải thiện của nguồn thu tài chính.
Trong quý III/2026, sản lượng điện thương phẩm của NT2 đạt 1.161 triệu kWh, tăng 48% so với mức 787 triệu kWh cùng kỳ năm trước. Sản lượng điện hợp đồng (Qc) cũng tăng 24%, từ 865 triệu kWh lên 1.073 triệu kWh.
Sản lượng điện gia tăng là yếu tố chính thúc đẩy doanh thu của doanh nghiệp trong kỳ. Tuy nhiên, giá bán điện bình quân đạt 2.418 đồng/kWh, giảm khoảng 1% so với cùng kỳ. Trong khi đó, giá khí bình quân theo ước tính của Vietcap tăng 8%, từ 9,2 USD/MMBTU lên 10 USD/MMBTU.
Mặc dù chịu tác động từ giá nhiên liệu tăng, lợi nhuận gộp của NT2 vẫn cải thiện mạnh. Cụ thể, doanh nghiệp ghi nhận 490 tỷ đồng lợi nhuận gộp trong quý III, tăng 139% so với mức 205 tỷ đồng của cùng kỳ năm trước. Giá vốn hàng bán tăng 34%, thấp hơn tốc độ tăng 46% của doanh thu.
Một trong những yếu tố hỗ trợ kết quả kinh doanh là chi phí khấu hao giảm đáng kể. Theo Vietcap, chi phí khấu hao của NT2 trong quý III giảm 134 tỷ đồng, tương đương 78% so với cùng kỳ, do các tài sản cố định chính của nhà máy đã hết thời gian khấu hao.
Bên cạnh hoạt động sản xuất điện, nguồn thu tài chính cũng đóng góp vào mức tăng trưởng lợi nhuận. Trong quý III, NT2 ghi nhận 92 tỷ đồng thu nhập tài chính, tăng 89% so với mức 49 tỷ đồng cùng kỳ.
Ở chiều ngược lại, chi phí tài chính tăng từ 16 tỷ đồng lên 27 tỷ đồng. Chi phí quản lý doanh nghiệp cũng tăng lên 29 tỷ đồng, trong khi cùng kỳ năm trước chỉ ở mức khoảng 1 tỷ đồng.
Theo Vietcap, chi phí quản lý trong quý III/2025 ở mức thấp một phần do NT2 ghi nhận khoản hoàn nhập dự phòng 24 tỷ đồng liên quan đến các khoản phải thu khó đòi.
Ngoài ra, thuế suất thuế thu nhập doanh nghiệp hiệu dụng tăng lên mức 20% trong năm 2026 cũng ảnh hưởng đến kết quả lợi nhuận sau thuế.
Sau khi tính đến các khoản chi phí, NT2 ghi nhận lợi nhuận trước thuế quý III đạt 524 tỷ đồng, tăng 119% so với cùng kỳ. Lợi nhuận sau thuế đạt 419 tỷ đồng, gần gấp đôi mức thực hiện của quý III/2025.
Lãi hơn 900 tỷ đồng sau 9 tháng, Vietcap xem xét nâng dự báo lợi nhuận
Kết quả kinh doanh quý III tiếp tục đóng góp vào mức tăng trưởng của NT2 trong 9 tháng đầu năm 2026. Lũy kế 9 tháng, sản lượng điện thương phẩm của doanh nghiệp đạt 3.301 triệu kWh, tăng 53% so với cùng kỳ năm trước. Sản lượng điện hợp đồng đạt 2.945 triệu kWh, tăng 20%.
Nhờ sản lượng điện cải thiện, doanh thu 9 tháng của NT2 đạt 7.803 tỷ đồng, tăng 44% so với mức 5.436 tỷ đồng cùng kỳ năm 2025.
Trong khi đó, lợi nhuận gộp đạt 1.065 tỷ đồng, tăng 73%. Lợi nhuận từ hoạt động kinh doanh đạt 976 tỷ đồng, tăng 70% so với cùng kỳ.
Nguồn thu tài chính tiếp tục tăng mạnh, đạt 226 tỷ đồng, cao hơn 92% so với mức 118 tỷ đồng của 9 tháng năm trước. Ngược lại, chi phí tài chính tăng 42%, lên 68 tỷ đồng; chi phí quản lý doanh nghiệp tăng 117%, lên 89 tỷ đồng.
Tính chung 9 tháng đầu năm, NT2 ghi nhận lợi nhuận trước thuế 1.132 tỷ đồng, tăng 75% so với cùng kỳ. Lợi nhuận sau thuế đạt 906 tỷ đồng, tăng 57% so với mức 577 tỷ đồng của cùng kỳ năm trước.
Theo phân tích của Vietcap, bên cạnh sản lượng điện tăng trưởng, việc giảm chi phí khấu hao tiếp tục là yếu tố hỗ trợ lợi nhuận của NT2. Trong 9 tháng, chi phí khấu hao giảm 401 tỷ đồng, tương đương 78% so với cùng kỳ do các tài sản cố định chính đã hết thời gian khấu hao.
Đồng thời, doanh nghiệp cũng ghi nhận chi phí sửa chữa, bảo dưỡng tăng 10% so với cùng kỳ. Vietcap cho biết NT2 đã áp dụng chính sách trích lập dự phòng trước cho chi phí sửa chữa lớn trong kết quả kinh doanh 9 tháng, thay vì phương pháp phân bổ được sử dụng trong báo cáo bán niên chưa kiểm toán.
Bên cạnh những yếu tố hỗ trợ, hoạt động kinh doanh của NT2 vẫn chịu ảnh hưởng từ biến động giá bán điện và giá nhiên liệu.
Trong 9 tháng, giá bán điện bình quân đạt 2.364 đồng/kWh, giảm 6% so với cùng kỳ. Ngược lại, giá khí bình quân theo ước tính của Vietcap tăng 6%, lên 10 USD/MMBTU.
Ngoài ra, kết quả cùng kỳ năm 2025 có ghi nhận khoản doanh thu bồi thường liên quan đến 300 triệu kWh sản lượng điện hợp đồng không được huy động. Yếu tố này cũng được Vietcap đề cập khi đánh giá mức tăng trưởng lợi nhuận của NT2 trong năm nay.
Về triển vọng cả năm, Vietcap cho biết lợi nhuận sau thuế cốt lõi của NT2 trong 9 tháng đạt 908 tỷ đồng, tăng 63% so với cùng kỳ và hoàn thành 87% dự báo năm 2026 của đơn vị phân tích.
Trước đó, Vietcap dự báo lợi nhuận sau thuế cốt lõi cả năm 2026 của NT2 đạt 1.047 tỷ đồng, tăng 18% so với năm 2025.
Với kết quả đạt được sau 9 tháng, Vietcap nhận thấy khả năng điều chỉnh tăng dự báo lợi nhuận năm 2026 của NT2, song cho biết vẫn cần thêm đánh giá chi tiết trước khi đưa ra thay đổi.
Duy Khánh