Hòa Phát áp đảo thị trường thép xây dựng, Hoa Sen thống lĩnh tôn mạ
Hòa Phát chiếm 35,03% thị phần thép xây dựng và 32,3% thị phần ống thép trong 9 tháng đầu năm 2026. Trong khi đó, Hoa Sen dẫn đầu phân khúc tôn mạ với 27,5% thị phần, bỏ xa các doanh nghiệp còn lại.
Theo báo cáo thị trường thép trong nước tháng 10/2026 của Hiệp hội Thép Việt Nam (VSA), trong 9 tháng đầu năm, sản lượng thép thành phẩm của các doanh nghiệp thành viên đạt 27,84 triệu tấn, tăng 16,5% so với cùng kỳ năm trước. Lượng bán hàng đạt 27,73 triệu tấn, tăng 19,2%.
Trong 3 phân khúc thép xây dựng, tôn mạ kim loại và sơn phủ màu, ống thép, thị phần giữa các doanh nghiệp có sự phân hóa rõ rệt. Hòa Phát (mã chứng khoán: HPG) giữ vị trí dẫn đầu ở thép xây dựng và ống thép, còn Hoa Sen (mã chứng khoán: HSG) chiếm ưu thế trong lĩnh vực tôn mạ.
Hòa Phát chiếm hơn 35% thị phần thép xây dựng
Thép xây dựng là phân khúc có lượng tiêu thụ lớn nhất trong ba nhóm sản phẩm, với sản lượng bán hàng đạt 11,64 triệu tấn trong 9 tháng đầu năm 2026, tăng 19,6% so với cùng kỳ năm 2025.
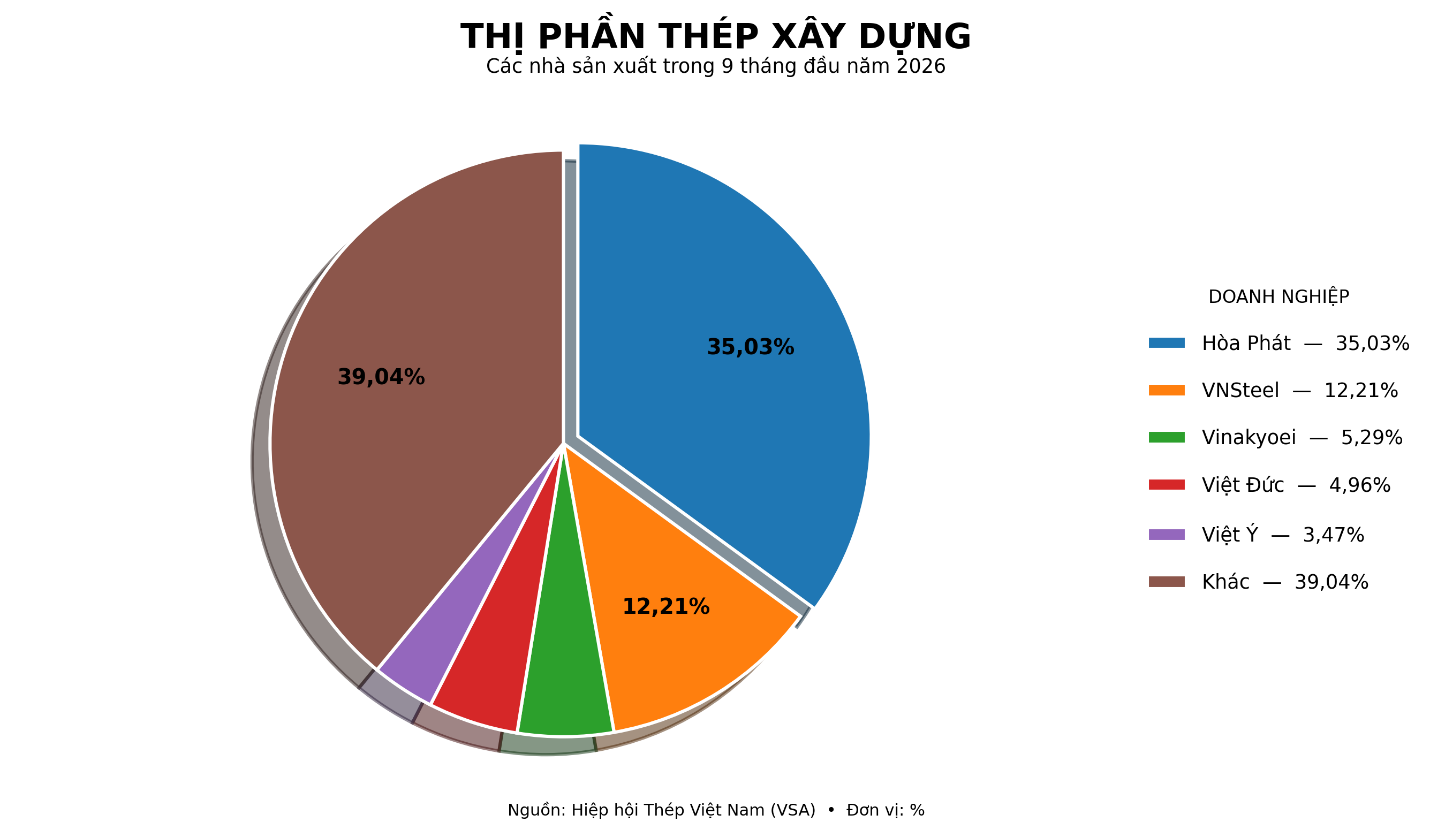
Hòa Phát dẫn đầu với sản lượng bán hàng 4,08 triệu tấn, tương ứng 35,03% thị phần. Khoảng cách với doanh nghiệp đứng thứ hai là VNSteel khá lớn khi thị phần của Hòa Phát cao gấp gần 2,9 lần.
Cụ thể, VNSteel đạt lượng bán hàng 1,42 triệu tấn, chiếm 12,21% thị phần. Các vị trí tiếp theo thuộc về Vinakyoei với 5,29%, Việt Đức với 4,96% và Việt Ý với 3,47%.
Như vậy, 5 doanh nghiệp dẫn đầu chiếm khoảng 61% thị trường thép xây dựng. Gần 39% còn lại thuộc về nhóm các nhà sản xuất khác.
Xét về sản xuất, Hòa Phát đạt hơn 4,17 triệu tấn thép xây dựng trong 9 tháng, cao nhất trong nhóm doanh nghiệp được thống kê. Lượng bán hàng đạt hơn 4,07 triệu tấn, thấp hơn sản lượng sản xuất khoảng 96.400 tấn.
Trong khi sức tiêu thụ tăng, VSA ghi nhận cạnh tranh trên thị trường vẫn ở mức cao. Giá bán thép xây dựng tương đối ổn định, với thép cuộn dao động 14.800-15.100 đồng/kg, thép cây ở mức 14.950-15.400 đồng/kg.
Hoa Sen dẫn đầu phân khúc tôn mạ
Ở phân khúc tôn mạ kim loại và sơn phủ màu, Hoa Sen giữ vị trí số một với sản lượng bán hàng 987.819 tấn trong 9 tháng đầu năm, tương ứng 27,5% thị phần.
Nam Kim (mã chứng khoán: NKG) đứng thứ hai với 589.487 tấn, chiếm 16,4%. Tôn Đông Á xếp tiếp theo với 548.981 tấn, tương ứng 15,3%.
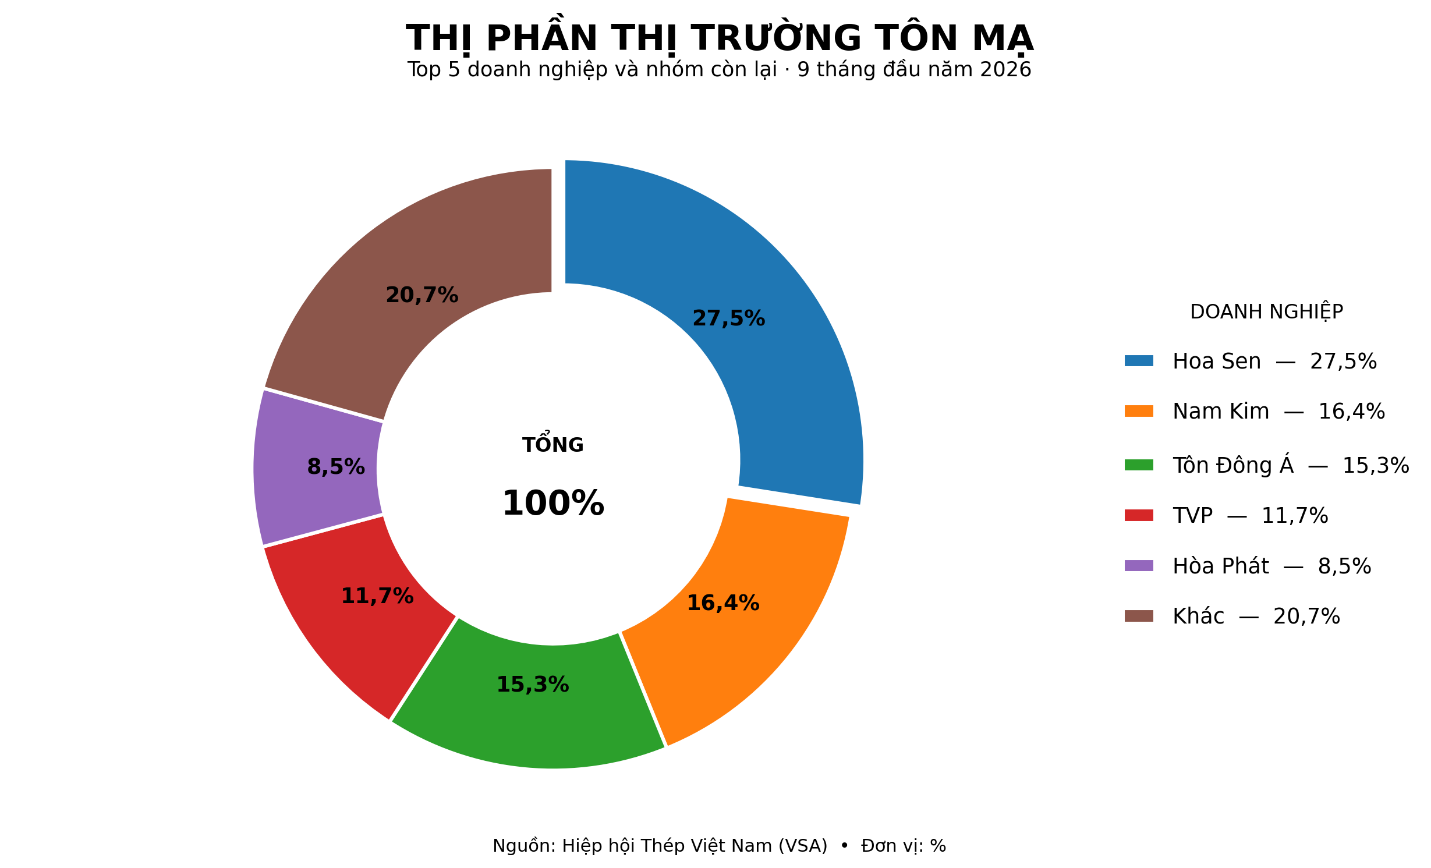
Khoảng cách thị phần giữa Hoa Sen và Nam Kim là 11,1 điểm phần trăm. Tổng cộng, 5 doanh nghiệp dẫn đầu chiếm gần 79% lượng bán hàng toàn phân khúc.
Tuy nhiên, đây cũng là nhóm sản phẩm ghi nhận diễn biến kém tích cực hơn về tiêu thụ. Tổng lượng bán hàng tôn mạ trong 9 tháng đạt gần 3,6 triệu tấn, giảm 1,8% so với cùng kỳ năm trước.
Việc Hoa Sen duy trì vị trí dẫn đầu diễn ra trong bối cảnh thị trường tôn mạ chưa ghi nhận tăng trưởng về sản lượng bán hàng. Trong khi đó, Nam Kim và Tôn Đông Á tiếp tục cạnh tranh ở nhóm doanh nghiệp có thị phần lớn thứ hai và thứ ba.
Hòa Phát tiếp tục dẫn đầu thị trường ống thép
Ở phân khúc ống thép, tổng lượng bán hàng trong 9 tháng đầu năm 2026 đạt hơn 2,11 triệu tấn, tăng 3,2% so với cùng kỳ.
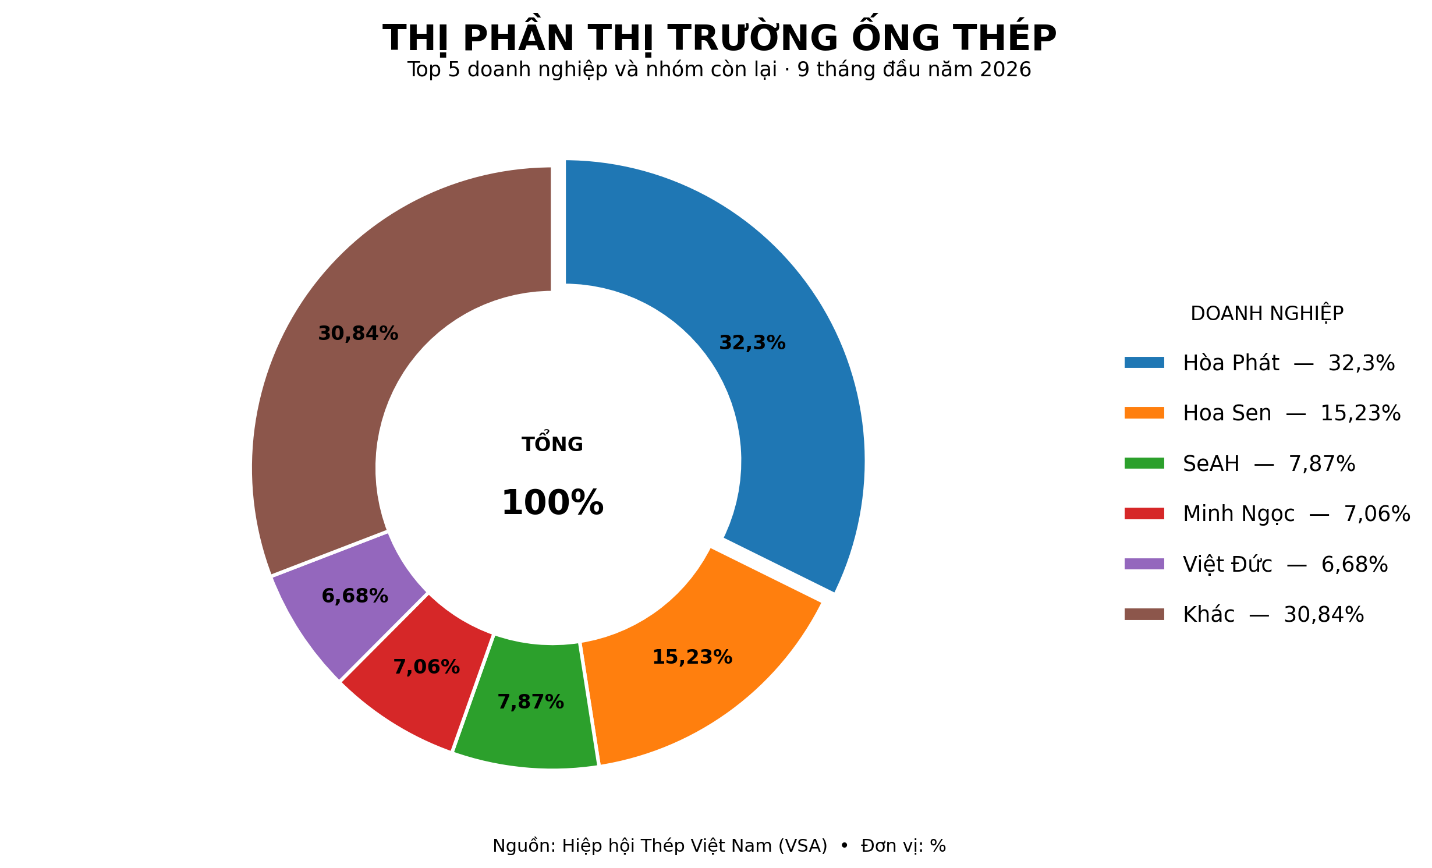
Hòa Phát tiếp tục đứng đầu với sản lượng bán hàng 681.621 tấn, chiếm 32,3% thị phần. Con số này cao hơn hai lần so với Hoa Sen, doanh nghiệp đứng thứ hai với 321.354 tấn, tương ứng 15,23%.
Các vị trí tiếp theo thuộc về SeAH với 166.145 tấn, chiếm 7,87%; Minh Ngọc với 149.018 tấn, tương ứng 7,06%; và Việt Đức với 141.050 tấn, chiếm 6,68%.
Tổng thị phần của 5 doanh nghiệp dẫn đầu đạt khoảng 69%, phần còn lại thuộc về nhóm các nhà sản xuất khác.
Như vậy, Hòa Phát hiện diện trong top 5 ở cả ba phân khúc thép được VSA thống kê, đồng thời giữ vị trí dẫn đầu ở hai nhóm sản phẩm. Trong khi đó, Hoa Sen có lợi thế rõ rệt ở tôn mạ và đứng thứ hai ở thị trường ống thép.
Theo nhận định của VSA, thị trường thép trong quý IV/2026 dự kiến tiếp tục tăng trưởng tích cực, trong đó nhu cầu thép xây dựng có thể cải thiện so với các tháng trước. Giá bán thép xây dựng có xu hướng điều chỉnh trong bối cảnh giá nguyên liệu đầu vào tăng.
Duy Khánh