Giàu nguyên liệu nhưng thiếu "Sếu đầu đàn": Bài toán cay đắng của ngành xe điện Indonesia
Giới phân tích Indonesia chỉ ra nghịch lý: đất nước họ có tất cả từ đất hiếm, nhà máy BYD đến sức mua khổng lồ, nhưng thứ họ thiếu duy nhất lại là năng lực tạo ra một thương hiệu ô tô của riêng mình - điều Việt Nam đã làm chủ và dẫn dắt thị trường.
Khoảng trống lớn của thị trường xe điện Indonesia
Nền kinh tế lớn nhất Đông Nam Á sở hữu tài nguyên nickel dồi dào, quy mô thị trường gần 300 triệu dân cùng ngành công nghiệp ô tô có truyền thống lâu đời. Thế nhưng, trong cuộc đua xe điện (EV), giới phân tích và báo chí truyền thông Indonesia đang tiếc nuối khi phải thừa nhận: Quốc gia này vẫn đang loay hoay giải bài toán thương hiệu nội địa - điều mà Việt Nam đã đi trước một bước.
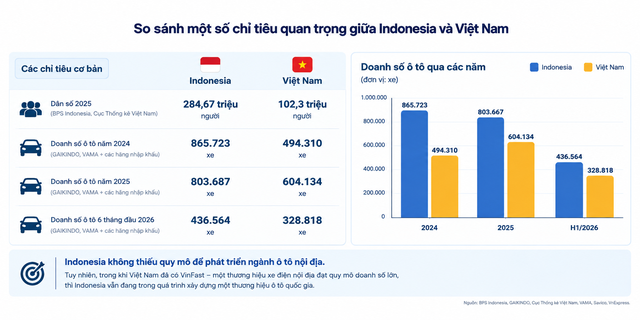
Theo báo cáo từ Cơ quan Thống kê Indonesia (BPS) và các số liệu ngành ô tô giai đoạn 2024 - 2026, Indonesia duy trì vị thế quy mô tiêu thụ hàng đầu khu vực. Năm 2025, quốc gia này ghi nhận doanh số bán lẻ đạt hơn 800.000 xe, sản xuất gần 1,2 triệu ô tô các loại. Trong nửa đầu năm 2026, sức mua tiếp tục duy trì đà tăng khi vượt mốc 436.000 xe, riêng phân khúc xe thuần điện (BEV) bán ra hơn 70.000 chiếc (chiếm 16,06% thị phần).
Về lợi thế cạnh tranh cốt lõi, Jakarta nắm giữ trữ lượng nickel lớn nhất thế giới - nguyên liệu thiết yếu sản xuất pin lithium-ion. Chính phủ Indonesia đã triệt để áp dụng chính sách cấm xuất khẩu quặng thô từ năm 2020 nhằm ép các tập đoàn toàn cầu đầu tư chuỗi chế biến sâu tại chỗ.
Tuy nhiên, bài phân tích trên nhật báo The Jakarta Post do hai chuyên gia Victoria Fanggidae và Yuanda Pangi Harahap thực hiện đã thẳng thắn chỉ ra nghịch lý: Indonesia có nguyên liệu, có quy mô tiêu thụ, nhưng lại thiếu tính chủ động về công nghệ và thương hiệu quốc gia.
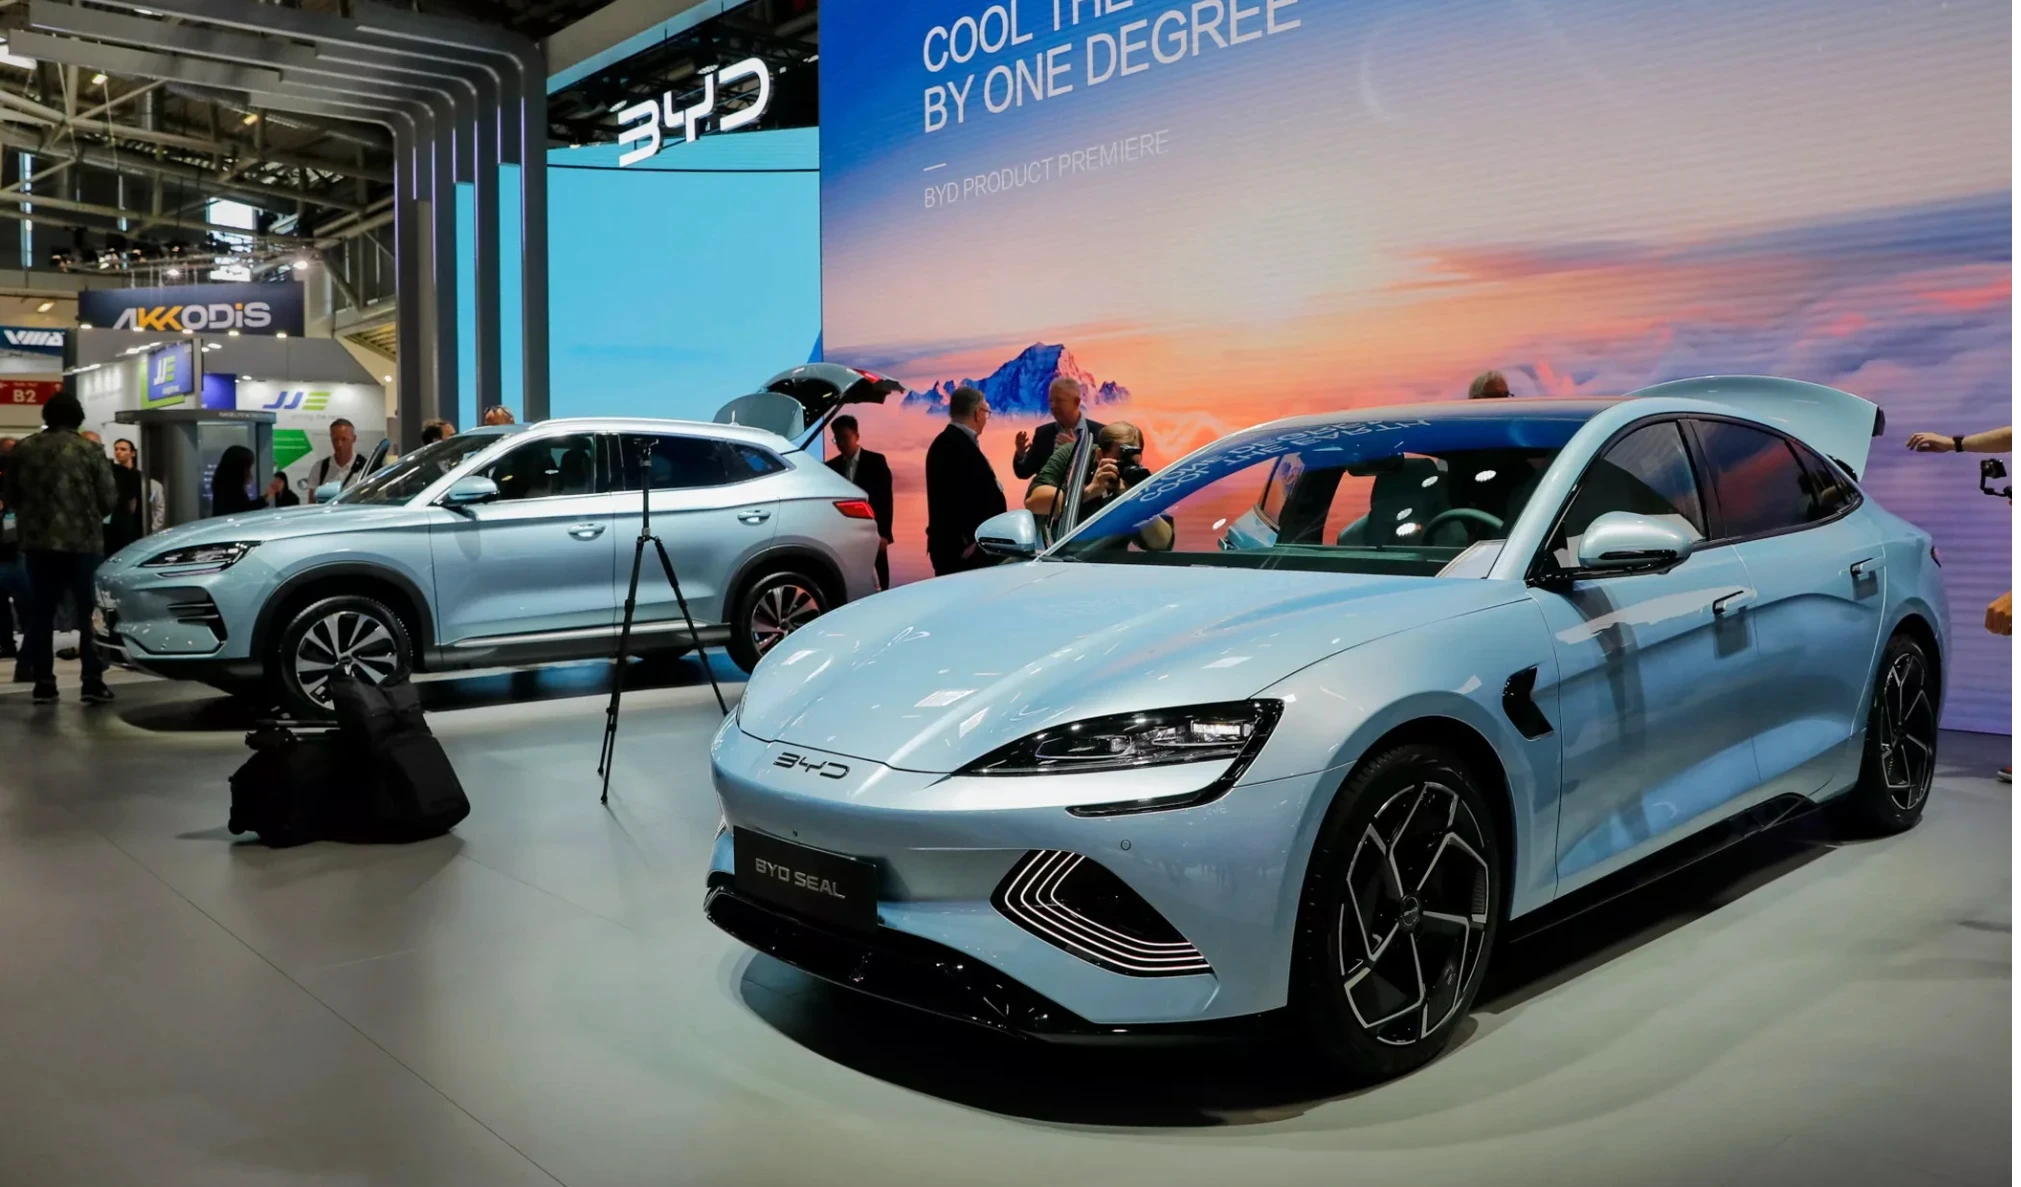
Hệ sinh thái sản xuất của Indonesia hiện phụ thuộc lớn vào các hãng nước ngoài. Ở mảng xe động cơ đốt trong (ICE), các thương hiệu Nhật Bản như Toyota, Daihatsu, Mitsubishi chiếm hơn 50% thị phần. Ở mảng xe điện, BYD (Trung Quốc) đang xé nhỏ thị trường với hơn 43% thị phần xe điện tính đến giữa năm 2026 và vừa đưa nhà máy Subang (công suất 150.000 xe/năm) vào vận hành. Điểm nghẽn nằm ở chỗ, Indonesia gia công và lắp ráp cho thế giới, nhưng chưa xây dựng được một tập đoàn ô tô nội địa đủ mạnh để dẫn dắt lực cầu trong nước.
Bài học từ bước đi tiên phong của Việt Nam
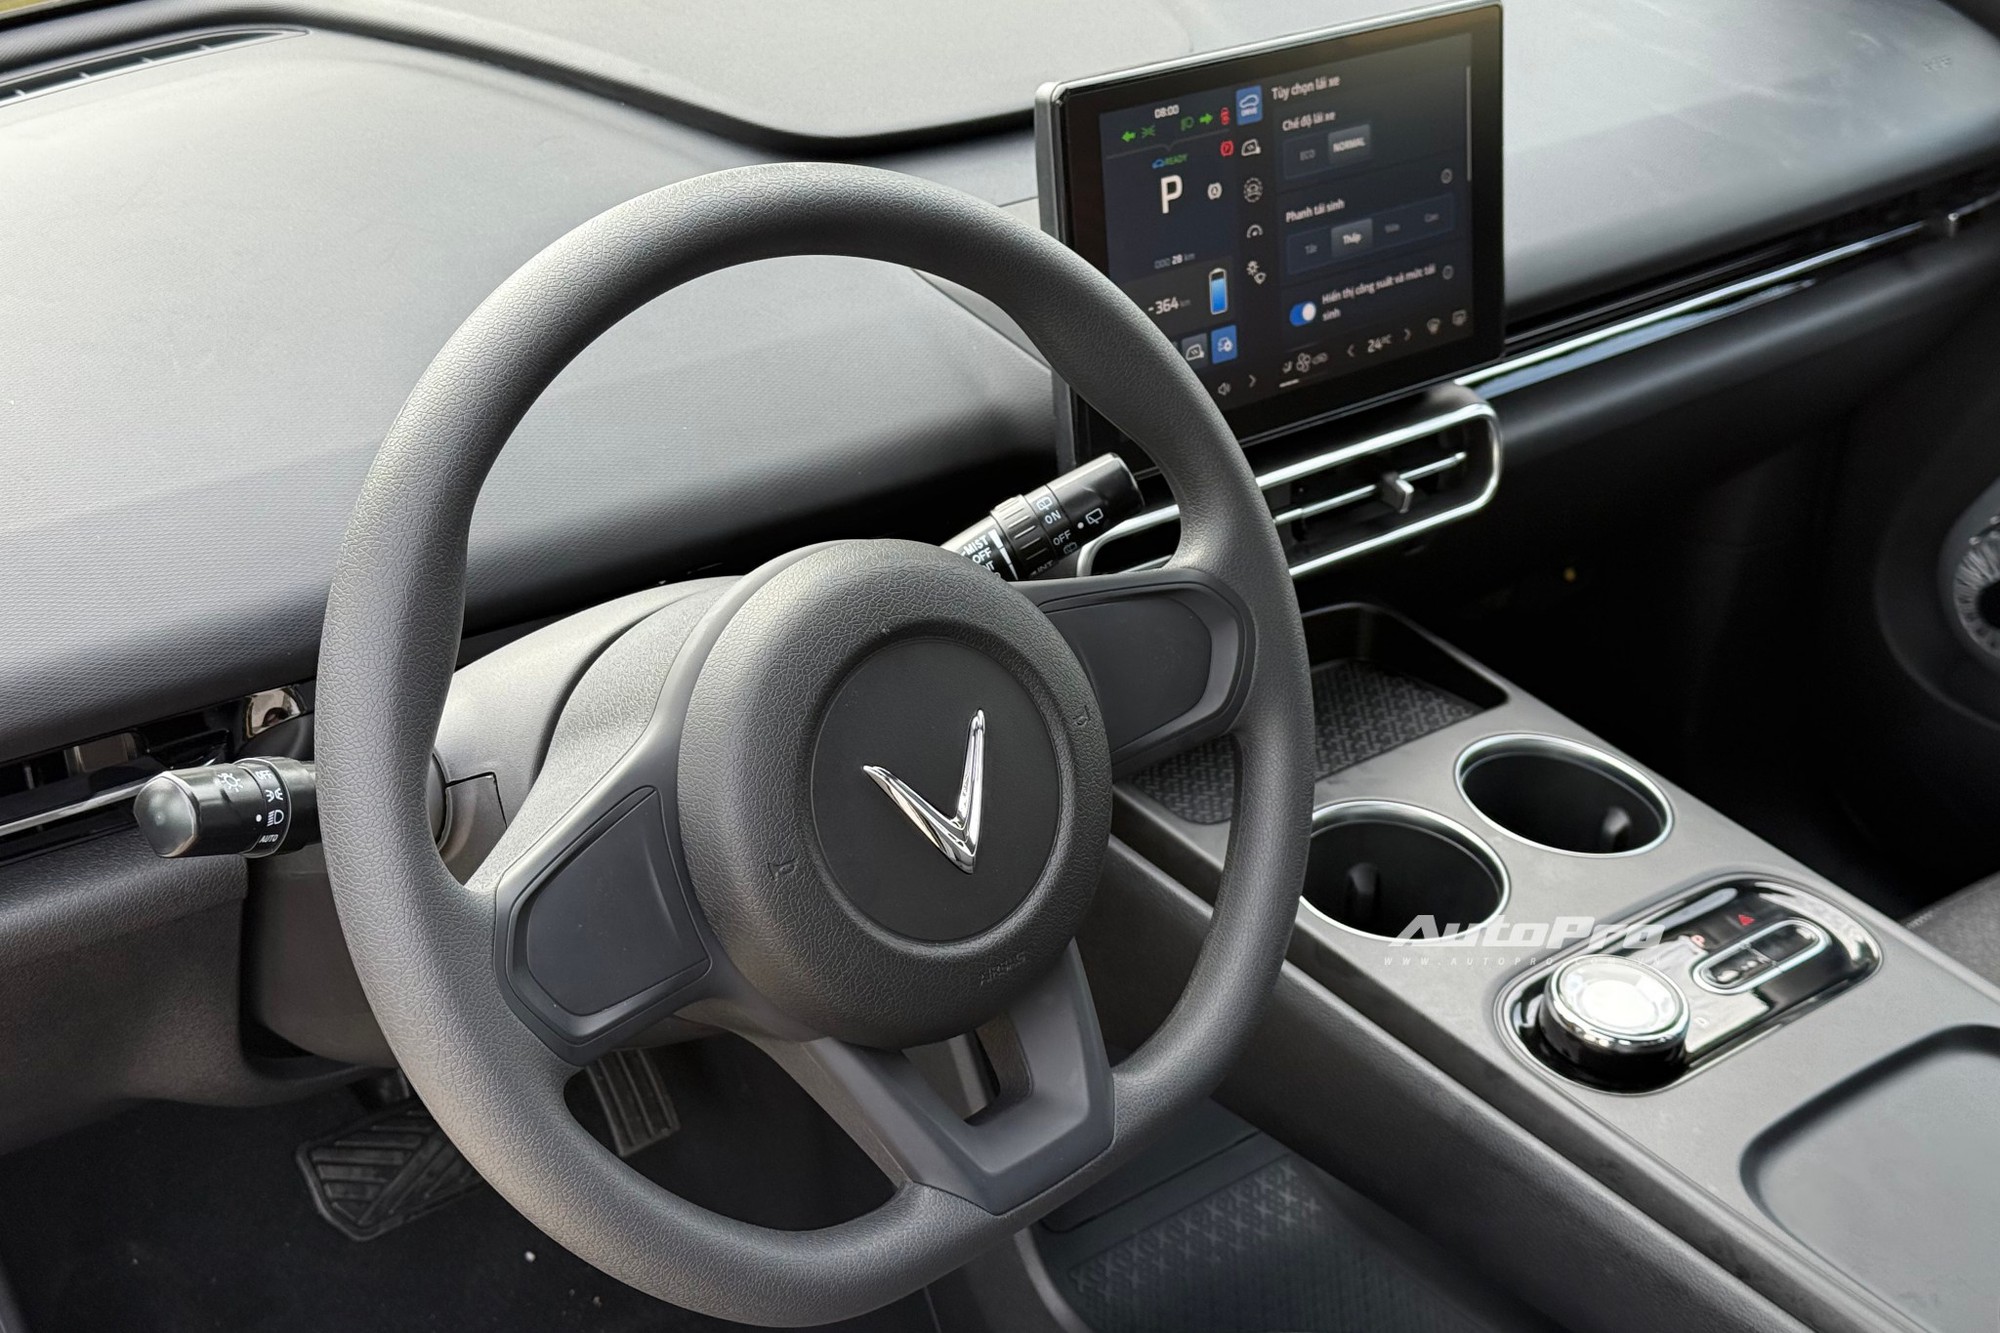
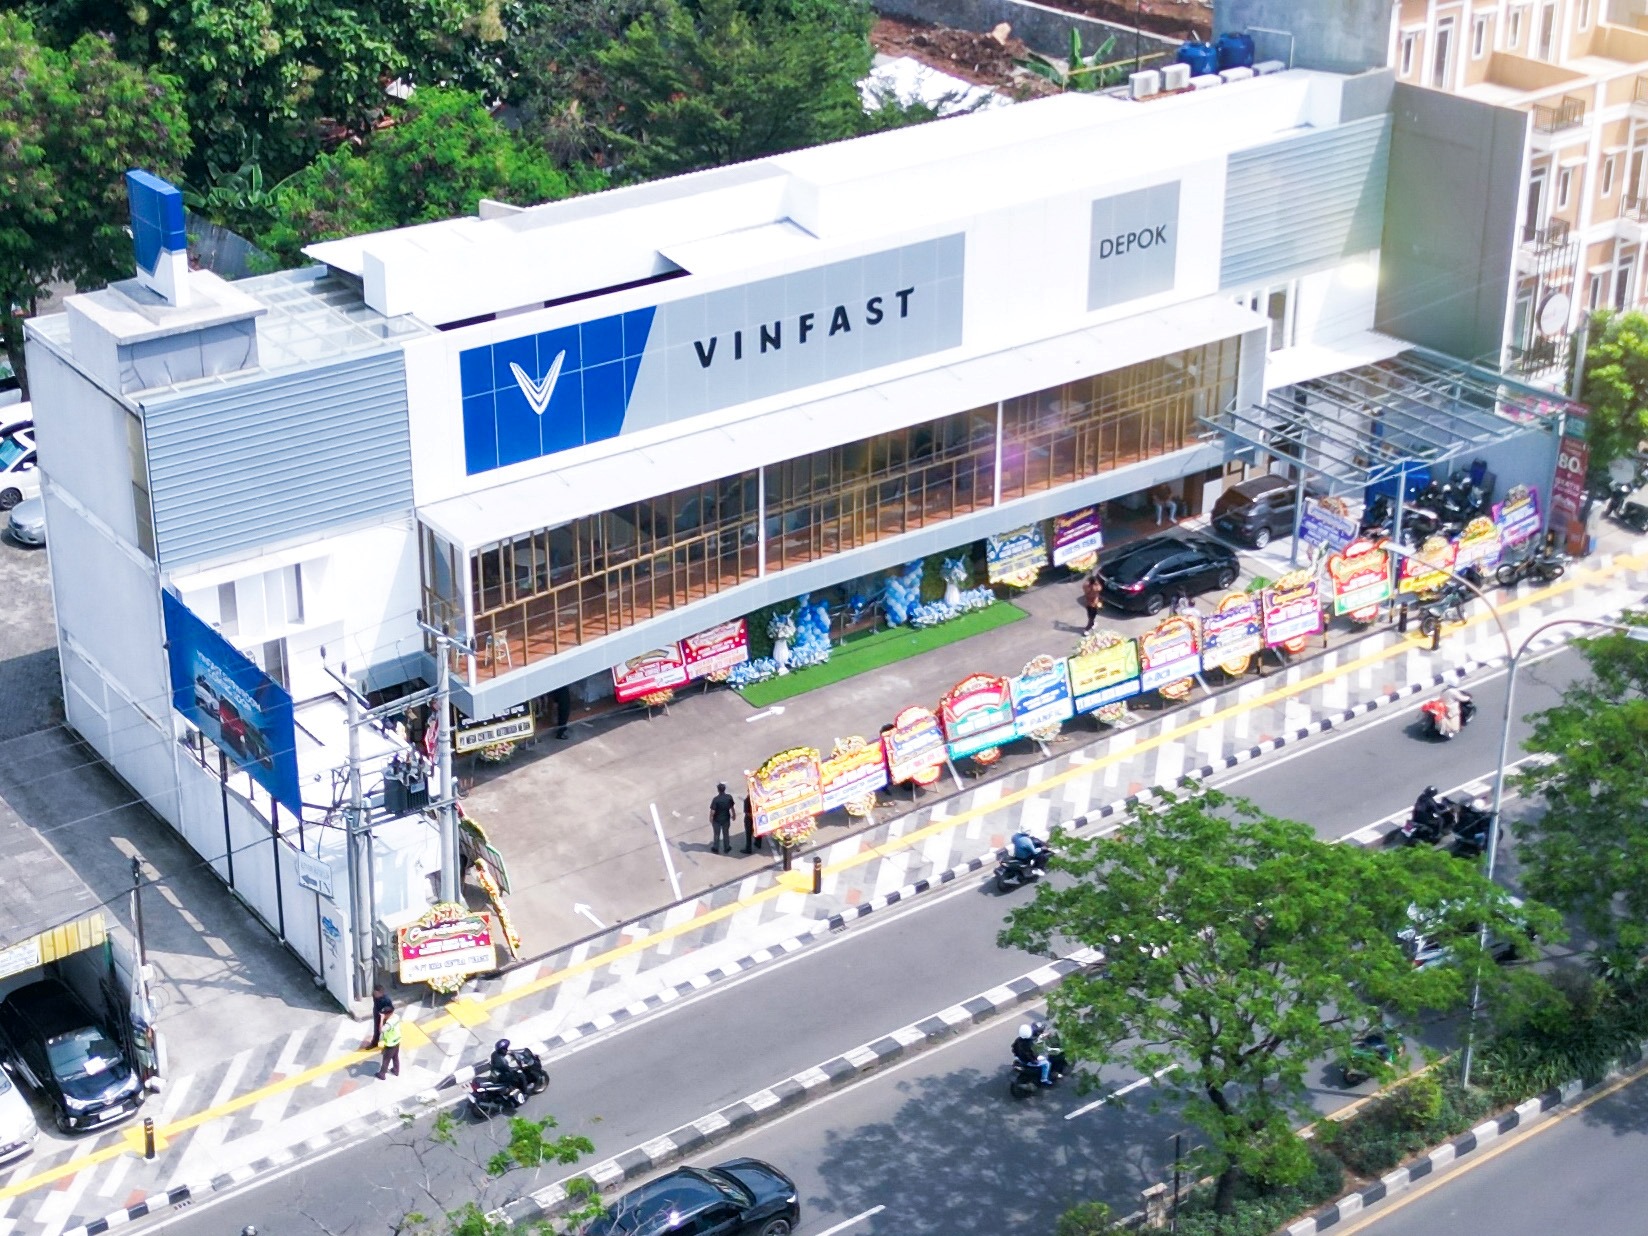
Đặt trong thế so sánh, Việt Nam có quy mô dân số (hơn 102 triệu dân) và tổng lượng tiêu thụ ô tô nhỏ hơn đáng kể so với Indonesia. Dù vậy, thị trường xe điện Việt Nam lại ghi nhận tốc độ dịch chuyển nhanh hơn nhờ sự hiện diện của VinFast - một thương hiệu nội địa có năng lực sản xuất hàng loạt và tự chủ chuỗi giá trị.
Năm 2025, VinFast bàn giao hơn 175.000 xe điện tại thị trường Việt Nam, chiếm gần 30% thị phần toàn thị trường ô tô trong nước, vượt qua các thương hiệu lâu đời như Toyota hay Hyundai. Trong 6 tháng đầu năm 2026, hãng tiếp tục giao 115.916 xe, khẳng định vị thế dẫn dắt xu hướng chuyển đổi xanh.
Lợi thế của Việt Nam không nằm ở trữ lượng khoáng sản thô, mà nằm ở việc sớm hình thành một hệ sinh thái xe điện hoàn chỉnh chung quanh một thương hiệu nội địa: từ hạ tầng trạm sạc, năng lực nghiên cứu phát triển (R&D) đến quy trình sản xuất quy mô lớn. Việc Việt Nam làm chủ được sản phẩm giúp lực cầu nội địa gắn kết chặt chẽ với chuỗi cung ứng trong nước, tạo nền tảng vững chắc trước áp lực từ các thương hiệu xe điện giá rẻ nước ngoài.
Thách thức chính sách và bài toán "Nội địa hóa"
Nhận thức được khoảng trống này, Chính phủ Indonesia dưới thời Tổng thống Prabowo Subianto đang đẩy nhanh lộ trình xây dựng "Ô tô điện Quốc gia". Jakarta đã giao cho hai doanh nghiệp nhà nước là PT Pindad và PT Len Industri phát triển các dòng xe điện nội địa với mục tiêu sản xuất hàng loạt vào năm 2028. Đồng thời, Indonesia áp đặt quy định tỷ lệ nội địa hóa (TKDN) chặt chẽ, yêu cầu đạt 60% vào năm 2027 và 80% vào năm 2030.
Dù vậy, giới phân tích đánh giá lộ trình này đang đối mặt nhiều rào cản. Thứ nhất là Năng lực sản xuất thực tế, PT Pindad hiện chủ yếu phục vụ nhu cầu quốc phòng với công suất khiêm tốn (khoảng vài nghìn xe/năm), chưa có kinh nghiệm sản xuất ô tô thương mại ở quy mô thương mại hàng trăm nghìn chiếc. Thứ hai là Thách thức từ chuỗi cung ứng, các quy định nâng cao tỷ lệ nội địa hóa khắt khe đang gặp phải phản ứng từ một số nhà sản xuất và cung ứng phụ tùng Nhật Bản do lo ngại chi phí gia tăng khi hạ tầng phụ trợ chưa theo kịp. Thứ ba, Chất lượng chính sách công nghiệp, The Jakarta Post nhận định Indonesia vẫn cần cải thiện chất lượng nguồn nhân lực công nghệ cao, tăng cường đầu tư R&D và duy trì tính ổn định của chính sách đầu tư dài hạn nếu muốn chuyển từ "nơi gia công" thành "trung tâm đổi mới sáng tạo".
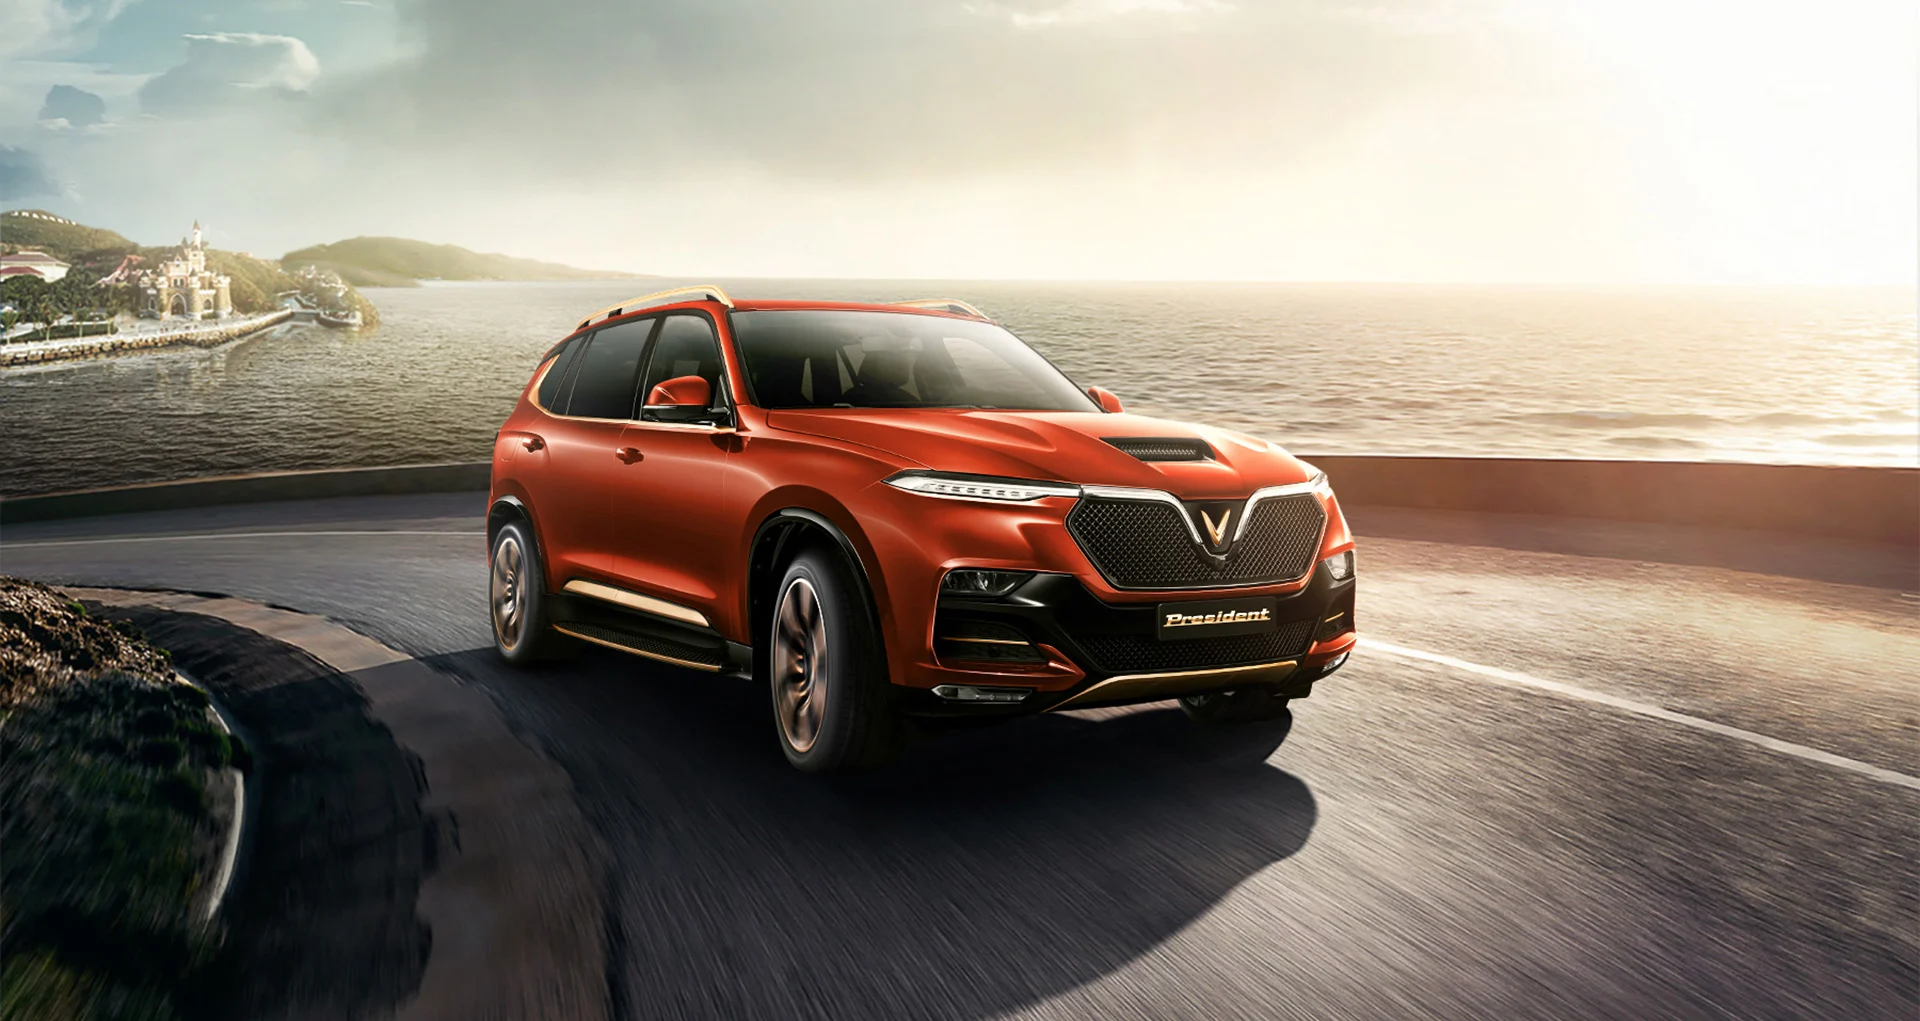
Từ cuộc đua xe điện tại Đông Nam Á cho thấy hai chiến lược phát triển trái ngược, nếu như Indonesia tiếp cận từ gốc chuỗi cung ứng (nguyên liệu thô, chính sách thu hút FDI lắp ráp) nhằm biến đất nước thành công xưởng sản xuất cho các tập đoàn toàn cầu, thì Việt Nam tận dụng doanh nghiệp tư nhân "Sếu đầu đàn" để xây dựng thương hiệu quốc gia, chủ động công nghệ, tạo lực kéo trực tiếp cho thị trường nội địa rồi từ đó mở rộng ra toàn cầu.
Indonesia sở hữu lợi thế tuyệt đối về tài nguyên nickel và quy mô thị trường, nhưng nếu không sớm hiện thực hóa được thương hiệu xe điện quốc gia, nền kinh tế lớn nhất Đông Nam Á vẫn sẽ phải nhường vị trí dẫn dắt về công nghệ và thương hiệu cho các quốc gia đi trước trong khu vực.
Hoa Chanh