Bách Hóa Xanh mở rộng thần tốc, lãnh đạo hé lộ lý do đặt cược vào thị trường miền Bắc
Điện Máy Xanh hướng tới mục tiêu tăng gấp ba doanh thu vào năm 2030
Theo thông tin tại cuộc gặp gỡ nhà đầu tư ngày 6/11/2026 được Chứng khoán Vietcap cập nhật, Công ty CP Đầu tư Thế Giới Di Động (HOSE: MWG) đang đặt ra những mục tiêu tăng trưởng mới cho các chuỗi kinh doanh chủ lực, sau khi kết quả kinh doanh 9 tháng đầu năm ghi nhận sự tăng trưởng mạnh.
Cụ thể, doanh thu thuần hợp nhất của MWG trong 9 tháng đầu năm 2026 tăng 30% so với cùng kỳ, trong khi lợi nhuận sau thuế tăng 93%. Riêng quý III, doanh nghiệp ghi nhận lợi nhuận sau thuế khoảng 3.500 tỷ đồng, tăng 97% so với cùng kỳ năm trước.
Ban lãnh đạo kỳ vọng doanh thu và lợi nhuận quý IV/2026 có thể đi ngang hoặc tăng nhẹ so với quý liền trước. Đồng thời, doanh nghiệp hướng tới mục tiêu tăng trưởng hai chữ số đối với cả doanh thu và lợi nhuận sau thuế trong năm 2027, dù kế hoạch chính thức vẫn chưa được hoàn tất.
Trong hệ sinh thái MWG, Điện Máy Xanh tiếp tục đóng vai trò quan trọng khi ghi nhận doanh thu khoảng 99.200 tỷ đồng trong 9 tháng đầu năm, tăng 29% so với cùng kỳ. Đáng chú ý, lợi nhuận sau thuế của chuỗi tăng 83% sau 9 tháng và tăng 105% riêng quý III.
Kết quả này chủ yếu đến từ sự cải thiện sức mua tại các cửa hàng hiện hữu, với mức tăng trưởng doanh thu cùng cửa hàng khoảng 30%, trong khi mạng lưới bán lẻ tại Việt Nam vẫn được duy trì ở quy mô khoảng 3.000 cửa hàng.
Hoạt động kinh doanh ghi nhận tăng trưởng trên nhiều nhóm sản phẩm. Doanh thu điện thoại di động tăng từ 20% đến 50% tùy thương hiệu, laptop và phụ kiện tăng khoảng 30%, TV tăng 15%, còn các mặt hàng điện lạnh và điện gia dụng tăng từ 25% đến 50% so với cùng kỳ.
Không chỉ tập trung vào hoạt động bán lẻ truyền thống, Điện Máy Xanh còn mở rộng nguồn thu từ dịch vụ và các kênh bán hàng mới. Doanh số trả góp hiện chiếm khoảng 38% doanh thu, trong khi doanh thu online và SuperApp sau 9 tháng vượt 14.000 tỷ đồng, tăng 37% so với cùng kỳ, với gần 20 triệu thành viên.
Ở mảng dịch vụ, doanh thu từ khách hàng bên ngoài của Thợ Điện Máy Xanh tăng hơn 41% so với cùng kỳ, qua đó mở rộng hoạt động kinh doanh bên cạnh việc phân phối các sản phẩm điện máy.
Một hướng phát triển khác đang được MWG đẩy mạnh là thị trường Indonesia thông qua chuỗi EraBlue. Sau 9 tháng đầu năm, chuỗi này ghi nhận doanh thu khoảng 4.600 tỷ đồng, tăng 86% so với cùng kỳ.
Đến cuối quý III/2026, EraBlue có 337 cửa hàng, tăng thêm 156 điểm bán so với cuối năm 2025. Doanh thu tại các cửa hàng hiện hữu cũng tăng khoảng 13%, cho thấy hoạt động mở rộng mạng lưới vẫn đi cùng với sự cải thiện doanh số.
Trên nền tảng kết quả hiện tại, Điện Máy Xanh đặt mục tiêu đưa doanh thu năm 2030 lên gấp ba lần so với năm 2025, đồng thời tiếp tục mở rộng hoạt động tại Indonesia.
Bách Hóa Xanh đặt mục tiêu doanh thu 10 tỷ USD, tính đến phương án IPO
Nếu Điện Máy Xanh hướng tới việc gia tăng quy mô tại cả Việt Nam và Indonesia, Bách Hóa Xanh lại được kỳ vọng trở thành một trong những động lực tăng trưởng dài hạn của MWG thông qua việc mở rộng mạng lưới bán lẻ thực phẩm và hàng tiêu dùng.
Lũy kế 9 tháng đầu năm 2026, Bách Hóa Xanh ghi nhận doanh thu gần 46.000 tỷ đồng, tăng 34% so với cùng kỳ và đóng góp khoảng 31% tổng doanh thu hợp nhất của tập đoàn.
Không chỉ gia tăng doanh thu, lợi nhuận sau thuế của chuỗi cũng cải thiện đáng kể, đạt khoảng 1.650 tỷ đồng sau 9 tháng, gấp khoảng ba lần cùng kỳ năm trước. Riêng quý III, Bách Hóa Xanh ghi nhận lợi nhuận sau thuế khoảng 550 tỷ đồng, tăng gần 90%.
Với kết quả trên, chuỗi đã thực hiện được phần lớn kế hoạch lợi nhuận 1.805 tỷ đồng của năm 2026. Ban lãnh đạo kỳ vọng Bách Hóa Xanh có thể sớm hoàn thành mục tiêu doanh thu 60.000 tỷ đồng và lợi nhuận cả năm.
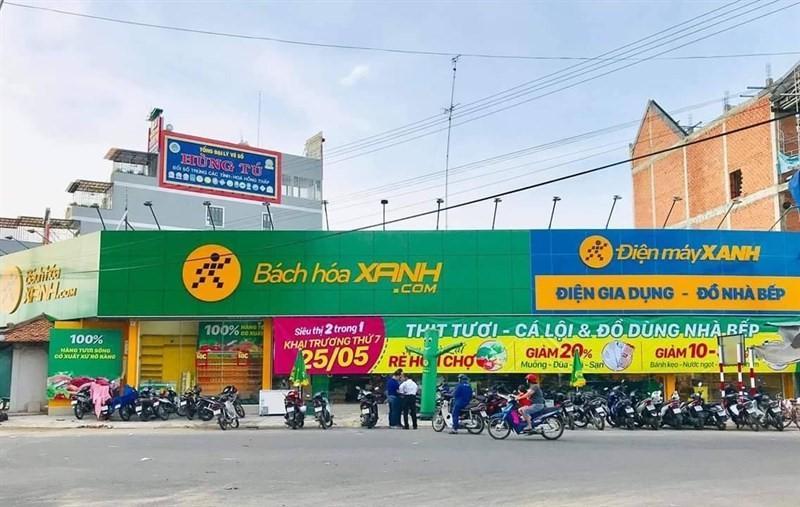
Cùng với kết quả kinh doanh cải thiện, Bách Hóa Xanh đang tăng tốc mở rộng hệ thống. Từ 3.904 cửa hàng vào cuối tháng 9/2026, số lượng điểm bán đã vượt 4.200 trong tháng 10 và tăng lên khoảng 4.330 cửa hàng tại thời điểm cập nhật đầu tháng 11.
Tốc độ phát triển này vượt kế hoạch ban đầu là mở mới 1.000 cửa hàng trong năm 2026. Theo đó, Bách Hóa Xanh đã nâng mục tiêu lên hơn 1.500 cửa hàng mở mới, trong đó khu vực miền Bắc dự kiến chiếm khoảng 40%.
Miền Bắc cũng được ban lãnh đạo MWG nhìn nhận là thị trường còn nhiều dư địa, khi ngoài WinMart, phần lớn đối thủ trong lĩnh vực bán lẻ thực phẩm và hàng tiêu dùng hiện đại vẫn có quy mô tương đối nhỏ.
Đáng chú ý, việc mở rộng mạng lưới đang đi cùng với cải thiện hiệu quả kinh doanh tại cấp cửa hàng. Theo thông tin doanh nghiệp chia sẻ, tất cả các nhóm cửa hàng Bách Hóa Xanh hiện đều ghi nhận lợi nhuận hoạt động dương sau khi tính chi phí logistics.
Phần lớn cửa hàng mới có thể bắt đầu có lãi trong vòng 3–6 tháng hoạt động. Trong khi đó, các cửa hàng mở trước năm 2025 tiếp tục ghi nhận lợi nhuận hoạt động tăng hai chữ số, góp phần cải thiện hiệu quả chung của toàn hệ thống.
Dù vậy, biên lợi nhuận quý III của Bách Hóa Xanh giảm so với quý trước khi tỷ trọng thực phẩm tươi sống tăng, thời tiết bất lợi ảnh hưởng đến nguồn cung và giá cả, cùng với các chương trình khuyến mãi tại cửa hàng mới. Tuy nhiên, lợi nhuận gộp tuyệt đối vẫn tăng, trong khi chi phí hoạt động tăng chậm hơn doanh thu.
Không dừng ở kế hoạch mở rộng trong năm 2026, Bách Hóa Xanh còn đặt mục tiêu đưa doanh thu lên mức 10 tỷ USD vào năm 2030. Để tiến tới mục tiêu này, chuỗi dự kiến tiếp tục phát triển mạng lưới với tốc độ cao trong giai đoạn 2027–2028, đồng thời chú trọng hiệu quả hoạt động tại từng điểm bán.
Đặc biệt, ban lãnh đạo MWG cũng đề cập đến khả năng đưa Bách Hóa Xanh lên sàn chứng khoán thông qua phát hành cổ phiếu lần đầu ra công chúng (IPO).
Tuy nhiên, phương án này chỉ được xem xét sau khi Bách Hóa Xanh xử lý hết khoản lỗ lũy kế. Thời điểm IPO cụ thể chưa được công bố và sẽ phụ thuộc vào tiến độ cải thiện tình hình tài chính của chuỗi trong những năm tới.
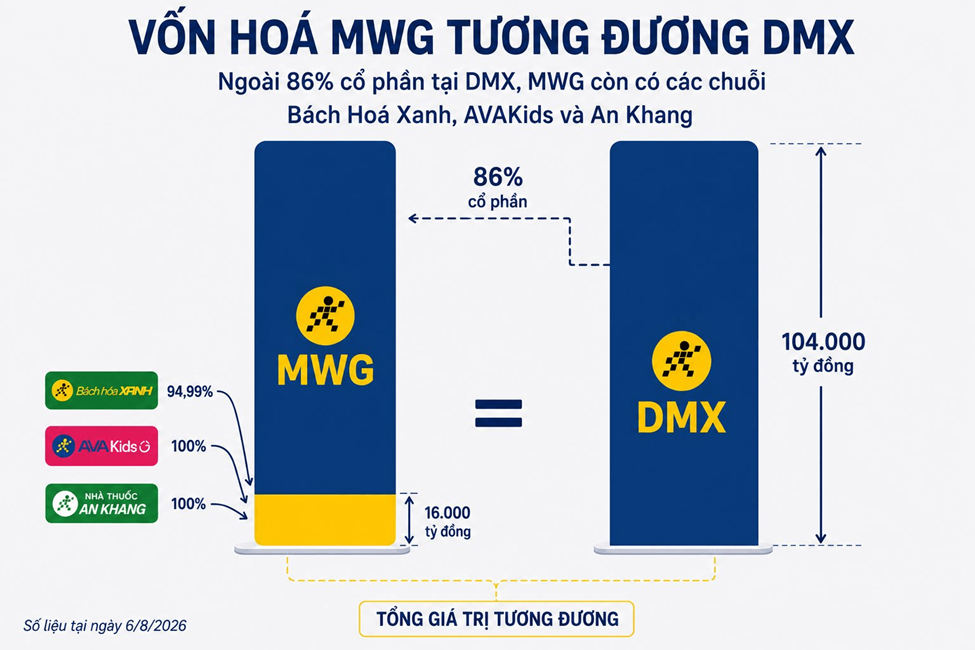
Bên cạnh hai chuỗi chủ lực, MWG cũng tiếp tục mở rộng các hoạt động kinh doanh khác. Chuỗi nhà thuốc An Khang dự kiến nâng số lượng cửa hàng từ khoảng 320 điểm vào cuối năm 2025 lên hơn 500 điểm trong quý I/2027. Năm 2026 được kỳ vọng là năm đầu tiên chuỗi ghi nhận lợi nhuận dương cho cả năm, dù vẫn còn lỗ lũy kế.
Trong khi đó, AvaKids đang vận hành khoảng 95 cửa hàng, với doanh thu năm 2026 dự kiến khoảng 1.350 tỷ đồng và kết quả lợi nhuận quanh mức hòa vốn. Cả hai chuỗi được định hướng tập trung tăng trưởng doanh thu từ năm 2027.
Ngoài kế hoạch mở rộng kinh doanh, chính sách phân phối lợi nhuận cho cổ đông cũng đang được MWG xem xét điều chỉnh. Theo đó, mức cổ tức năm 2026, dự kiến chi trả trong năm 2027, có thể được nâng lên khi lợi nhuận tăng trưởng.
Các phương án đang được cân nhắc gồm cổ tức tiền mặt, cổ tức bằng cổ phiếu hoặc mua lại cổ phiếu. Nội dung cụ thể dự kiến được trình tại đại hội đồng cổ đông sắp tới, khi doanh nghiệp có thêm cơ sở đánh giá kết quả kinh doanh và dòng tiền.
Nguyễn Huyền