Tỷ giá trung tâm lập đỉnh lịch sử, chuyên gia dự báo phải sang năm 2027 mới hạ nhiệt
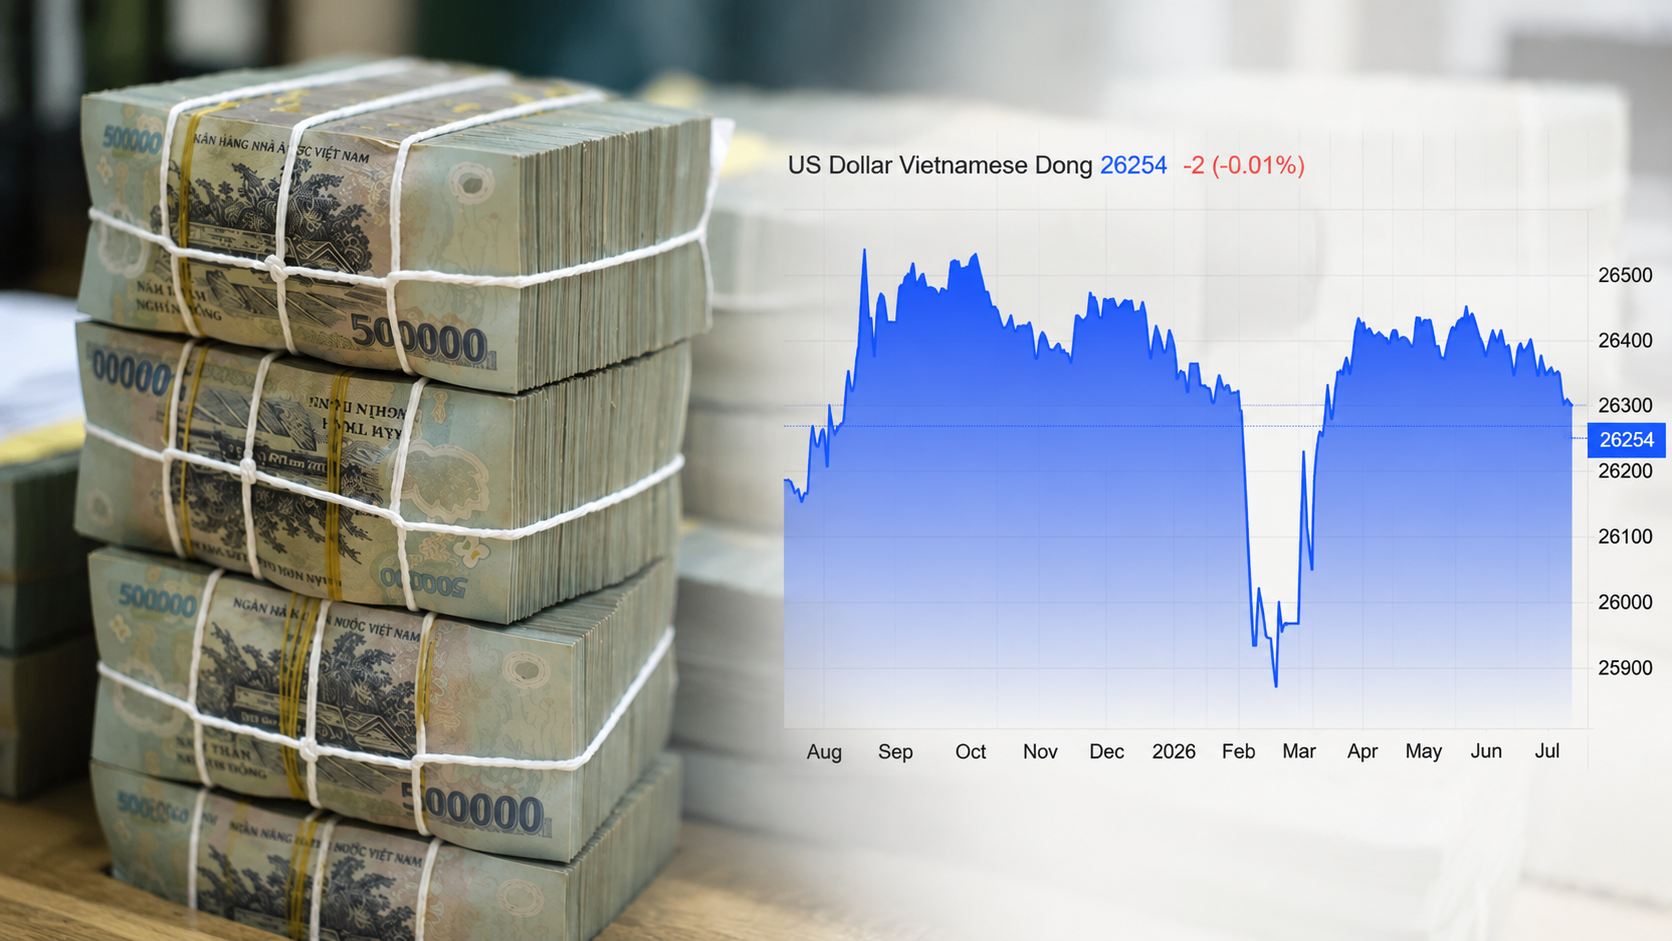
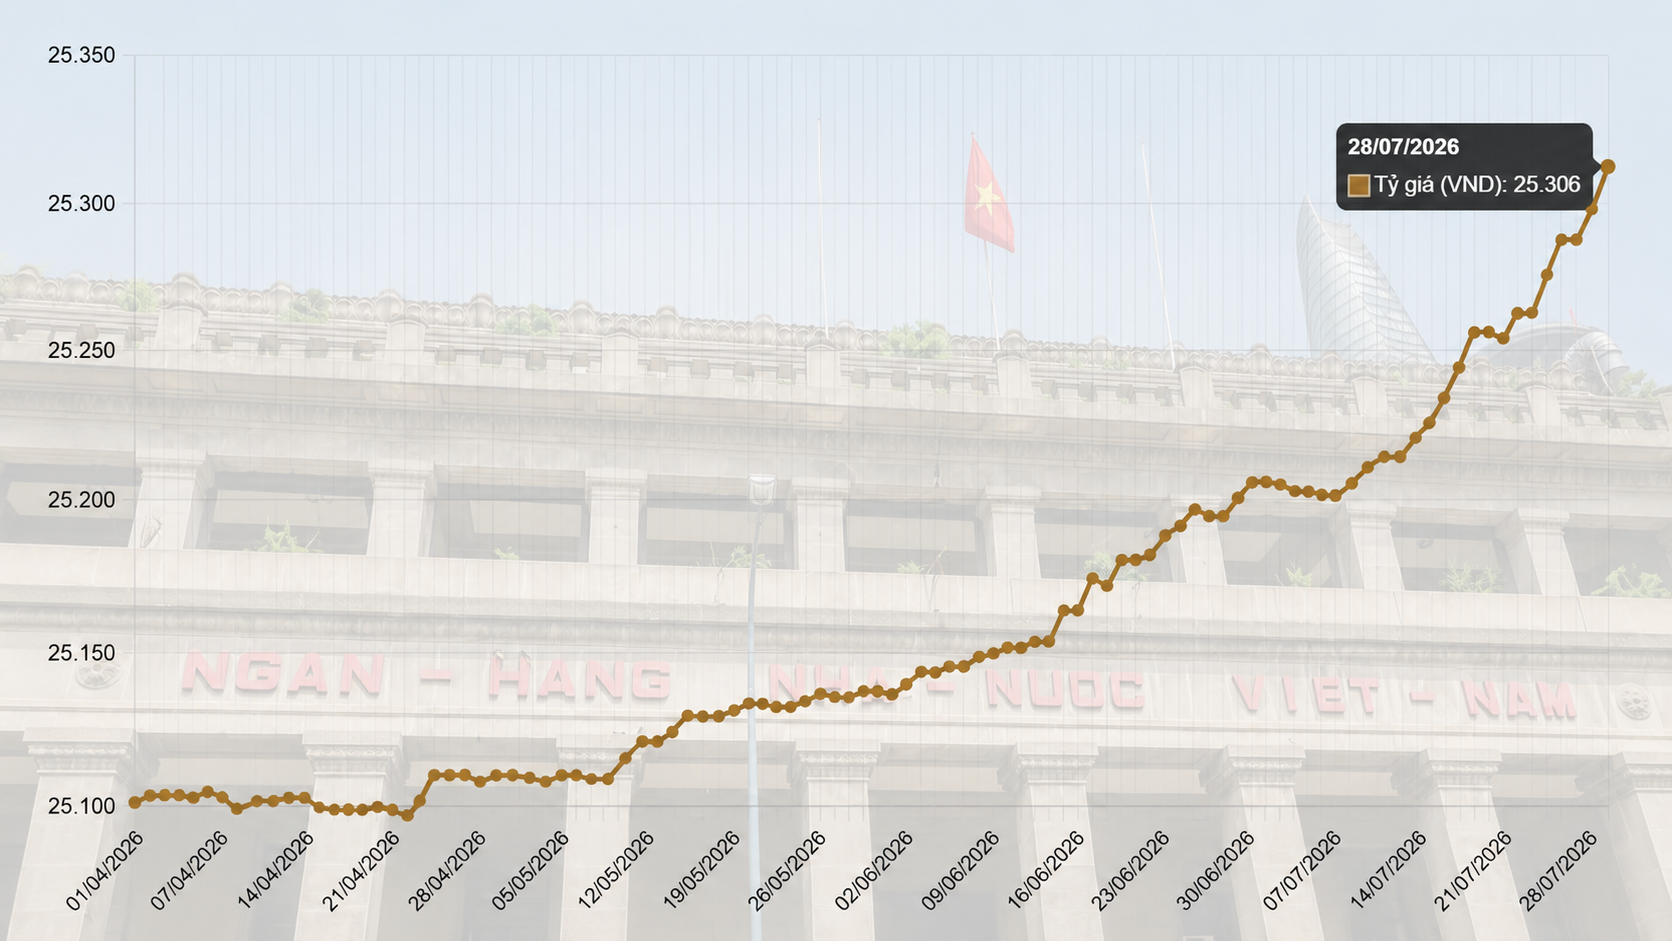
Tỷ giá trung tâm USD/VND đã tăng lên mức cao kỷ lục 25.652 đồng/USD. Dù áp lực tỷ giá được kỳ vọng dịu bớt vào cuối năm, các chuyên gia cho rằng phải sang năm 2027 mới có thêm dư địa để VND phục hồi.
Ngày 17/11/2026, Ngân hàng Nhà nước (NHNN) điều chỉnh tỷ giá trung tâm lên 25.652 đồng/USD, tăng khoảng 2,1% so với đầu năm và là mức cao nhất từ trước đến nay. Diễn biến này phản ánh áp lực vẫn hiện hữu đối với đồng Việt Nam trong bối cảnh đồng USD duy trì sức mạnh, giá năng lượng tăng cao và chính sách tiền tệ của Mỹ chưa có dấu hiệu nới lỏng rõ rệt.
Theo đánh giá của bộ phận Phân tích Kinh tế và Thị trường Tài chính Techcombank, tỷ giá USD/VND có khả năng duy trì tương đối ổn định trong phần còn lại của năm 2026, dao động quanh vùng 25.600 đồng/USD. Dự báo này dựa trên một số yếu tố hỗ trợ nguồn cung ngoại tệ và thanh khoản thị trường.
Đáng chú ý, chênh lệch lãi suất giữa VND và USD được kỳ vọng tiếp tục duy trì trên 3 điểm phần trăm. Mức chênh lệch này có thể khuyến khích dòng vốn ngoại tệ chảy vào Việt Nam, đồng thời tạo điều kiện để NHNN bổ sung dự trữ ngoại hối.
Bên cạnh đó, dòng vốn đầu tư trực tiếp nước ngoài (FDI), kiều hối thường có xu hướng gia tăng vào thời điểm cuối năm. Việc mở rộng khả năng huy động vốn quốc tế cho các dự án hạ tầng trọng điểm cũng được kỳ vọng bổ sung nguồn cung ngoại tệ cho nền kinh tế.
Tuy nhiên, áp lực từ thị trường quốc tế vẫn là yếu tố cần theo dõi. Theo Chứng khoán MB (MBS), đồng USD có thể tiếp tục mạnh lên trong những tháng cuối năm 2026 khi giá dầu neo cao làm gia tăng rủi ro lạm phát, qua đó củng cố khả năng Cục Dự trữ Liên bang Mỹ (Fed) duy trì chính sách tiền tệ thắt chặt.
Trong tháng 10/2026, chỉ số USD Index (DXY) lần đầu tiên vượt mốc 102 điểm trong năm nay, đồng thời chạm 102,59 điểm trong phiên 12/10, mức cao nhất trong 18 tháng. Đến cuối tháng, chỉ số này hạ nhiệt về quanh 101,9 điểm.
Đà tăng của đồng bạc xanh được hỗ trợ bởi căng thẳng leo thang tại Trung Đông, khiến nhu cầu nắm giữ tài sản trú ẩn an toàn gia tăng và làm dấy lên lo ngại về nguy cơ gián đoạn nguồn cung dầu. Giá dầu Brent có thời điểm tiến sát 117 USD/thùng, mức cao nhất kể từ cuối tháng 4/2026.
Các dữ liệu kinh tế Mỹ cũng chưa tạo nhiều cơ sở để kỳ vọng Fed sớm chuyển sang chính sách nới lỏng. Chỉ số giá tiêu dùng (CPI) tháng 9 tăng 3,7% so với cùng kỳ, cao hơn mức 3,4% của tháng 8. Trong khi đó, chỉ số giá chi tiêu tiêu dùng cá nhân lõi (PCE lõi) tăng 3,1%, vẫn cao đáng kể so với mục tiêu lạm phát 2% của Fed.
Những diễn biến này khiến thị trường gia tăng kỳ vọng Fed có thể tiếp tục nâng lãi suất trong cuộc họp tháng 12/2026. Theo công cụ CME FedWatch được MBS dẫn lại, xác suất thị trường đặt vào kịch bản Fed tăng lãi suất tại cuộc họp này ở mức khoảng 80%.
Nếu lãi suất USD tiếp tục tăng, đồng bạc xanh có thể được hỗ trợ thêm, khiến áp lực lên tỷ giá USD/VND khó sớm biến mất. Đồng thời, dư địa giảm lãi suất trong nước cũng có thể bị thu hẹp do yêu cầu duy trì chênh lệch lãi suất giữa VND và USD.
Một hệ quả khác là chi phí nhập khẩu các mặt hàng nguyên nhiên vật liệu chiến lược như xăng dầu, máy móc và linh kiện có thể tăng lên khi được định giá bằng USD. Điều này có nguy cơ tạo thêm áp lực lên mặt bằng giá trong nước thông qua kênh lạm phát nhập khẩu.
Dù vậy, các chuyên gia cho rằng tỷ giá vẫn nằm trong khả năng kiểm soát của nhà điều hành nhờ những biện pháp điều tiết thị trường ngoại hối gần đây. Đáng chú ý, triển vọng từ năm 2027 được đánh giá tích cực hơn khi hoạt động xuất khẩu, giải ngân FDI và khả năng tiếp cận các nguồn vốn quốc tế tiếp tục đóng vai trò hỗ trợ.
Theo dự báo của nhóm phân tích Techcombank, tỷ giá USD/VND bình quân năm 2027 có thể giảm khoảng 1,51% so với năm 2026 trong kịch bản cơ sở. Tuy nhiên, khả năng phục hồi của VND vẫn phụ thuộc vào diễn biến lãi suất trong nước cũng như thời gian duy trì chính sách tiền tệ thắt chặt của Fed.
Ở góc độ điều hành, một động thái đáng chú ý của NHNN là triển khai nghiệp vụ hoán đổi ngoại tệ với đồng Việt Nam kỳ hạn 6 tháng dành cho các tổ chức tín dụng. Biện pháp này được đưa ra trong bối cảnh thanh khoản hệ thống ngân hàng có dấu hiệu căng thẳng trở lại trước cao điểm giải ngân cuối năm và nhu cầu vốn dịp Tết.
Trao đổi về vấn đề này, ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng đầu tư, Công ty Chứng khoán An Bình (ABS), cho biết nghiệp vụ hoán đổi ngoại tệ có sự khác biệt đáng kể so với hoạt động mua ngoại tệ giao ngay của NHNN.
Theo ông Minh, với phương thức hoán đổi kỳ hạn 6 tháng, NHNN có thể cung ứng tối đa 48.798 tỷ đồng vào hệ thống ngân hàng, sau đó thu hồi lượng tiền này sau 182 ngày. Do giao dịch có cam kết mua lại ngoại tệ, quy mô dự trữ ngoại hối không thay đổi.
Ngược lại, nếu NHNN mua ngoại tệ giao ngay, lượng VND được đưa ra thị trường sẽ tiếp tục lưu thông trong hệ thống, trong khi USD được bổ sung trực tiếp vào dự trữ ngoại hối quốc gia.
Một điểm mới khác là NHNN lần đầu công bố lịch mua ngoại tệ cố định với tần suất 2 phiên mỗi tuần, thay vì thực hiện linh hoạt theo diễn biến thị trường như các năm 2019 và 2023.
Theo ông Minh, các giải pháp này được triển khai trong bối cảnh thanh khoản hệ thống có dấu hiệu chịu áp lực khi lãi suất qua đêm tăng từ 3,7% ngày 03/11 lên 4,6% ngày 09/11. Nhu cầu vốn tăng theo mùa giải ngân và thời điểm cuối năm khiến các ngân hàng cần thêm nguồn VND có kỳ hạn dài để cân đối thanh khoản và giảm áp lực lãi suất.
Với quy mô hoán đổi 2 tỷ USD, tương đương khoảng 50.000 tỷ đồng, nghiệp vụ này được kỳ vọng bổ sung nguồn VND cho hệ thống ngân hàng. Qua đó, áp lực thanh khoản có thể giảm bớt, tạo điều kiện thuận lợi hơn cho mặt bằng lãi suất trong nước.
Trong thời gian tới, diễn biến tỷ giá vẫn sẽ phụ thuộc đáng kể vào sức mạnh của đồng USD, chính sách lãi suất của Fed và khả năng cung ứng ngoại tệ từ các dòng vốn quốc tế. Những yếu tố hỗ trợ từ xuất khẩu, FDI và kiều hối có thể giúp thị trường ngoại hối ổn định hơn, song dư địa để VND tăng giá được dự báo chưa thực sự rõ nét trước năm 2027.
Hữu Nguyên