Thị trường chứng khoán cần thêm gì để thực sự trở thành kênh cung ứng vốn trung và dài hạn chủ lực?
Sau ba thập kỷ phát triển, thị trường chứng khoán Việt Nam đã trở thành một trong những kênh huy động vốn quan trọng cho nền kinh tế. Từ điểm xuất phát chỉ có hai cổ phiếu và khoảng 3.000 tài khoản, đến cuối tháng 9/2026, thị trường đã có hơn 1.500 doanh nghiệp niêm yết, đăng ký giao dịch trên ba sàn, hơn 14 triệu tài khoản nhà đầu tư và quy mô vốn hóa khoảng 10,3 triệu tỷ đồng, tương đương trên 80% GDP.
Tuy nhiên, theo chia sẻ của ông Nguyễn Quang Đạt, Tổng Giám đốc Công ty CP Chứng khoán An Bình (ABS) tại Talk show Phố Tài chính (The Finance Street Talk show), giai đoạn tiếp theo không chỉ là câu chuyện mở rộng quy mô. Muốn thị trường chứng khoán thực sự trở thành kênh cung ứng vốn trung và dài hạn chủ lực, Việt Nam cần đồng thời nâng chất lượng doanh nghiệp niêm yết, phát triển nhà đầu tư tổ chức và cải thiện hiệu quả phân bổ vốn.
Muốn thị trường lớn hơn, phải có thêm doanh nghiệp lớn
Chỉ trong 9 tháng đầu năm 2026, doanh nghiệp đã huy động gần 565.000 tỷ đồng qua thị trường chứng khoán, tăng khoảng 15% so với cùng kỳ. Đáng chú ý, huy động qua phát hành cổ phiếu tăng gần 69%, nhanh hơn các kênh còn lại.
Theo ông Đạt, đây là tín hiệu tích cực bởi vốn cổ phần mang bản chất nguồn vốn chủ sở hữu trung và dài hạn, giúp doanh nghiệp có thêm nguồn lực mở rộng sản xuất, đầu tư công nghệ và thực hiện những chiến lược tăng trưởng dài hơi hơn.
Tuy nhiên, cơ cấu huy động vốn hiện vẫn cho thấy trái phiếu doanh nghiệp riêng lẻ chiếm tỷ trọng lớn, trong khi cổ phiếu mới chiếm khoảng một phần tư. Trong giai đoạn 2026-2030, nền kinh tế được đặt ra nhu cầu huy động khoảng 5,4 triệu tỷ đồng qua thị trường chứng khoán, cao hơn hai lần giai đoạn 2020-2025.
Điều này đặt ra yêu cầu nâng cả quy mô lẫn chất lượng hàng hóa trên sàn.
Theo thống kê được chuyên gia ABS dẫn lại, đến cuối tháng 8/2026, thị trường có 63 doanh nghiệp vốn hóa từ 1 tỷ USD trở lên, với tổng giá trị vốn hóa hơn 8,5 triệu tỷ đồng, tương đương khoảng 327 tỷ USD. Nhóm doanh nghiệp tỷ USD đã mở rộng từ ngân hàng, bất động sản sang công nghệ, viễn thông, hạ tầng hàng không, vật liệu, bán lẻ, du lịch và chứng khoán.
Dù vậy, ông Đạt cho rằng con số 63 doanh nghiệp tỷ USD vẫn còn khiêm tốn so với quy mô nền kinh tế và mục tiêu tăng trưởng trong giai đoạn tới.
Để mở rộng nhóm này, một trong những giải pháp quan trọng là đưa thêm các tập đoàn tư nhân lớn, doanh nghiệp có vốn đầu tư nước ngoài và doanh nghiệp nhà nước sau cổ phần hóa lên thị trường. Song song, doanh nghiệp cần nâng chuẩn quản trị, minh bạch thông tin và sử dụng nguồn vốn huy động cho các dự án tạo ra giá trị dài hạn, thay vì chỉ mở rộng quy mô.
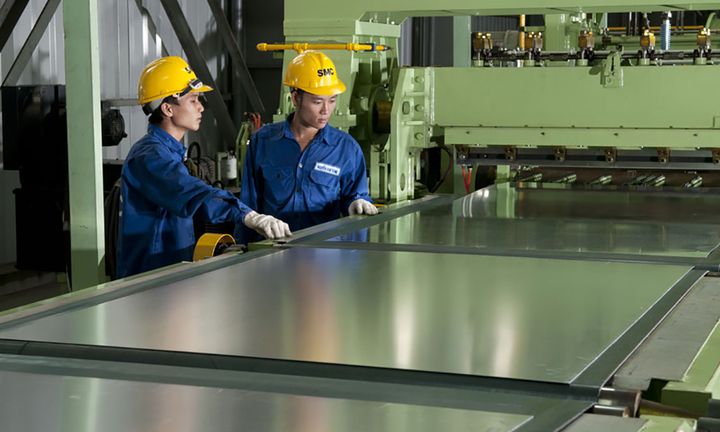
Hòa Phát được chuyên gia đưa ra như một ví dụ về doanh nghiệp tận dụng thị trường vốn để mở rộng hoạt động sản xuất. Sau khi niêm yết năm 2007, doanh nghiệp đã đầu tư các khu liên hợp gang thép quy mô lớn tại Hải Dương và Dung Quất, từ một nhà sản xuất ống thép phát triển thành tập đoàn thép tích hợp và mở rộng sang nhiều lĩnh vực khác. Riêng năm 2025, Hòa Phát nộp ngân sách khoảng 13.000 tỷ đồng; lũy kế từ khi niêm yết đến hết năm 2025 đạt khoảng 101.000 tỷ đồng.
Câu chuyện này cho thấy ý nghĩa của thị trường vốn không dừng ở việc doanh nghiệp huy động được bao nhiêu tiền. Quan trọng hơn là nguồn vốn đó được sử dụng như thế nào để tạo thêm năng lực sản xuất, việc làm, lợi nhuận và đóng góp cho nền kinh tế.
Từ doanh nghiệp nhỏ đến cổ phần hóa đều cần một “đường lên sàn” rõ ràng
Không chỉ các tập đoàn lớn, doanh nghiệp vừa và nhỏ cũng được đánh giá là nguồn hàng quan trọng tạo chiều sâu cho thị trường. UPCoM hiện có khoảng 839 doanh nghiệp đăng ký giao dịch, với tổng vốn hóa hơn 1,3 triệu tỷ đồng, trong đó có nhiều doanh nghiệp thuộc lĩnh vực sản xuất, chế biến, xây dựng, thương mại và dịch vụ.
Theo ông Đạt, UPCoM có thể được xem như một bước đệm giúp doanh nghiệp làm quen với chuẩn mực công bố thông tin trước khi chuyển lên HNX hoặc HoSE. Trong nửa đầu năm 2026, hơn 10 doanh nghiệp đã hoàn tất hoặc đang thực hiện quá trình chuyển từ UPCoM lên HoSE.
Tuy nhiên, để doanh nghiệp nhỏ có thể trưởng thành thành những doanh nghiệp lớn trên sàn, yêu cầu đầu tiên vẫn là chất lượng thông tin và báo cáo tài chính.
Bên cạnh đó, thị trường cần thêm các kênh như quỹ đầu tư tư nhân, quỹ đầu tư mạo hiểm, quỹ đóng và trái phiếu doanh nghiệp, đồng thời có cơ chế hỗ trợ chi phí tư vấn, kiểm toán và niêm yết đối với những doanh nghiệp mới tham gia thị trường.
Một nguồn hàng khác có thể tạo thay đổi đáng kể là doanh nghiệp nhà nước sau cổ phần hóa. Theo số liệu được ông Đạt dẫn lại, HoSE hiện có gần 180 doanh nghiệp nhà nước đã cổ phần hóa trong khoảng 400 doanh nghiệp niêm yết, chiếm khoảng 30% vốn hóa toàn sàn.
Nhiều doanh nghiệp đầu ngành như Vinamilk, Sabeco, Vietnam Airlines, Vietcombank, VietinBank hay BIDV đều gắn với quá trình cổ phần hóa và đưa doanh nghiệp lên thị trường chứng khoán.
Lợi ích không chỉ nằm ở nguồn thu từ bán vốn nhà nước. Việc niêm yết còn buộc doanh nghiệp hoạt động theo chuẩn công ty đại chúng, nâng yêu cầu minh bạch, quản trị và chịu sự giám sát của cổ đông.
Tuy nhiên, tiến độ thoái vốn trong một thời gian dài chưa đạt như kỳ vọng. Một số doanh nghiệp đã cổ phần hóa nhưng Nhà nước vẫn nắm tỷ lệ chi phối lớn, lượng cổ phiếu tự do chuyển nhượng thấp, thanh khoản hạn chế; bên cạnh đó vẫn còn nhiều doanh nghiệp chưa đưa cổ phiếu lên sàn.
Theo chuyên gia ABS, quá trình thoái vốn cần có lộ trình rõ ràng, thực hiện công khai và gắn chặt với niêm yết. Đồng thời, các đợt bán vốn cần được phân bổ hợp lý để thị trường có đủ khả năng hấp thụ.
Ở giai đoạn tiếp theo, yêu cầu phát triển thị trường còn đến từ tiến trình nâng hạng. Theo ông Đạt, cơ quan quản lý cần tiếp tục hoàn thiện hạ tầng giao dịch, thanh toán bù trừ, mở rộng khả năng tiếp cận của nhà đầu tư nước ngoài và thúc đẩy công bố thông tin bằng tiếng Anh.
Thị trường cũng cần thêm các sản phẩm phái sinh, ETF và quỹ trái phiếu, trong khi hoạt động giám sát thao túng giá, giao dịch nội gián phải tiếp tục được tăng cường.
Nhưng một thị trường vốn trưởng thành cũng không thể chỉ dựa vào việc có thêm doanh nghiệp niêm yết.
Phía cầu cần một lớp nhà đầu tư dài hạn đủ lớn. Theo ông Đạt, nhà đầu tư cá nhân nên từng bước chuyển từ tư duy giao dịch ngắn hạn sang đầu tư dựa trên giá trị doanh nghiệp, đồng thời tăng tỷ trọng tham gia thông qua quỹ, ETF và các giải pháp do tổ chức chuyên nghiệp quản lý.
Với người vẫn trực tiếp lựa chọn cổ phiếu, kỷ luật quản trị rủi ro cần được đặt lên trước kỳ vọng lợi nhuận: chia nhỏ các đợt giải ngân, duy trì một phần tiền mặt, xác định ngưỡng cắt lỗ và hạn chế sử dụng đòn bẩy quá mức.
Quang Sơn