Siết nhập khẩu hàng điện tử cũ, Điện Máy Xanh (DMX) chuẩn bị tung "quân bài" mới
Lợi nhuận 9 tháng đạt 7.700 tỷ đồng, hướng tới mốc 10.000 tỷ đồng cả năm
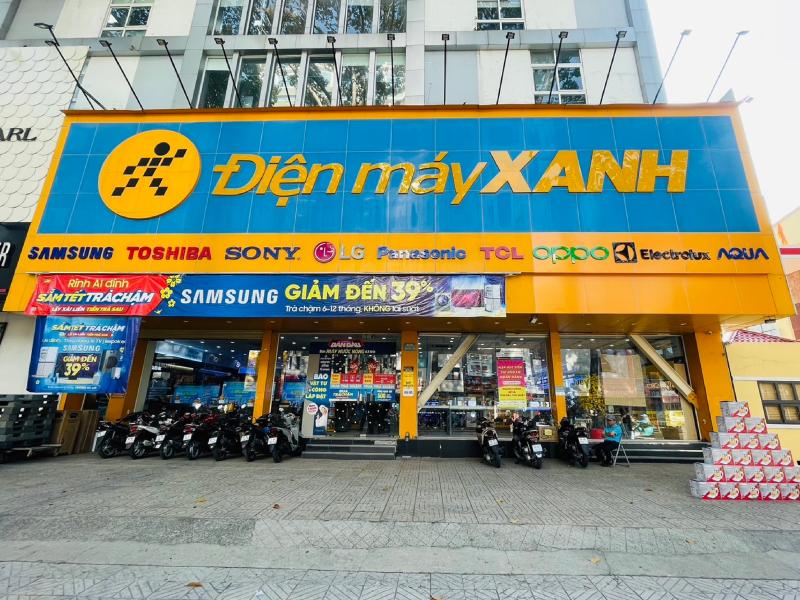
Trong buổi gặp gỡ nhà đầu tư được tổ chức ngày 3/11, Công ty CP Đầu tư Điện Máy Xanh (DMX), doanh nghiệp thành viên của Công ty CP Đầu tư Thế Giới Di Động (HoSE: MWG) đã cập nhật kết quả kinh doanh 9 tháng đầu năm 2026, đồng thời chia sẻ triển vọng những tháng cuối năm và định hướng phát triển trong năm 2027.
Theo thông tin tại buổi gặp gỡ, lợi nhuận sau thuế của DMX đạt khoảng 2.600 tỷ đồng trong quý II và tiếp tục tăng lên gần 2.800 tỷ đồng trong quý III/2026. Lũy kế 9 tháng đầu năm, doanh nghiệp ghi nhận khoảng 7.700 tỷ đồng lợi nhuận sau thuế.
Với kết quả này, ban lãnh đạo Điện Máy Xanh kỳ vọng lợi nhuận sau thuế cả năm 2026 đạt khoảng 10.000 tỷ đồng, tăng 64% so với năm trước, đồng thời để ngỏ khả năng vượt 10.500 tỷ đồng.
Doanh nghiệp dự kiến lợi nhuận quý IV không thấp hơn quý III, được hỗ trợ bởi nhu cầu mua sắm gia tăng trong mùa cao điểm cuối năm. Bước sang năm 2027, Điện Máy Xanh đặt mục tiêu doanh thu tăng 15% và lợi nhuận sau thuế tăng 20% so với năm 2026.
Một trong những nội dung được đề cập tại buổi gặp gỡ là diễn biến giá bán thiết bị điện tử. Theo ban lãnh đạo DMX, giá thiết bị trong giai đoạn 2025–2026 đã tăng khoảng 10–15% so với cùng kỳ, chủ yếu do tình trạng khan hiếm chip, nguyên vật liệu và nhu cầu gia tăng đối với các sản phẩm liên quan đến trí tuệ nhân tạo (AI).
Trong bối cảnh đó, doanh nghiệp hưởng lợi một phần từ lượng hàng tồn kho được nhập trước thời điểm các nhà cung cấp điều chỉnh giá bán. Khi giá thiết bị trên thị trường tăng, lượng hàng được mua ở mức giá thấp hơn trước đó tạo ra lợi thế nhất định về giá vốn.
Tuy nhiên, ban lãnh đạo Điện Máy Xanh cho biết khoản lợi nhuận phát sinh từ yếu tố này chỉ mang tính tạm thời và không chiếm tỷ trọng lớn trong tổng lợi nhuận. Việc cải thiện kết quả kinh doanh thời gian qua chủ yếu đến từ chiến lược chuyển trọng tâm từ mở rộng số lượng sang nâng cao chất lượng và hiệu quả hoạt động.
Tại cuối tháng 9/2026, giá trị hàng tồn kho của DMX tăng khoảng 25% so với đầu năm. Theo doanh nghiệp, sự gia tăng này phản ánh doanh số bán hàng cao hơn, giá thiết bị tăng và hoạt động dự trữ hàng hóa phục vụ mùa mua sắm cuối năm. Tuy nhiên, doanh nghiệp chưa cung cấp số liệu chi tiết để phân tách mức tăng tồn kho theo khối lượng và giá trị hàng hóa.
Bên cạnh yếu tố hàng tồn kho, hiệu quả kiểm soát chi phí cũng tiếp tục được cải thiện. Trong quý III/2026, tỷ lệ chi phí quản lý doanh nghiệp trên doanh thu giảm xuống còn 2,4%, thấp hơn 0,7 điểm phần trăm so với cùng kỳ và 1,1 điểm phần trăm so với quý trước.
Theo giải thích từ doanh nghiệp, kết quả này đến từ việc điều chỉnh cơ chế trả lương gắn với doanh số và các điều khoản thuê mặt bằng dựa trên doanh thu, qua đó chuyển một phần chi phí cố định thành chi phí biến đổi.
Ban lãnh đạo DMX kỳ vọng tiếp tục duy trì biên lợi nhuận trong quý IV/2026 và năm 2027, dù chưa công bố mục tiêu cụ thể đối với chỉ tiêu này.
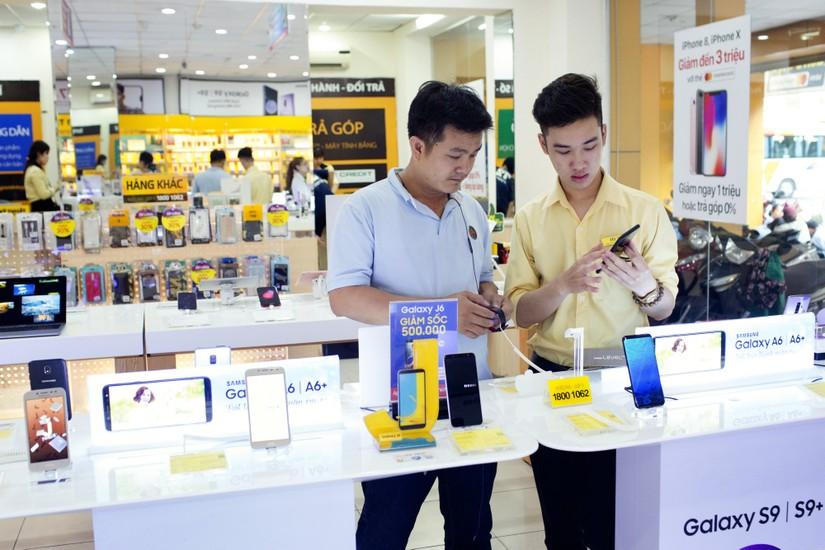
Về hoạt động bán hàng, Điện Máy Xanh cho biết doanh nghiệp tiếp tục gia tăng thị phần trong lĩnh vực điện thoại và điện máy. Trong 9 tháng đầu năm, nếu loại trừ đóng góp của DMX, thị trường nội địa ghi nhận sản lượng tiêu thụ giảm và giá trị chỉ tăng nhẹ.
Đối với ngành hàng điện thoại, tỷ trọng đóng góp của các sản phẩm Apple trong doanh số của DMX tăng thêm 2 điểm phần trăm. Trong khi đó, doanh thu từ các sản phẩm sử dụng hệ điều hành Android vẫn tăng khoảng 20% so với cùng kỳ.
Một định hướng khác được Điện Máy Xanh tập trung phát triển là hoạt động bán hàng trả góp. Hiện doanh số trả góp chiếm khoảng 38% tổng doanh số, trong khi doanh nghiệp đặt mục tiêu nâng tỷ lệ này lên khoảng 45% trong quý IV/2026 và vượt 50% vào năm 2027.
Để thực hiện kế hoạch, DMX dự kiến bổ sung các kỳ hạn trả góp 18 tháng và 24 tháng, bên cạnh kỳ hạn 12 tháng hiện nay, nhằm đáp ứng nhu cầu kéo dài thời gian thanh toán và giảm số tiền trả trước của khách hàng.
Liên quan đến triển vọng thị trường, ban lãnh đạo Điện Máy Xanh cho rằng ngành công nghệ thông tin (ICT) và điện máy có khả năng duy trì tốc độ tăng trưởng hai chữ số trong năm 2027 và những năm tiếp theo, nhờ sự xuất hiện của nhiều yếu tố thúc đẩy nhu cầu tiêu dùng.
Trong đó, xu hướng ứng dụng trí tuệ nhân tạo được kỳ vọng sẽ tạo ra chu kỳ nâng cấp thiết bị mới, đặc biệt đối với máy tính, điện thoại thông minh và các sản phẩm công nghệ tích hợp AI.
Bên cạnh đó, việc Microsoft chấm dứt hỗ trợ Windows 10 cũng được doanh nghiệp đánh giá là yếu tố có thể thúc đẩy nhu cầu chuyển sang các dòng máy tính mới, đáp ứng yêu cầu về phần cứng và hệ điều hành.
Một động lực khác đến từ chu kỳ thay thế thiết bị. Theo nhận định của DMX, lượng lớn sản phẩm công nghệ được người tiêu dùng mua sắm trong giai đoạn 2020–2022 đang dần bước vào thời điểm cần nâng cấp hoặc thay thế, qua đó có thể hỗ trợ sức mua trong những năm tới.
Ngoài ra, kế hoạch cấm nhập khẩu thiết bị điện tử đã qua sử dụng từ ngày 1/1/2027 cũng được lãnh đạo Điện Máy Xanh nhìn nhận là yếu tố có thể mang lại lợi thế cho doanh nghiệp. Với hoạt động kinh doanh chủ yếu tập trung vào các sản phẩm mới, chính hãng, DMX kỳ vọng sẽ hưởng lợi nếu nguồn cung thiết bị đã qua sử dụng nhập khẩu bị hạn chế.
Theo thông tin tại buổi gặp gỡ nhà đầu tư, Điện Máy Xanh hiện nắm giữ khoảng 50% thị phần ở mỗi ngành hàng ICT và điện máy. Dù đã sở hữu thị phần lớn, ban lãnh đạo cho rằng doanh nghiệp vẫn còn dư địa mở rộng hoạt động kinh doanh trong thời gian tới.
Cùng với định hướng này, Điện Máy Xanh dự kiến ra mắt mô hình bán lẻ House of Future trong quý IV/2026 hoặc chậm nhất vào quý I/2027. Tuy nhiên, thông tin chi tiết về quy mô đầu tư, số lượng điểm bán và phương thức vận hành của mô hình này chưa được công bố.
EraBlue hướng tới 500 cửa hàng tại Indonesia trong quý I/2027
Bên cạnh hoạt động bán lẻ trong nước, chuỗi điện máy EraBlue tại Indonesia tiếp tục được Điện Máy Xanh xác định là một trong những trọng tâm mở rộng kinh doanh.
Theo cập nhật tại buổi gặp gỡ nhà đầu tư, EraBlue hiện vận hành gần 370 cửa hàng. Ban lãnh đạo cho biết toàn bộ các điểm bán đều ghi nhận lợi nhuận, chưa có trường hợp phải đóng cửa hoặc di dời và chuỗi đã xóa hết khoản lỗ lũy kế.
Riêng trong năm 2026, EraBlue đã mở thêm hơn 250 cửa hàng, qua đó nhanh chóng mở rộng mạng lưới bán lẻ tại thị trường Indonesia.
Đáng chú ý, dù thị trường Indonesia có dấu hiệu suy yếu trong quý III, doanh thu tại các cửa hàng hoạt động đủ kỳ của EraBlue vẫn tăng khoảng 17%.
Theo doanh nghiệp, tỷ lệ thâm nhập của ngành hàng điện máy tại những khu vực chuỗi đang hoạt động đã vượt 20%, trong khi doanh số của một số đối thủ trên thị trường đi ngang hoặc suy giảm.
Về kế hoạch phát triển, EraBlue dự kiến nâng số lượng cửa hàng lên khoảng 500 điểm bán trên đảo Java trong quý I/2027. Sau khi đạt quy mô này, chuỗi sẽ tạm thời giảm tốc độ mở mới để tập trung tối ưu hiệu quả vận hành, trước khi tiếp tục đẩy mạnh mở rộng từ nửa cuối năm 2027.
Trong cả năm 2027, EraBlue đặt mục tiêu mở thêm ít nhất 200 cửa hàng, đồng thời hướng tới tăng trưởng doanh thu và lợi nhuận ở mức hai chữ số cao.
Về dài hạn, chuỗi bán lẻ này đặt mục tiêu đạt 1.000 cửa hàng tại đảo Java trước năm 2030. Theo kỳ vọng của ban lãnh đạo, quy mô này có thể giúp EraBlue chiếm khoảng 30–40% thị trường điện tử tiêu dùng tại khu vực.
Một thông tin khác được đề cập là khả năng tìm kiếm thêm nhà đầu tư tham gia vào EraBlue. Sau khi chuỗi xóa hết khoản lỗ lũy kế, DMX có thể cân nhắc phương án bổ sung nhà đầu tư nhằm tăng nguồn lực tài chính phục vụ quá trình mở rộng kinh doanh.
Vương Anh