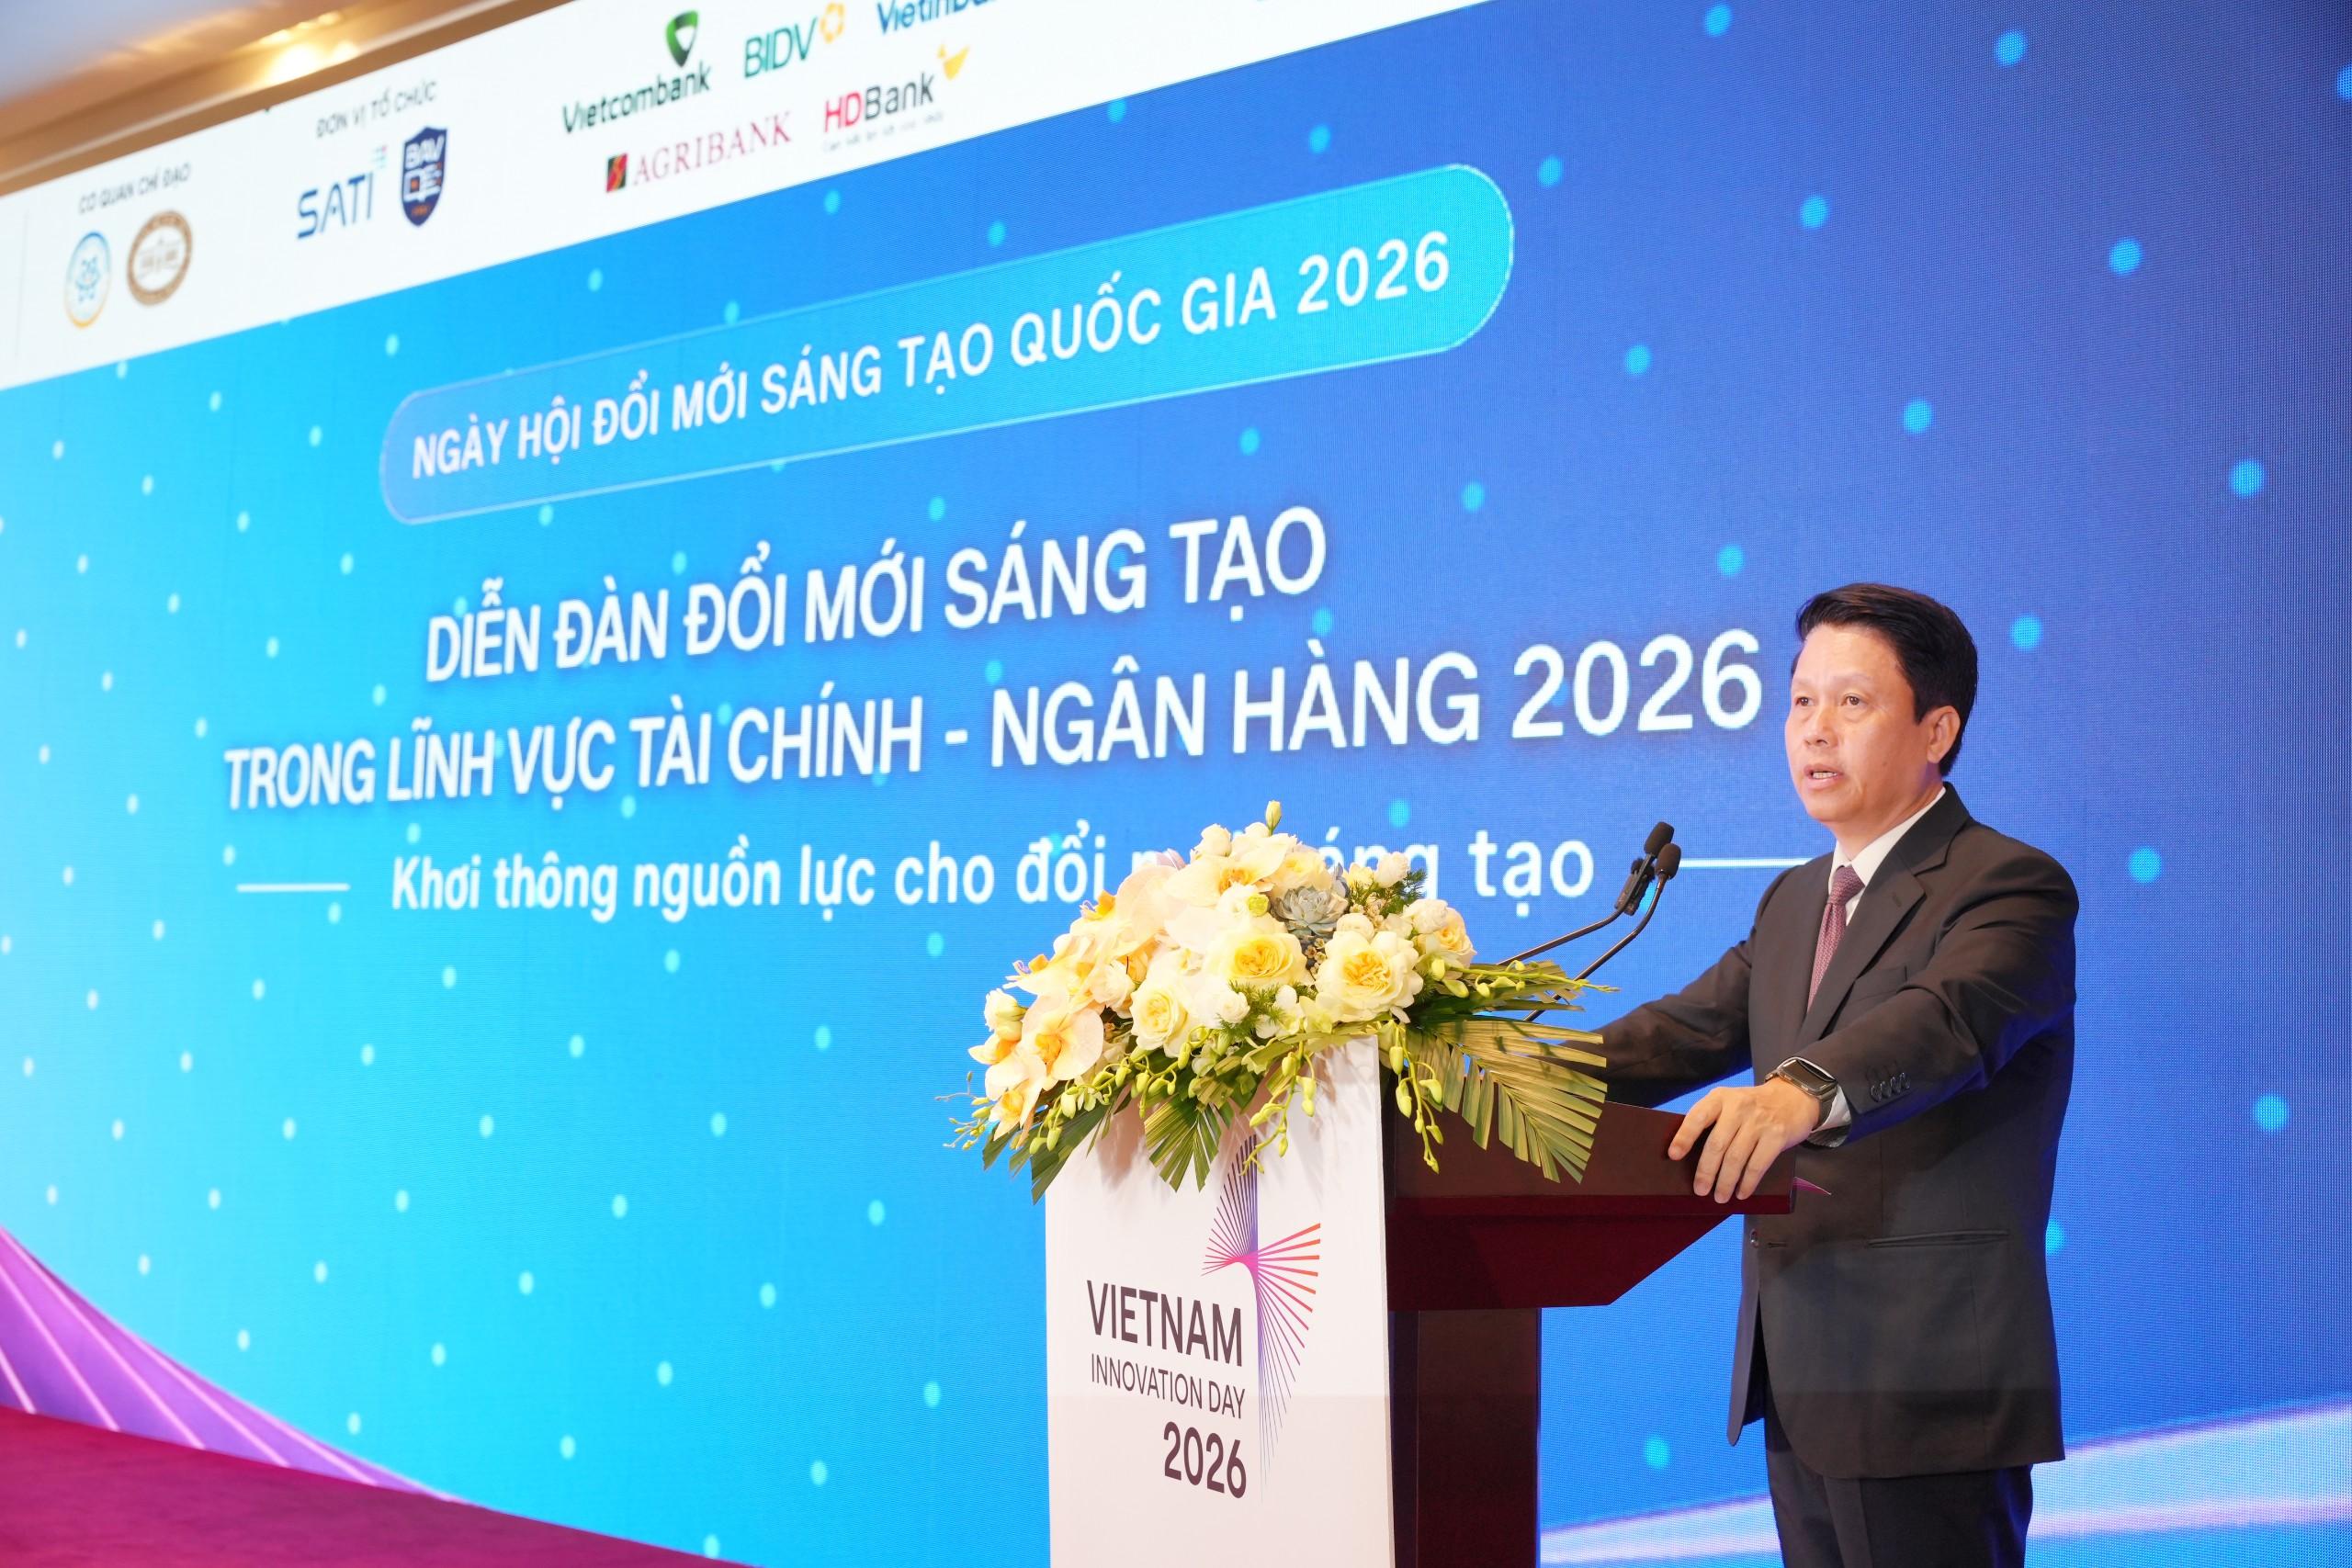
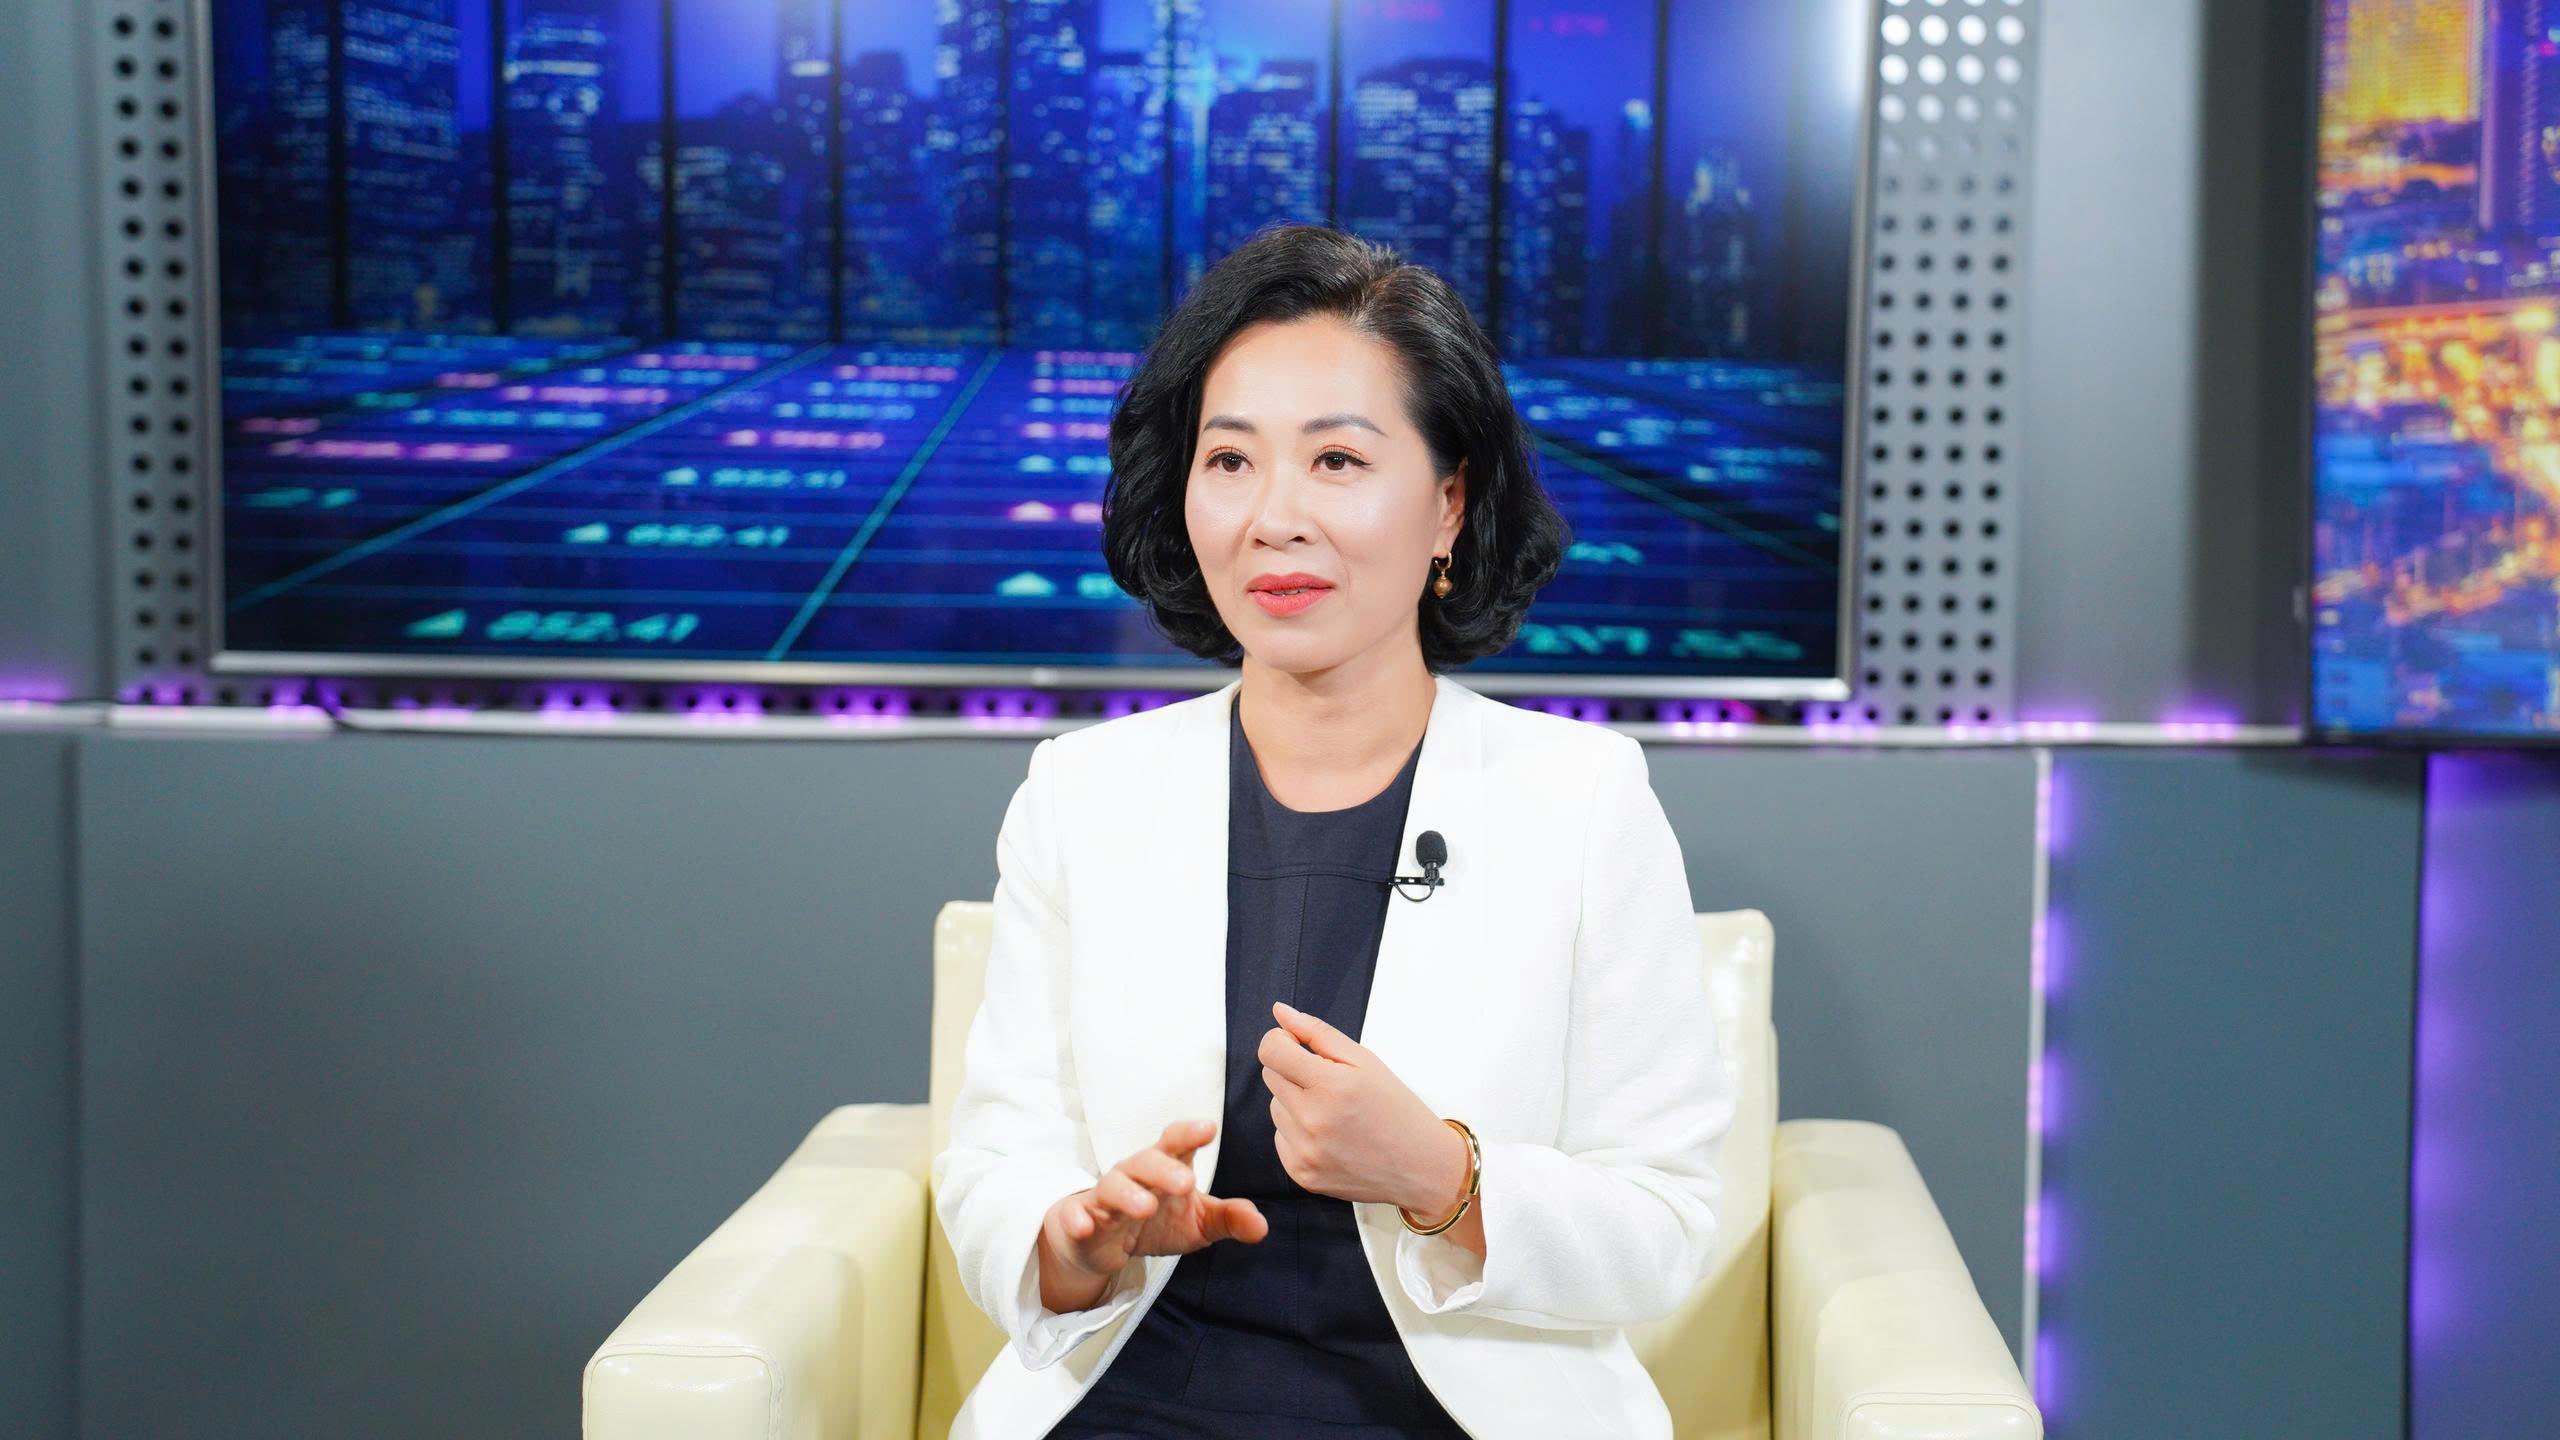
Phó Thống đốc Phạm Tiến Dũng: Đổi mới sáng tạo phải tạo ra giá trị thực cho nền kinh tế
Theo Phó Thống đốc, khi nói đến “khơi thông nguồn lực cho đổi mới sáng tạo”, điều đầu tiên cần làm là xác định rõ đổi mới trong lĩnh vực nào, hoạt động nào và sản phẩm nào thực sự cần được ưu tiên.
Phó Thống đốc cho rằng đổi mới sáng tạo không nên dừng ở việc nghiên cứu rồi để đó, mà cần hướng tới khả năng thương mại hóa, đưa sản phẩm vào cuộc sống, tạo giá trị cho người dân và doanh nghiệp.
“Những đổi mới sáng tạo, đặc biệt là những hoạt động mang tính khoa học, phải làm sao thương mại hóa được, làm sao đưa được vào cuộc sống, phát triển rộng cho người dân và doanh nghiệp được hưởng lợi”, Phó Thống đốc nhấn mạnh.
Đổi mới sáng tạo phải tạo ra hiệu quả có thể đo đếm
Theo Phó Thống đốc Phạm Tiến Dũng, đổi mới sáng tạo trong ngân hàng không chỉ nằm ở việc xây dựng một sản phẩm công nghệ mới, mà còn bao gồm đổi mới mô hình quản trị, cách thức cung cấp dịch vụ và phương thức quản trị rủi ro.
Phó Thống đốc dẫn ví dụ một ngân hàng sau khi đưa toàn bộ hoạt động quản trị, điều hành lên nền tảng số đã tiết kiệm được khoảng 600 tỷ đồng mỗi năm.
Đây mới chỉ là phần lợi ích có thể đo đếm trực tiếp bằng tiền. Theo Phó Thống đốc, nếu công nghệ giúp rút ngắn thời gian xử lý công việc cho doanh nghiệp, để doanh nghiệp có vốn, triển khai dự án và đưa hoạt động sản xuất kinh doanh vào vận hành sớm hơn, giá trị tạo ra còn lớn hơn nhiều.
Một ví dụ khác được ông nhắc đến là việc kết nối giữa hạ tầng thanh toán và hạ tầng giao thông. Với những tuyến đường có hàng chục nghìn phương tiện lưu thông mỗi ngày, chỉ cần mỗi xe giảm được một phút dừng chờ cũng có thể tiết kiệm đáng kể thời gian, nhiên liệu và chi phí xã hội.
Từ góc nhìn này, đổi mới sáng tạo được đặt trong mối liên hệ trực tiếp với năng suất, chi phí và hiệu quả kinh tế, thay vì chỉ được đo bằng số lượng ứng dụng hay công nghệ mới được đưa vào sử dụng.
Phó Thống đốc NHNN cho rằng, khi xác định được những lĩnh vực đổi mới có khả năng tạo ra hiệu quả thực tế, các tổ chức tín dụng, doanh nghiệp và quỹ đầu tư hoàn toàn có thể tham gia mạnh hơn vào quá trình cung ứng nguồn lực.
Bức tranh đổi mới sáng tạo của ngành ngân hàng cho thấy quá trình này đang dần chuyển từ những sáng kiến đơn lẻ sang cách tổ chức có hệ thống hơn.
Theo báo cáo được Học viện Ngân hàng giới thiệu tại Diễn đàn, điểm đáng chú ý của năm 2026 là đổi mới sáng tạo trong ngành không còn chỉ là hoạt động riêng của từng tổ chức tín dụng, mà đã được tổ chức và điều phối ở cấp ngành.
Từ đầu năm, NHNN đã ban hành nhiều kế hoạch, chỉ thị và quyết định liên quan tới khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số và cải cách hành chính; đồng thời tiếp tục tháo gỡ các điểm nghẽn cho thanh toán số, ngân hàng số, cơ chế thử nghiệm có kiểm soát và cho vay bằng phương tiện điện tử.
Ở cấp tổ chức tín dụng, xu hướng nổi bật là hình thành các đơn vị chuyên trách.
MB đã thành lập Trung tâm Sáng tạo số từ năm 2021 và Trung tâm AI từ năm 2024; Vietcombank thành lập Trung tâm Đổi mới sáng tạo VCI vào tháng 3/2025; BIDV thành lập Trung tâm AI và Đổi mới sáng tạo vào tháng 4/2026. Theo báo cáo, vai trò của các đơn vị này ngày càng nghiêng về điều phối hệ sinh thái đổi mới, thay vì tự nghiên cứu theo mô hình khép kín.
Điều đó phản ánh một bước chuyển đáng chú ý: đổi mới sáng tạo trong ngân hàng đang trở thành một năng lực tổ chức, thay vì chỉ là tập hợp của những dự án công nghệ riêng lẻ.
AI, dữ liệu và hệ sinh thái số trở thành động lực mới
Quá trình đổi mới hiện nay cũng cho thấy dữ liệu và trí tuệ nhân tạo đang ngày càng đi sâu vào hoạt động ngân hàng.
Tại VietinBank, chương trình chuyển đổi số toàn diện Project X01 gồm 108 sáng kiến. Hơn 23.000 cán bộ đã được đào tạo về AI ứng dụng; trợ lý ảo Genie được báo cáo giúp rút ngắn 95% thời gian tra cứu văn bản nội bộ, trong khi nền tảng MyGenie đã có hơn 1.100 trợ lý AI do cán bộ tự tạo sau 5 tháng.
Ở BIDV, đổi mới được triển khai theo từng lớp, từ Trung tâm Ngân hàng số, nền tảng SmartBanking, Open API đến xây dựng năng lực AI và hệ sinh thái ngân hàng số mở. Tỷ trọng giao dịch số của ngân hàng này đã tăng từ 67% năm 2021 lên 91,2% vào cuối tháng 11/2025.
Agribank lựa chọn cách tiếp cận khác khi số hóa trên nền mạng lưới rộng và tệp khách hàng nông thôn lớn, trong khi Vietcombank phát triển mạnh thanh toán QR xuyên biên giới.
Sự khác biệt này cho thấy đổi mới sáng tạo trong ngân hàng không có một công thức chung. Công nghệ chỉ phát huy hiệu quả khi được thiết kế dựa trên đặc điểm khách hàng, mô hình kinh doanh và lợi thế riêng của từng tổ chức tín dụng.
Theo báo cáo, đến hết năm 2025, hơn 88,9% người trưởng thành Việt Nam có tài khoản ngân hàng. Trong 8 tháng đầu năm 2026, cả nước ghi nhận hơn 21 tỷ giao dịch thanh toán không dùng tiền mặt, với tổng giá trị gần 261 triệu tỷ đồng, tăng 34,56% về số lượng và 13,26% về giá trị so với cùng kỳ.
Những con số này cũng cho thấy nền tảng số của ngành ngân hàng đã đạt quy mô lớn, tạo tiền đề để đổi mới chuyển sang các lớp sâu hơn như AI, Open Banking, dữ liệu và quản trị thông minh.
Nguồn lực cho đổi mới vẫn còn điểm nghẽn
Dù năng lực công nghệ đã cải thiện đáng kể, bài toán lớn vẫn là làm thế nào để nguồn lực tài chính thực sự chảy vào đổi mới sáng tạo.
Theo đánh giá được nêu tại Diễn đàn, doanh nghiệp khởi nghiệp sáng tạo và doanh nghiệp khoa học công nghệ thường sở hữu nhiều tài sản vô hình, dòng tiền chưa ổn định và mức độ rủi ro cao. Trong khi đó, cách thẩm định truyền thống của ngân hàng vẫn dựa nhiều vào tài sản bảo đảm.
Thị trường vốn, đặc biệt là vốn đầu tư mạo hiểm, còn tương đối mỏng; cơ chế chia sẻ rủi ro giữa Nhà nước, các quỹ, tổ chức tín dụng và nhà đầu tư chưa đồng bộ.
Một vấn đề khác được Phó Thống đốc đặt ra là khả năng cấp vốn dựa trên tài sản sở hữu trí tuệ.
Theo Phó Thống đốc, khó khăn không chỉ nằm ở việc xác định ai sẽ định giá và giá trị tài sản trí tuệ là bao nhiêu, mà còn ở tốc độ thay đổi quá nhanh của công nghệ.
Một phát minh có thể rất hữu ích ở thời điểm hiện tại nhưng chỉ trong thời gian ngắn đã bị thay thế bởi một công nghệ mới tốt hơn. Điều này khiến việc sử dụng tài sản trí tuệ làm cơ sở cho vay trở thành bài toán khó đối với các tổ chức tín dụng.
Ngay trong lĩnh vực AI, Phó Thống đốc cũng dẫn lại trường hợp một tổ chức đầu tư hệ thống trị giá hàng triệu USD nhưng chỉ hai tháng sau đã phải thay đổi vì thế hệ AI mới xuất hiện.
Theo ông, đây là một trong những đặc trưng của đổi mới sáng tạo: phải chấp nhận rủi ro và khả năng một khoản đầu tư công nghệ nhanh chóng trở nên lạc hậu.
Từ những vấn đề trên, Phó Thống đốc Phạm Tiến Dũng cho rằng chính sách cần đóng vai trò mở đường.
Theo đó, các đề xuất tại diễn đàn cần đi thẳng vào những điểm nghẽn cụ thể, đồng thời xác định rõ nội dung nào thuộc thẩm quyền của Ngân hàng Nhà nước, nội dung nào cần phối hợp liên ngành và nội dung nào các tổ chức tín dụng có thể chủ động triển khai ngay.
Phó Thống đốc NHNN cũng cho rằng cần mạnh dạn chia sẻ cả những mô hình thành công lẫn những trường hợp chưa thành công, bởi đổi mới sáng tạo luôn gắn với rủi ro, độ trễ và khả năng thử nghiệm không thành công.
Một trong những thông điệp được nhấn mạnh là cơ quan quản lý cần lắng nghe thực tiễn để nhận diện chính xác từng điểm nghẽn trong quy trình, từ đó điều chỉnh chính sách phù hợp.
1920x1080-4.png
“
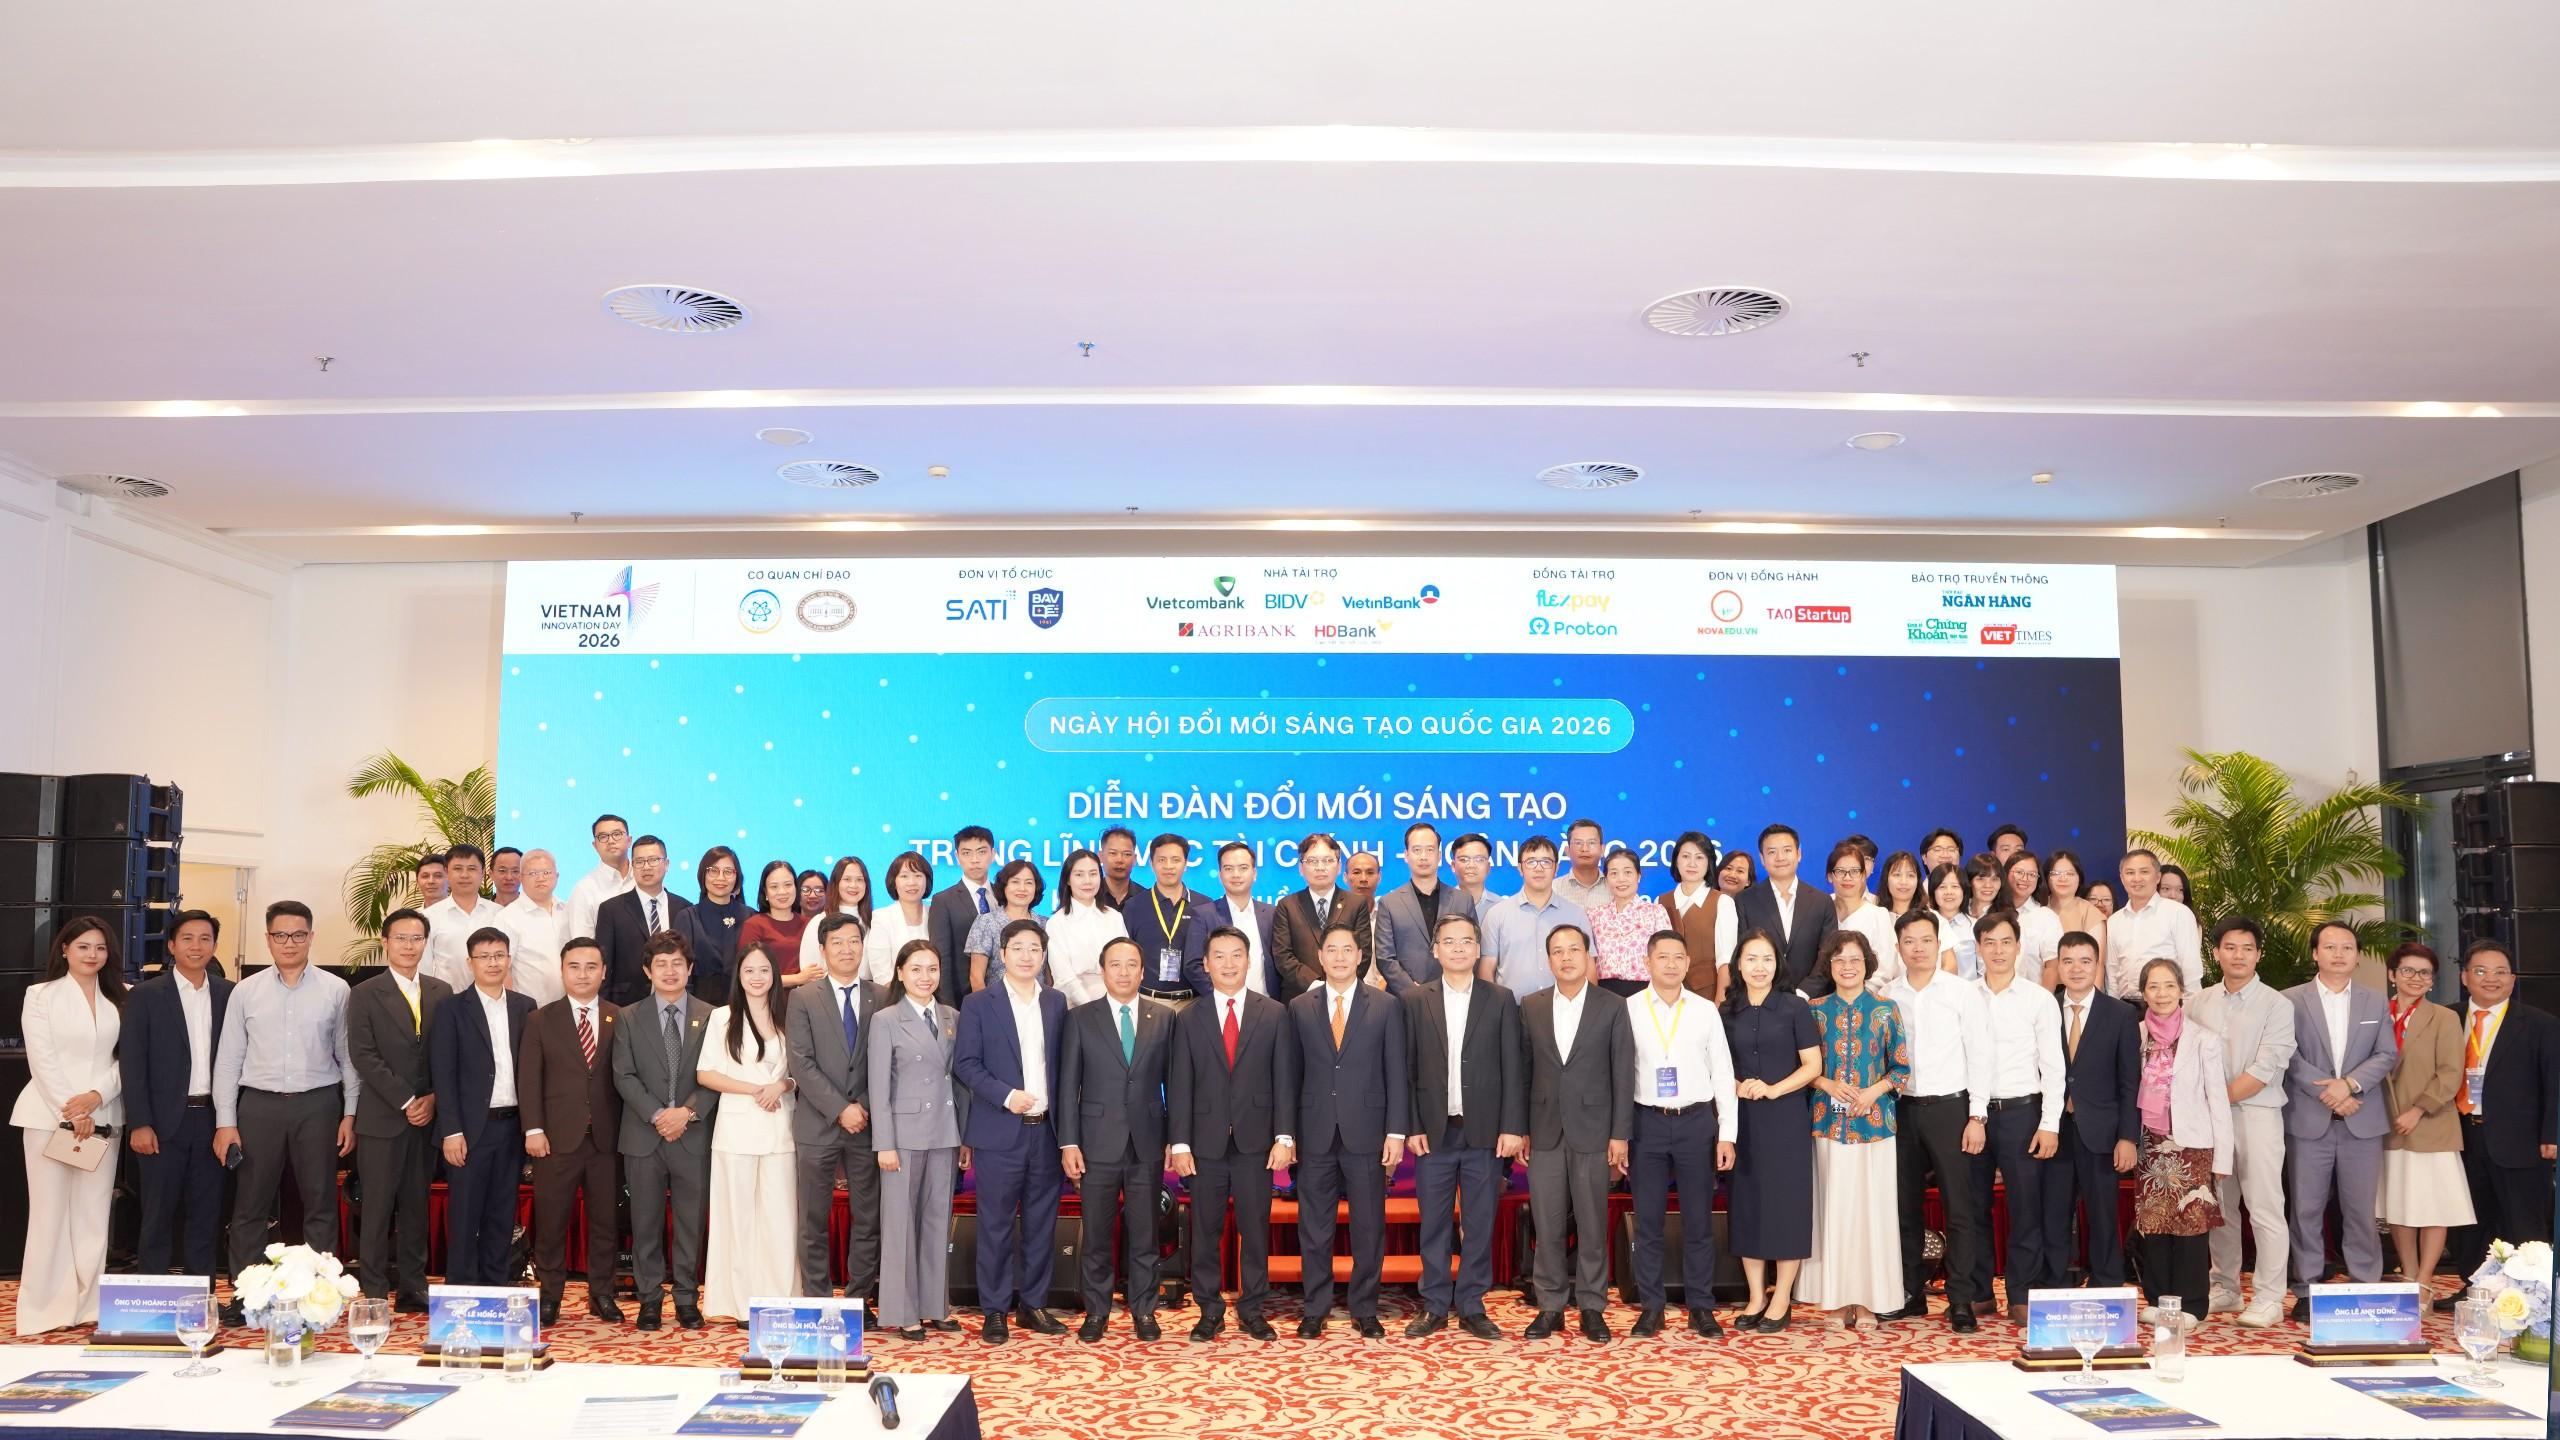
Diễn đàn Đổi mới sáng tạo trong lĩnh vực tài chính - ngân hàng được tổ chức ngày 4/10 tại Trung tâm Hội nghị Quốc gia, Hà Nội, trong khuôn khổ Ngày hội Đổi mới sáng tạo quốc gia năm 2026. Đây là diễn đàn chuyên ngành dành riêng cho lĩnh vực tài chính - ngân hàng. Năm nay cũng đánh dấu lần đầu tiên lĩnh vực này có một hợp phần riêng trong Báo cáo thường niên về đổi mới sáng tạo quốc gia, do Học viện Ngân hàng chủ trì biên soạn.
Diễn đàn do Học viện Ngân hàng phối hợp với Cục Đổi mới sáng tạo, Bộ Khoa học và Công nghệ tổ chức, dưới sự chỉ đạo của Bộ Khoa học và Công nghệ và NHNN.
Tại phiên khai mạc, Học viện Ngân hàng giới thiệu báo cáo đề dẫn “Khơi thông nguồn lực cho đổi mới sáng tạo ngành tài chính - ngân hàng”, phác họa bức tranh tổng thể về chính sách, hạ tầng, nguồn vốn và năng lực đổi mới trong toàn ngành, đồng thời đặt ra câu hỏi trung tâm: khi hạ tầng, thể chế và công nghệ đã có bước tiến rõ rệt, cơ chế nào để nguồn lực tài chính thực sự đi vào đổi mới sáng tạo.
Theo kế hoạch, Học viện Ngân hàng sẽ phối hợp với Cục Đổi mới sáng tạo tổng hợp các ý kiến tại diễn đàn thành bộ khuyến nghị chính sách, báo cáo Ban Lãnh đạo NHNN và gửi các cơ quan liên quan.