Lãi suất vay mua ô tô có nơi gần 20% một năm
Sau thời gian ưu đãi, một số khách hàng vay mua ô tô phản ánh lãi suất thả nổi tăng lên 16-19,8% một năm, khiến chi phí trả nợ tăng đáng kể.
Trên một số hội nhóm mạng xã hội, nhiều khách hàng vay mua ô tô gần đây chia sẻ về việc lãi suất khoản vay tăng mạnh sau khi kết thúc thời gian ưu đãi.
Một chủ xe cho biết khoản vay ban đầu có lãi suất 8,2% một năm. Sau khoảng một năm, lãi suất thả nổi được điều chỉnh lên 18% một năm, tăng gần 10 điểm phần trăm.
Một trường hợp khác có dư nợ khoảng 214 triệu đồng đang chịu lãi suất thả nổi 19,8% một năm, với biên độ 6,6%. Mức lãi suất này được điều chỉnh từ ngày 1/10/2026.
Một số khoản vay khác cũng ghi nhận mức tăng đáng kể. Có khách hàng cho biết lãi suất khoản vay tăng từ 14,9% lên 16,9% một năm và có thể tiếp tục điều chỉnh từ đầu năm 2027.
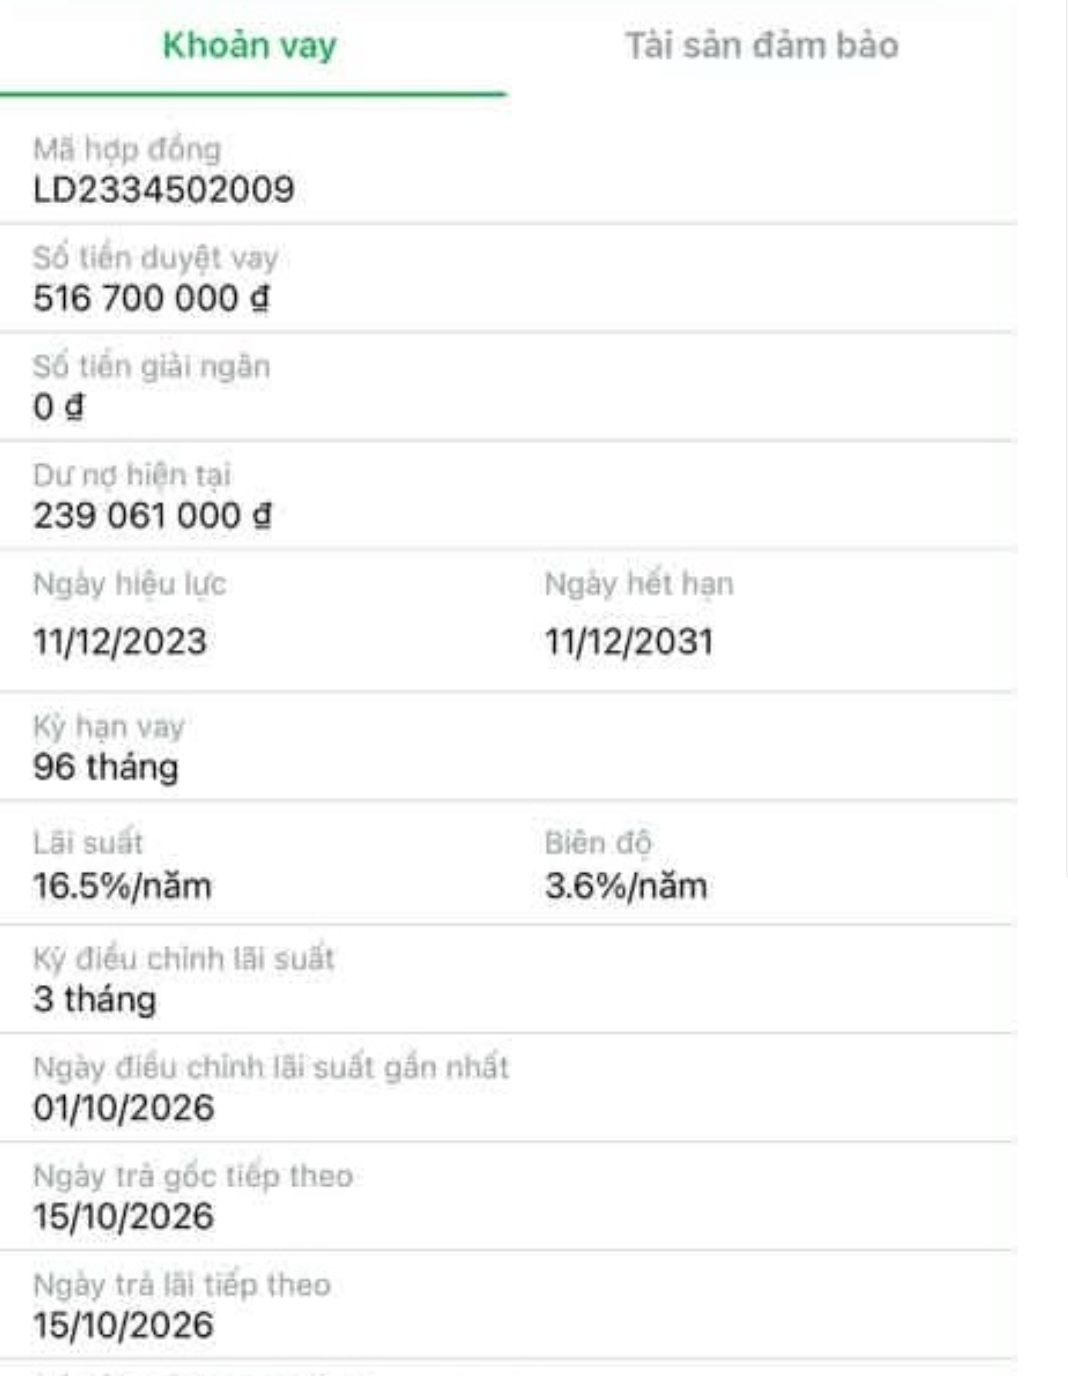
Theo các chia sẻ, nhiều khoản vay được điều chỉnh lãi suất định kỳ 3 tháng một lần. Điều này khiến mức lãi suất khách hàng thực tế phải trả có thể thay đổi đáng kể so với thời điểm ký hợp đồng.
Việc mua bảo hiểm theo khoản vay cũng không đồng nghĩa lãi suất thả nổi luôn ở mức thấp. Một khách hàng cho biết dù vẫn mua bảo hiểm, khoản vay có dư nợ khoảng 239 triệu đồng hiện chịu lãi suất 16,5% một năm, trong đó biên độ là 3,6%.
Một trường hợp khác cho biết lãi suất khoản vay từng ở mức khoảng 15% một năm, sau đó tăng lên 17% và người vay lo ngại có thể tiếp tục tăng trong các kỳ điều chỉnh tiếp theo.
Các trường hợp trên chủ yếu được người vay chia sẻ trên mạng xã hội và không có đầy đủ thông tin về hợp đồng tín dụng. Do đó, chưa thể xem đây là mặt bằng chung của lãi suất vay mua ô tô trên thị trường.
Một nhân viên ngân hàng cho biết với một số sản phẩm tín dụng, khách hàng có thể phải mua thêm bảo hiểm theo điều kiện của khoản vay. Nếu lựa chọn phương án bảo hiểm khác, khoản vay có thể áp dụng biên độ lãi suất khác, tùy chính sách của từng ngân hàng và từng hợp đồng.
Theo người này, mức chênh lệch trong một số trường hợp có thể khoảng 2 điểm phần trăm. Tuy nhiên, không phải tất cả khoản vay đều áp dụng cùng một cơ chế.
Vì vậy, khi lãi suất chuyển sang thả nổi, người vay cần căn cứ vào công thức được quy định trong hợp đồng, gồm lãi suất tham chiếu và biên độ, thay vì chỉ nhìn vào mức lãi suất ưu đãi ban đầu.
My My