Những con số phía sau đà tăng lợi nhuận của Bidiphar
Lợi nhuận Bidiphar tăng trưởng, dòng tiền kinh doanh giảm hơn 400 tỷ đồng
Theo báo cáo tài chính hợp nhất quý III/2026 vừa công bố, Công ty CP Dược - Trang thiết bị Y tế Bình Định (Bidiphar, HOSE: DBD) ghi nhận doanh thu thuần quý III đạt hơn 460 tỷ đồng, tăng 4,6% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 84,4 tỷ đồng, tăng 40,95%.
Đà tăng lợi nhuận vượt xa tốc độ tăng doanh thu một phần đến từ sự cải thiện biên lợi nhuận gộp. Trong quý III, lợi nhuận gộp đạt gần 209 tỷ đồng, tăng khoảng 11,5% so với cùng kỳ. Biên lợi nhuận gộp theo đó tăng từ 42,6% lên khoảng 45,4%.
Tuy nhiên, phần đóng góp từ các công ty liên kết mới là một trong những biến động nổi bật. Cụ thể, Bidiphar ghi nhận khoản lãi hơn 10,2 tỷ đồng từ công ty liên kết trong quý III/2026, trái ngược với mức lỗ hơn 8,4 tỷ đồng cùng kỳ năm trước. Chênh lệch giữa hai kỳ lên tới gần 18,7 tỷ đồng.
Trong văn bản giải trình ngày 28/10, Bidiphar cho biết lợi nhuận tăng chủ yếu nhờ phần lãi từ công ty liên kết cao hơn, doanh thu hoạt động tài chính tăng và kỳ này không trích lập Quỹ phát triển khoa học và công nghệ như cùng kỳ năm trước. Doanh nghiệp cũng cho biết tiếp tục kiểm soát chi phí sản xuất, kinh doanh.
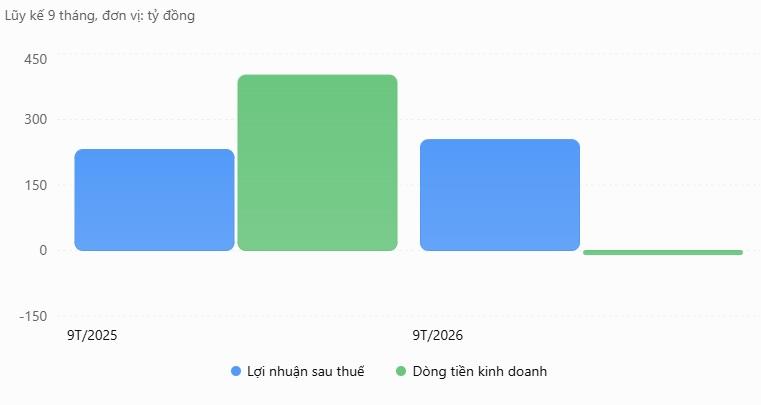
Lũy kế 9 tháng đầu năm, Bidiphar ghi nhận doanh thu thuần gần 1.380 tỷ đồng, tăng khoảng 1,8% so với cùng kỳ. Lợi nhuận sau thuế đạt 253,9 tỷ đồng, tăng 9,8%.
Dù lợi nhuận cải thiện, khả năng tạo tiền từ hoạt động kinh doanh lại diễn biến trái chiều. Theo báo cáo lưu chuyển tiền tệ, dòng tiền thuần từ hoạt động kinh doanh của Bidiphar trong 9 tháng đầu năm 2026 âm 9,3 tỷ đồng, trong khi cùng kỳ năm trước dương gần 401,7 tỷ đồng.
Như vậy, dòng tiền kinh doanh đã sụt giảm khoảng 411 tỷ đồng chỉ sau một năm. Biến động này xuất hiện trong bối cảnh doanh nghiệp gia tăng lượng vốn lưu động phục vụ hoạt động kinh doanh.
Cụ thể, thay đổi hàng tồn kho khiến dòng tiền 9 tháng năm nay giảm gần 112,8 tỷ đồng, trái ngược với mức đóng góp dương hơn 129 tỷ đồng cùng kỳ năm trước. Đồng thời, biến động các khoản phải trả cũng làm giảm dòng tiền khoảng 75 tỷ đồng.
Trên bảng cân đối kế toán, hàng tồn kho thuần tại ngày 30/9 đạt gần 485,8 tỷ đồng, tăng khoảng 120 tỷ đồng so với đầu năm. Trong đó, nguyên vật liệu chiếm phần lớn với giá trị gốc hơn 312 tỷ đồng.
Đáng chú ý, sự gia tăng tồn kho diễn ra khi doanh thu thuần lũy kế 9 tháng chỉ tăng nhẹ. Tuy nhiên, báo cáo tài chính chưa đủ cơ sở để xác định đây là lượng hàng tồn đọng do tiêu thụ chậm hay dự trữ nguyên liệu phục vụ kế hoạch sản xuất.
Một diễn biến khác là biên lợi nhuận gộp lũy kế 9 tháng giảm từ khoảng 48,5% xuống 46,2%, cho thấy mức cải thiện trong riêng quý III chưa đủ đảo ngược xu hướng của toàn bộ kỳ báo cáo.
Như vậy, dù lợi nhuận kế toán tiếp tục tăng, dòng tiền kinh doanh của Bidiphar chưa theo kịp kết quả ghi nhận, chủ yếu do sự thay đổi các khoản mục vốn lưu động.
Dư nợ vay tăng gấp đôi, hơn 630 tỷ đồng nằm ở các công trình dở dang
Bên cạnh biến động dòng tiền kinh doanh, báo cáo tài chính quý III/2026 còn cho thấy Bidiphar đang duy trì quy mô đầu tư lớn vào hoạt động sản xuất.
Tại ngày 30/9, tổng tài sản hợp nhất của doanh nghiệp đạt khoảng 2.815 tỷ đồng, tăng gần 219 tỷ đồng so với đầu năm. Trong cơ cấu tài sản, chi phí xây dựng cơ bản dở dang đạt gần 634 tỷ đồng, tăng hơn 94 tỷ đồng so với đầu năm, tương đương khoảng 22,5% tổng tài sản.
Theo thuyết minh báo cáo tài chính, phần lớn khoản mục này tập trung tại dự án nhà máy sản xuất dược công nghệ cao ở Nhơn Hội, với giá trị đầu tư dở dang khoảng 614,6 tỷ đồng. Ngoài ra, doanh nghiệp ghi nhận gần 19,4 tỷ đồng tại hạng mục dây chuyền thuốc tiêm bột.
Việc nguồn vốn tiếp tục tập trung vào các công trình dở dang diễn ra đồng thời với xu hướng gia tăng dư nợ vay. Cụ thể, tổng vay ngắn hạn và dài hạn tại ngày 30/9 đạt khoảng 395 tỷ đồng, tăng gần 202 tỷ đồng so với mức 193,2 tỷ đồng đầu năm, tương ứng tăng hơn 104%.
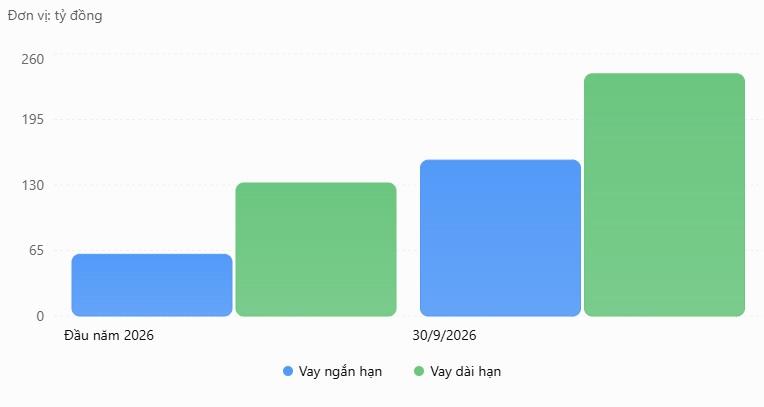
Trong đó, vay ngắn hạn tăng từ 43,2 tỷ đồng lên gần 154,7 tỷ đồng; vay dài hạn tăng từ 132 tỷ đồng lên hơn 240 tỷ đồng.
Báo cáo lưu chuyển tiền tệ cho thấy Bidiphar thu hơn 365,8 tỷ đồng từ hoạt động đi vay trong 9 tháng đầu năm, đồng thời chi hơn 146 tỷ đồng để trả nợ gốc vay.
Cùng kỳ, doanh nghiệp chi khoảng 139,3 tỷ đồng để mua sắm, xây dựng tài sản cố định và tài sản dài hạn khác. Dòng tiền thuần từ hoạt động đầu tư âm hơn 205 tỷ đồng.
Dù dư nợ vay tăng nhanh, Bidiphar vẫn duy trì lượng tiền gửi ngân hàng đáng kể. Cuối tháng 9, doanh nghiệp ghi nhận gần 519,5 tỷ đồng đầu tư tài chính ngắn hạn, chủ yếu là tiền gửi có kỳ hạn. Cộng với tiền và các khoản tương đương tiền 28,9 tỷ đồng, tổng giá trị hai khoản mục đạt khoảng 548,4 tỷ đồng.
Con số này cao hơn tổng dư nợ vay tại cùng thời điểm, song phần lớn được ghi nhận dưới dạng đầu tư nắm giữ đến ngày đáo hạn, thay vì tiền có thể sử dụng ngay.
Về cơ cấu nguồn vốn, nợ phải trả của Bidiphar tăng từ khoảng 860 tỷ đồng đầu năm lên gần 997 tỷ đồng cuối tháng 9. Vốn chủ sở hữu đạt hơn 1.818 tỷ đồng, tăng khoảng 82 tỷ đồng so với đầu năm.
Nguyễn Huyền