[MoneyF Opinion] TV2 sở hữu backlog hàng nghìn tỷ đồng, lợi nhuận 9 tháng tăng gấp 3,5 lần, P/E xuống thấp nhất 3 năm
CTCP Tư vấn Xây dựng Điện 2 (TV2) ghi nhận lợi nhuận 9 tháng đầu năm 2026 tăng 3,5 lần so với cùng kỳ. Backlog từ các dự án điện lớn, cùng triển vọng LNG và năng lượng tái tạo, đang mở ra dư địa tăng trưởng cho doanh nghiệp trong giai đoạn 2027-2028.
CTCP Tư vấn Xây dựng Điện 2 (mã chứng khoán: TV2) đang trải qua giai đoạn chuyển đổi đáng chú ý khi từng bước mở rộng từ lĩnh vực tư vấn, khảo sát, thiết kế và quản lý công trình điện sang tổng thầu thiết kế, mua sắm và xây dựng (EPC), vận hành và bảo trì (O&M), đồng thời tham gia đầu tư các dự án nguồn điện.
Sự chuyển dịch này bắt đầu phản ánh rõ hơn vào kết quả kinh doanh. Lũy kế 9 tháng đầu năm 2026, TV2 ghi nhận doanh thu thuần đạt 1.200 tỷ đồng, tăng 56% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 162 tỷ đồng, tăng gấp 3,5 lần.
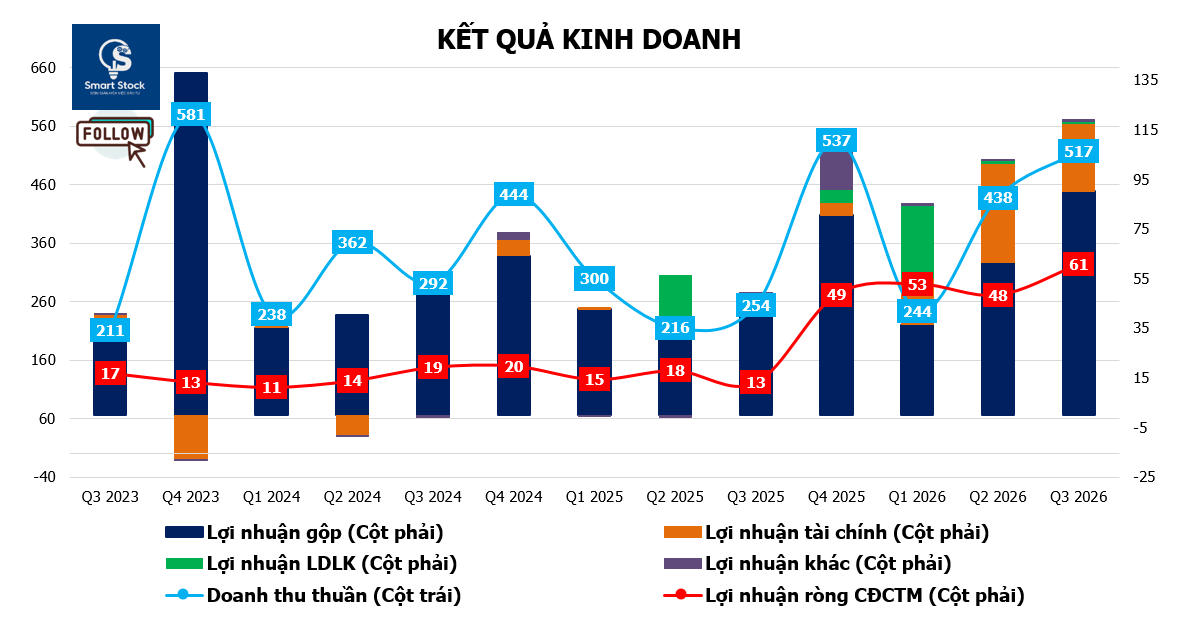
Đáng chú ý, tăng trưởng không chỉ đến từ hoạt động tài chính. Lợi nhuận gộp đạt 189 tỷ đồng, tăng 58,6% so với cùng kỳ, cho thấy hoạt động kinh doanh cốt lõi đang được cải thiện cùng với quá trình triển khai các hợp đồng quy mô lớn. Đây là tín hiệu quan trọng trong bối cảnh khối lượng công việc từ các dự án điện bắt đầu được chuyển hóa thành doanh thu và lợi nhuận.
Một điểm đáng chú ý trong bức tranh tài chính của TV2 là cơ cấu tài sản có tính thanh khoản cao. Tại cuối quý III/2026, tài sản ngắn hạn chiếm gần 82% tổng tài sản. Trong đó, tiền và tương đương tiền đạt 1.060 tỷ đồng, còn tiền gửi ngân hàng được ghi nhận tại khoản mục đầu tư tài chính ngắn hạn đạt 1.044 tỷ đồng.
Như vậy, tổng lượng tiền và tiền gửi của doanh nghiệp vượt 2.100 tỷ đồng, tương đương khoảng 44% tổng tài sản. Nguồn lực này không chỉ giúp TV2 duy trì khả năng thanh toán và triển khai dự án mà còn tạo ra nguồn thu tài chính đáng kể thông qua hoạt động gửi tiền ngân hàng.
Đáng chú ý, lượng tiền lớn của TV2 có mối liên hệ với khoản mục người mua trả tiền trước. Tại cuối quý III/2026, khoản mục này đạt 2.416 tỷ đồng, tương đương khoảng 50% tổng nguồn vốn.
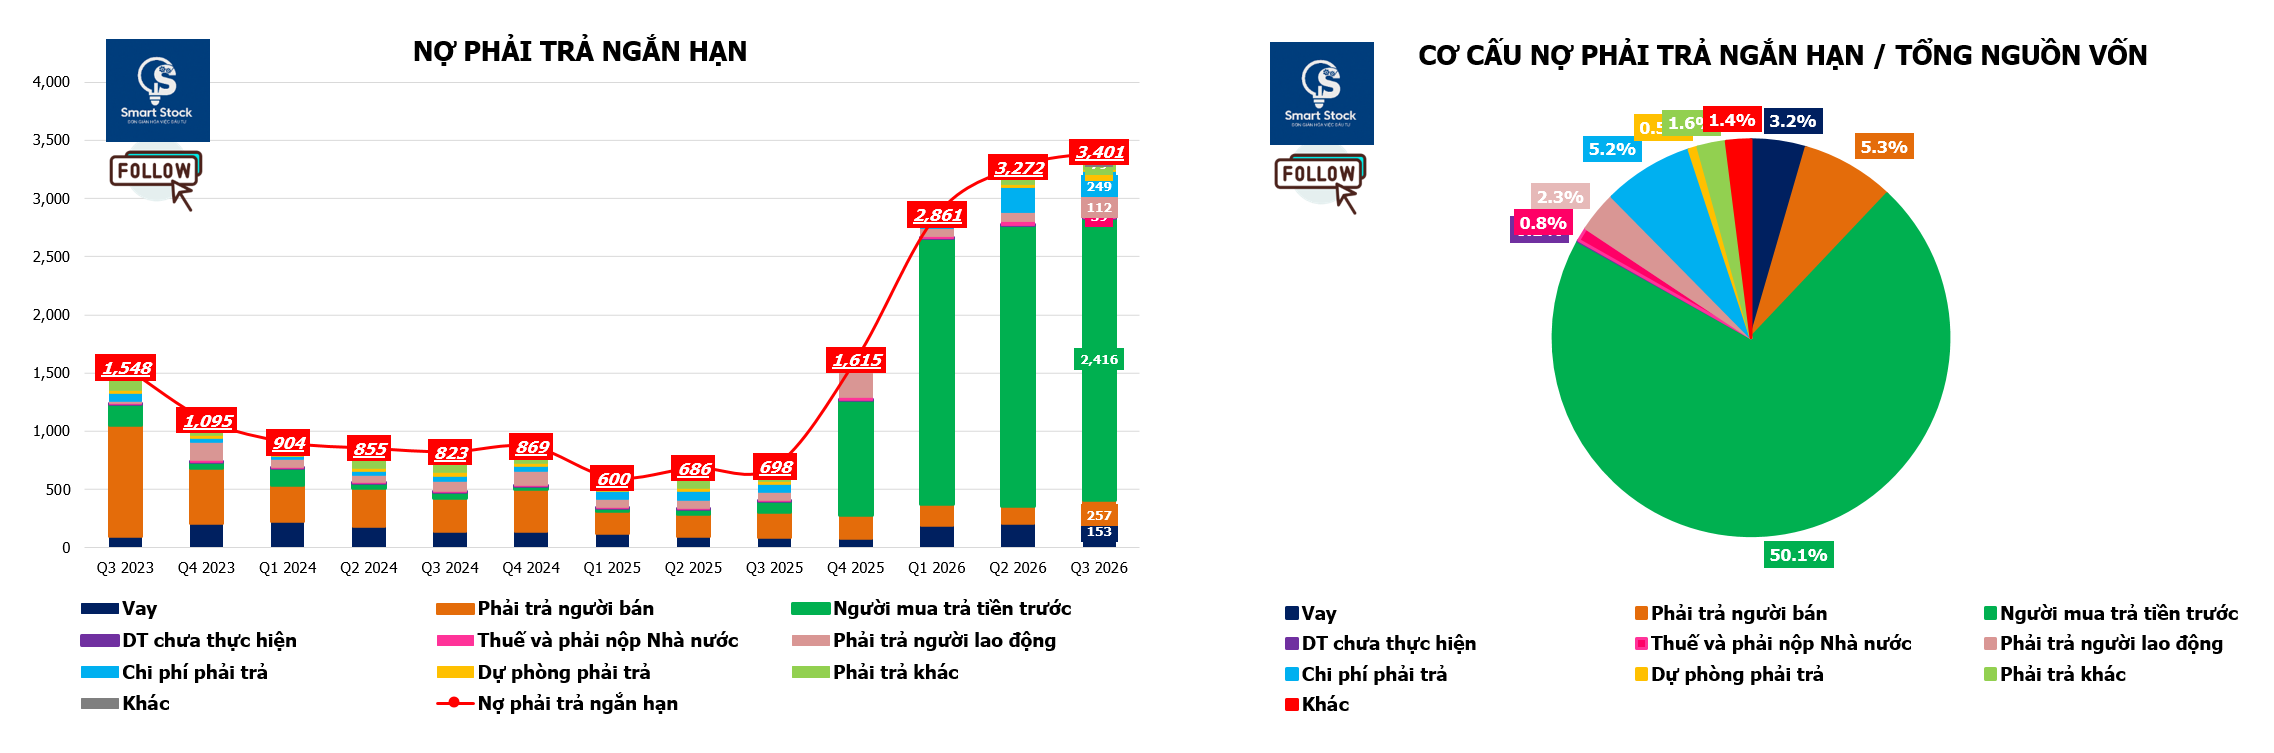
Đặc thù của các hợp đồng EPC là chủ đầu tư thường ứng trước một phần giá trị hợp đồng, phổ biến khoảng 10-30%, để nhà thầu có nguồn lực thực hiện công tác mua sắm thiết bị, vật tư và triển khai thi công. TV2 duy trì lượng tiền và tiền gửi lớn từ nguồn vốn này, qua đó vừa bảo đảm khả năng triển khai dự án, vừa tạo thêm thu nhập tài chính.
Khoản người mua trả tiền trước bắt đầu tăng mạnh từ nửa cuối năm 2025, gắn với quá trình triển khai các hợp đồng EPC quy mô lớn, nổi bật là dự án Nhà máy Nhiệt điện Ô Môn IV và các dự án điện sinh khối. Đây là nguồn việc quan trọng, có khả năng đóng góp vào doanh thu trong những năm tới khi các dự án bước vào giai đoạn thi công, nghiệm thu và bàn giao.
Trong lĩnh vực điện sinh khối, hai dự án Yên Bái 1 và Tuyên Quang đang ghi nhận giá trị ứng trước lần lượt khoảng 929 tỷ đồng và 914 tỷ đồng. Cả hai dự án đã khởi công trong giai đoạn tháng 8-9/2026, hướng tới mục tiêu vận hành thương mại vào đầu năm 2028.
Với tiến độ hiện tại, giai đoạn 2027-2028 được kỳ vọng sẽ là thời điểm khối lượng công việc từ các dự án này được đẩy mạnh nghiệm thu và ghi nhận doanh thu. Đây cũng là cơ sở để kỳ vọng mảng tổng thầu EPC tiếp tục duy trì nguồn việc dồi dào, tạo động lực tăng trưởng cho TV2 trong các năm tiếp theo.
Dự án điện gió Tân Thuận 3 tiến gần ngày vận hành thương mại
Bên cạnh các hợp đồng EPC dài hạn, dự án điện gió Tân Thuận 3 đang là một trong những nguồn đóng góp quan trọng đối với hoạt động kinh doanh hiện tại của TV2.
Tại dự án này, công tác lắp dựng tua-bin cuối cùng đã hoàn tất vào cuối tháng 8/2026, đánh dấu cột mốc quan trọng trong tiến độ thi công. Dự án đặt mục tiêu vận hành thương mại (COD) trong quý IV/2026.
Tiến độ triển khai được phản ánh qua sự gia tăng của khoản phải thu khách hàng trên báo cáo tài chính. Cụ thể, khoản phải thu ngắn hạn đối với CTCP Đầu tư Năng lượng Tái tạo Cà Mau, chủ đầu tư dự án Tân Thuận, đã tăng từ 237 tỷ đồng đầu năm lên 399 tỷ đồng tại thời điểm cuối quý II/2026.
Đến cuối quý III/2026, số dư phải thu này tiếp tục tăng lên 657 tỷ đồng, trở thành khoản phải thu có giá trị lớn nhất trong danh sách khách hàng của TV2. Diễn biến trên cho thấy khối lượng công việc thực hiện tại dự án Tân Thuận 3 đang được ghi nhận ngày càng nhiều, qua đó tạo nguồn đóng góp cho kết quả kinh doanh trong ngắn hạn.
Trong khi Tân Thuận 3 tiến gần giai đoạn vận hành thương mại, các dự án điện sinh khối Yên Bái 1 và Tuyên Quang được kỳ vọng sẽ tiếp nối vai trò đóng góp doanh thu trong giai đoạn 2027-2028. Sự nối tiếp giữa các dự án đang triển khai và những hợp đồng có quy mô lớn giúp TV2 có cơ sở duy trì nguồn việc trong các năm tới.
Backlog "tiềm năng" LNG Công Thanh mở ra dư địa tăng trưởng dài hạn
Ngoài các dự án đang triển khai, LNG Công Thanh được kỳ vọng sẽ trở thành động lực tăng trưởng dài hạn tiếp theo của TV2. Trước đó, ngày 19/08/2025, doanh nghiệp cùng Doosan Enerbility đã ký thỏa thuận nguyên tắc với chủ đầu tư dự án.
Tuy nhiên, dự án hiện vẫn trong quá trình hoàn tất thủ tục điều chỉnh giấy chứng nhận đăng ký đầu tư nhằm nâng công suất từ 600 MW lên 1.500 MW. Việc hoàn tất thủ tục pháp lý này được xem là bước quan trọng để tháo gỡ vướng mắc hiện tại, tạo tiền đề tiến tới ký kết hợp đồng EPC chính thức.
Theo phương án đầu tư, giai đoạn 1 của dự án LNG Công Thanh có công suất 1.500 MW, tổng mức đầu tư dự kiến khoảng 47.000 tỷ đồng. Dự án nằm trong danh mục các công trình quan trọng quốc gia, trọng điểm ngành năng lượng, với thời gian vận hành dự kiến trong giai đoạn 2031-2035.
Đáng chú ý, tại các cuộc họp trong tháng 9 và tháng 10/2026, Phó Thủ tướng Chính phủ đã liên tục chỉ đạo các cơ quan liên quan tập trung tháo gỡ vướng mắc và đẩy nhanh tiến độ triển khai dự án. Những động thái này góp phần củng cố kỳ vọng về khả năng hiện thực hóa LNG Công Thanh trong thời gian tới.
Nếu được triển khai theo kế hoạch và tiến tới ký kết hợp đồng EPC, dự án có thể bổ sung lượng backlog đáng kể cho TV2. Với tổng mức đầu tư dự kiến khoảng 47.000 tỷ đồng, đây là cơ hội để doanh nghiệp mở rộng quy mô hoạt động và tham gia sâu hơn vào chuỗi giá trị các dự án điện khí quy mô lớn.
Dù vậy, khả năng đóng góp thực tế của LNG Công Thanh vẫn phụ thuộc vào tiến độ hoàn thiện thủ tục đầu tư, triển khai dự án và đàm phán hợp đồng EPC. Do đó, đây hiện vẫn là động lực tăng trưởng tiềm năng trong dài hạn, thay vì nguồn doanh thu có thể ghi nhận ngay trong các quý tới.
Trên thị trường chứng khoán, TV2 hiện được định giá với hệ số P/E trượt 12 tháng khoảng 8,7 lần, mức thấp nhất trong hơn 3 năm qua. Trong khi đó, lợi nhuận và EPS của doanh nghiệp đang cải thiện đáng kể nhờ sự phục hồi của hoạt động kinh doanh cốt lõi.
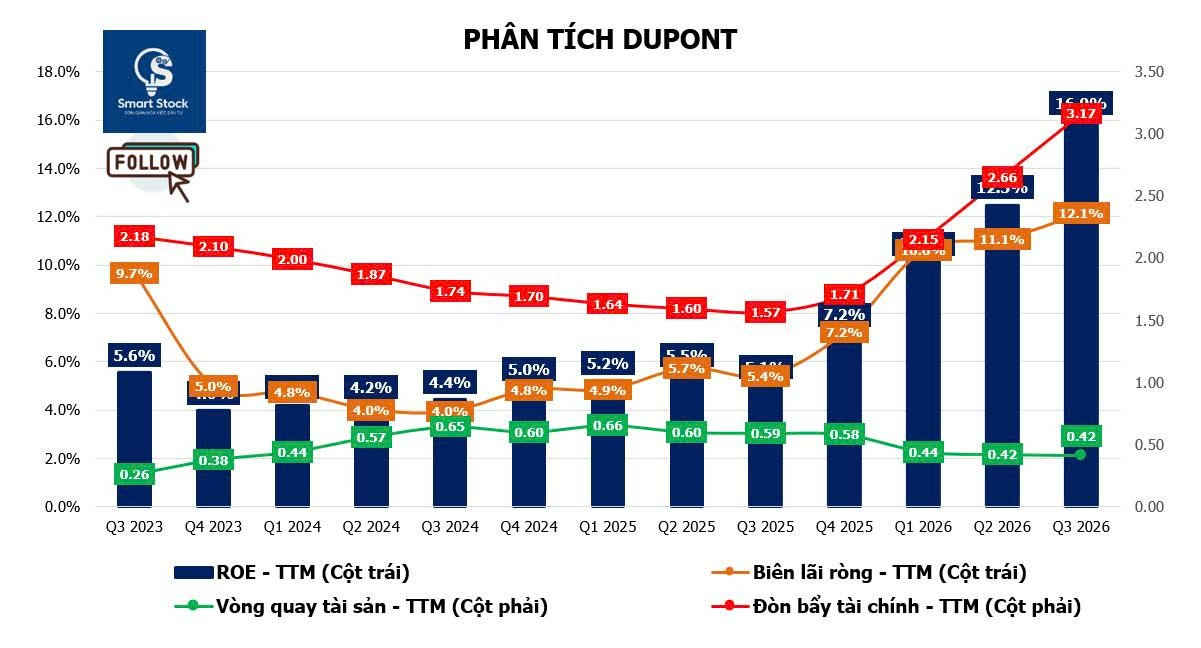
Bên cạnh đó, tỷ suất sinh lời trên vốn chủ sở hữu (ROE) đã tăng lên trên 15%. Kết hợp với lượng tiền mặt và tiền gửi lớn, cùng triển vọng ghi nhận doanh thu từ các dự án gối đầu trong giai đoạn 2027-2028, mức P/E dưới 10 lần là yếu tố đáng chú ý khi đánh giá định giá cổ phiếu.
Tuy nhiên, triển vọng của TV2 vẫn phụ thuộc vào khả năng chuyển hóa backlog thành doanh thu, tiến độ nghiệm thu và thu hồi công nợ tại các dự án. Đặc biệt, việc duy trì hiệu quả sử dụng vốn trong bối cảnh doanh nghiệp nắm giữ lượng tiền lớn từ các khoản ứng trước cũng là yếu tố cần theo dõi.
Với nền tảng tài chính hiện tại và danh mục dự án đang triển khai, TV2 có cơ sở để bước vào giai đoạn tăng trưởng mới. Giai đoạn 2027-2028 sẽ là thời điểm quan trọng để kiểm chứng khả năng chuyển hóa nguồn việc thành kết quả kinh doanh, đồng thời đánh giá mức độ đóng góp của các dự án điện khí và năng lượng tái tạo đối với triển vọng dài hạn của doanh nghiệp.
Nội dung bài viết thể hiện quan điểm cá nhân tác giả, chỉ nhằm mục đích cung cấp thông tin và phân tích, không phải là khuyến nghị đầu tư, chào mua hoặc chào bán bất kỳ loại chứng khoán nào. Nhà đầu tư nên tự nghiên cứu hoặc tham khảo ý kiến của chuyên gia trước khi đưa ra quyết định đầu tư.
Sơn Nguyễn SmartStock