[MoneyF Opinion] Lợi nhuận lao dốc 32,5%, Chứng khoán HSC đối mặt quý kinh doanh nhiều áp lực
Kết quả kinh doanh quý III/2026 của HSC suy giảm trên cả ba mảng chủ lực, trong khi kế hoạch tăng vốn gần 3.000 tỷ đồng vẫn chưa đủ tạo dư địa mở rộng cho vay trong dài hạn.
Công ty CP Chứng khoán TP.HCM (HSC, mã chứng khoán: HCM) ghi nhận doanh thu thuần quý III/2026 đạt 1.244 tỷ đồng, giảm 25,3% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 297 tỷ đồng, giảm 32,5%, phản ánh những khó khăn trong hoạt động kinh doanh khi các động lực tăng trưởng chính đồng loạt suy yếu.
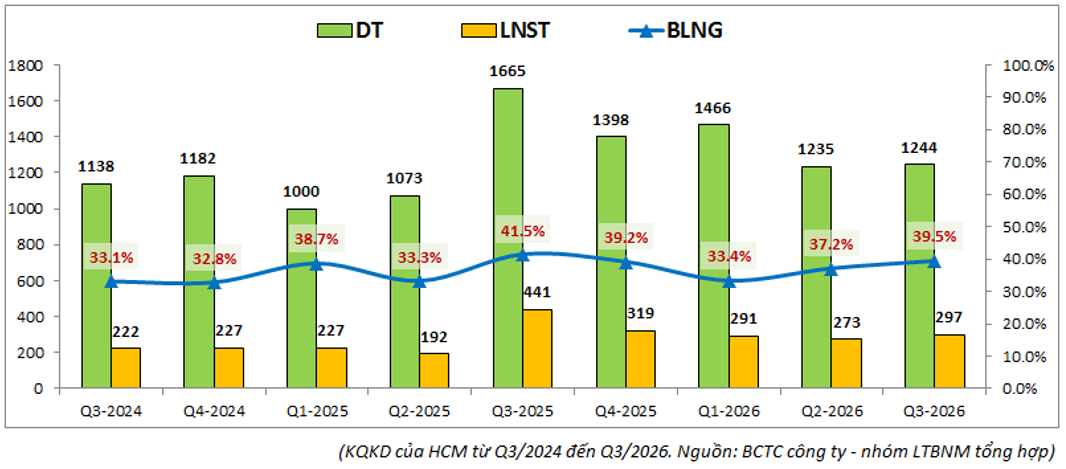
Đáng chú ý, mảng cho vay và tự doanh bắt đầu chững lại sau nhiều quý duy trì nền lợi nhuận cao, trong khi hoạt động môi giới sụt giảm mạnh. Bài toán tăng vốn tiếp tục là điểm nghẽn đáng quan tâm khi quy mô vốn chủ sở hữu chưa theo kịp nhu cầu mở rộng hoạt động cho vay ký quỹ (margin).
Kết quả kinh doanh suy yếu, HSC chưa tìm được động lực bứt phá
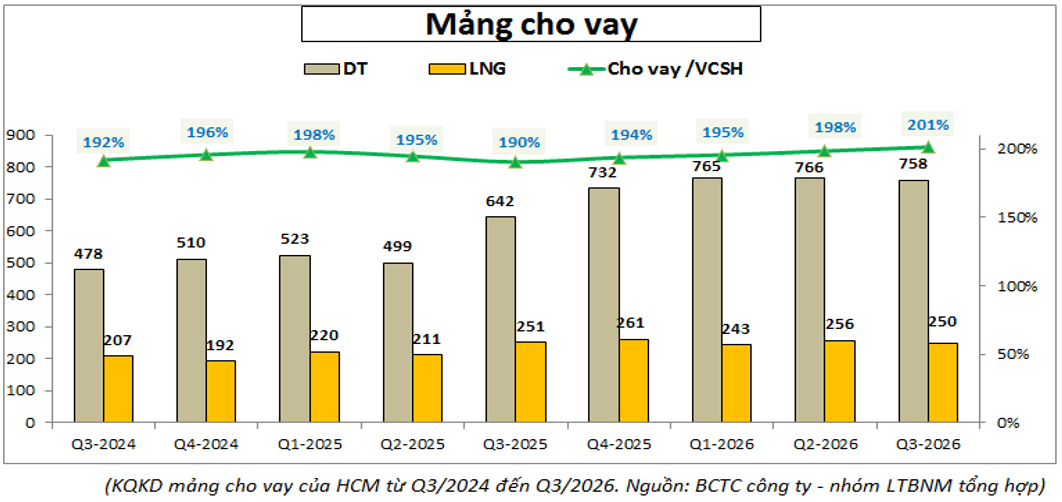
Bóc tách kết quả kinh doanh quý III/2026 cho thấy sự phân hóa giữa các mảng hoạt động của HSC. Trong đó, cho vay mang về khoảng 250 tỷ đồng lợi nhuận, gần như đi ngang so với cùng kỳ. Đây là dấu hiệu cho thấy hoạt động kinh doanh vốn đang gặp giới hạn về khả năng mở rộng dư nợ sau 4 quý liên tiếp duy trì nền cao.
Nguyên nhân chính đến từ việc tỷ lệ cho vay trên vốn chủ sở hữu đã chạm mức tối đa 200% theo quy định. Khi chưa hoàn tất quá trình tăng vốn, HSC gần như không còn nhiều dư địa để mở rộng tài sản cho vay, dù nhu cầu sử dụng đòn bẩy của nhà đầu tư có thể thay đổi theo diễn biến thị trường.
Ở mảng tự doanh, lợi nhuận gộp đạt 247 tỷ đồng, tăng 9,3% so với cùng kỳ. Kết quả này chủ yếu nhờ đóng góp từ tài sản nắm giữ đến ngày đáo hạn (HTM), qua đó bù đắp phần suy giảm của tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL).
Trong khi đó, môi giới là mảng chịu tác động nặng nề nhất khi lợi nhuận gộp chỉ còn 7 tỷ đồng, giảm tới 97,1% so với mức 243 tỷ đồng cùng kỳ năm trước. Mức sụt giảm sâu xuất phát từ cả hai yếu tố: nền so sánh cao trong quý III/2025 và sự suy yếu của hoạt động giao dịch trên thị trường chứng khoán trong quý vừa qua.
Bên cạnh thanh khoản chung suy giảm, HSC còn đối mặt với áp lực cạnh tranh thị phần. Tính đến cuối quý III/2026, công ty vẫn đứng thứ 5 trên sàn HoSE nhưng thị phần chỉ còn 6,01%, đánh dấu quý thứ hai liên tiếp đi xuống. Khoảng cách với Chứng khoán Vietcap (VCI), đơn vị xếp ngay phía trên, đã lên tới 1,7 điểm phần trăm.
Với diễn biến hiện tại, môi giới khó trở thành động lực phục hồi ngay trong quý IV/2026. Dù nền so sánh cùng kỳ không còn quá cao, thanh khoản thị trường chưa cải thiện và thị phần tiếp tục suy giảm có thể khiến lợi nhuận gộp mảng này chỉ đạt khoảng 50 tỷ đồng, thấp hơn mức 72 tỷ đồng của quý IV/2025.
Như vậy, môi giới đang là yếu tố kéo giảm kết quả kinh doanh chung, trong khi hai mảng cho vay và tự doanh chưa tạo được mức tăng trưởng đủ lớn để bù đắp. Điều này khiến HSC thiếu động lực mới để bứt phá khỏi nền lợi nhuận hiện tại.
Một trong những vấn đề đáng chú ý nhất đối với HSC là khả năng mở rộng vốn để phục vụ hoạt động cho vay ký quỹ. Đây cũng là nút thắt đã được đề cập trong nhiều quý gần đây, khi quy mô vốn chủ sở hữu chưa theo kịp tốc độ tăng trưởng nhu cầu cho vay.
Trong năm 2026, HSC đã triển khai hai đợt tăng vốn. Cụ thể, công ty thực hiện chào bán cổ phiếu cho cổ đông hiện hữu với tỷ lệ 25%, giá phát hành 10.000 đồng/cổ phiếu, dự kiến bổ sung khoảng 2.700 tỷ đồng vào vốn chủ sở hữu. Tiếp đó, trong tháng 9/2026, doanh nghiệp phát hành 22 triệu cổ phiếu theo chương trình lựa chọn cho người lao động (ESOP), thu về 220 tỷ đồng.
Tổng số tiền huy động từ hai đợt phát hành ước đạt 2.920 tỷ đồng. Theo kế hoạch, quá trình tăng vốn dự kiến hoàn tất trong quý IV/2026, qua đó giúp cải thiện năng lực tài chính và mở rộng hạn mức cho vay.
Tuy nhiên, quy mô tăng vốn này được đánh giá vẫn khá khiêm tốn nếu xét đến nhu cầu tăng trưởng của HSC trong chu kỳ kinh doanh tiếp theo. Đây là lý do hoạt động cho vay có thể sớm tiếp tục chạm giới hạn sau khi phần dư địa mới được sử dụng.
Ở mảng tự doanh, triển vọng có phần ổn định hơn nhờ cơ cấu tài sản tập trung chủ yếu vào các công cụ có mức độ biến động thấp. Tại cuối quý III/2026, tổng quy mô tài sản tự doanh của HSC đạt 11.421 tỷ đồng, tăng 1.906 tỷ đồng so với cuối quý II. Việc mở rộng quy mô danh mục là một trong những yếu tố hỗ trợ lợi nhuận gộp mảng này tăng nhẹ trong quý vừa qua.
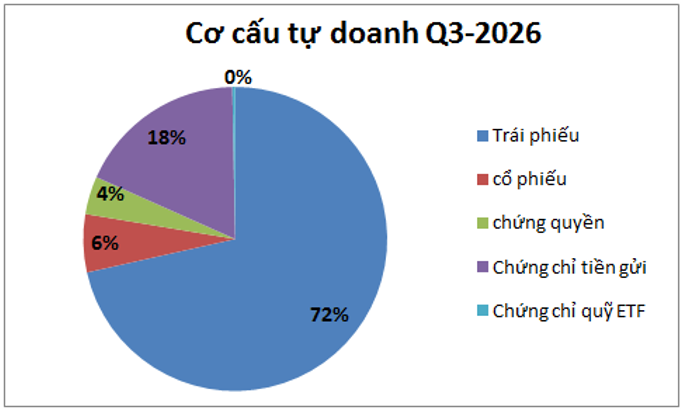
Xét về cơ cấu, trái phiếu đang chiếm tỷ trọng lớn nhất với giá trị 8.162 tỷ đồng, tương đương khoảng 72% tổng danh mục. Chứng chỉ tiền gửi chiếm 18%, cổ phiếu chiếm 6% với giá trị 705 tỷ đồng, còn chứng quyền chiếm khoảng 4%.
Đáng chú ý, danh mục cổ phiếu của HSC đã thu hẹp đáng kể so với đầu năm. Giá trị đầu tư cổ phiếu giảm từ 2.473 tỷ đồng xuống còn 705 tỷ đồng tại cuối quý III/2026. Trong đó, hai khoản đầu tư lớn nhất là VPB với 445 tỷ đồng và TCB với 228 tỷ đồng.
Diễn biến tích cực của hai cổ phiếu VPB và TCB trong quý III, trong bối cảnh thị trường chung có nhiều biến động, cũng góp phần hỗ trợ kết quả tự doanh của HSC. Với tỷ trọng lớn dành cho trái phiếu và chứng chỉ tiền gửi, mảng này được kỳ vọng tiếp tục duy trì nguồn thu tương đối ổn định trong quý IV. Tuy nhiên, khả năng tạo ra mức tăng trưởng đột biến được đánh giá không cao.
Kỳ vọng phục hồi trong quý IV chưa đủ xóa bỏ áp lực tăng vốn và định giá cổ phiếu
Theo kế hoạch, quá trình tăng vốn hoàn tất trong quý IV/2026 sẽ giúp vốn chủ sở hữu của HSC tăng thêm hơn 3.000 tỷ đồng nếu tính cả phần lợi nhuận sau thuế chưa phân phối. Với giới hạn cho vay tối đa bằng 200% vốn chủ sở hữu, dư địa cho vay có thể được mở rộng thêm khoảng 6.000 tỷ đồng, tương ứng mức tăng khoảng 20% so với quy mô hiện tại.
Đây có thể là động lực hỗ trợ hoạt động kinh doanh trong ngắn hạn, đặc biệt khi mảng cho vay đã đi ngang về doanh thu trong 4 quý gần đây. Sau khi có thêm nguồn vốn, HSC được kỳ vọng có thể đẩy mạnh hoạt động margin, qua đó đưa mảng kinh doanh này trở lại quỹ đạo tăng trưởng với mức tăng khoảng 15-20%.
Trong khi đó, tự doanh có khả năng tiếp tục đóng góp tích cực nhờ danh mục tài sản tương đối an toàn và mang lại nguồn thu ổn định. Ngược lại, môi giới vẫn chịu áp lực từ thanh khoản thị trường và thị phần suy giảm, khiến khả năng phục hồi nhanh chưa thực sự rõ ràng.
Dù vậy, việc bổ sung khoảng 3.000 tỷ đồng vốn chủ sở hữu chưa thể giải quyết triệt để bài toán tăng trưởng dài hạn. Với quy mô cho vay hiện tại, phần dư địa mới có thể nhanh chóng bị thu hẹp nếu HSC tiếp tục mở rộng hoạt động margin trong năm 2027.
Theo đánh giá của nhóm phân tích, HSC có thể cần triển khai thêm một đợt tăng vốn quy mô lớn trong năm tới. Thậm chí, doanh nghiệp cần cân nhắc phương án tăng vốn điều lệ lên tới 100% để tạo dư địa đủ rộng cho hoạt động cho vay và nâng cao năng lực cạnh tranh trong ngành chứng khoán.
Điều này đồng nghĩa tốc độ tăng vốn sẽ tiếp tục là yếu tố có ảnh hưởng lớn đến triển vọng kinh doanh của HSC trong những quý tiếp theo. Nếu không sớm có phương án huy động thêm nguồn lực, công ty có nguy cơ tiếp tục gặp khó khăn trong việc mở rộng dư nợ, đặc biệt khi thị trường bước vào giai đoạn thanh khoản cải thiện và nhu cầu sử dụng margin tăng trở lại. Trên thị trường chứng khoán, cổ phiếu HCM hiện giao dịch quanh vùng 22.000 đồng/cổ phiếu, tương ứng hệ số P/B gần 1,8 lần.
Trong ngắn hạn, kết quả kinh doanh quý IV có thể cải thiện nhờ dư địa cho vay được mở rộng sau khi hoàn tất tăng vốn. Tuy nhiên, triển vọng dài hạn của HSC vẫn phụ thuộc đáng kể vào khả năng giải quyết bài toán vốn, cải thiện thị phần môi giới và duy trì hiệu quả các mảng kinh doanh chủ lực.
LTBNM