Không phải BIDV, đây mới là ngân hàng tăng thêm nhiều tài sản nhất sau 9 tháng
5 ngân hàng tăng thêm hơn 1,2 triệu tỷ đồng tài sản
Báo cáo tài chính quý III/2026 ghi nhận sự phân hóa về tăng trưởng tài sản giữa các ngân hàng niêm yết. VPBank dẫn đầu về giá trị tăng thêm, NCB có tốc độ tăng trưởng cao nhất, còn BIDV tiếp tục giữ vị trí lớn nhất về quy mô.
Tại ngày 30/9, tổng tài sản hợp nhất của VPBank đạt gần 1,611 triệu tỷ đồng, tăng khoảng 350.637 tỷ đồng so với cuối năm 2025, tương ứng 27,83%. Mức tăng này cao hơn khoảng 110.552 tỷ đồng so với Vietcombank, ngân hàng đứng thứ hai về giá trị tài sản tăng thêm. Sau 9 tháng, Vietcombank tăng khoảng 240.085 tỷ đồng, đưa tổng tài sản lên hơn 2,682 triệu tỷ đồng.
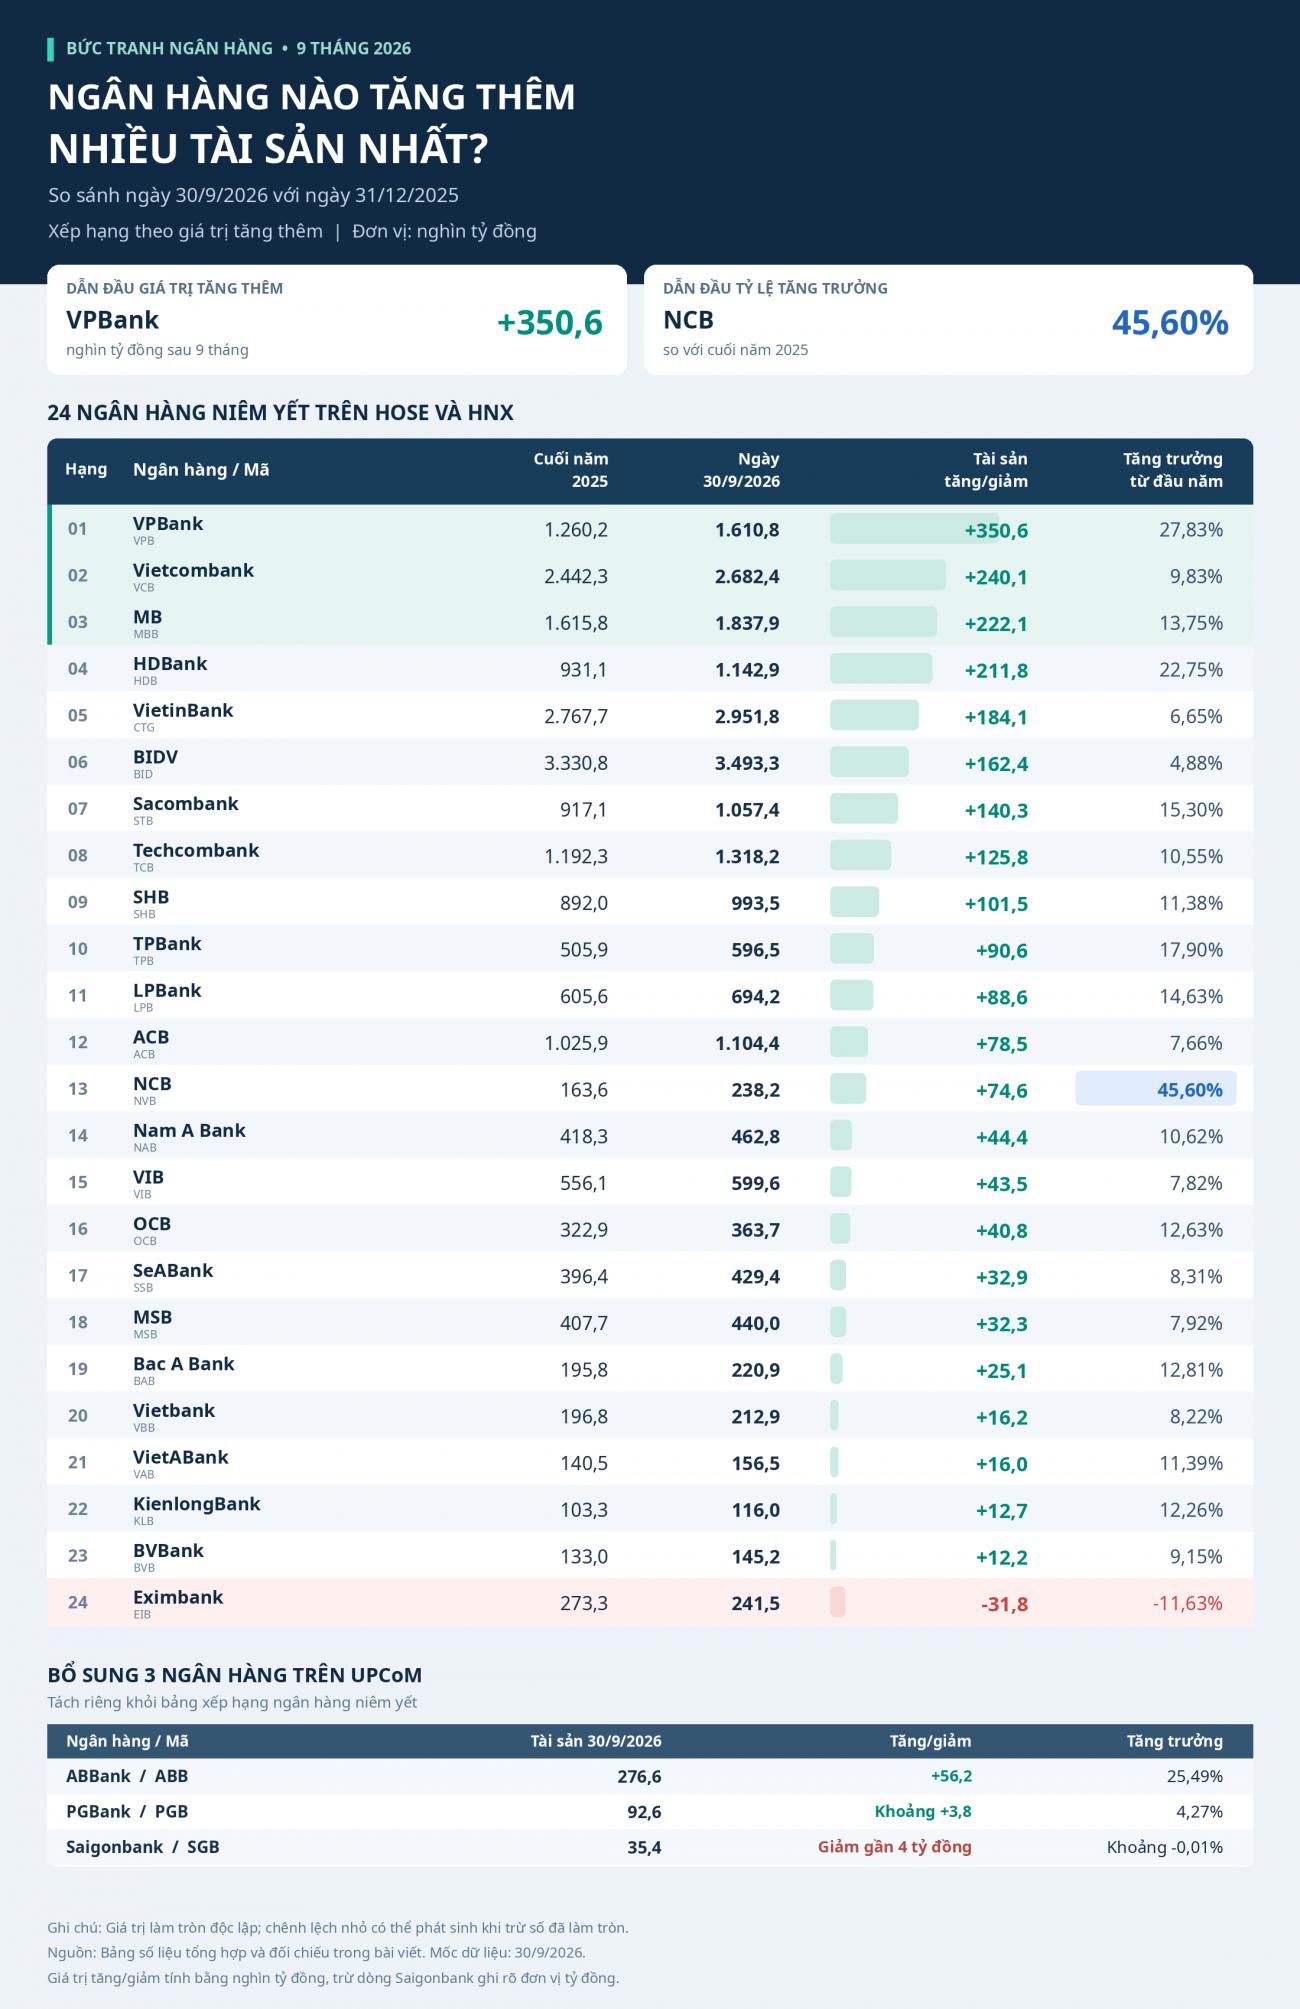
Tiếp theo là MB với mức tăng khoảng 222.094 tỷ đồng và HDBank tăng khoảng 211.802 tỷ đồng. VietinBank bổ sung khoảng 184.145 tỷ đồng tài sản, hoàn thành nhóm năm ngân hàng có mức tăng tuyệt đối lớn nhất. Tính chung, năm ngân hàng này tăng thêm khoảng 1,209 triệu tỷ đồng tài sản sau ba quý. Riêng VPBank tăng nhiều hơn khoảng 110.552 tỷ đồng so với ngân hàng đứng thứ hai.
BIDV vẫn giữ vị trí lớn nhất về quy mô, với tổng tài sản hơn 3,493 triệu tỷ đồng. Tuy nhiên, mức tăng khoảng 162.445 tỷ đồng, tương đương 4,88%, đưa ngân hàng đứng thứ sáu nếu xếp theo giá trị tăng thêm.
Sacombank và Techcombank lần lượt tăng thêm khoảng 140.278 tỷ đồng và 125.821 tỷ đồng. SHB bổ sung khoảng 101.503 tỷ đồng, nâng tổng tài sản lên 993.512 tỷ đồng. Như vậy, có chín ngân hàng niêm yết ghi nhận tài sản tăng thêm trên 100.000 tỷ đồng trong kỳ.
Trong nhóm quy mô trung bình, TPBank tăng thêm khoảng 90.585 tỷ đồng tài sản, cao hơn mức tăng của LPBank và ACB. Tổng tài sản TPBank đạt khoảng 596.512 tỷ đồng, chỉ thấp hơn khoảng 3.072 tỷ đồng so với VIB tại cuối tháng 9.
Ở chiều ngược lại, Eximbank ghi nhận tổng tài sản giảm khoảng 31.775 tỷ đồng, còn 241.495 tỷ đồng. Sự thu hẹp diễn ra đồng thời ở cho vay khách hàng và tiền gửi khách hàng, với mức giảm lần lượt khoảng 17,6% và 10,7% so với đầu năm.
Cơ cấu nguồn vốn thay đổi cùng quá trình mở rộng
Tại VPBank, cho vay khách hàng hợp nhất đạt khoảng 1,212 triệu tỷ đồng, tăng 28,4% so với đầu năm, tương ứng tăng thêm khoảng 268.000 tỷ đồng. Đây là một trong những khoản mục đóng góp lớn vào sự mở rộng quy mô tài sản.
Nguồn vốn huy động cũng tăng đáng kể. Theo công bố của VPBank, tổng tiền gửi khách hàng và giấy tờ có giá hợp nhất đạt gần 987.000 tỷ đồng, tăng 34,2%. Ngân hàng đồng thời huy động hơn 2 tỷ USD từ các định chế tài chính quốc tế trong 9 tháng đầu năm, bổ sung nguồn vốn phục vụ hoạt động kinh doanh.
Tuy nhiên, tốc độ tăng giữa các cấu phần huy động có sự chênh lệch. Tiền gửi khách hàng tăng khoảng 26,3%, trong khi giấy tờ có giá phát hành tăng 80,8%. Diễn biến này phản ánh vai trò gia tăng của kênh giấy tờ có giá trong cơ cấu nguồn vốn VPBank. Tác động đối với chi phí huy động còn phụ thuộc lãi suất, kỳ hạn và thời điểm phát hành của từng công cụ.
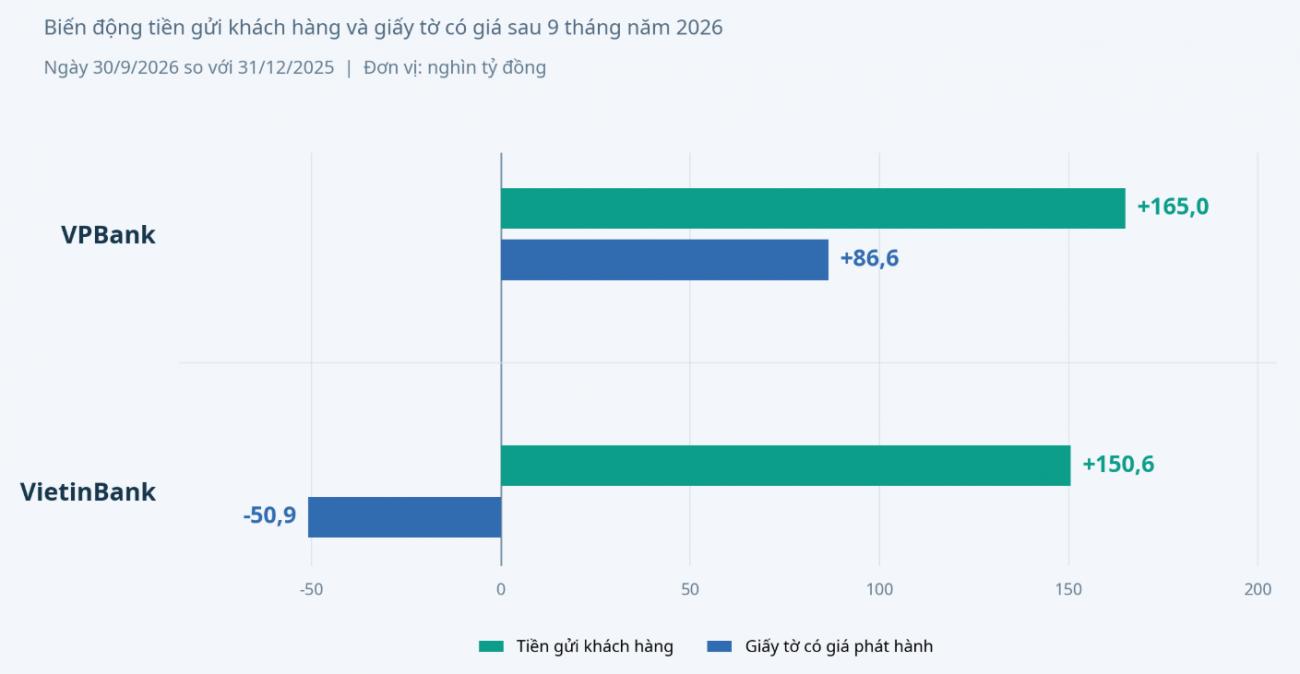
VietinBank có cơ cấu biến động khác. Tiền gửi khách hàng tăng khoảng 150.569 tỷ đồng, lên hơn 1,944 triệu tỷ đồng. Ngược lại, số dư giấy tờ có giá phát hành giảm khoảng 50.943 tỷ đồng, còn hơn 123.086 tỷ đồng. Sự gia tăng tiền gửi khách hàng diễn ra đồng thời với quá trình thu hẹp nguồn vốn từ giấy tờ có giá.
Như vậy, cùng mở rộng tài sản nhưng các ngân hàng có thể lựa chọn cơ cấu huy động khác nhau. Việc tăng tiền gửi khách hàng, phát hành giấy tờ có giá hoặc bổ sung vốn từ thị trường quốc tế tạo ra những yêu cầu khác nhau về quản lý chi phí và kỳ hạn nguồn vốn.
Ở nhóm tăng trưởng nhanh, NCB ghi nhận cho vay khách hàng tăng hơn 53.116 tỷ đồng, lên khoảng 150.661 tỷ đồng. Tổng huy động từ tiền gửi khách hàng và giấy tờ có giá đạt hơn 188.879 tỷ đồng, tăng 43,16%. Hoạt động cho vay và huy động cùng mở rộng là những biến động đáng chú ý phía sau mức tăng tài sản 45,6% của ngân hàng.
Ngoài tăng trưởng các khoản mục kinh doanh, thay đổi phạm vi hợp nhất cũng ảnh hưởng đến quy mô báo cáo. HDBank công bố hoàn tất nâng tỷ lệ sở hữu tại Chứng khoán HD lên 90% và hợp nhất báo cáo tài chính doanh nghiệp này từ quý II/2026.
Tăng trưởng tài sản tạo điều kiện mở rộng nguồn thu, song hiệu quả phụ thuộc cơ cấu tài sản sinh lãi, chi phí vốn và chất lượng tín dụng. Với các ngân hàng tăng quy mô nhanh, khả năng duy trì nguồn vốn phù hợp về kỳ hạn và kiểm soát nghĩa vụ dự phòng sẽ quyết định mức độ chuyển hóa tăng trưởng tài sản thành hiệu quả kinh doanh.
Văn Mạnh