Gặp nhà đầu tư, lãnh đạo F88 tiết lộ kế hoạch lên HoSE và lộ trình thoái vốn của Mekong Capital
Kế hoạch lên HoSE và câu chuyện thoái vốn của Mekong Capital
Sau đợt chào bán cổ phiếu ra công chúng, Công ty CP Đầu tư F88 (UPCoM: F88) đang xúc tiến kế hoạch chuyển niêm yết từ UPCoM sang Sở Giao dịch Chứng khoán TP.HCM (HoSE). Cùng thời điểm, một trong những nhà đầu tư gắn bó lâu năm với doanh nghiệp là Mekong Capital cũng đang triển khai lộ trình thoái vốn thông qua quỹ đầu tư.
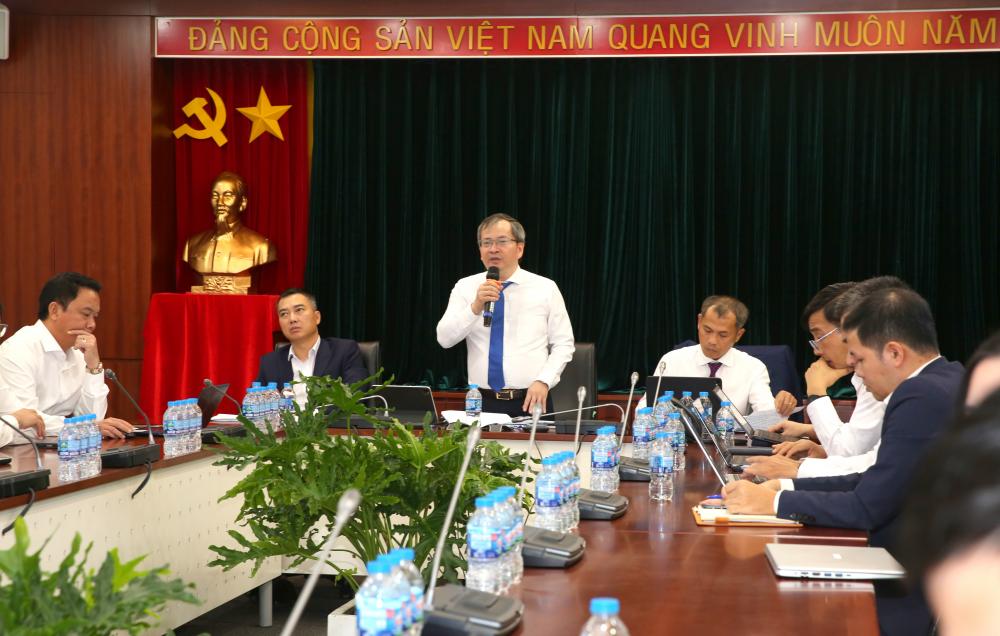
Những thông tin trên được ban lãnh đạo F88 chia sẻ tại cuộc gặp gỡ nhà đầu tư cập nhật kết quả kinh doanh 9 tháng năm 2026, theo báo cáo công bố ngày 15/10 của Công ty CP Chứng khoán Vietcap.
Theo đó, F88 đã nộp hồ sơ chuyển niêm yết lên HoSE ngay sau khi hoàn tất đợt chào bán cổ phiếu ra công chúng. Doanh nghiệp kỳ vọng quá trình này có thể hoàn tất vào cuối năm 2026 hoặc đầu năm 2027, tùy thuộc tiến độ thẩm định và chấp thuận của cơ quan quản lý.
Ban lãnh đạo F88 nhìn nhận việc cổ phiếu đang giao dịch trên UPCoM vẫn tạo ra những hạn chế nhất định trong khả năng tiếp cận các quỹ đầu tư và tổ chức tài chính quy mô lớn. Do đó, chuyển sang HoSE được kỳ vọng sẽ cải thiện thanh khoản, mở rộng cơ sở nhà đầu tư và hỗ trợ giá trị cổ phiếu trên thị trường.
Bên cạnh kế hoạch chuyển sàn, cuộc gặp gỡ nhà đầu tư còn đề cập đến lộ trình thoái vốn của Mekong Capital, đặc biệt sau thông tin ông Chris Freund từ nhiệm vị trí thành viên Hội đồng quản trị F88.
Theo giải thích từ ban lãnh đạo, việc ông Chris Freund rời HĐQT nằm trong kế hoạch thoái vốn của Mekong Fund III (MIF III). Đây là quyết định gắn với vòng đời hoạt động của quỹ đầu tư, không xuất phát từ những thay đổi trong chiến lược kinh doanh hay hoạt động quản trị của F88.
Đáng chú ý, việc MIF III thực hiện thoái vốn không đồng nghĩa Mekong Capital sẽ rút hoàn toàn khỏi F88. Nhà đầu tư này dự kiến tiếp tục duy trì khoản đầu tư tại doanh nghiệp thông qua Fund IV.
Đối với lượng cổ phần do MIF III nắm giữ, ban lãnh đạo F88 cho biết hoạt động chuyển nhượng dự kiến được thực hiện thông qua các giao dịch thỏa thuận thay vì bán trực tiếp bằng phương thức khớp lệnh trên sàn chứng khoán. Phương án này được kỳ vọng hạn chế áp lực cung cổ phiếu trên thị trường.
Như vậy, trong giai đoạn cuối năm 2026, F88 đang đồng thời triển khai hai kế hoạch liên quan trực tiếp đến cơ cấu nhà đầu tư và hoạt động trên thị trường chứng khoán. Tuy nhiên, thời điểm hoàn tất chuyển niêm yết cũng như tiến độ thoái vốn của MIF III vẫn phụ thuộc vào các bước triển khai tiếp theo.
Lợi nhuận tăng 80%, nhưng áp lực xử lý nợ tiếp tục gia tăng
Bên cạnh những thay đổi liên quan đến cổ đông và kế hoạch niêm yết, kết quả kinh doanh 9 tháng đầu năm cũng là nội dung được F88 cập nhật tại cuộc gặp gỡ nhà đầu tư.
Theo báo cáo, doanh nghiệp ghi nhận lợi nhuận trước thuế 1.087 tỷ đồng trong 9 tháng năm 2026, tăng 80% so với cùng kỳ năm trước và hoàn thành 72,5% kế hoạch cả năm.
F88 tiếp tục giữ mục tiêu lợi nhuận trước thuế năm 2026 đạt 1.500 tỷ đồng, tương ứng mức tăng trưởng 65% so với năm 2025. Với kết quả đã thực hiện, doanh nghiệp cần tạo ra khoảng 413 tỷ đồng lợi nhuận trước thuế trong quý IV để hoàn thành kế hoạch, cao hơn khoảng 36% so với cùng kỳ và 3% so với quý liền trước.
Ban lãnh đạo F88 bày tỏ sự tự tin về khả năng đạt mục tiêu đề ra. Trong khi đó, Vietcap cũng đánh giá kế hoạch lợi nhuận năm nay có khả năng hoàn thành, với một trong những yếu tố hỗ trợ là hiệu quả vận hành tiếp tục được cải thiện.
Cụ thể, tỷ lệ chi phí hoạt động trên thu nhập (CIR) trong 9 tháng ở mức 43%, thấp hơn mục tiêu dưới 49% mà doanh nghiệp đặt ra.
Tuy nhiên, đằng sau tốc độ tăng trưởng lợi nhuận, hoạt động cho vay của F88 cũng đang ghi nhận sức ép từ chất lượng danh mục tín dụng.
Theo chia sẻ của ban lãnh đạo, tỷ lệ xử lý nợ ròng đã gia tăng trong 5 quý liên tiếp. Diễn biến này chủ yếu xuất phát từ tác động của lạm phát kéo dài và mặt bằng lãi suất cao, khiến khả năng trả nợ của một bộ phận khách hàng hiện hữu chịu ảnh hưởng.
Đối với các khoản vay được giải ngân trong năm 2025, tỷ lệ xử lý nợ ròng lũy kế đã đạt 6,6%, tạm thời cao hơn ngưỡng mục tiêu 5,5% được áp dụng cho danh mục sau 24 tháng. F88 kỳ vọng hoạt động thu hồi nợ trong thời gian tới có thể giúp cải thiện chỉ số này trước khi kết thúc thời gian đánh giá.
Xét trên toàn danh mục, tỷ lệ xử lý nợ ròng trong 9 tháng tính trên dư nợ bình quân đạt 10,2%, trong khi tỷ lệ tính trên dư nợ cuối kỳ là 9,06%. Hai chỉ số này chưa được quy đổi theo năm, còn các giới hạn rủi ro cả năm được HĐQT phê duyệt lần lượt là 13,5% và 11%.
Ở chiều ngược lại, một số chỉ báo về chất lượng khoản vay mới vẫn đáp ứng mục tiêu kiểm soát. Tỷ lệ khách hàng quá hạn trên 30 ngày ngay tại kỳ trả nợ đầu tiên bình quân 9 tháng đạt 2,9%, thấp hơn ngưỡng 3,5%. Tỷ lệ trả nợ đúng hạn đạt 83,3%, vượt mục tiêu 80%.
Trước những diễn biến trên, F88 đã điều chỉnh chính sách tín dụng từ quý II/2026, trong đó áp dụng tỷ lệ cho vay trên giá trị tài sản bảo đảm phù hợp với từng nhóm khách hàng, tăng cường phân loại rủi ro theo địa bàn và phòng giao dịch, đồng thời nâng cấp mô hình chấm điểm tín dụng bằng công nghệ AI.
Doanh nghiệp cũng đang thay đổi cơ cấu sản phẩm cho vay. Dư nợ cho vay bằng đăng ký ô tô tăng 51% so với cùng kỳ, trong khi dư nợ cho vay bằng đăng ký xe máy tăng 47%. Dù lợi suất cho vay ô tô thấp hơn, tỷ lệ xử lý nợ ròng của nhóm sản phẩm này cũng thấp hơn đáng kể, qua đó góp phần cân bằng hiệu quả kinh doanh và rủi ro tín dụng.
Ở góc độ nguồn vốn, F88 đã huy động thành công 834 tỷ đồng thông qua phát hành trái phiếu đại chúng kỳ hạn 24 tháng, lãi suất cố định 10%/năm. Cùng với 782 tỷ đồng thu được từ đợt phát hành cổ phiếu ra công chúng, tổng nguồn vốn huy động qua hai kênh đạt 1.616 tỷ đồng trong 9 tháng.
Tỷ trọng nguồn vốn trong nước của doanh nghiệp cũng tăng từ 48% năm 2025 lên 74% trong quý III/2026, giúp giảm mức độ phụ thuộc vào nguồn vốn nước ngoài. Tuy vậy, F88 dự kiến chi phí vốn bình quân cả năm ở mức khoảng 14%, cao hơn mức 13,3% ghi nhận trong 9 tháng, phản ánh sức ép từ mặt bằng lãi suất.
Song song với hoạt động cho vay cốt lõi, F88 tiếp tục tìm kiếm động lực tăng trưởng từ các dịch vụ tài chính khác. Riêng mảng phân phối bảo hiểm độc lập ghi nhận doanh thu quý III đạt 27 tỷ đồng, tăng 409% so với cùng kỳ, với khoảng 114.000 hợp đồng mới.
Doanh nghiệp cũng đã triển khai sản phẩm mua xe máy trả góp và An Tâm Viện Phí, đồng thời đang hoàn thiện hệ thống để thử nghiệm sản phẩm đầu tư tích lũy. Theo kế hoạch, sản phẩm mới này có thể được giới thiệu sớm nhất trong quý IV/2026.
Về dài hạn, F88 đặt mục tiêu đến năm 2030 đạt tổng dư nợ khoảng 31.700 tỷ đồng, duy trì tốc độ tăng trưởng doanh thu và lợi nhuận bình quân trên 30% mỗi năm. Cùng với kế hoạch mở rộng hoạt động kinh doanh, khả năng kiểm soát chất lượng tín dụng và chi phí vốn sẽ tiếp tục là những yếu tố quan trọng đối với việc thực hiện các mục tiêu tăng trưởng của doanh nghiệp.
Văn Mạnh