Có nhà trước tuổi 35, kế hoạch tiết kiệm thay đổi ra sao?
Sở hữu căn nhà đầu tiên là một mục tiêu lớn trong những năm đầu lập nghiệp. Để sớm đạt mục tiêu, người mua có thể tăng tiết kiệm, thu hẹp chi tiêu hoặc dành phần lớn tài sản tích lũy cho khoản thanh toán ban đầu. Sau giao dịch, kế hoạch tài chính bước sang một giai đoạn khác: tiếp tục dành dụm trong điều kiện tiền sẵn có đã giảm, còn nhu cầu sinh hoạt và dự phòng vẫn hiện hữu.
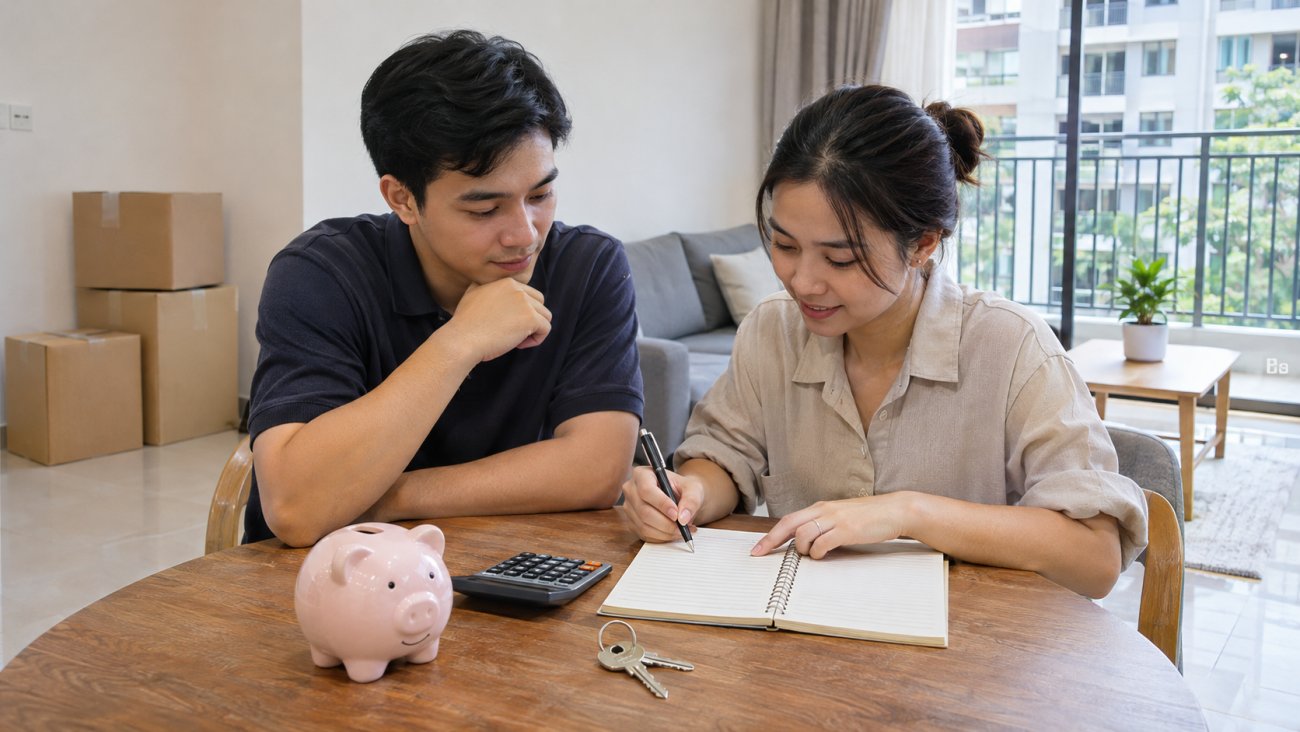
Theo Hội Môi giới Bất động sản Việt Nam (VARS), thuê nhà giúp duy trì sự linh hoạt về tài chính trong giai đoạn đầu lập nghiệp; khi nguồn lực ổn định hơn, sở hữu nhà trở thành một cách tạo lập tài sản dài hạn. Tuy nhiên, tốc độ tăng giá bất động sản tại nhiều đô thị lớn đang gây áp lực lên khả năng tích lũy của người trẻ.
Tiền mua nhà phải cân đối với các mục tiêu khác
Theo Cục Thống kê, thu nhập bình quân của người lao động trong chín tháng năm 2026 đạt 9,1 triệu đồng/tháng, tăng 9,1% so với cùng kỳ. Riêng lao động làm công hưởng lương có thu nhập bình quân 10,1 triệu đồng/tháng; tại thành thị là 11,2 triệu đồng/tháng.
Thu nhập là nguồn hình thành tiền tiết kiệm, nhưng khả năng tích lũy còn phụ thuộc chi phí sinh hoạt và trách nhiệm gia đình. Khi đặt mục tiêu mua nhà, khoản dành cho học tập, chăm sóc sức khỏe, hỗ trợ cha mẹ hoặc chuẩn bị sinh con phải được tính trong cùng một ngân sách.
Với người mua nhà, vấn đề cần tính toán là phần tiền còn lại sau thanh toán. Chẳng hạn, người mua có 800 triệu đồng tích lũy và sử dụng 700 triệu đồng cho khoản thanh toán ban đầu. Nếu tiếp tục chi 100 triệu đồng để hoàn thiện nội thất, toàn bộ khoản tiền này đã được sử dụng.
Căn nhà đã hình thành, nhưng các nhu cầu đột xuất vẫn cần được thanh toán bằng tiền. Trong khi đó, việc bán hoặc khai thác căn hộ cần thời gian, phụ thuộc pháp lý và điều kiện thị trường. Vì vậy, giá trị tài sản sở hữu và số tiền có thể sử dụng ngay cần được tính riêng khi đánh giá khả năng tài chính.
Khoản gia đình hỗ trợ cũng cần xác định rõ. Tiền được cho giúp giảm phần vốn tự thu xếp; tiền vay người thân vẫn là nghĩa vụ phải hoàn trả. Sự khác biệt này ảnh hưởng đến số tiền người mua có thể tiếp tục tiết kiệm sau khi nhận nhà.
Kế hoạch tiết kiệm tiếp tục sau ngày nhận nhà
Sau khi mua nhà, ngân sách cần được cập nhật theo nơi ở mới. Phí quản lý, gửi xe, bảo dưỡng thiết bị và chi phí đi lại có thể khác trước. Với căn hộ có nhiều tiện ích, người mua cần kiểm tra dịch vụ đã nằm trong phí quản lý và dịch vụ phải thanh toán riêng.
Những khoản phát sinh này ảnh hưởng trực tiếp đến phần thu nhập còn lại để tiết kiệm. Một kế hoạch chỉ tính đến ngày thanh toán hoặc nhận bàn giao sẽ chưa phản ánh đầy đủ chi phí duy trì cuộc sống tại căn nhà.
Người mua có thể lập lại ngân sách theo ba nhóm: chi phí sinh hoạt thường xuyên, khoản dành cho tình huống khẩn cấp và tiền tích lũy cho các kế hoạch tiếp theo. Nếu phần tiết kiệm còn lại quá thấp, các hạng mục nội thất chưa cần thiết, mua sắm lớn hoặc nâng cấp tiện nghi cần được xem xét lại.
Với người trẻ đang chuẩn bị mua nhà, phương án tài chính cần thể hiện cả số tiền phải thanh toán và khả năng tiếp tục tích lũy sau giao dịch. Căn nhà đầu tiên có giá trị sử dụng lâu dài; nhưng cũng cần đảm bảo khoản tiết kiệm còn lại giúp chủ sở hữu duy trì cuộc sống và chủ động trước những thay đổi về việc làm, sức khỏe, gia đình.
Nguyễn Huyền