Bộ Tài chính đề xuất áp thuế đất bỏ hoang cao gần 7 lần mức cơ sở
Bộ Tài chính đang đề xuất bổ sung chính sách thuế đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng trong dự án luật sửa đổi, bổ sung một số điều của các luật về thuế. Theo phương án được xây dựng, nhóm đất này sẽ chịu thuế suất 0,2% trên toàn bộ diện tích thuộc diện áp dụng, không phân chia theo hạn mức như đối với đất ở.
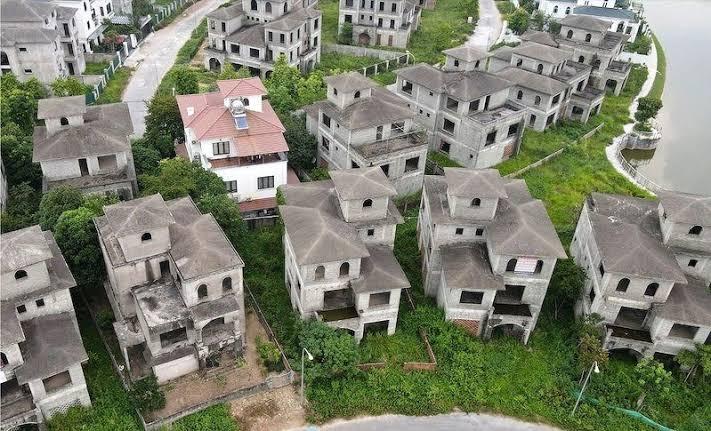
Thông tin tại họp báo thường kỳ quý III của Bộ Tài chính chiều 6/10, ông Trương Bá Tuấn, đại diện cơ quan quản lý chính sách thuế của Bộ, cho biết việc xác định đất bỏ hoang, đất chậm đưa vào sử dụng sẽ dựa trên hệ thống pháp luật về đất đai. Cùng với mức thuế suất, tiêu chí phân loại đất là nội dung đang được các cơ quan liên quan rà soát, làm rõ để có căn cứ triển khai.
Đề xuất áp thuế đất bỏ hoang cao gần 6,7 lần mức áp dụng với đất ở trong hạn mức
Theo thông tin Bộ Tài chính công bố tại họp báo, dự thảo đề xuất bổ sung khoản 8 Điều 7 Luật Thuế sử dụng đất phi nông nghiệp, quy định thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Đề xuất nhằm thể chế hóa chủ trương áp dụng chính sách thuế cao hơn với những trường hợp này, trong đó có nội dung liên quan tại Nghị quyết số 21-NQ/TW ngày 28/7/2026.
Để thấy rõ thay đổi được đề xuất, có thể đối chiếu với biểu thuế sử dụng đất phi nông nghiệp hiện hành. Đất ở đang áp dụng thuế lũy tiến từng phần, gồm 0,03% đối với diện tích trong hạn mức; 0,07% đối với phần diện tích vượt không quá ba lần hạn mức; 0,15% đối với phần diện tích vượt trên ba lần hạn mức. Đất lấn, chiếm chịu thuế suất 0,2% và không áp dụng hạn mức. Như vậy, xét riêng về thuế suất, mức 0,2% được đề xuất cao khoảng 6,7 lần mức 0,03% áp dụng với đất ở trong hạn mức.
Theo đó, toàn bộ diện tích được xác định thuộc nhóm đất bỏ hoang, chậm hoặc không đưa vào sử dụng sẽ chịu cùng mức thuế suất 0,2%, thay vì tách thành các phần diện tích để áp dụng những bậc thuế khác nhau.
Mức 0,2% cũng cần được phân biệt với tỷ lệ tính trên giá mua bán bất động sản. Theo cơ chế của Luật Thuế sử dụng đất phi nông nghiệp, căn cứ tính thuế gồm giá tính thuế và thuế suất; giá tính thuế được xác định từ diện tích đất tính thuế nhân với giá một mét vuông đất theo quy định.
Tiêu chí nào để xác định đất bỏ hoang?
Theo ông Trương Bá Tuấn, việc xác định thế nào là đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng đã được thảo luận trong quá trình xây dựng chính sách. Lãnh đạo Chính phủ giao Bộ Nông nghiệp và Môi trường nghiên cứu, làm rõ các tiêu chí, khái niệm trong pháp luật đất đai để làm cơ sở xây dựng chính sách thuế.
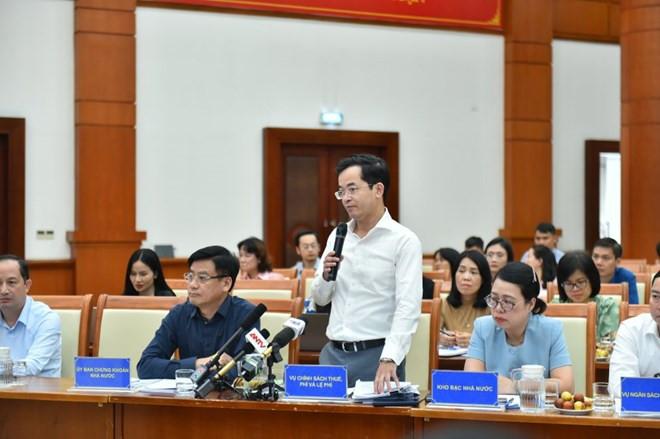
Pháp luật hiện hành đã có quy định xử lý đất dự án không được sử dụng hoặc chậm tiến độ. Theo khoản 8 Điều 81 Luật Đất đai năm 2024, đất thực hiện dự án đầu tư không được sử dụng trong 12 tháng liên tục kể từ khi nhận bàn giao trên thực địa, hoặc chậm tiến độ sử dụng đất 24 tháng so với tiến độ ghi trong dự án, thuộc trường hợp được xem xét xử lý theo quy định.
Chủ đầu tư được gia hạn sử dụng đất không quá 24 tháng và phải nộp bổ sung khoản tiền tương ứng với thời gian gia hạn. Hết thời hạn này mà vẫn chưa đưa đất vào sử dụng, Nhà nước thu hồi đất, không bồi thường về đất, tài sản gắn liền với đất và chi phí đầu tư vào đất còn lại.
Theo thông tin tại họp báo, đối tượng chịu mức thuế mới sẽ được xác định trên cơ sở các tiêu chí của pháp luật đất đai đang được rà soát, hoàn thiện. Luật Thuế sử dụng đất phi nông nghiệp hiện cũng phân biệt trường hợp chưa sử dụng đất với đất dự án triển khai theo phân kỳ đã được phê duyệt. Cụ thể, đất chưa sử dụng theo đúng quy định chịu thuế suất 0,15%; trong khi đất dự án đầu tư phân kỳ theo đăng ký của nhà đầu tư, được cơ quan có thẩm quyền phê duyệt, không bị coi là đất chưa sử dụng và áp dụng thuế suất 0,03%.
Vương Anh