PV Power (POW) tính chuyện chuẩn bị nguồn lực cho hai dự án LNG hơn 110.000 tỷ đồng
Lên kế hoạch tăng vốn điều lệ khoảng 65%
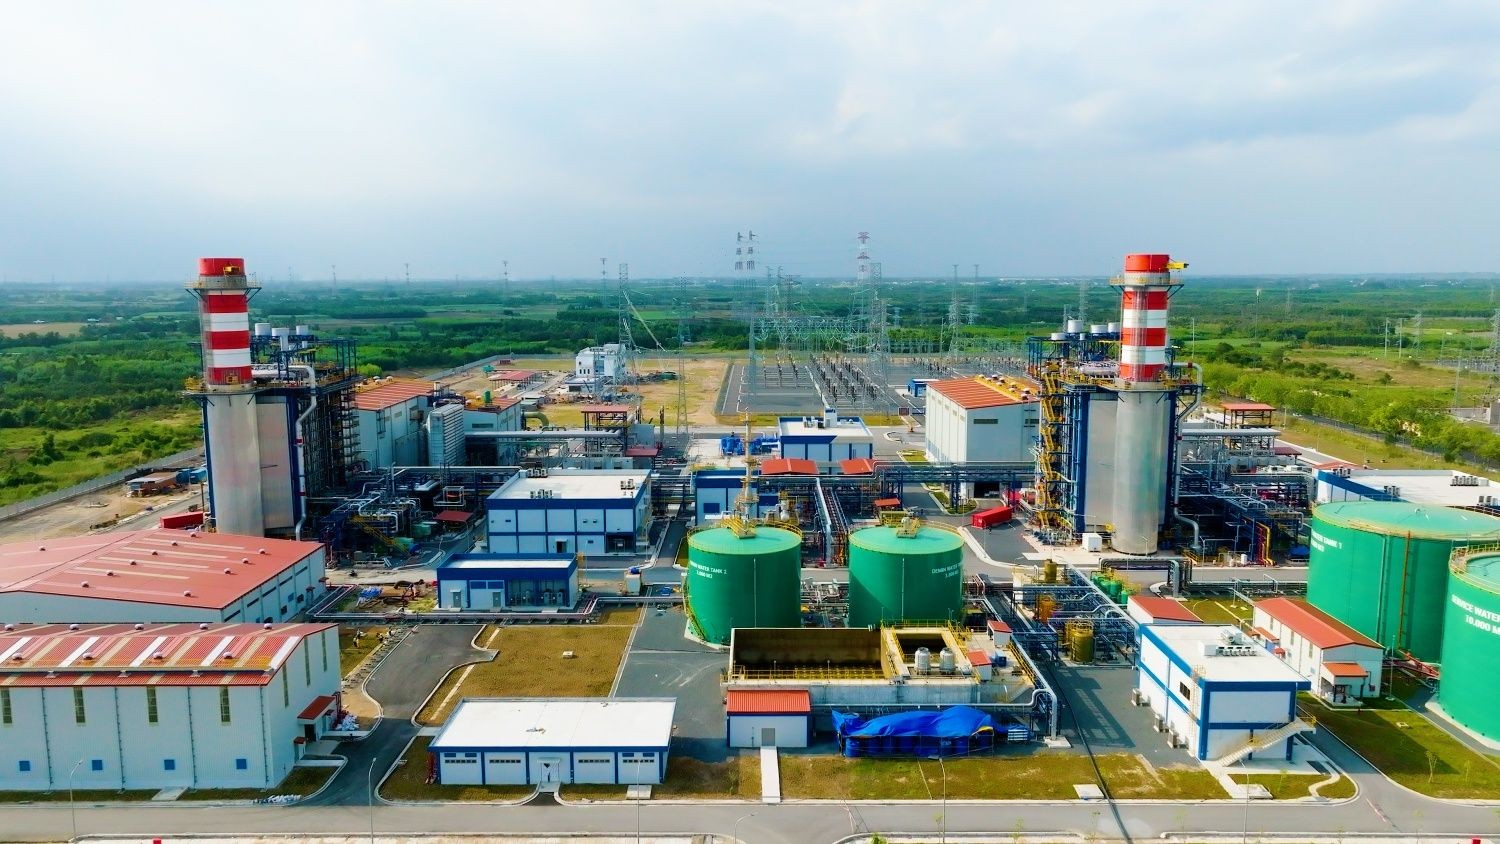
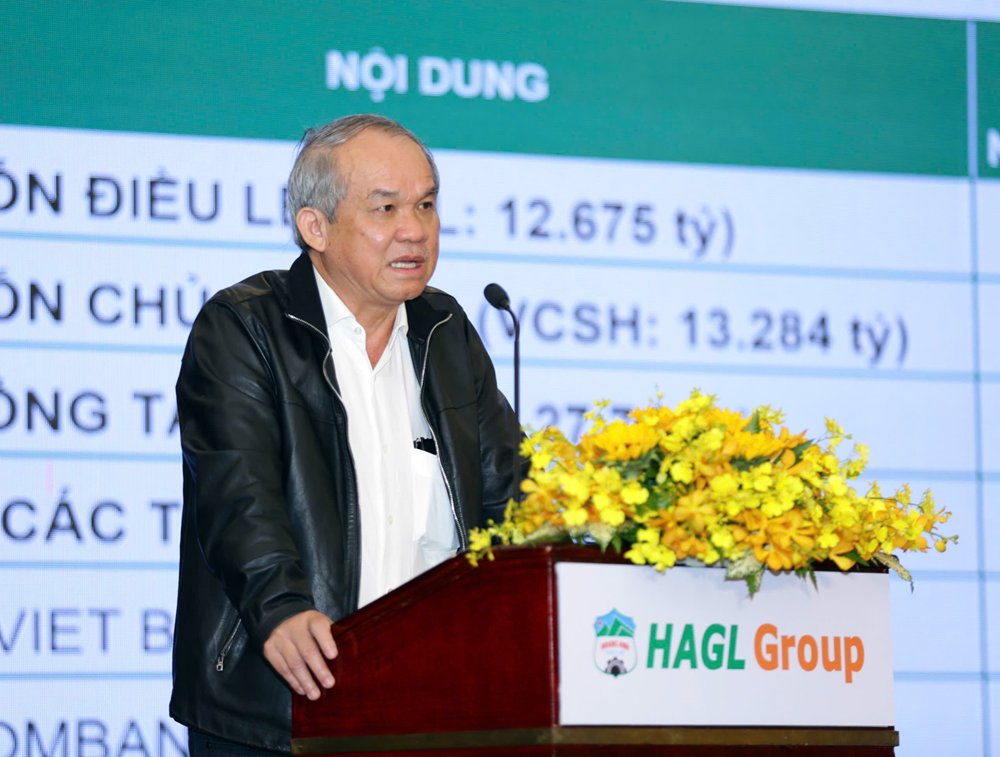
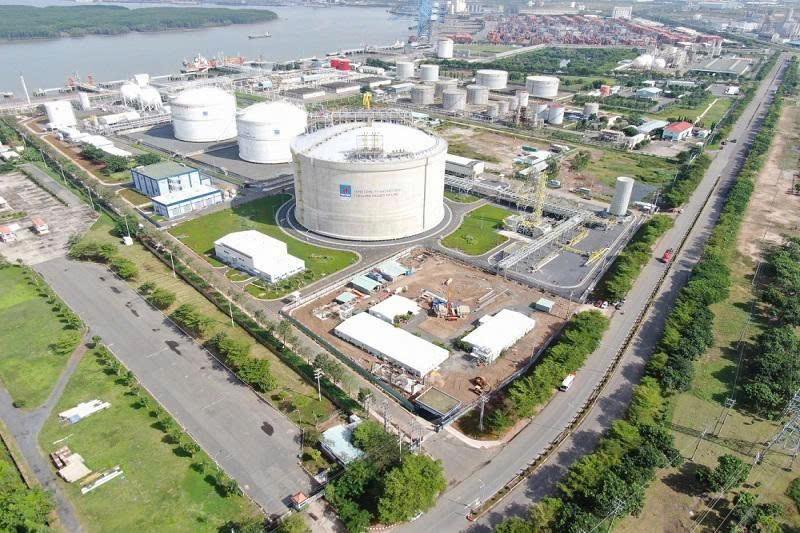
Tại buổi gặp gỡ nhà đầu tư được tổ chức ngày 12/11 tại Nhà máy điện Cà Mau 1&2, Tổng Công ty Điện lực Dầu khí Việt Nam – CTCP (PV Power, HoSE: POW) cho biết doanh nghiệp cần thêm khoảng 20.000 tỷ đồng vốn chủ sở hữu trong 5 năm tới để tham gia hai dự án điện khí LNG Quỳnh Lập và Vũng Áng III.
Để chuẩn bị nguồn lực, PV Power dự kiến nâng vốn điều lệ từ 30.700 tỷ đồng lên 50.600 tỷ đồng vào cuối năm 2028 hoặc đầu năm 2029, tương đương mức tăng khoảng 65%. Doanh nghiệp tính đến việc kết hợp phát hành cổ phiếu mới và chia cổ tức bằng cổ phiếu, với nguồn từ quỹ đầu tư phát triển và lợi nhuận chưa phân phối. Quy mô từng phần sẽ phụ thuộc vào lợi nhuận tích lũy trong những năm tới.
PV Power chưa công bố tỷ lệ cụ thể giữa các phương thức phát hành. Trong đó, phần tăng vốn thông qua cổ tức bằng cổ phiếu không trực tiếp tạo thêm dòng tiền mới cho doanh nghiệp.
Hai dự án có tổng công suất 3.000 MW, với tổng mức đầu tư 110.800 tỷ đồng. LNG Quỳnh Lập có công suất 1.500 MW, tổng vốn đầu tư 59.400 tỷ đồng; LNG Vũng Áng III có cùng quy mô công suất, tổng vốn đầu tư 51.400 tỷ đồng.
Tại Quỳnh Lập, PV Power tham gia với tỷ lệ 51%, cùng SK Innovation của Hàn Quốc và NASU. Công ty dự án đã được thành lập ngày 18/9/2026, làm cơ sở triển khai các bước tiếp theo.
Theo kế hoạch, báo cáo nghiên cứu khả thi dự án Quỳnh Lập sẽ hoàn thành vào tháng 1/2027, sau đó lựa chọn nhà thầu thiết kế, mua sắm và thi công (EPC) trước cuối quý I/2027. Dự án đặt mục tiêu vận hành thương mại vào đầu năm 2030.
Với Vũng Áng III, PV Power dự kiến nắm 51%, cùng hai đối tác B.Grimm của Thái Lan và Lilama. Công ty dự án dự kiến được thành lập vào cuối tháng 12/2026 hoặc đầu tháng 1/2027. Tiến độ tiếp theo là hoàn thành báo cáo nghiên cứu khả thi trong quý I/2027, hướng tới vận hành thương mại giai đoạn 2030–2031.
Trong cơ cấu hợp tác này, PV Power giữ quyền kiểm soát, còn các đối tác cùng tham gia góp vốn. Bên cạnh nguồn lực tài chính, SK Innovation đóng góp về nguồn cung LNG, trong khi B.Grimm hỗ trợ năng lực thu xếp vốn. Tổng mức đầu tư hơn 110.000 tỷ đồng là quy mô của cả hai dự án, không phải toàn bộ số tiền PV Power phải tự bố trí.
Thu xếp nguồn nhiên liệu, nâng hiệu quả vận hành
Cùng với việc chuẩn bị cho hai dự án mới, PV Power đang thực hiện các công việc sau đầu tư tại Nhơn Trạch 3&4. Doanh nghiệp dự kiến hoàn tất quyết toán vốn đầu tư xây dựng cơ bản vào tháng 9/2027, với giá trị sơ bộ khoảng 27.000 tỷ đồng, thấp hơn dự toán ban đầu.
Nguồn nhiên liệu cho hai nhà máy cũng được mở rộng. Nếu trước đây LNG chủ yếu đến từ Trung Đông, PV Power và PV GAS đã mua thêm 12–14 chuyến tàu LNG, chủ yếu từ Úc, Brunei, Malaysia và Indonesia. Nguồn LNG từ Mỹ đang được xem xét cho Nhơn Trạch 3&4 và các dự án tiếp theo.
Đối với Nhơn Trạch 2, doanh nghiệp đã thống nhất với PV GAS về việc sử dụng LNG. Phương án này không cần thêm vốn đầu tư xây dựng cơ bản, song vẫn phải được cấp Bộ phê duyệt và ký hợp đồng mua bán điện mới.
Tại cụm điện Cà Mau, PV Power cho biết sẽ thu hồi toàn bộ khoản tiền khí bao tiêu đã trả trước phát sinh từ năm 2021 trước ngày 18/12/2026.
Về vận hành, cụm nhà máy này phải chuẩn bị cho giai đoạn nguồn khí từ PM3-CAA suy giảm từ năm 2027. Cũng trong năm tới, Nhà máy Cà Mau 1 dự kiến đại tu khoảng 60 ngày, từ tháng 2 đến tháng 4, trùng một phần với thời gian thiếu hụt khí.
Nguồn bổ sung được chờ đợi từ Nam Du–U Minh, với quy mô gần 500 triệu m³ khí mỗi năm từ cuối năm 2028. Các phương án khác cũng đang được xúc tiến, trong đó nguồn khí Khánh Mỹ–Đầm Dơi đang trong quá trình thỏa thuận với nhà điều hành mỏ, còn đường ống đưa khí Lô B về Cà Mau đang được nghiên cứu. Petrovietnam và PV GAS dự kiến đàm phán với Petronas để bổ sung khí từ PM3-CAA và các mỏ lân cận của Malaysia.
Bên cạnh nhiên liệu, hiệu quả vận hành là một trong những yếu tố được ban lãnh đạo PV Power nhấn mạnh khi trao đổi về kết quả kinh doanh 9 tháng năm 2026. Thời gian ngừng máy do sự cố chỉ bằng khoảng một nửa kế hoạch, góp phần duy trì khả năng phát điện của các nhà máy.
Doanh nghiệp cũng chủ động thu mua than, LNG và điều chỉnh chiến lược chào giá trên thị trường điện. Theo ban lãnh đạo, việc cải thiện suất hao nhiệt tại các nhà máy điện khí và điện than giúp lợi nhuận tăng thêm hơn 100 tỷ đồng mỗi năm kể từ năm 2025.
Với cả năm 2026, PV Power ước tính sản lượng điện thương phẩm khoảng 25 tỷ kWh, doanh thu hợp nhất đạt 69.000–70.000 tỷ đồng. Lợi nhuận sau thuế công ty mẹ dự kiến đạt khoảng 7.000 tỷ đồng, trong đó có khoảng 2.500 tỷ đồng lợi nhuận bất thường.
Văn Mạnh