PSD - Tăng trưởng bứt phá liệu dòng tiền có theo kịp lợi nhuận
PSD ghi nhận doanh thu 9 tháng năm 2026 vượt 9.000 tỷ đồng, hoàn thành 101% kế hoạch năm. Tuy nhiên, dòng tiền kinh doanh nửa đầu năm vẫn âm 347 tỷ đồng khi hàng tồn kho và các khoản phải thu tiếp tục tăng.
Doanh thu tăng tốc, lợi nhuận cải thiện
CTCP Dịch vụ Phân phối Tổng hợp Dầu khí (PSD) đang ghi nhận đà tăng trưởng mạnh sau giai đoạn chững lại trong năm 2023. Doanh nghiệp phục hồi từ năm 2024, tăng tốc trong năm 2025 và tiếp tục duy trì xu hướng này trong năm 2026.
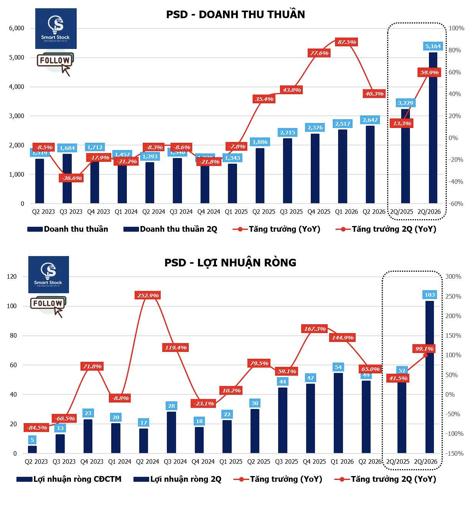
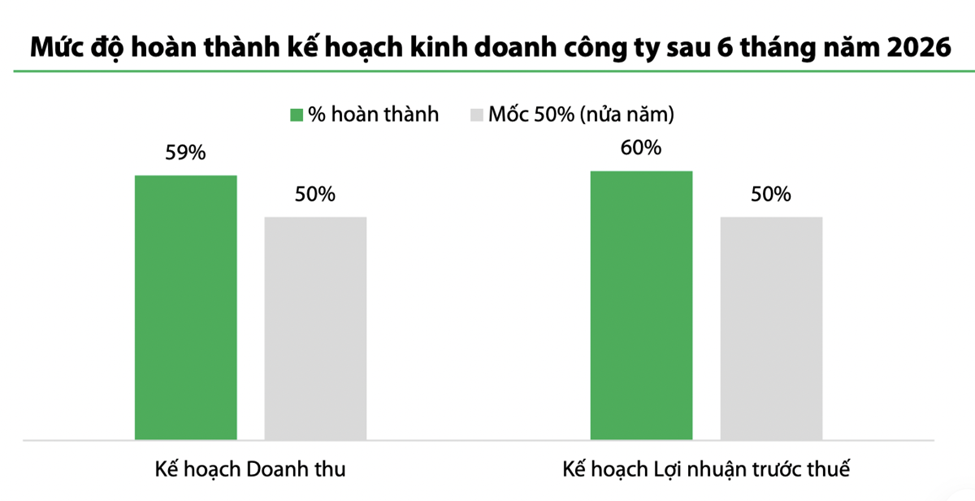
Theo thông tin doanh nghiệp công bố, doanh thu 9 tháng đầu năm 2026 vượt 9.000 tỷ đồng, hoàn thành khoảng 101% kế hoạch doanh thu cả năm và bằng hơn 110% doanh thu thực hiện năm 2025. Trước đó, PSD đặt mục tiêu tăng trưởng trên 50% đối với cả doanh thu và lợi nhuận trong năm nay.
Riêng quý III, doanh thu ước đạt gần 3.700 tỷ đồng, tăng hơn 61% so với cùng kỳ và 37% so với quý trước. Đây là mức doanh thu theo quý cao nhất kể từ khi doanh nghiệp hoạt động.
Trong 6 tháng đầu năm, theo báo cáo tài chính sau soát xét, PSD ghi nhận doanh thu thuần 5.164 tỷ đồng, tăng khoảng 60% so với cùng kỳ; lợi nhuận sau thuế đạt 103 tỷ đồng, tăng khoảng 99%.
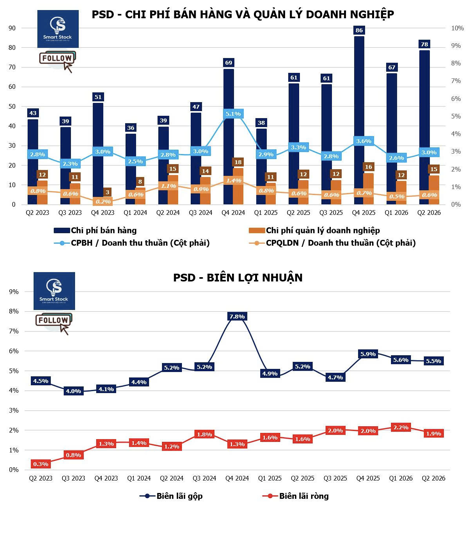
Tốc độ tăng lợi nhuận cao hơn tăng trưởng doanh thu cho thấy hiệu quả hoạt động được cải thiện. Bên cạnh diễn biến biên lợi nhuận, việc kiểm soát chi phí cũng góp phần hỗ trợ kết quả kinh doanh.
Cụ thể, chi phí bán hàng trong nửa đầu năm tăng từ 99,8 tỷ đồng lên 145 tỷ đồng, nhưng tỷ lệ chi phí bán hàng trên doanh thu giảm từ 3,09% xuống 2,81%. Chi phí quản lý doanh nghiệp tăng từ 22,8 tỷ đồng lên 26,2 tỷ đồng, trong khi tỷ lệ tương ứng giảm từ 0,71% xuống 0,51%.
Mở rộng hệ sinh thái phân phối
PSD có tiền thân là đơn vị phân phối trong hệ sinh thái Petrosetco, với hoạt động ban đầu tập trung vào điện thoại di động. Qua thời gian, doanh nghiệp mở rộng sang thiết bị công nghệ thông tin, thiết bị văn phòng, điện tử - điện lạnh và các giải pháp phục vụ khách hàng doanh nghiệp.
Theo cơ cấu ước tính trong tài liệu phân tích, nhóm công nghệ thông tin như laptop, máy tính để bàn và màn hình chiếm khoảng 55-60% doanh thu; điện thoại di động chiếm khoảng 30-35%. Phần còn lại đến từ điện máy, gia dụng, linh kiện và các giải pháp hạ tầng số. Đây là số liệu ước tính do doanh nghiệp chưa công bố cụ thể tỷ trọng doanh thu theo từng ngành hàng.
Từ năm 2025, PSD chuyển đổi mô hình phân phối điện thoại Samsung. Song song, doanh nghiệp mở rộng danh mục sản phẩm và giải pháp cho khách hàng doanh nghiệp, gồm máy chủ, lưu trữ dữ liệu, phần mềm, thiết bị mạng và giải pháp nguồn điện.
Trong năm 2026, PSD bổ sung các sản phẩm Dell Server+ B2B, Schneider Electric Secure Power và Synology vào danh mục phân phối. Doanh nghiệp cũng mở rộng hợp tác với các thương hiệu như MSI, Advantech, TPV Technology và tiếp tục phát triển mảng thiết bị công nghệ dành cho doanh nghiệp vừa và nhỏ.
Theo thông tin trong tài liệu phân tích, doanh thu từ Microsoft trong 9 tháng đầu năm tăng gấp 4 lần cùng kỳ. Mảng dự án ghi nhận tăng trưởng từ Synology, MSI, Dell, Lenovo và Asus. Doanh thu mảng điện tử - điện lạnh tăng 100% so với cùng kỳ, với các thương hiệu LG, Hitachi, Casper và Daikin.
Việc mở rộng danh mục có thể giúp PSD tiếp cận thêm nhu cầu đầu tư hạ tầng công nghệ, lưu trữ, điện toán đám mây và các giải pháp phục vụ doanh nghiệp. Tuy nhiên, hiệu quả của quá trình chuyển dịch còn phụ thuộc vào khả năng duy trì doanh thu, biên lợi nhuận và kiểm soát vốn lưu động.
Hàng tồn kho, công nợ tăng nhanh
Đặc thù của doanh nghiệp phân phối là biên lợi nhuận thường không cao, trong khi hoạt động kinh doanh đòi hỏi lượng vốn lớn để nhập hàng, lưu kho và cấp tín dụng thương mại cho khách hàng.
Đến cuối quý II/2026, tổng tài sản của PSD đạt khoảng 5.583 tỷ đồng, tăng gần 20% so với cuối năm 2025. Trong cơ cấu tài sản, tiền và tương đương tiền cùng đầu tư tài chính ngắn hạn chiếm khoảng 37%; phải thu khách hàng chiếm 35% và hàng tồn kho chiếm 23%.
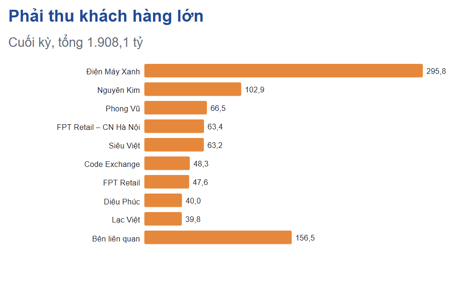
Đáng chú ý, từ quý II/2025, khoản phải thu khách hàng tăng 49%, từ 1.282 tỷ đồng lên 1.908 tỷ đồng; hàng tồn kho tăng 71%, trong khi phải trả người bán tăng 102%.
Riêng hàng tồn kho ròng tăng từ khoảng 961 tỷ đồng cuối năm 2025 lên 1.288 tỷ đồng cuối quý II/2026, tương đương mức tăng khoảng 34%. Số ngày tồn kho cũng tăng từ 29,4 ngày lên 39,6 ngày.
Diễn biến này có thể gắn với việc doanh nghiệp mở rộng phân phối và chuẩn bị hàng hóa cho mùa mua sắm cuối năm. Tuy nhiên, các sản phẩm công nghệ như điện thoại, laptop, màn hình và linh kiện có vòng đời tương đối ngắn, nên việc tồn kho kéo dài có thể làm tăng nguy cơ giảm giá hoặc lỗi thời.
Cùng với tồn kho, thời gian thu hồi công nợ cũng kéo dài. Số ngày phải thu tăng từ 50,6 ngày trong quý II/2025 lên 64,1 ngày trong quý II/2026.
PSD phân phối sản phẩm cho các chuỗi bán lẻ và doanh nghiệp như Điện Máy Xanh, Nguyễn Kim, Phong Vũ và FPT Retail. Tuy nhiên, hàng hóa được chuyển đến hệ thống bán lẻ chưa đồng nghĩa đã được tiêu thụ hết đến người dùng cuối. Nếu sức mua tại các kênh phân phối chậm lại, tốc độ luân chuyển hàng hóa và thu hồi công nợ có thể bị ảnh hưởng.
Dòng tiền kinh doanh âm dù lợi nhuận tăng
Sự gia tăng của hàng tồn kho và khoản phải thu cũng phản ánh vào dòng tiền hoạt động kinh doanh của PSD.
Trong 6 tháng đầu năm 2026, dòng tiền thuần từ hoạt động kinh doanh âm 347 tỷ đồng, dù lợi nhuận sau thuế tăng gần gấp đôi cùng kỳ. Nguyên nhân chủ yếu đến từ khoản phải thu khách hàng tăng thêm 498,5 tỷ đồng và hàng tồn kho tăng 322,2 tỷ đồng. Phần tăng thêm 463,8 tỷ đồng từ phải trả người bán chỉ bù đắp được một phần nhu cầu vốn lưu động.
Dù vậy, dòng tiền kinh doanh đã cải thiện so với mức âm 402,5 tỷ đồng trong cùng kỳ năm 2025.
Với mô hình phân phối, tăng trưởng doanh thu thường kéo theo nhu cầu vốn lưu động lớn hơn. Việc gia tăng khoản phải trả người bán giúp doanh nghiệp có thêm nguồn tài trợ cho hoạt động nhập hàng, giảm bớt nhu cầu sử dụng vốn vay ngân hàng trong ngắn hạn. Tuy nhiên, nguồn tín dụng thương mại này phụ thuộc vào điều khoản thanh toán và chính sách của nhà cung cấp.
Đến cuối quý II/2026, khoản phải trả người bán của PSD đạt hơn 1.424 tỷ đồng, tăng khoảng 36% so với cuối năm 2025. Các nhà cung cấp lớn của doanh nghiệp gồm Samsung, Lenovo, Dell, Microsoft và Asus.
Nếu thời hạn thanh toán bị rút ngắn trong khi hàng hóa tiêu thụ chậm hoặc công nợ thu về muộn, PSD có thể phải sử dụng thêm tiền mặt hoặc vay ngắn hạn để đáp ứng nghĩa vụ thanh toán. Vì vậy, khả năng cải thiện vòng quay tồn kho, thu hồi công nợ và cân đối thời hạn thanh toán sẽ ảnh hưởng trực tiếp đến dòng tiền trong các quý tiếp theo.
Petrosetco vừa là điểm tựa, vừa tạo sự phụ thuộc
Petrosetco hiện nắm giữ 73,8% vốn cổ phần của PSD, qua đó giữ vai trò chi phối tại doanh nghiệp. Trong 6 tháng đầu năm 2026, PSD tiếp tục phát sinh các giao dịch với bên liên quan, gồm mua hàng hóa, dịch vụ, phí quản lý và các khoản nhận hoặc chuyển trả liên quan đến hỗ trợ vốn lưu động.
Sự hỗ trợ từ công ty mẹ có thể giúp PSD tăng khả năng tiếp cận tín dụng, củng cố quan hệ với ngân hàng và đáp ứng nhu cầu vốn trong giai đoạn mở rộng kinh doanh. Tuy nhiên, mức độ phụ thuộc này cũng khiến hoạt động của PSD chịu ảnh hưởng nhất định nếu Petrosetco thay đổi chiến lược hoặc chính sách hỗ trợ vốn.
Ở chiều ngược lại, PSD hiện là đơn vị đóng góp lớn vào kết quả kinh doanh của Petrosetco. Vai trò này tạo động lực để công ty mẹ duy trì hỗ trợ nguồn lực cho hoạt động của doanh nghiệp.
Bài toán tăng trưởng gắn với hiệu quả sử dụng vốn
Đà tăng trưởng doanh thu và lợi nhuận đang mở ra dư địa cho PSD mở rộng quy mô phân phối, đặc biệt ở mảng công nghệ thông tin dự án, khách hàng doanh nghiệp và điện tử - điện lạnh. Tuy nhiên, sự mở rộng này cũng kéo theo nhu cầu vốn lưu động lớn hơn, thể hiện qua hàng tồn kho và khoản phải thu tăng nhanh.
Với doanh nghiệp có biên lợi nhuận tương đối mỏng như PSD, tăng trưởng lợi nhuận chưa phản ánh đầy đủ hiệu quả kinh doanh nếu dòng tiền chưa được cải thiện tương ứng. Khả năng chuyển lợi nhuận kế toán thành tiền mặt sẽ là một trong những yếu tố cần theo dõi trong giai đoạn cuối năm 2026 và năm 2027.
Các chỉ tiêu đáng chú ý trong thời gian tới gồm tốc độ tiêu thụ hàng tồn kho, thời gian thu hồi công nợ, điều khoản thanh toán với nhà cung cấp và dòng tiền từ hoạt động kinh doanh. Nếu các chỉ tiêu này cải thiện, doanh nghiệp có thể giảm áp lực vốn và củng cố chất lượng tăng trưởng. Ngược lại, nếu hàng tồn kho và khoản phải thu tiếp tục tăng nhanh hơn doanh thu, áp lực dòng tiền có thể gia tăng dù lợi nhuận vẫn đi lên.
Bài viết thể hiện quan điểm phân tích, chỉ nhằm mục đích cung cấp thông tin, không phải khuyến nghị mua, bán hoặc nắm giữ chứng khoán. Nhà đầu tư cần tự nghiên cứu và cân nhắc khẩu vị rủi ro trước khi đưa ra quyết định.
SmartStock