Ông lớn bán lẻ đón sóng dịch chuyển, PNJ vẫn 'mắc kẹt' giữa những quyết sách
Các chuỗi lớn tăng tốc, thị phần dịch chuyển
Trong nửa đầu năm 2026, tổng doanh thu của bốn "ông lớn" trong ngành bán lẻ gồm Công ty CP Đầu tư Thế Giới Di Động (HoSE: MWG), Công ty CP Bán lẻ Kỹ thuật số FPT (HoSE: FRT), Công ty CP Thế Giới Số (Digiworld, HoSE: DGW) và chuỗi WinCommerce thuộc hệ sinh thái Tập đoàn Masan (MSN) ghi nhận đạt 164.723 tỷ đồng, tăng 30,8% so với cùng kỳ. Trong khi đó, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng cả nước chỉ tăng 12,9%.
Một năm trước, khoảng cách tăng trưởng giữa nhóm doanh nghiệp trên và thị trường chung chưa lớn như hiện nay. Suốt năm 2024 và nửa đầu năm 2025, doanh thu của bốn đơn vị chủ yếu tăng quanh mức 15–16%. Dù vậy, bước sang quý III/2025, tốc độ tăng đã lên đến 19,5%, tiếp tục đạt 25,3% trong quý IV và vượt 30% trong hai quý đầu năm nay.
Chỉ trong 6 tháng đầu năm, nhóm MWG, FRT, DGW và WinCommerce đã có thêm 38.742 tỷ đồng doanh thu so với cùng kỳ. Riêng MWG đóng góp khoảng 55% phần tăng thêm, FRT chiếm 20%, WinCommerce 13% và Digiworld 12%.
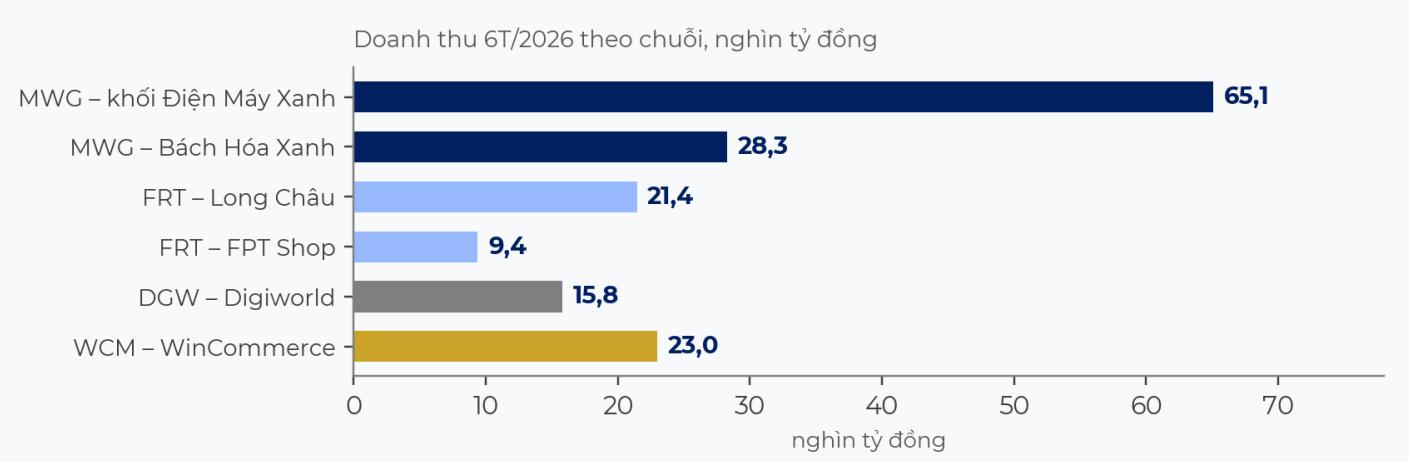
Khoảng cách này phần nào liên quan đến khả năng mở rộng hoạt động và giành thêm khách hàng của các hệ thống lớn, thay vì chỉ phụ thuộc vào sức mua. Thực tế, dù siêu thị, cửa hàng tiện lợi và các chuỗi bán lẻ đã phát triển mạnh trong những năm qua, chợ và cửa hàng truyền thống vẫn giữ phần lớn thị trường. Theo dữ liệu năm 2025, kênh truyền thống chiếm khoảng 66% doanh thu bán lẻ, còn hệ thống siêu thị và chuỗi cửa hàng hiện đại chiếm khoảng 22%.
Riêng lĩnh vực tạp hóa, tỷ lệ chênh lệch còn lớn hơn. Khoảng 86% doanh thu vẫn đến từ chợ và tiệm tạp hóa, trong khi kênh hiện đại mới chiếm 12%. Tỷ trọng này gần như không thay đổi từ năm 2021, dù các chuỗi liên tục gia tăng số lượng cửa hàng.
Chính tại thị trường còn phân tán này, chuỗi Bách Hóa Xanh của MWG và WinCommerce thuộc Masan đang đẩy mạnh mở rộng mạng lưới. Theo dữ liệu tổng hợp trong nửa đầu năm 2026, số cửa hàng Bách Hóa Xanh tăng khoảng 46%, trong khi WinCommerce tăng khoảng 24%.
Ở mảng dược phẩm, chuỗi nhà thuốc Long Châu của FPT Retail cũng tiếp tục gia tăng độ phủ. Doanh thu chuỗi nhà thuốc tăng khoảng 33%, đi cùng mức tăng khoảng 20% về số lượng cửa hàng.
Trong khi các hệ thống thực phẩm và dược phẩm tăng trưởng nhờ mở thêm điểm bán, Điện Máy Xanh và FPT Shop lại cải thiện doanh thu ngay trên mạng lưới hiện hữu. Doanh thu khối Điện Máy Xanh tăng ước tính 29–30% sau khi điều chỉnh phần đóng góp của EraBlue. Tại FPT Shop, doanh thu bình quân mỗi cửa hàng trong quý II tăng khoảng 34%.
Digiworld cũng có nửa đầu năm tăng trưởng mạnh với doanh thu tăng khoảng 40%. Tuy nhiên, kết quả của doanh nghiệp phân phối công nghệ này còn được hỗ trợ bởi chu kỳ sản phẩm và biến động giá linh kiện. Trong quý II, doanh thu thiết bị văn phòng tăng 47%, trong khi giá bán bình quân laptop tăng khoảng 20% do giá RAM đi lên.
Bên cạnh chiến lược kinh doanh của từng doanh nghiệp, cuộc cạnh tranh trong ngành bán lẻ còn chịu ảnh hưởng từ việc siết chặt quản lý thuế, hóa đơn điện tử và nguồn gốc hàng hóa. Trước đây, một bộ phận cửa hàng truyền thống có thể bán hàng với chi phí thấp hơn nhờ sử dụng phương pháp thuế khoán, chưa kê khai đầy đủ doanh thu hoặc kinh doanh hàng hóa thiếu chứng từ. Khi hoạt động bán hàng được quản lý chặt chẽ hơn, những lợi thế chi phí này có thể thu hẹp.
Đến tháng 9/2026, cả nước có khoảng 3,53 triệu hộ kinh doanh đăng ký thuế, tăng 24,4% so với cuối năm 2025. Riêng tại Hà Nội, doanh thu kê khai của nhóm hộ kinh doanh trên 1 tỷ đồng tăng 75%.
Dù chưa thể tách riêng phần doanh thu tăng thêm nhờ thay đổi chính sách, việc quản lý thuế và nguồn gốc hàng hóa chặt chẽ hơn có thể tạo điều kiện cạnh tranh thuận lợi cho những hệ thống có quy trình quản lý tập trung. Tuy nhiên, kết quả của từng doanh nghiệp vẫn phụ thuộc lớn vào nhu cầu tiêu dùng, chính sách bán hàng và khả năng vận hành hệ thống.
PNJ tính đóng hàng chục cửa hàng, sức mua thực tế bị đặt dấu hỏi
Trái với kế hoạch mở rộng của Bách Hóa Xanh, WinCommerce hay Long Châu, Công ty CP Vàng bạc Đá quý Phú Nhuận (HoSE: PNJ) lại lên kế hoạch đóng cửa 25–30 điểm bán và chỉ mở mới khoảng 10 cửa hàng. Nếu thực hiện đầy đủ, mạng lưới của doanh nghiệp sẽ giảm ròng khoảng 15–20 điểm bán.
Việc điều chỉnh hệ thống diễn ra khi hoạt động kinh doanh trang sức của PNJ gặp nhiều sức ép. Cụ thể, trong khi doanh thu vẫn tăng so với năm trước, song lợi nhuận lại suy giảm mạnh, ngoài ra sức mua thực tế cũng đang là vấn đề được giới phân tích quan tâm.
Theo báo cáo kinh doanh 8 tháng đầu năm 2026, PNJ ghi nhận doanh thu thuần 31.404 tỷ đồng, tăng 39% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế sau lợi ích cổ đông thiểu số chỉ đạt 668 tỷ đồng, giảm 54%.
Riêng hai tháng 7–8/2026, doanh thu thuần của PNJ ghi nhận đạt 5.695 tỷ đồng, tăng khoảng 5% so với cùng kỳ. Dù vậy, PNJ ghi nhận lỗ ròng 61 tỷ đồng, trái ngược với khoản lãi 325 tỷ đồng của cùng kỳ năm 2025.
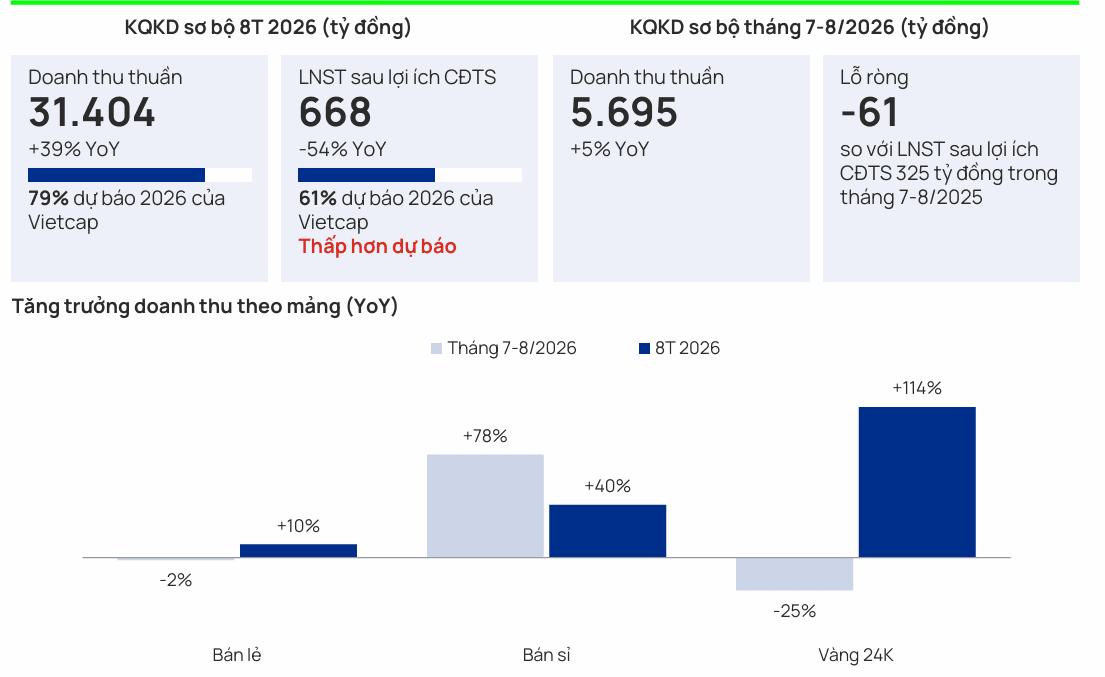
Không chỉ lợi nhuận, tăng trưởng doanh thu bán lẻ của PNJ cũng cần được nhìn nhận thận trọng hơn. Trong báo cáo chuyên đề tháng 10/2026, Vietcap cho rằng doanh thu bán lẻ 8 tháng đầu năm của PNJ tăng 10% so với cùng kỳ nhưng con số này bao gồm cả giá trị những giao dịch khách hàng mang sản phẩm cũ đến đổi lấy sản phẩm khác.
Do tính cả giao dịch đổi hàng, mức tăng doanh thu được công bố chưa phản ánh đầy đủ nhu cầu mua sắm mới của khách hàng. Điều này càng cần được xem xét khi riêng tháng 7 và tháng 8, doanh thu bán lẻ của PNJ giảm 2% so với cùng kỳ, trái ngược với mức tăng 10% tính chung 8 tháng.
Vietcap cho rằng nhu cầu mua sắm thực tế có thể yếu hơn những gì số liệu doanh thu thể hiện. Tuy nhiên, doanh nghiệp chưa công bố tỷ trọng doanh thu đến từ hoạt động đổi sản phẩm, cũng như mức tăng trưởng riêng của các giao dịch mua mới. Vì vậy, chưa thể lượng hóa phần doanh thu tăng thêm từ nhu cầu thực tế của khách hàng.
Những vấn đề trên xuất hiện cùng thời điểm PNJ chuẩn bị điều chỉnh kế hoạch tài chính với quy mô lớn. Theo tài liệu dự kiến trình đại hội đồng cổ đông bất thường diễn ra vào ngày 21/10 tới đây, doanh nghiệp đặt mục tiêu doanh thu năm 2026 đạt 39.057 tỷ đồng, tăng khoảng 10% so với năm trước, nhưng dự kiến lỗ khoảng 6.270 tỷ đồng, chủ yếu liên quan đến kế hoạch trích lập dự phòng khoảng 7.000 tỷ đồng.
Khoản dự phòng này gắn với các nghĩa vụ có thể phát sinh từ chính sách thu đổi sản phẩm đã bán, thay vì chỉ phản ánh hoạt động kinh doanh trang sức trong kỳ. Dù vậy, quy mô dự phòng lớn đang tạo sức ép lên triển vọng lợi nhuận của doanh nghiệp.
Theo đánh giá của Vietcap, hoạt động mua sắm từ nhu cầu thực tế và khoản dự phòng mua lại sản phẩm của PNJ đều kém tích cực hơn so với kỳ vọng trước đó, qua đó làm gia tăng khả năng phải điều chỉnh giảm dự báo lợi nhuận.
Trong phân tích độ nhạy sơ bộ, Vietcap ước tính các yếu tố bất lợi có thể khiến tổng dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số của PNJ giai đoạn 2026–2032 giảm khoảng 24% so với dự báo hiện tại, chưa tính tác động từ khoản dự phòng trong nửa cuối năm 2026.
Nếu doanh nghiệp ghi nhận từ 50% đến 100% khoản dự phòng 6.250 tỷ đồng trong 6 tháng cuối năm, mức rủi ro điều chỉnh giảm tổng dự báo lợi nhuận giai đoạn 2026–2032 có thể tăng lên khoảng 39–54%. Đây mới là phân tích sơ bộ nhằm đánh giá mức độ nhạy cảm của dự báo trước các giả định khác nhau, không phải mức điều chỉnh chính thức.
Cú ngã ngựa của một cổ phiếu vốn hóa lớn
Những khó khăn trong hoạt động kinh doanh và kế hoạch tài chính của PNJ diễn ra giữa lúc cổ phiếu doanh nghiệp trải qua một trong những giai đoạn giảm giá mạnh nhất trong nhiều năm.
Chốt phiên giao dịch ngày 14/10, cổ phiếu PNJ dừng ở mức 18.650 đồng/cổ phiếu, tương ứng vốn hóa thị trường hơn 9.800 tỷ đồng. So với vùng giá khoảng 63.100 đồng/cổ phiếu hồi đầu tháng 7, thị giá đã giảm gần 70%, khiến giá trị vốn hóa của doanh nghiệp thu hẹp khoảng 22.400 tỷ đồng chỉ sau hơn ba tháng.
Đợt giảm giá kéo dài từ đầu tháng 7, khi thị trường liên tiếp đón nhận những thông tin liên quan đến hoạt động kinh doanh, chính sách thu đổi sản phẩm và giao dịch cổ phiếu của người có liên quan tại PNJ.
Khởi đầu chuỗi biến động của cổ phiếu PNJ đến từ những thông tin liên quan đến vụ án buôn lậu kim cương tại P-Lab xuất hiện vào đầu tháng 7. Trong phiên giao dịch ngày 3/7, cổ phiếu PNJ giảm sàn 7% giữa lúc thị trường tiếp nhận thông tin ông Đặng Ngọc Thảo, nguyên Giám đốc P-Lab bị khởi tố. Áp lực bán tiếp tục xuất hiện trong phiên 13/7, khi mã này mất thêm 5,9% sau thông tin cơ quan điều tra khởi tố bốn bị can khác, trong đó có một nhân viên giám định đá quý của P-Lab.
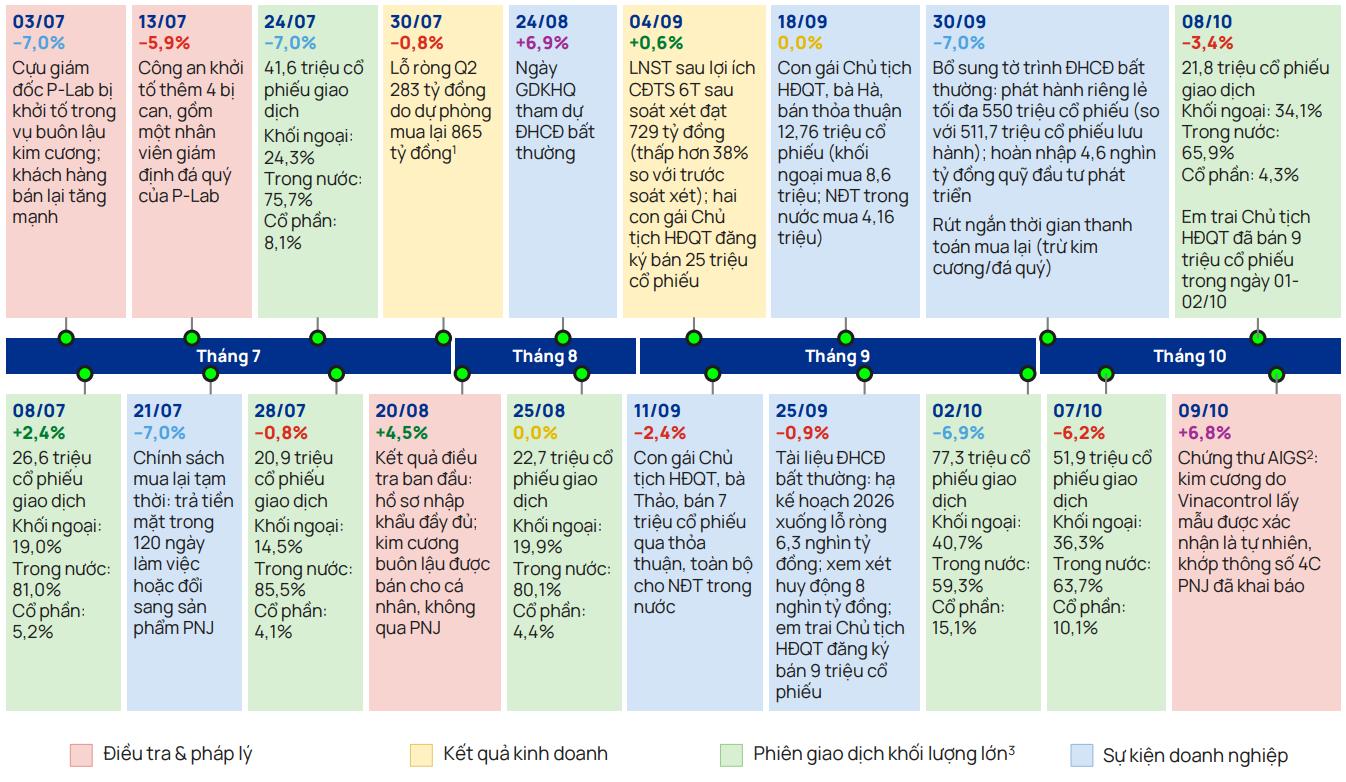
Tuy nhiên, kết quả điều tra ban đầu được công bố sau đó xác định PNJ có đầy đủ hồ sơ nhập khẩu, còn số kim cương buôn lậu được bán cho các cá nhân, không đi qua hệ thống của doanh nghiệp. Thông tin này xuất hiện trước phiên tăng 4,5% ngày 20/8 của cổ phiếu PNJ.
Bên cạnh diễn biến vụ án, các thông tin về chính sách mua lại sản phẩm và kết quả kinh doanh cũng liên tục được công bố. Ngày 21/7, PNJ đưa ra chính sách mua lại tạm thời, cho phép khách hàng nhận tiền mặt trong vòng 120 ngày làm việc hoặc chuyển đổi sang sản phẩm của doanh nghiệp.
Đến cuối tháng 7, PNJ công bố khoản lỗ quý II khoảng 283 tỷ đồng, chủ yếu liên quan đến khoản dự phòng khoảng 865 tỷ đồng cho chương trình mua lại sản phẩm. Đây là một trong những thông tin tài chính xuất hiện giữa giai đoạn cổ phiếu giảm sâu.
Áp lực trên thị trường tiếp tục kéo dài sang tháng 9, khi những người có liên quan đến Chủ tịch HĐQT đăng ký và thực hiện các giao dịch bán cổ phiếu quy mô lớn. Hai người con gái của Chủ tịch HĐQT lần lượt bán thỏa thuận 7 triệu và 12,76 triệu cổ phiếu trong tháng 9. Sau đó, em trai Chủ tịch HĐQT cũng hoàn tất bán 9 triệu cổ phiếu trong hai ngày 1–2/10.
Cùng thời gian, PNJ công bố tài liệu đại hội đồng cổ đông bất thường với những thay đổi lớn về kế hoạch kinh doanh, phương án tăng vốn và chính sách mua lại sản phẩm. Đến ngày 30/9, doanh nghiệp bổ sung phương án phát hành riêng lẻ tối đa 550 triệu cổ phiếu, đồng thời đề xuất hoàn nhập khoảng 4.600 tỷ đồng từ quỹ đầu tư phát triển.
Bước sang tháng 10, cổ phiếu PNJ tiếp tục trải qua những phiên giao dịch có thanh khoản tăng đột biến. Riêng ngày 2/10, mã này giảm 6,9% với 77,3 triệu cổ phiếu được sang tay, tương đương khoảng 15,1% lượng cổ phiếu đang lưu hành. Đến ngày 7/10, thị giá tiếp tục giảm 6,2%, đi kèm khối lượng giao dịch 51,9 triệu đơn vị.
Dù có phiên phục hồi 6,8% vào ngày 9/10 sau thông tin về kết quả kiểm tra mẫu kim cương thiên nhiên và các thông số chất lượng, cổ phiếu PNJ vẫn chưa lấy lại được phần lớn giá trị đã mất kể từ đầu tháng 7.
Diễn biến hơn ba tháng qua đặt PNJ trước hai vấn đề song song: ổn định hoạt động kinh doanh sau giai đoạn lợi nhuận suy giảm và củng cố niềm tin của nhà đầu tư trước những thay đổi lớn về kế hoạch tài chính.
Trong đó, đại hội đồng cổ đông bất thường sắp tới sẽ là dịp doanh nghiệp trình bày các phương án liên quan đến tăng vốn, điều chỉnh kế hoạch kinh doanh và xử lý nghĩa vụ từ chính sách thu đổi sản phẩm. Kết quả cuộc họp cùng các thông tin tài chính được công bố tiếp theo sẽ là cơ sở để nhà đầu tư đánh giá rõ hơn triển vọng của PNJ.
Long Giang