Chuyên gia chỉ ra rủi ro từ sức mua thực tế và triển vọng lợi nhuận tại PNJ
Doanh thu tăng mạnh nhưng sức mua mới chưa thực sự rõ nét
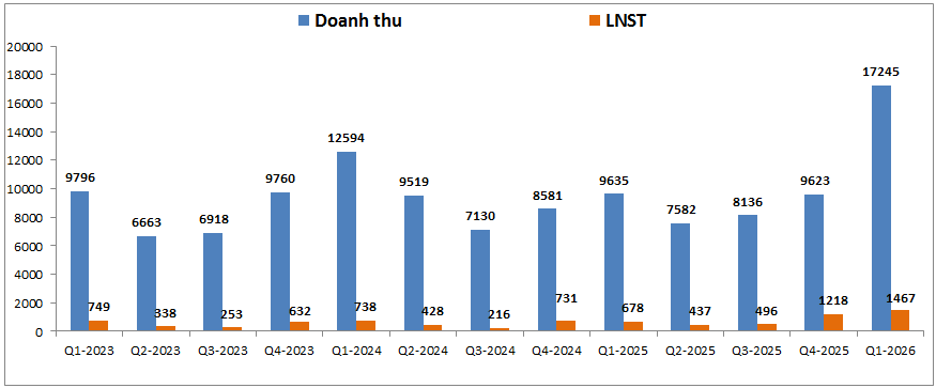
Sau 8 tháng đầu năm 2026, Công ty CP Vàng bạc Đá quý Phú Nhuận (HoSE: PNJ) ghi nhận doanh thu thuần 31.404 tỷ đồng, tăng 39% so với cùng kỳ năm trước. Tuy nhiên, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ chỉ đạt 668 tỷ đồng, giảm tới 54%.
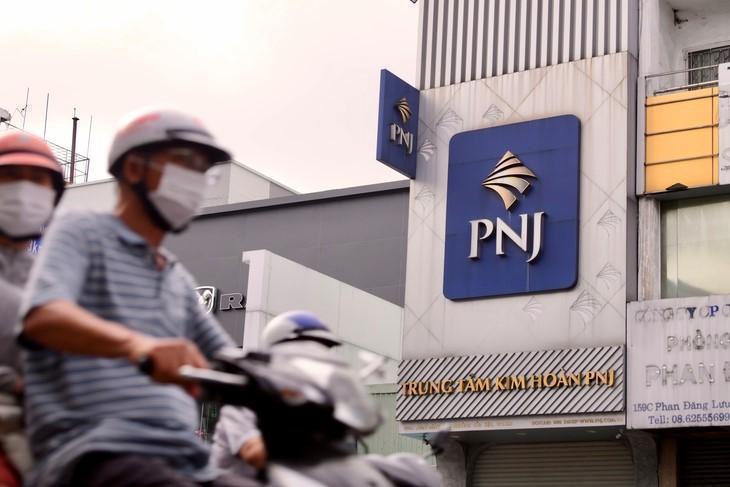
Sự trái chiều giữa doanh thu và lợi nhuận là một trong những vấn đề được Công ty CP Chứng khoán Vietcap đề cập trong báo cáo chuyên đề tháng 10/2026. Đơn vị phân tích cũng lưu ý rằng mức tăng trưởng doanh thu tại PNJ chưa phản ánh đầy đủ nhu cầu mua sắm thực tế của khách hàng.
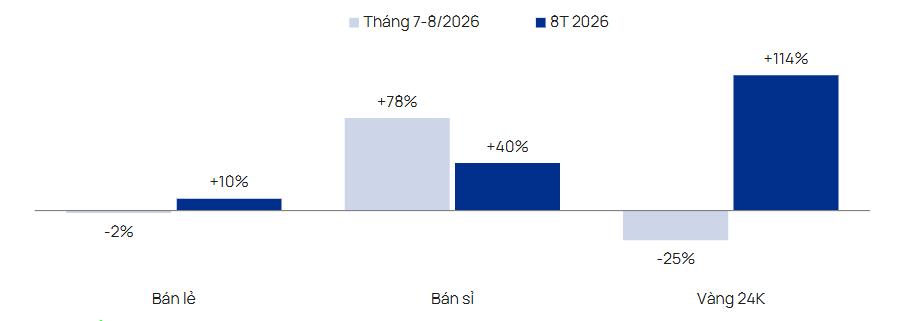
Theo số liệu kinh doanh sơ bộ, doanh thu bán lẻ của PNJ tăng 10% trong 8 tháng, trong khi mảng bán sỉ tăng 40% và kinh doanh vàng 24K tăng 114%. Tuy nhiên, khi nhìn riêng vào hai tháng gần nhất là tháng 7 và tháng 8, hoạt động kinh doanh xuất hiện những diễn biến khác biệt.
Cụ thể, doanh thu hai tháng này đạt 5.695 tỷ đồng, tăng 5% so với cùng kỳ. Trong khi mảng bán sỉ tiếp tục tăng trưởng, doanh thu bán lẻ lại giảm 2% và doanh thu vàng 24K giảm 25%.
Đáng chú ý, PNJ ghi nhận khoản lỗ ròng 61 tỷ đồng trong hai tháng 7 và 8, trong khi cùng kỳ năm trước vẫn lãi 325 tỷ đồng.
Theo đơn vị phân tích, một phần doanh thu bán lẻ của PNJ đến từ các giao dịch khách hàng mang sản phẩm đã mua trước đó đến đổi sang sản phẩm khác tại hệ thống cửa hàng.
Chẳng hạn, khi khách hàng đổi một món trang sức cũ lấy sản phẩm mới, giao dịch này có thể góp phần vào doanh thu bán lẻ được ghi nhận. Tuy nhiên, điều đó không đồng nghĩa toàn bộ giá trị giao dịch đều đến từ nhu cầu mua sắm mới.
Đây là lý do Vietcap cho rằng doanh thu từ nhu cầu thực tế có thể thấp hơn những gì số liệu kinh doanh đang thể hiện. Nói cách khác, doanh thu bán lẻ tăng chưa chắc đã đồng nghĩa với việc khách hàng đang chi tiêu nhiều hơn cho các sản phẩm trang sức mới.
Nhận định này càng được chú ý khi doanh thu bán lẻ trong tháng 7 và tháng 8 đã giảm so với cùng kỳ năm trước, dù tính chung 8 tháng vẫn duy trì tăng trưởng.
Tuy nhiên, hiện vẫn chưa có con số cụ thể về tỷ trọng giao dịch đổi sản phẩm trong doanh thu. Vì vậy, mức độ ảnh hưởng của hoạt động này đến sức mua thực tế vẫn cần thêm dữ liệu để đánh giá đầy đủ.
Bên cạnh câu chuyện doanh thu, lợi nhuận của PNJ còn chịu ảnh hưởng từ các khoản chi phí liên quan đến việc mua lại kim cương đã bán cho khách hàng. Đây cũng là nguyên nhân quan trọng dẫn đến những thay đổi lớn trong kế hoạch kinh doanh năm 2026 của doanh nghiệp.
Khoản dự phòng kim cương đặt ra rủi ro đối với lợi nhuận
Theo tài liệu chuẩn bị cho Đại hội đồng cổ đông bất thường dự kiến diễn ra ngày 21/10/2026 tới đây, PNJ đề xuất điều chỉnh kế hoạch kinh doanh năm nay từ mức lãi hơn 3.400 tỷ đồng sang lỗ khoảng 6.271 tỷ đồng.
Phần lớn sự thay đổi đến từ khoản dự phòng hơn 7.000 tỷ đồng liên quan đến chính sách mua lại sản phẩm kim cương.
Có thể hiểu đơn giản, PNJ từng bán kim cương và trang sức kim cương cho khách hàng với chính sách cho phép bán lại theo những điều kiện nhất định. Khi số lượng khách hàng có nhu cầu bán lại gia tăng, doanh nghiệp phải tính toán trước khoản tiền có thể bị tổn thất từ các giao dịch này.
Thay vì chỉ ghi nhận chi phí khi từng giao dịch mua lại phát sinh, PNJ xây dựng khoản dự phòng cho những nghĩa vụ mua lại có thể xảy ra trong tương lai. Khoản dự phòng được đưa vào kế hoạch tài chính, làm giảm mạnh lợi nhuận dự kiến của doanh nghiệp.
Trong phương án mới, PNJ giả định 80% doanh thu liên quan đến kim cương trong quá khứ sẽ được khách hàng bán lại. Đồng thời, doanh nghiệp dự kiến mức tổn thất tương đương 42% giá trị mua lại.
Trên cơ sở đó, tổng khoản dự phòng được đưa vào kế hoạch là 7.071 tỷ đồng. Trong số này, 821 tỷ đồng đã được ghi nhận trong 6 tháng đầu năm và 6.250 tỷ đồng dự kiến ghi nhận trong nửa cuối năm.
Tuy nhiên, cần phân biệt khoản dự phòng với số tiền thực tế phải chi ngay cho khách hàng. Đây là khoản chi phí doanh nghiệp dự kiến ghi nhận để tính đến rủi ro mua lại sản phẩm, không đồng nghĩa toàn bộ số tiền trên đã được thanh toán.
Ngoài tác động từ dự phòng, kế hoạch kinh doanh điều chỉnh của PNJ cũng tính đến việc lợi nhuận từ hoạt động kinh doanh thấp hơn dự kiến ban đầu. Nếu chưa bao gồm khoản dự phòng mua lại trong tương lai, mục tiêu lợi nhuận năm 2026 đã giảm từ 3.409 tỷ đồng xuống còn 801 tỷ đồng.
Điều này đồng nghĩa áp lực lên lợi nhuận PNJ không chỉ xuất phát từ nghĩa vụ mua lại kim cương mà còn liên quan đến hoạt động kinh doanh trong năm.
Trước những diễn biến trên, Vietcap cho rằng triển vọng lợi nhuận PNJ đang đối mặt với rủi ro điều chỉnh giảm. Cụ thể, trong phân tích sơ bộ, đơn vị chứng khoán ước tính tổng lợi nhuận giai đoạn 2026–2032 có nguy cơ giảm khoảng 24% so với dự báo trước đó, ngay cả khi chưa tính thêm khoản dự phòng mua lại dự kiến trong nửa cuối năm 2026.
Nếu tính cả tác động của khoản dự phòng này, mức điều chỉnh giảm có thể lên tới 39–54%, tùy theo số chi phí mà PNJ thực tế ghi nhận.
Vietcap lưu ý đây mới là kết quả phân tích sơ bộ, nhằm đánh giá những rủi ro có thể xảy ra chứ chưa phải dự báo điều chỉnh chính thức. Đơn vị phân tích hiện đang rà soát lại các dự báo kinh doanh và giá mục tiêu đối với cổ phiếu PNJ.
Trong khi đó, PNJ cũng đang chuẩn bị phương án tăng cường nguồn vốn để phục vụ hoạt động kinh doanh và chính sách mua lại sản phẩm.
Theo tài liệu trình cổ đông, doanh nghiệp dự kiến phát hành riêng lẻ tối đa 550 triệu cổ phiếu, nhiều hơn số lượng khoảng 511,7 triệu cổ phiếu đang lưu hành. Mục tiêu huy động vốn khoảng 8.000 tỷ đồng, trong đó phần lớn dự kiến được sử dụng để hỗ trợ hoạt động kinh doanh liên quan đến chính sách mua lại sản phẩm.
Trước đó, PNJ đã rút trước hạn khoảng 3.100 tỷ đồng tiền gửi có kỳ hạn trong tháng 7 do nhu cầu thanh khoản. Doanh nghiệp cũng nhận khoản vay 700 tỷ đồng từ gia đình Chủ tịch Hội đồng quản trị.
Về chính sách mua lại, từ cuối tháng 9, PNJ đã rút ngắn thời gian thanh toán đối với vàng miếng, vàng nhẫn xuống còn 2 ngày và một số nhóm trang sức xuống 7 ngày. Riêng kim cương, trang sức kim cương cùng một số sản phẩm đá quý vẫn áp dụng thời hạn thanh toán 120 ngày.
Theo Vietcap, việc thanh toán nhanh hơn cho những nhóm sản phẩm ngoài kim cương và đá quý có thể giúp PNJ thúc đẩy doanh thu, đồng thời tích lũy nguồn nguyên liệu phục vụ mùa kinh doanh cuối năm.
Dù vậy, khi doanh thu từ nhu cầu mua sắm thực tế chưa rõ mức độ phục hồi và nghĩa vụ mua lại kim cương vẫn ảnh hưởng lớn đến kế hoạch tài chính, kết quả kinh doanh những tháng cuối năm sẽ tiếp tục là yếu tố quan trọng để đánh giá triển vọng lợi nhuận của PNJ.
Nguyễn Huyền