[MoneyF Opinion] MBB lãi hơn 8.000 tỷ đồng trong một quý, đặt mục tiêu tăng trưởng tín dụng 35%
Ngân hàng TMCP Quân đội (MBB) ghi nhận lợi nhuận sau thuế quý III/2026 đạt 8.039 tỷ đồng, tăng 44,3% so với cùng kỳ. Tăng trưởng tín dụng tiếp tục là động lực chính, song áp lực huy động vốn và nợ nhóm 2 cần được theo dõi.
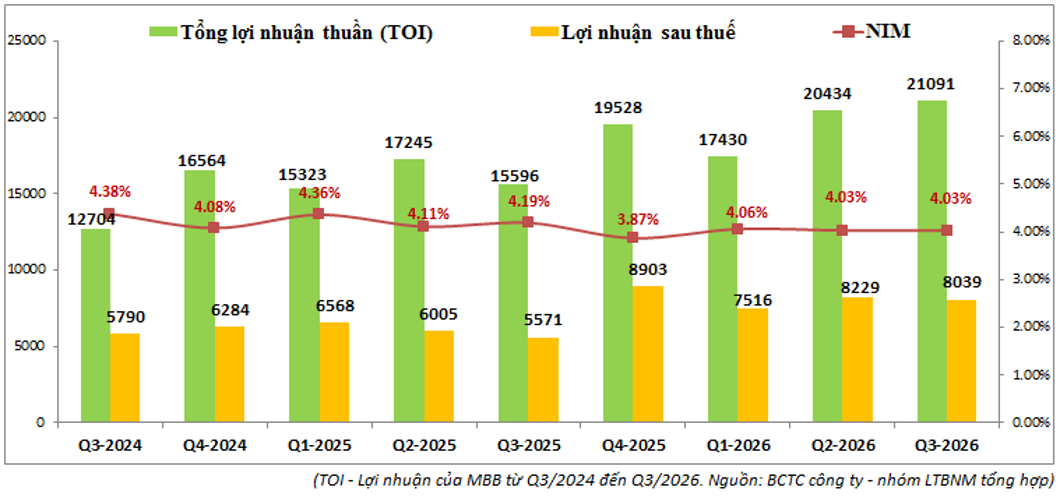
Ngân hàng TMCP Quân đội (MBB – mã chứng khoán: MBB) vừa công bố báo cáo tài chính quý III/2026 với kết quả kinh doanh tăng trưởng tích cực. Tổng thu nhập hoạt động (TOI) đạt 21.091 tỷ đồng, tăng 35,2% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 8.039 tỷ đồng, tăng 44,3%, cao hơn tốc độ tăng trưởng doanh thu nhờ chi phí hoạt động được kiểm soát tốt hơn.
Cụ thể, chi phí hoạt động trong quý III ghi nhận 5.520 tỷ đồng, tăng 21,4% so với cùng kỳ, thấp hơn đáng kể mức tăng của TOI. Động lực tăng trưởng đến từ cả hai nguồn thu chính, trong đó thu nhập lãi thuần đạt 17.836 tỷ đồng, tăng 37,3%, còn thu nhập ngoài lãi đạt 3.255 tỷ đồng, tăng 25%.
Tín dụng tăng trưởng mạnh, nhưng bài toán huy động vốn ngày càng áp lực
Một trong những lợi thế đáng chú ý của MBB trong những năm gần đây là được hưởng cơ chế tăng trưởng tín dụng cao nhờ tham gia quá trình nhận chuyển giao bắt buộc ngân hàng yếu kém. Hạn mức tín dụng được giao ở mức cao hơn đáng kể so với mặt bằng chung ngành ngân hàng, tạo điều kiện để nhà băng duy trì tốc độ mở rộng dư nợ và thúc đẩy thu nhập lãi thuần.
Kết thúc quý III/2026, tăng trưởng tín dụng của MBB đạt 18,8% so với đầu năm, thấp hơn mức 19,9% cùng kỳ năm 2025. Xét theo lĩnh vực, bất động sản tiếp tục là động lực tăng trưởng nổi bật khi dư nợ tăng 48,3%. Hai lĩnh vực chế biến, chế tạo và dịch vụ tiêu dùng hộ gia đình lần lượt tăng 16,8% và 23%. Trong khi đó, một số lĩnh vực có tỷ trọng cho vay lớn khác như bán lẻ, xây dựng và tài chính ghi nhận tốc độ mở rộng chậm hơn mức bình quân.
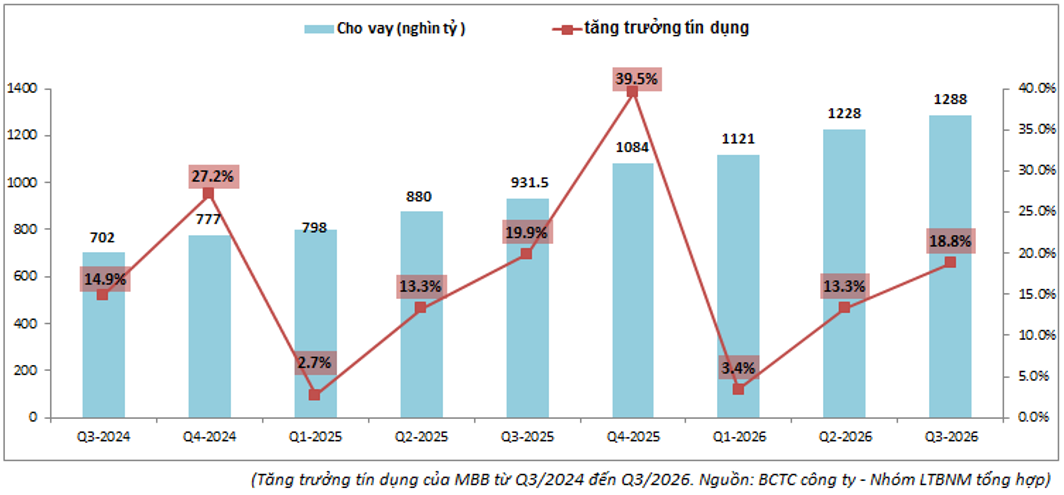
Tuy nhiên, quý IV thường là giai đoạn MBB đẩy mạnh giải ngân, thậm chí tăng trưởng tín dụng trong riêng quý cuối năm có những thời điểm tương đương tổng mức tăng của ba quý trước đó. Nhu cầu vốn từ các doanh nghiệp lớn và dự án hạ tầng vẫn ở mức cao, bất chấp mặt bằng lãi suất duy trì ở mức tương đối cao. Do đó, đơn vị phân tích kỳ vọng tăng trưởng tín dụng cả năm 2026 của MBB có thể vượt 35%.
Điểm nghẽn đáng chú ý hơn nằm ở khả năng huy động vốn để đáp ứng nhu cầu cho vay. Cuối quý III/2026, tiền gửi khách hàng của MBB đạt 994 tỷ đồng, tăng gần 8% so với đầu năm, tương đương khoảng 77% quy mô tài sản cho vay. Tỷ lệ này có xu hướng giảm trong những năm gần đây do tốc độ tăng trưởng tiền gửi thấp hơn đáng kể so với tốc độ mở rộng tín dụng.
Để bù đắp phần thiếu hụt, ngân hàng phải tăng cường huy động thông qua phát hành giấy tờ có giá và vay vốn trên thị trường liên ngân hàng. Tuy nhiên, việc phụ thuộc nhiều hơn vào các nguồn vốn này có thể khiến chi phí huy động tăng và biến động khó lường, đồng thời làm giảm tính chủ động trong quản trị thanh khoản.
Với diễn biến hiện tại, tăng trưởng tín dụng cả năm 2026 của MBB được dự báo có thể đạt khoảng 35%, trong khi thu nhập lãi thuần tăng trên 20%. Mức tăng của thu nhập lãi thuần thấp hơn tốc độ mở rộng tín dụng do áp lực chi phí vốn ngày càng lớn.
Thu nhập ngoài lãi phục hồi, nhưng nợ nhóm 2 là điểm cần theo dõi
Ở mảng kinh doanh ngoài lãi, mức tăng trưởng 25% trong quý III/2026 phần nào được hỗ trợ bởi nền so sánh thấp. Cùng kỳ năm trước, hoạt động chứng khoán đầu tư của ngân hàng ghi nhận khoản lỗ 528 tỷ đồng, khiến mức nền lợi nhuận của mảng này không cao.
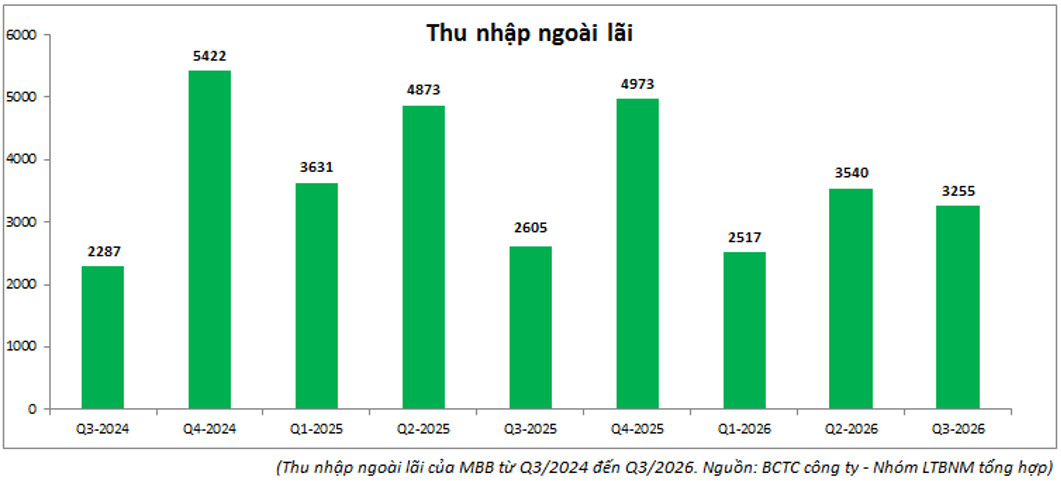
Trong quý vừa qua, hoạt động dịch vụ tiếp tục là điểm sáng khi mang về 1.678 tỷ đồng, tăng 26,5% so với cùng kỳ. Động lực chủ yếu đến từ mảng bảo hiểm đang dần phục hồi sau giai đoạn gặp nhiều khó khăn trong những năm trước.
Hoạt động kinh doanh chứng khoán cũng ghi nhận diễn biến tích cực. Lợi nhuận từ chứng khoán đầu tư đạt 280 tỷ đồng, trong khi chứng khoán kinh doanh đạt 8 tỷ đồng. So với cùng kỳ năm trước, khi hai mảng này lần lượt ghi nhận lợi nhuận 172 tỷ đồng và khoản lỗ 258 tỷ đồng, kết quả quý III đã cải thiện đáng kể.
Ở chiều ngược lại, kinh doanh ngoại hối và hoạt động khác ghi nhận mức suy giảm lần lượt 14,9% và 22,6%. Diễn biến tỷ giá bớt căng thẳng khiến hoạt động giao dịch ngoại hối kém sôi động hơn. Trong khi đó, hoạt động thu hồi nợ xấu không còn thuận lợi như cùng kỳ năm trước, thời điểm việc triển khai Nghị quyết 42 tạo điều kiện hỗ trợ xử lý nợ xấu.
Bước sang quý IV/2026, MBB sẽ đối mặt với thách thức duy trì tăng trưởng thu nhập ngoài lãi do nền so sánh cùng kỳ tương đối cao. Kịch bản tích cực được đặt ra là mảng này duy trì kết quả đi ngang, trong khi tăng trưởng lợi nhuận chủ yếu tiếp tục dựa vào hoạt động tín dụng.
Về chất lượng tài sản, MBB vẫn duy trì xu hướng kiểm soát nợ xấu trong hơn hai năm qua. Tỷ lệ nợ xấu từng ở quanh mức 2,5% đã giảm xuống dưới 1,5% trong năm 2026. Tại thời điểm cuối quý III, tỷ lệ này đạt 1,42%, giảm 0,18 điểm phần trăm so với đầu năm nhưng tăng nhẹ 0,13 điểm phần trăm so với quý trước.
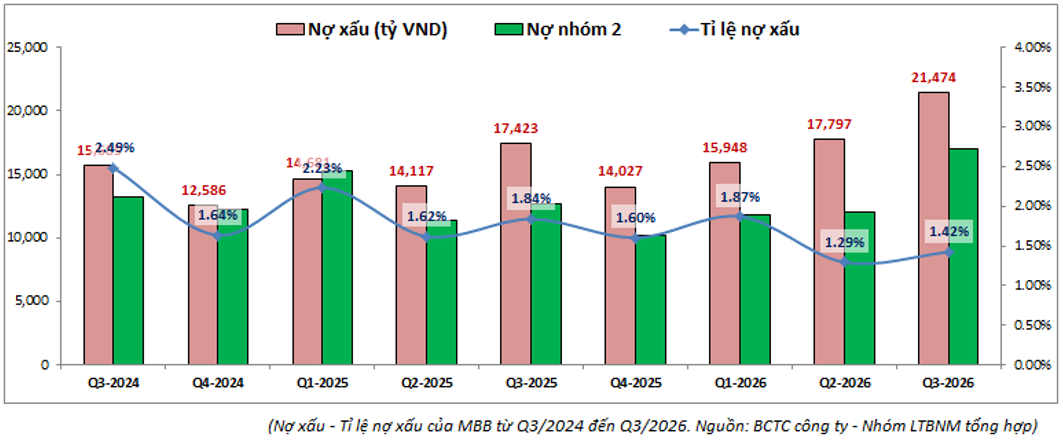
Dù tỷ lệ nợ xấu vẫn nằm trong vùng kiểm soát, diễn biến nợ nhóm 2 đang đặt ra một số vấn đề cần lưu ý. Cụ thể, quy mô nợ nhóm 2 trong quý III tăng 67% so với đầu năm. Đây là nhóm nợ có nguy cơ chuyển thành nợ xấu nếu khách hàng không cải thiện được khả năng thanh toán, do đó cần tiếp tục theo dõi trong các quý tiếp theo.
Bên cạnh đó, bộ đệm dự phòng của ngân hàng cũng có dấu hiệu thu hẹp. Tỷ lệ bao phủ nợ xấu cuối quý III đạt 85%, tăng 6 điểm phần trăm so với cùng kỳ nhưng giảm 9 điểm phần trăm so với đầu năm. Diễn biến này phản ánh áp lực gia tăng khi tỷ lệ nợ xấu nhích lên trong quý gần nhất.
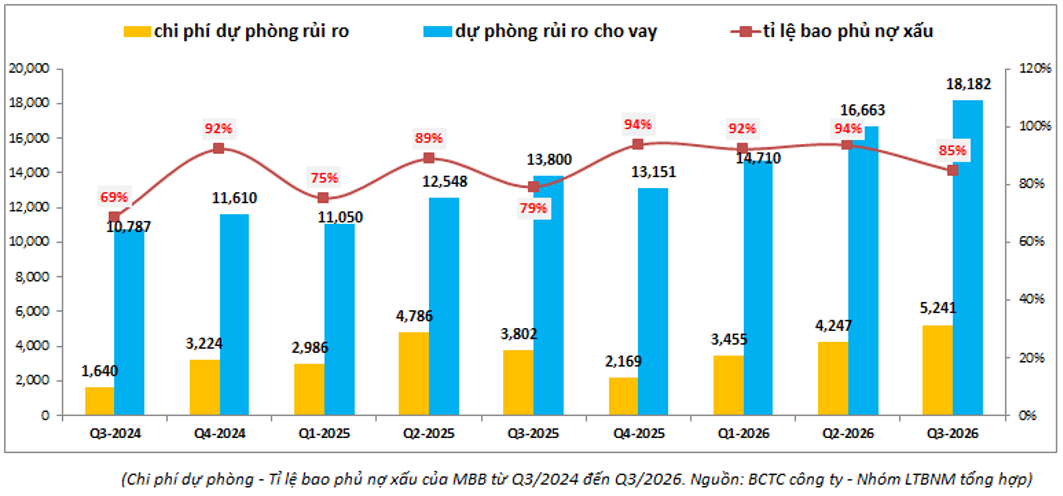
Với mức bao phủ hiện tại, MBB không còn nhiều dư địa để sử dụng dự phòng như một nguồn hỗ trợ lợi nhuận trong các giai đoạn khó khăn. Ngân hàng có thể phải duy trì mức trích lập ít nhất tương đương hiện tại, thậm chí tăng thêm nhằm đưa tỷ lệ bao phủ nợ xấu trở lại vùng trên 100%. Điều này đồng nghĩa lợi nhuận trong các quý tới khó có thêm động lực từ việc giảm chi phí dự phòng.
Về triển vọng, MBB vẫn có cơ sở duy trì tăng trưởng lợi nhuận trong năm 2026 nhờ lợi thế về hạn mức tín dụng và khả năng mở rộng dư nợ. Tuy nhiên, áp lực huy động tiền gửi, chi phí vốn và chất lượng tài sản sẽ là những yếu tố cần được theo dõi song song với tốc độ tăng trưởng tín dụng.
Trên thị trường chứng khoán, cổ phiếu MBB hiện giao dịch quanh vùng 19.000 đồng/cổ phiếu, tương ứng hệ số P/B khoảng 1,23 lần. Đây không phải mức định giá quá cao nhưng cũng chưa thực sự hấp dẫn nếu xét đến những thách thức về chi phí vốn và dự phòng trong môi trường vĩ mô hiện tại.
Dù kết quả kinh doanh vẫn duy trì đà tăng trưởng tích cực, diễn biến cổ phiếu trong thời gian tới có thể phụ thuộc nhiều hơn vào khả năng cải thiện huy động vốn, kiểm soát nợ nhóm 2 và củng cố bộ đệm dự phòng của ngân hàng.
Theo LTBNM