Gặp nhà đầu tư, lãnh đạo Masan Consumer (MCH) tiết lộ kế hoạch lớn cho 5 năm tới
Doanh thu tăng nhanh nhất ba năm, biên lợi nhuận vẫn chịu sức ép
Theo thông tin được công bố tại buổi gặp gỡ nhà đầu tư ngày 26/10/2026, Công ty CP Hàng tiêu dùng Masan (Masan Consumer, HOSE: MCH) cho biết doanh thu quý III/2026 ghi nhận mức tăng 16,3% so với cùng kỳ năm trước. Đây là tốc độ tăng trưởng cao nhất của doanh nghiệp trong vòng ba năm trở lại đây.
Trong kỳ, lợi nhuận từ hoạt động kinh doanh tăng 13,2%, trong khi lợi nhuận sau thuế thuộc về cổ đông công ty mẹ tăng 15%. Kết quả này được hỗ trợ bởi sự phục hồi của các ngành hàng tiêu dùng chủ lực và hoạt động phân phối.
Lũy kế 9 tháng đầu năm, doanh thu MCH tăng 14,6%, lợi nhuận từ hoạt động kinh doanh tăng 12,5% và lợi nhuận sau thuế thuộc về cổ đông công ty mẹ tăng 12,1%.
Với mức tăng trưởng trên, kết quả kinh doanh 9 tháng đang nằm trong khoảng mục tiêu tăng trưởng cả năm mà doanh nghiệp đặt ra, gồm doanh thu tăng 11–15%, lợi nhuận từ hoạt động kinh doanh tăng 10–15% và lợi nhuận sau thuế tăng 10–15%.
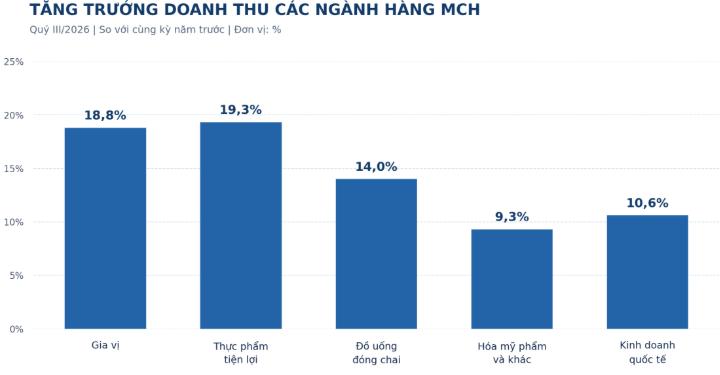
Xét theo ngành hàng, thực phẩm tiện lợi ghi nhận mức tăng trưởng doanh thu cao nhất trong quý III, đạt 19,3%, tiếp đến là gia vị với 18,8%. Hai nhóm sản phẩm này lần lượt đóng góp 34% và 33% tổng doanh thu, tiếp tục giữ vai trò chủ lực trong cơ cấu kinh doanh.
Trong nhóm gia vị, thương hiệu Nam Ngư ghi nhận tăng trưởng doanh thu 30%, trong khi CHIN-SU tăng khoảng 10%. Riêng tương ớt CHIN-SU tăng 15%, cao hơn mức tăng khoảng 7% của toàn ngành hàng. Thương hiệu này hiện nắm khoảng 70% thị phần tương ớt theo thông tin được chia sẻ tại cuộc gặp gỡ nhà đầu tư.
Ở mảng thực phẩm tiện lợi, doanh thu Omachi tăng khoảng 30%, cải thiện so với mức 18% của quý II và vượt kế hoạch tăng trưởng 20%. Kokomi cũng trở lại mức tăng trưởng hai chữ số.
Theo số liệu được doanh nghiệp chia sẻ, thị phần của MCH trong ngành hàng thực phẩm tiện lợi đạt 31,9% trong nửa đầu năm 2026, tăng 2,3 điểm phần trăm so với cùng kỳ. Khoảng cách với doanh nghiệp dẫn đầu thu hẹp còn 7,4 điểm phần trăm, so với mức 11,3 điểm phần trăm vào đầu năm 2025.
Ở chiều ngược lại, ngành hàng hóa mỹ phẩm và các sản phẩm khác có dấu hiệu giảm tốc khi doanh thu quý III chỉ tăng 9,3%, thấp hơn đáng kể mức tăng 33% trong quý II. Một phần nguyên nhân đến từ việc doanh nghiệp chủ động điều chỉnh giá bán trong bối cảnh nguyên liệu đầu vào tăng cao.
Dù doanh thu duy trì tăng trưởng, khả năng sinh lời của MCH vẫn chịu áp lực nhất định. Biên lợi nhuận từ hoạt động kinh doanh trong quý III đạt 23,3%, giảm 0,6 điểm phần trăm so với cùng kỳ. Lũy kế 9 tháng, chỉ tiêu này đạt 22,6%, thấp hơn mức 23% của cùng kỳ năm trước.
Theo dữ liệu tại cuộc gặp gỡ nhà đầu tư, việc điều chỉnh tăng giá bán đóng góp tích cực 4,5 điểm phần trăm, qua đó bù đắp phần lớn tác động tiêu cực 5,2 điểm phần trăm từ chi phí nguyên vật liệu. Tuy nhiên, chi phí logistics tiếp tục làm giảm biên lợi nhuận khoảng 0,7 điểm phần trăm, trong bối cảnh giá nhiên liệu trong nước tăng 32,5% so với cùng kỳ.
Cùng với việc kiểm soát chi phí, Masan Consumer đang điều chỉnh cách thức vận hành hệ thống phân phối. Thay vì tập trung gia tăng số lượng điểm bán, doanh nghiệp chuyển sang nâng doanh số tại từng điểm bán hiện hữu.
Số lượng điểm bán hoạt động (ASO) giảm từ 550.000 xuống 510.000 so với quý trước. Dù vậy, doanh thu kênh phân phối truyền thống vẫn tăng 17,3%, trong khi thương mại điện tử ghi nhận mức tăng 59,9%.
Số điểm bán kinh doanh từ 6 ngành hàng trở lên tăng từ 43.000 lên 57.000. Số lượng sản phẩm trên mỗi đơn hàng cũng cải thiện từ 5,8 lên 6,1, dù mục tiêu đạt 7 sản phẩm vào cuối năm được đánh giá là khó hoàn thành.
Tham vọng tăng trưởng 30% mỗi năm, đưa doanh thu quốc tế lên 25–30%
Bên cạnh kết quả kinh doanh ngắn hạn, ban lãnh đạo Masan Consumer đã công bố định hướng chiến lược cho giai đoạn 5 năm tới với nhiều mục tiêu tăng trưởng cao hơn đáng kể so với hiện tại.
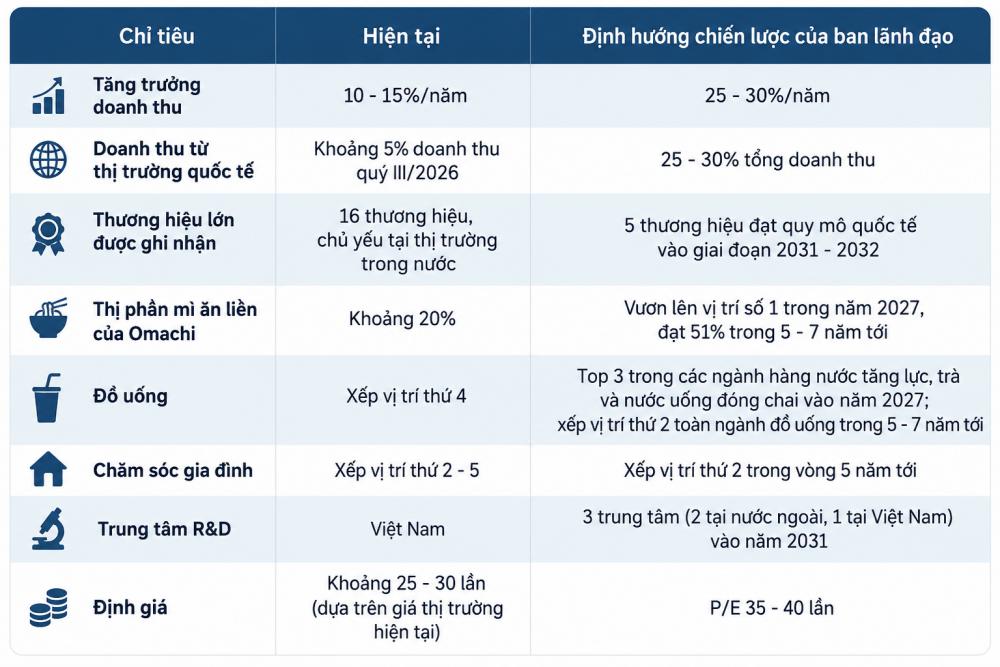
Trong đó, doanh nghiệp đặt mục tiêu nâng tốc độ tăng trưởng doanh thu hằng năm từ mức 10–15% lên 25–30%. Nếu thực hiện được, đây sẽ là sự thay đổi lớn về quy mô và tốc độ mở rộng hoạt động kinh doanh của MCH.
Một trong những trọng tâm của chiến lược là thị trường quốc tế. Hiện doanh thu từ hoạt động kinh doanh quốc tế chiếm khoảng 5% tổng doanh thu quý III/2026. Ban lãnh đạo định hướng nâng tỷ trọng này lên 25–30% trong những năm tới.
Masan Consumer hiện xuất khẩu sản phẩm sang khoảng 60 quốc gia. Trong đó, doanh nghiệp đã xác định 7 thị trường tiềm năng gồm Campuchia, Lào, miền Nam Trung Quốc, Mỹ, Nhật Bản và Hàn Quốc.
Dự kiến trong tháng 11 hoặc tháng 12, MCH sẽ lựa chọn 1–2 thị trường để phát triển bộ máy vận hành tại địa phương, bao gồm thương hiệu, hệ thống phân phối và đội ngũ nhân sự, thay vì chỉ dựa vào hoạt động xuất khẩu.
Tuy nhiên, việc mở rộng quốc tế cũng đi kèm những thách thức. Theo đánh giá được nêu tại cuộc gặp gỡ, miền Nam Trung Quốc là thị trường có rủi ro triển khai cao nhất, do mức độ cạnh tranh lớn từ các doanh nghiệp nội địa và vai trò của các nhà bán lẻ trong phân chia lợi nhuận.
Song song với việc mở rộng thị trường, MCH đặt mục tiêu phát triển 5 thương hiệu đạt quy mô quốc tế trong giai đoạn 2031–2032. Hiện doanh nghiệp có 16 thương hiệu lớn được ghi nhận, chủ yếu tập trung tại thị trường trong nước.
Trong lĩnh vực thực phẩm tiện lợi, Masan Consumer đặt mục tiêu đưa Omachi lên vị trí dẫn đầu ngành mì ăn liền vào năm 2027, tiến tới nắm giữ 51% thị phần trong vòng 5–7 năm. Thị phần của riêng thương hiệu Omachi hiện được ước tính khoảng 20%.
Để thực hiện kế hoạch, doanh nghiệp tiếp tục mở rộng hệ thống phân phối các sản phẩm mới, đồng thời định hướng chuyển dịch từ phân khúc mì gói phổ thông có giá 4.000–5.000 đồng sang các sản phẩm được phát triển theo dạng bữa ăn với mức giá 10.000–20.000 đồng.
Ở ngành đồ uống, MCH đặt mục tiêu lọt nhóm ba thương hiệu dẫn đầu trong các ngành hàng nước tăng lực, trà và nước uống đóng chai vào năm 2027, trước khi hướng tới vị trí thứ hai toàn ngành đồ uống trong khoảng 5–7 năm.
Đối với ngành hàng chăm sóc gia đình, doanh nghiệp kỳ vọng nâng vị thế hiện tại từ nhóm thứ 2–5 lên vị trí thứ hai trong vòng 5 năm.
Để hỗ trợ chiến lược phát triển sản phẩm, Masan Consumer cũng đặt kế hoạch xây dựng 3 trung tâm nghiên cứu và phát triển (R&D) vào năm 2031, trong đó có 2 trung tâm tại nước ngoài và 1 trung tâm tại Việt Nam.
Bên cạnh áp lực chi phí, mảng đồ uống của Masan Consumer còn đứng trước thay đổi về chính sách thuế. Từ năm 2027, nước giải khát có hàm lượng đường trên 5g/100ml thuộc diện chịu thuế tiêu thụ đặc biệt. Theo thông tin tại cuộc gặp gỡ nhà đầu tư, chính sách này có thể ảnh hưởng đến khoảng 70% doanh thu ngành hàng đồ uống của MCH.
MCH đang thử nghiệm các công thức sản phẩm có hàm lượng đường thấp hơn ngưỡng nói trên, đồng thời dự kiến xem xét điều chỉnh giá bán trong quý IV. Khả năng chấp nhận của người tiêu dùng đối với những sản phẩm ít ngọt vẫn là yếu tố chưa được kiểm chứng.
Ở góc độ định giá, ban lãnh đạo Masan Consumer kỳ vọng hệ số P/E của doanh nghiệp có thể đạt 35–40 lần trong dài hạn, so với mức khoảng 25–30 lần tại thời điểm báo cáo.
Vương Anh