Giá RAM tăng gấp 4 lần, Digiworld (DGW) và Thế Giới Di Động (MWG) đứng trước biến số mới
Giá RAM tăng gấp 2–4 lần, nguồn cung khó theo kịp nhu cầu AI
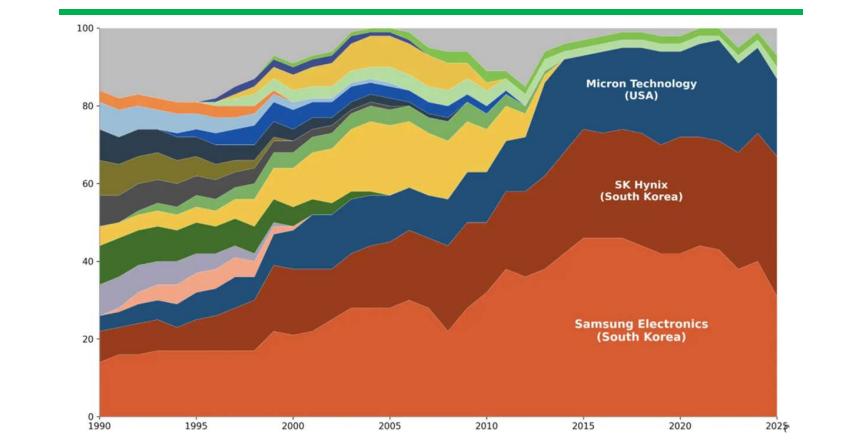
Giá chip nhớ toàn cầu đang trải qua đợt tăng mạnh khi nhu cầu đầu tư vào trí tuệ nhân tạo (AI) liên tục mở rộng. Theo báo cáo ngành công nghệ thông tin công bố ngày 26/10/2026 của Chứng khoán Rồng Việt (VDSC), giá các sản phẩm DRAM đã tăng khoảng 2–4 lần trong vòng 18 tháng qua, tùy từng chủng loại. Đây là loại chip nhớ được sử dụng phổ biến trong máy tính, điện thoại và nhiều thiết bị công nghệ khác.
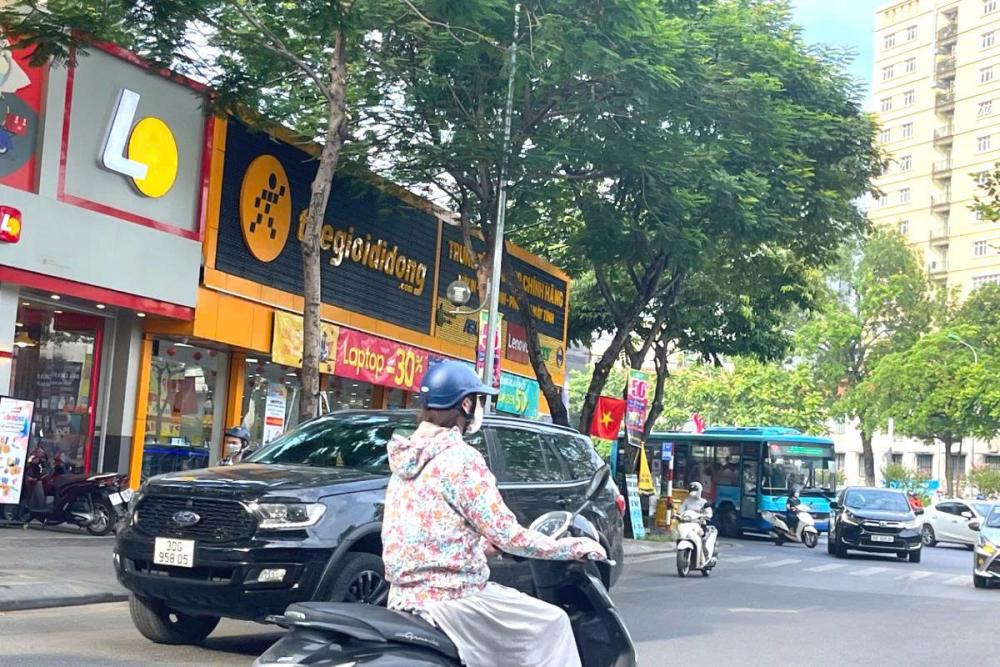
Đằng sau đà tăng giá là sự mất cân đối giữa cung và cầu, trong đó thị trường DRAM đang có mức độ tập trung rất cao. Ba nhà sản xuất gồm Samsung Electronics, SK Hynix và Micron Technology hiện nắm giữ tới khoảng 91–95% thị phần toàn cầu. Với rào cản lớn về công nghệ và vốn đầu tư, ngành sản xuất chip nhớ gần như không có sự xuất hiện của đối thủ cạnh tranh mới đáng kể trong nhiều năm qua.
Chi phí xây dựng một nhà máy sản xuất chip với công nghệ tiên tiến hiện vào khoảng 20–30 tỷ USD, cao gấp nhiều lần so với mức 1,7 tỷ USD vào năm 2001. Chưa kể, một dự án nhà máy mới thường cần từ 3–4 năm để hoàn thiện và đi vào vận hành, khiến khả năng bổ sung nguồn cung trong ngắn hạn tương đối hạn chế.
Ở chiều ngược lại, sự bùng nổ của AI đang kéo nhu cầu chip nhớ tăng nhanh. Các hệ thống máy chủ phục vụ AI sử dụng bộ nhớ băng thông cao (HBM), được phát triển trên nền tảng công nghệ DRAM nhưng đòi hỏi quy trình sản xuất và đóng gói phức tạp hơn.
Trong bối cảnh các doanh nghiệp công nghệ lớn liên tục mở rộng trung tâm dữ liệu, nhu cầu đối với HBM cũng gia tăng, tạo thêm sức ép lên năng lực sản xuất chip nhớ toàn cầu. Theo đánh giá của VDSC, xu hướng này góp phần làm hạn chế nguồn cung dành cho những sản phẩm điện tử phổ thông như máy tính xách tay và điện thoại.
Dữ liệu từ TrendForce cho thấy, lượng tồn kho trung bình của các nhà cung cấp DRAM đã giảm từ mức tương đương 13–17 tuần vào cuối năm 2024 xuống chỉ còn 2–4 tuần trong tháng 10/2025.
Trong khi đó, các kế hoạch mở rộng sản xuất cần thêm thời gian để phát huy hiệu quả. Samsung đang triển khai những dự án lớn tại Pyeongtaek và Yongin, nhưng công suất đáng kể từ các nhà máy mới dự kiến chỉ xuất hiện trong giai đoạn 2028–2029. Tương tự, những dự án của SK Hynix và Micron cũng chưa thể nhanh chóng bổ sung lượng lớn sản phẩm cho thị trường.
Từ những yếu tố trên, VDSC nhận định giá RAM có khả năng tiếp tục xu hướng tăng trong giai đoạn 2026–2027.
Theo dự báo của TrendForce, giá hợp đồng DRAM có thể tăng thêm 10–15% trong quý IV/2026 so với quý trước, sau mức tăng 13–18% ghi nhận trong quý III. Đối với NAND và SSD, mức tăng giá hợp đồng dự báo trong quý IV dao động từ 15–20%.
Như vậy, áp lực tăng giá linh kiện chưa có dấu hiệu sớm chấm dứt, nhất là khi nhu cầu đầu tư hạ tầng AI vẫn tiếp tục mở rộng, còn các nhà máy sản xuất chip mới cần thêm nhiều năm để đóng góp đáng kể vào nguồn cung.
Giá máy tính leo thang, Digiworld và Thế Giới Di Động được nhắc tên
Giá chip nhớ tăng mạnh đang từng bước tác động đến thị trường máy tính và thiết bị điện tử tiêu dùng. Khi chi phí linh kiện leo thang, giá bán sản phẩm cũng chịu sức ép điều chỉnh, kéo theo những thay đổi trong hoạt động nhập hàng, phân phối và bán lẻ.
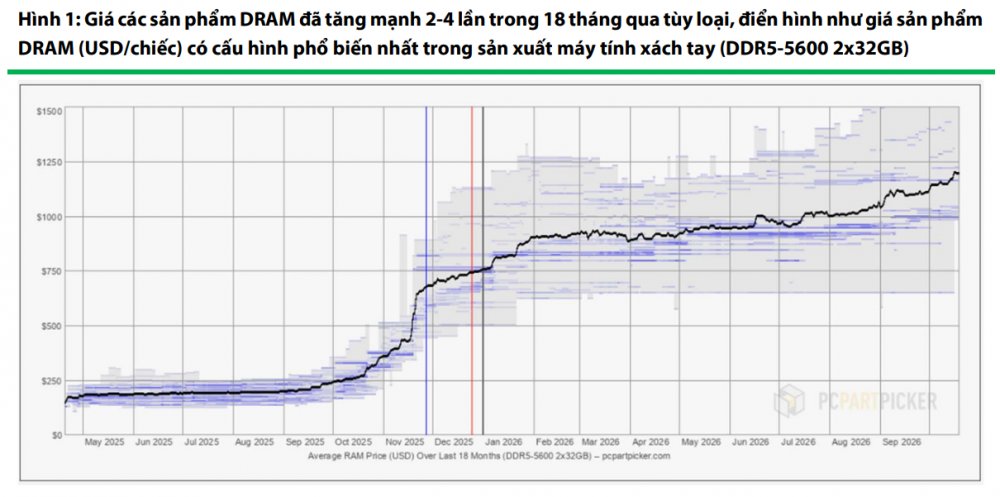
Trong bối cảnh này, các doanh nghiệp như Digiworld (DGW) và Thế Giới Di Động (MWG) có thể chịu tác động từ biến động giá thiết bị công nghệ, dù mức độ ảnh hưởng còn phụ thuộc vào đặc điểm kinh doanh của từng đơn vị.
Một diễn biến đáng chú ý đến từ xu hướng mua hàng sớm để tránh giá tiếp tục tăng. Thay vì chờ đợi những đợt giảm giá như trước, một bộ phận đại lý, nhà bán lẻ và người tiêu dùng có thể đẩy nhanh kế hoạch mua sắm khi nhận thấy giá linh kiện chưa có dấu hiệu hạ nhiệt. Ở chiều ngược lại, mức giá quá cao cũng có thể khiến những khách hàng chưa có nhu cầu cấp thiết trì hoãn quyết định mua hàng.
Theo dự báo của Chứng khoán Rồng Việt, tâm lý mua sớm này có thể kéo dài ít nhất đến nửa đầu năm 2027. Cùng với các chương trình bán hàng của nhà bán lẻ, thị trường máy tính xách tay được kỳ vọng duy trì mức tăng trưởng sản lượng khoảng 10% so với cùng kỳ, bất chấp áp lực tăng giá.
Không chỉ ảnh hưởng đến sức mua, biến động giá linh kiện còn tạo ra sự khác biệt về lợi thế kinh doanh giữa các nhà phân phối và bán lẻ. Những doanh nghiệp đã nhập hàng trước khi giá tăng có thể sở hữu lượng tồn kho với giá vốn thấp hơn mặt bằng nhập hàng mới, qua đó có thêm dư địa về chính sách bán hàng và biên lợi nhuận.
Lợi thế này càng rõ rệt đối với các đơn vị có khả năng đàm phán giá tốt với nhà sản xuất hoặc chủ động kế hoạch nhập hàng. VDSC cho rằng đây là những yếu tố có thể giúp doanh nghiệp duy trì biên lợi nhuận ở vùng cao đã thiết lập trong năm 2026.
Với Digiworld, biến động giá thiết bị có thể tác động đến hoạt động phân phối máy tính và các sản phẩm công nghệ, từ nhu cầu nhập hàng của đại lý đến giá vốn của những lô hàng mới. Trong khi đó, Thế Giới Di Động chịu tác động ở khâu bán lẻ, nơi việc điều chỉnh giá bán phải tính đến sức mua thực tế của người tiêu dùng.
Tuy nhiên, giá linh kiện tăng không đồng nghĩa lợi nhuận của các doanh nghiệp phân phối và bán lẻ sẽ cùng tăng. Nếu giá bán sản phẩm vượt quá khả năng chi trả của người tiêu dùng, lượng hàng tiêu thụ có thể chịu sức ép. Mặt khác, sau khi những lô hàng nhập ở mức giá thấp được bán hết, doanh nghiệp phải bổ sung hàng mới với chi phí cao hơn, khiến lợi thế về giá vốn dần thu hẹp.
Trong bối cảnh nguồn cung chip nhớ được dự báo còn căng thẳng đến năm 2027, diễn biến giá RAM vì vậy không chỉ là câu chuyện của các nhà sản xuất bán dẫn. Đối với thị trường phân phối và bán lẻ công nghệ, thời điểm nhập hàng, năng lực quản lý tồn kho và khả năng duy trì sức mua sẽ tiếp tục ảnh hưởng đến hiệu quả kinh doanh trong những kỳ tới.
Vương Anh