Doanh thu Sabeco được dự báo tăng, lợi nhuận quý III vẫn chịu sức ép
Sabeco được dự báo duy trì tăng trưởng doanh thu trong quý III/2026, song lợi nhuận vẫn chịu sức ép khi chi phí bán hàng ở mức cao và sản lượng chưa có nhiều dư địa bứt phá.
Giá bán và chi phí đầu vào tiếp tục là điểm tựa
Sau nửa đầu năm với yếu tố mùa vụ hỗ trợ tiêu dùng, Tổng CTCP Bia - Rượu - Nước giải khát Sài Gòn (Sabeco, HOSE: SAB) đang bước vào quý III/2026 trong bối cảnh động lực tăng trưởng không còn quá rõ rệt. Doanh thu vẫn được dự báo duy trì mức tăng so với cùng kỳ, song phần cải thiện này chủ yếu đến từ giá bán, trong khi sản lượng bia chưa được kỳ vọng có bước tiến đáng kể.
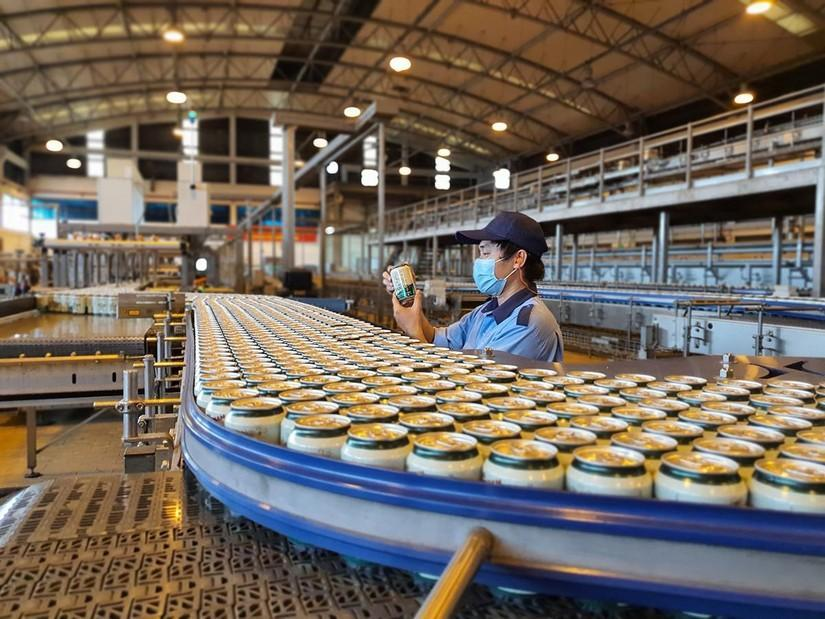
Theo dự báo của Chứng khoán Rồng Việt, doanh thu thuần quý III của Sabeco có thể đạt khoảng 6.758 tỷ đồng, tăng 5% so với cùng kỳ. Riêng doanh thu từ bia được dự báo đạt khoảng 6.451 tỷ đồng, tăng 5,9%. So với quý II, tổng doanh thu có thể giảm nhẹ khoảng 1,9%.
Đáng chú ý, tăng trưởng doanh thu trong quý III không được kỳ vọng đến từ sự gia tăng mạnh về sản lượng. Đơn vị phân tích cho rằng tác động từ các đợt điều chỉnh giá bán trong tháng 4 và tháng 5 sẽ tiếp tục phản ánh vào kết quả kinh doanh, trong khi lượng bia tiêu thụ có thể không thay đổi đáng kể so với cùng kỳ do cạnh tranh trên thị trường vẫn ở mức cao.
Một số dòng sản phẩm như Saigon Chill, 333 Pilsner, Saigon Export và phiên bản lon nhỏ 250 ml được kỳ vọng tiếp tục đóng góp vào tăng trưởng sản lượng. Tuy nhiên, quy mô đóng góp của các sản phẩm này hiện chưa đủ lớn để tạo ra mức tăng mạnh trên toàn bộ danh mục của Sabeco.
Nếu sản lượng chưa phải điểm sáng, Sabeco lại có yếu tố hỗ trợ ở biên lợi nhuận. Lợi nhuận gộp quý III được dự báo đạt khoảng 2.561 tỷ đồng, tăng 7,3% so với cùng kỳ, nhanh hơn tốc độ tăng doanh thu. Tương ứng, biên lợi nhuận gộp có thể đạt 37,9%, cải thiện khoảng 0,8 điểm phần trăm.
Cơ sở cho dự báo này chủ yếu đến từ diễn biến chi phí đầu vào trong bối cảnh Sabeco đã chốt giá một số nguyên liệu chính phục vụ sản xuất năm 2026 từ năm trước, trong đó có lon nhôm và mạch nha. Mặt bằng giá mạch nha hiện vẫn ở vùng thấp, còn diễn biến tăng của giá nhôm trong năm nay chưa được kỳ vọng tác động ngay đến kết quả kinh doanh quý III do doanh nghiệp đã khóa giá từ trước.
Lợi thế này thực tế đã phần nào thể hiện trong quý II. Sabeco ghi nhận lợi nhuận gộp 2.663 tỷ đồng, tăng 8,8% so với cùng kỳ, qua đó đưa biên lợi nhuận gộp lên 38,7%, cao hơn 2,7 điểm phần trăm so với cùng kỳ năm trước. Tuy nhiên, sự cải thiện ở cấp lợi nhuận gộp chưa chuyển hóa hoàn toàn sang lợi nhuận ròng, do chi phí bán hàng và các khoản chi liên quan tiếp tục tăng mạnh.
Biên gộp cải thiện nhưng lợi nhuận vẫn chưa dễ bứt phá
Áp lực chi phí nhiều khả năng vẫn tiếp tục là biến số đáng chú ý trong quý III. Theo dự báo, chi phí bán hàng và quản lý doanh nghiệp của Sabeco có thể đạt khoảng 1.396 tỷ đồng, tăng 14,9% so với cùng kỳ. Tỷ lệ khoản chi này trên doanh thu thuần được ước tính ở mức 20,7%, cao hơn 1,8 điểm phần trăm so với cùng kỳ năm trước.
Mức tăng trên gắn với việc doanh nghiệp tiếp tục đẩy mạnh quảng cáo và khuyến mãi nhằm hỗ trợ thị phần trong bối cảnh cạnh tranh ngành bia còn cao. Bên cạnh đó, chi phí vận chuyển cũng được cho là chịu tác động từ mặt bằng giá nhiên liệu cao hơn kể từ đầu năm. Việc điều chỉnh giá bán trước đó có thể giúp Sabeco hấp thụ một phần sức ép chi phí, nhưng chưa được kỳ vọng đủ để đưa lợi nhuận quay lại mức tăng trưởng tương ứng với doanh thu.
Diễn biến trong quý II phần nào cho thấy áp lực này. Sabeco đã chi khoảng 673 tỷ đồng cho quảng cáo và khuyến mãi, tăng 34,8% so với cùng kỳ. Chi phí vận chuyển trong quý cũng tăng 56,2%, lên khoảng 100 tỷ đồng. Trong bối cảnh đó, dù lợi nhuận gộp tăng khá tốt, lợi nhuận sau thuế thuộc cổ đông công ty mẹ vẫn giảm 3,4%, còn 1.167 tỷ đồng.
Sang quý III, kịch bản tương tự được dự báo có thể tiếp diễn ở mức độ nhất định. Lợi nhuận trước thuế của Sabeco được ước tính đạt khoảng 1.576 tỷ đồng, giảm 7,1% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ có thể đạt khoảng 1.304 tỷ đồng, tăng 11,8% so với quý II nhưng vẫn thấp hơn khoảng 4,1% so với cùng kỳ năm trước. Biên lợi nhuận sau thuế thuộc cổ đông công ty mẹ theo đó được dự báo ở mức 19,3%, giảm 1,8 điểm phần trăm.
Dù vậy, Sabeco vẫn có một nguồn hỗ trợ đáng kể từ hoạt động tài chính. Thu nhập tài chính ròng trong quý III được dự báo đạt khoảng 280 tỷ đồng. Việc duy trì tỷ trọng lớn các khoản đầu tư tài chính ngắn hạn, trong khi nợ vay ở mức thấp, giúp doanh nghiệp hạn chế áp lực chi phí lãi vay và duy trì nguồn thu tài chính tương đối ổn định.
Cuối quý II, tiền gửi có kỳ hạn của Sabeco đạt khoảng 17.100 tỷ đồng, tăng 7,6% so với cùng kỳ. Riêng quý II, hoạt động tài chính mang về khoảng 252 tỷ đồng thu nhập ròng, qua đó tạo thêm một lớp đệm cho kết quả kinh doanh trong bối cảnh hoạt động cốt lõi vẫn chịu sức ép từ chi phí bán hàng.
Nhìn chung, triển vọng quý III của Sabeco đang cho thấy sự phân hóa khá rõ giữa các chỉ tiêu. Doanh thu được dự báo tiếp tục tăng và biên lợi nhuận gộp có thể duy trì xu hướng cải thiện nhờ giá bán cùng mặt bằng nguyên liệu thuận lợi. Tuy nhiên, khi sản lượng chưa có nhiều dư địa bứt phá và chi phí bán hàng vẫn ở mức cao, khả năng chuyển phần tăng trưởng doanh thu thành tăng trưởng lợi nhuận vẫn là bài toán cần thêm thời gian để kiểm chứng.
Theo Thu Hà