Nhiệt điện được tăng huy động trong quý III, dự báo có doanh nghiệp bứt phá lợi nhuận tới 88%
Trong bối cảnh thủy điện giảm huy động, nhiệt điện được tăng cường để bù đắp nguồn cung, qua đó mở ra triển vọng lợi nhuận tích cực hơn.
Thủy điện hụt sản lượng, nhiệt điện tăng vai trò
Nhu cầu sử dụng điện tiếp tục duy trì ở mức cao trong năm 2026, nhưng cơ cấu nguồn phát đang có sự thay đổi đáng kể. Khi điều kiện thủy văn không còn thuận lợi như năm trước, sản lượng thủy điện giảm xuống, buộc các nguồn nhiệt điện phải được huy động nhiều hơn để đáp ứng nhu cầu của hệ thống.

Diễn biến này không chỉ làm thay đổi cơ cấu cung ứng điện mà còn tạo ra sự phân hóa về kết quả kinh doanh giữa các doanh nghiệp phát điện trong quý III.
Theo báo cáo ngành mới công bố của Chứng khoán MB (MBS), lượng điện tiêu thụ trong 8 tháng đầu năm 2026 tăng 9,7% so với cùng kỳ. Riêng tháng 7 và tháng 8, tốc độ tăng chậm lại còn khoảng 7,7% khi nhiệt độ giảm và miền Bắc bước vào mùa mưa. Tuy nhiên, mức tiêu thụ điện nhìn chung vẫn cao, cho thấy áp lực đáp ứng nhu cầu của hệ thống chưa giảm đáng kể.
Trong khi nhu cầu điện duy trì cao, thủy điện lại không còn đóng góp thuận lợi như trước. Trong tháng 7 và tháng 8, sản lượng huy động từ thủy điện giảm khoảng 13% so với cùng kỳ. Theo MBS, lượng mưa thấp hơn năm ngoái đã ảnh hưởng đến khả năng tích nước cũng như sản lượng của các nhà máy.
Đến tháng 9, lượng nước về một số hồ có cải thiện nhờ ảnh hưởng của áp thấp tại miền Bắc và mùa mưa ở miền Nam. Dù vậy, mức cải thiện mới mang tính cục bộ và chưa đủ để đảo ngược xu hướng giảm của thủy điện. Điều này khiến những doanh nghiệp có tỷ trọng thủy điện lớn như HDG, REE, GEG hay PC1 chịu tác động nhất định trong quý III.
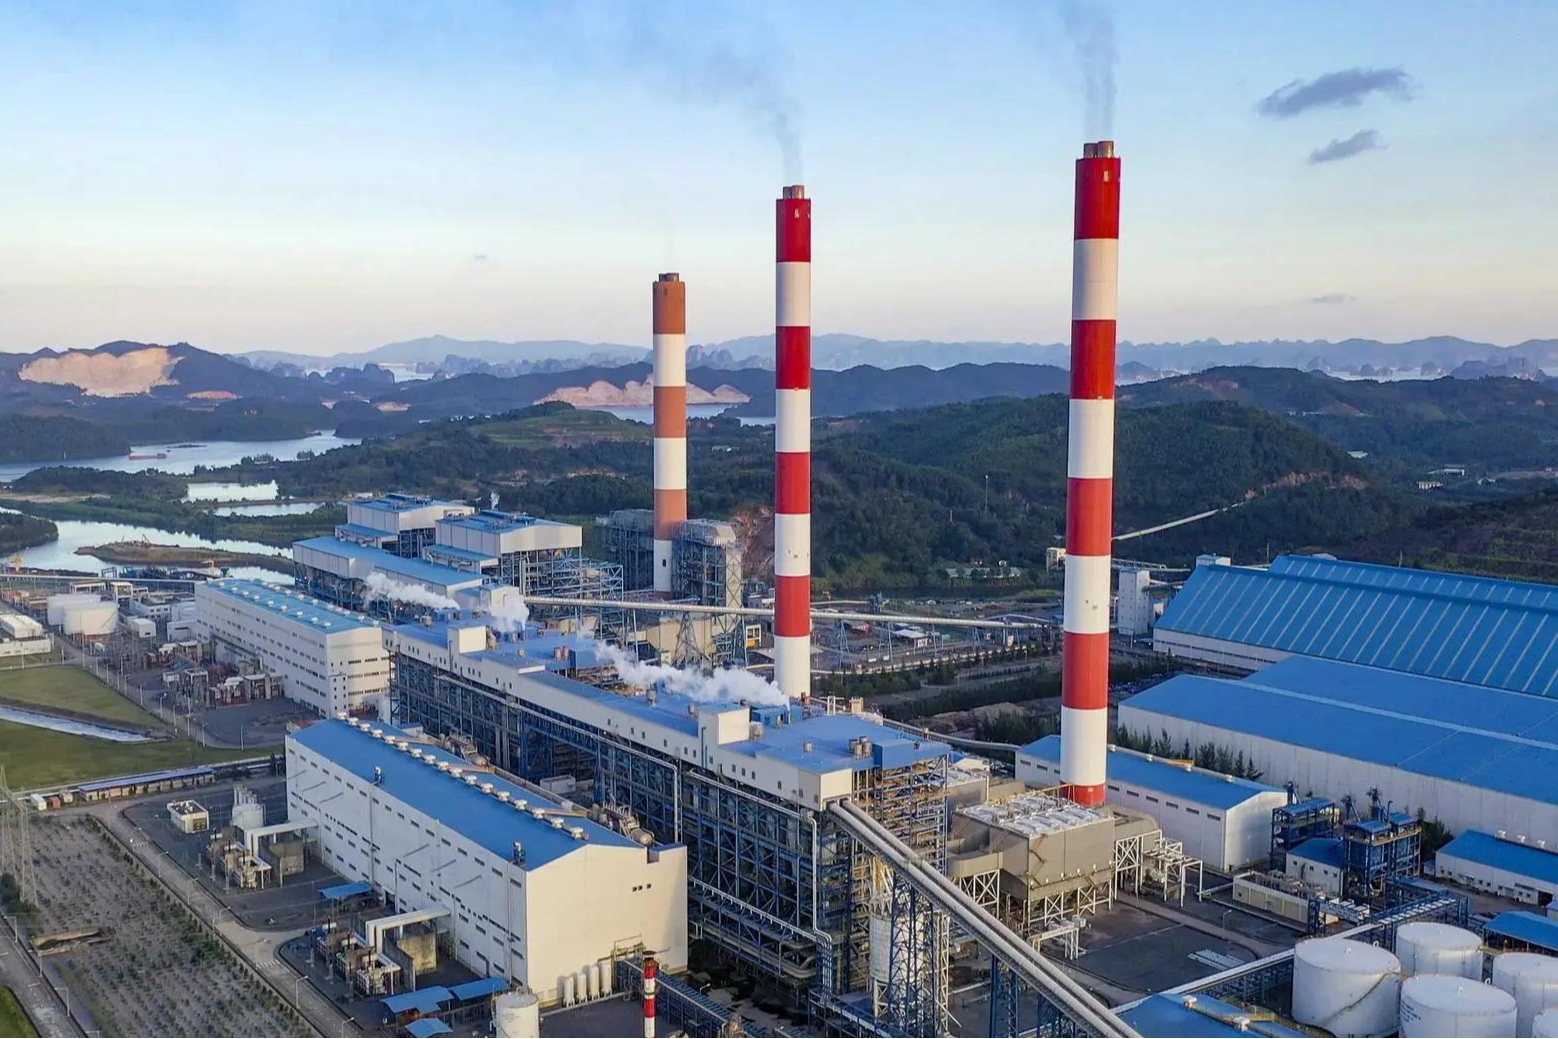
Khoảng trống từ thủy điện vì vậy đang được bù đắp bằng việc tăng huy động các nguồn nhiệt điện. Đối với điện than, MBS ước tính sản lượng huy động trong quý III tăng khoảng 13% so với cùng kỳ, dù mức nền của năm trước vốn đã khá cao. Các nhà máy được huy động nhiều hơn nhằm bổ sung nguồn điện khi thủy điện suy giảm.
Tuy nhiên, việc sản lượng tăng không đồng nghĩa lợi nhuận của các nhà máy điện than hoàn toàn thuận lợi. So với giai đoạn cao điểm trong quý II, áp lực huy động đã giảm bớt, khiến giá điện trên thị trường trong tháng 7 và tháng 8 xuống quanh 1.200 đồng/kWh. Đồng thời, giá than tăng cũng có thể làm chi phí đầu vào cao hơn, từ đó ảnh hưởng đến biên lợi nhuận của các doanh nghiệp.
Điện khí ghi nhận mức tăng mạnh hơn. Sản lượng huy động trong quý III được ước tính tăng khoảng 37% so với cùng kỳ, trong đó một phần đáng kể đến từ sự tham gia của hai nhà máy Nhơn Trạch 3 và Nhơn Trạch 4.
Bên cạnh đó, nhiều nhà máy thuộc POW và NT2 tiếp tục được giao sản lượng điện hợp đồng ở mức cao trong quý III và nửa cuối năm. Đây được xem là yếu tố hỗ trợ hoạt động kinh doanh của nhóm điện khí, dù giá nhiên liệu vẫn chịu ảnh hưởng từ biến động của thị trường năng lượng thế giới.
Như vậy, khi nhu cầu sử dụng điện vẫn cao nhưng thủy điện giảm sản lượng, trọng trách cung ứng đang dịch chuyển nhiều hơn sang nhiệt điện. Sự thay đổi này cũng phản ánh khá rõ trong dự báo lợi nhuận quý III của các doanh nghiệp trong ngành.
Nhóm nhiệt điện được kỳ vọng dẫn dắt lợi nhuận quý III
Theo MBS, lợi nhuận của các doanh nghiệp điện trong danh mục theo dõi được dự báo tăng trung bình khoảng 10% so với cùng kỳ trong quý III. Tuy nhiên, mức tăng không diễn ra đồng đều giữa các nhóm.
Các doanh nghiệp nhiệt điện như POW, NT2 và QTP được kỳ vọng đóng vai trò chính trong tăng trưởng, trong khi nhóm có tỷ trọng thủy điện lớn chịu nhiều sức ép hơn do sản lượng sụt giảm. điện
Trong số các doanh nghiệp được MBS theo dõi, Tổng công ty Điện lực Dầu khí Việt Nam (POW) được dự báo ghi nhận lợi nhuận ròng quý III khoảng 1.086 tỷ đồng, tăng 34% so với cùng kỳ.
Một trong những yếu tố hỗ trợ POW là sản lượng điện hợp đồng được giao ở mức cao, khoảng 4 tỷ kWh. Trong khi đó, sản lượng phát điện thực tế tại một số nhà máy có thể thấp hơn mức được giao, qua đó tạo khả năng phát sinh phần doanh thu bù theo hợp đồng.
Ngoài hoạt động phát điện, diễn biến tỷ giá cũng có thể mang lại tác động thuận lợi hơn cho POW. MBS cho rằng việc tỷ giá hạ nhiệt có thể giúp doanh nghiệp ghi nhận khoản lãi tỷ giá liên quan đến các khoản vay bằng USD.
NT2 cũng được dự báo có một quý tăng trưởng. Lợi nhuận ròng quý III ước đạt khoảng 270 tỷ đồng, tăng 26% so với cùng kỳ. Sản lượng điện của doanh nghiệp được kỳ vọng tăng khoảng 21%, trong khi nguồn tiền gửi lớn có thể giúp doanh thu tài chính đóng góp thêm vào lợi nhuận.
Ở nhóm điện than, QTP là trường hợp có mức tăng dự báo khá cao. Lợi nhuận ròng quý III được MBS ước đạt khoảng 62 tỷ đồng, tăng 88% so với cùng kỳ, trong bối cảnh sản lượng điện có thể tăng khoảng 18% lên gần 1,3 tỷ kWh.
Dù vậy, lợi nhuận của QTP trong quý III vẫn thấp hơn nhiều so với các quý khác trong năm do đây là giai đoạn doanh nghiệp thực hiện bảo dưỡng định kỳ. Bên cạnh đó, giá than tăng cũng có thể làm giảm phần nào hiệu quả từ việc sản lượng được huy động nhiều hơn. điện
Bức tranh ở nhóm thủy điện lại kém thuận lợi hơn. MBS dự báo lợi nhuận quý III của HDG đạt khoảng 246 tỷ đồng, giảm 14% so với cùng kỳ. Nguyên nhân chủ yếu đến từ sản lượng thủy điện giảm sau mức nền cao của nửa cuối năm 2025. Một số hoạt động khác như cho thuê văn phòng và khách sạn được kỳ vọng tăng trưởng nhưng chưa đủ bù đắp hoàn toàn phần suy giảm từ thủy điện.
PC1 cũng được dự báo chịu mức giảm đáng kể hơn, với lợi nhuận quý III khoảng 176 tỷ đồng, thấp hơn 42% so với cùng kỳ. Ngoài sản lượng thủy điện suy giảm, doanh nghiệp còn chịu ảnh hưởng từ mảng xây lắp điện khi khối lượng công việc và biên lợi nhuận đi xuống.
REE là trường hợp có diễn biến cân bằng hơn. MBS dự báo doanh nghiệp đạt khoảng 733 tỷ đồng lợi nhuận trong quý III, tăng 9% so với cùng kỳ. Phần suy giảm của thủy điện được kỳ vọng bù đắp bởi giá bán điện cao hơn, sự đóng góp của điện gió cùng một số mảng kinh doanh khác.
Có thể thấy, câu chuyện của ngành điện trong quý III không nằm ở việc toàn ngành cùng tăng trưởng, mà là sự dịch chuyển giữa các nguồn phát. Nhu cầu điện vẫn cao trong khi thủy điện gặp bất lợi về nguồn nước đã tạo thêm dư địa huy động cho điện than và điện khí.
Nhờ đó, nhóm nhiệt điện được dự báo trở thành động lực chính cho tăng trưởng lợi nhuận trong quý III. Tuy nhiên, mức hưởng lợi giữa các doanh nghiệp vẫn khác nhau khi giá nhiên liệu, giá điện trên thị trường và đặc điểm vận hành từng nhà máy tiếp tục tác động trực tiếp đến kết quả kinh doanh.
Thu Hà