Cổ phiếu GEX rơi xuống mức thấp nhất 18 tháng, Vietcap vẫn đặt cược vào triển vọng phục hồi
GEX đã giảm gần 45% so với đỉnh tháng 5/2026, khiến hơn 21.000 tỷ đồng vốn hóa Gelex bị thổi bay. Tuy nhiên, hai trụ cột thiết bị điện và khu công nghiệp vẫn tăng trưởng tích cực, trong khi Vietcap đưa ra giá mục tiêu 40.500 đồng/cổ phiếu.
Cổ phiếu GEX của Công ty CP Tập đoàn Gelex đang trải qua nhịp điều chỉnh mạnh, với thị giá rơi xuống mức thấp nhất trong khoảng 18 tháng. Áp lực bán gia tăng trong những phiên gần đây khiến cổ phiếu tiếp tục dò đáy, bất chấp kết quả kinh doanh hợp nhất 9 tháng đầu năm ghi nhận mức tăng trưởng đáng kể ở doanh thu và lợi nhuận gộp.
Kết thúc phiên giao dịch ngày 18/11/2026, GEX giảm 2,68%, xuống còn 19.950 đồng/cổ phiếu. Đây là mức giá đóng cửa thấp nhất kể từ tháng 05/2025. Thanh khoản đạt hơn 11,4 triệu cổ phiếu, cao hơn khoảng 16% so với bình quân 10 phiên gần nhất.
Đà giảm diễn ra khá nhanh trong thời gian ngắn. Tính từ phiên 11/11, GEX đã mất khoảng 10,7% giá trị chỉ sau 5 phiên giao dịch, tương ứng hơn 3.140 tỷ đồng vốn hóa bị thu hẹp.
Nếu so với mức đỉnh 36.200 đồng/cổ phiếu thiết lập ngày 19/05/2026, thị giá GEX hiện đã giảm gần 45%. Vốn hóa thị trường của Gelex theo đó giảm hơn 21.263 tỷ đồng, xuống còn khoảng 26.104 tỷ đồng.
GEX giảm sâu bất chấp hai trụ cột kinh doanh tăng trưởng mạnh
Diễn biến này đặt ra dấu hỏi về mức định giá hiện tại của doanh nghiệp, đặc biệt khi các mảng kinh doanh chủ lực vẫn ghi nhận tăng trưởng doanh thu và lợi nhuận gộp tích cực. Tuy nhiên, áp lực từ chi phí tài chính, hoạt động đầu tư chứng khoán và phần lợi nhuận thuộc về cổ đông không kiểm soát đang khiến kết quả cuối cùng chưa phản ánh đầy đủ sự cải thiện của hoạt động kinh doanh.
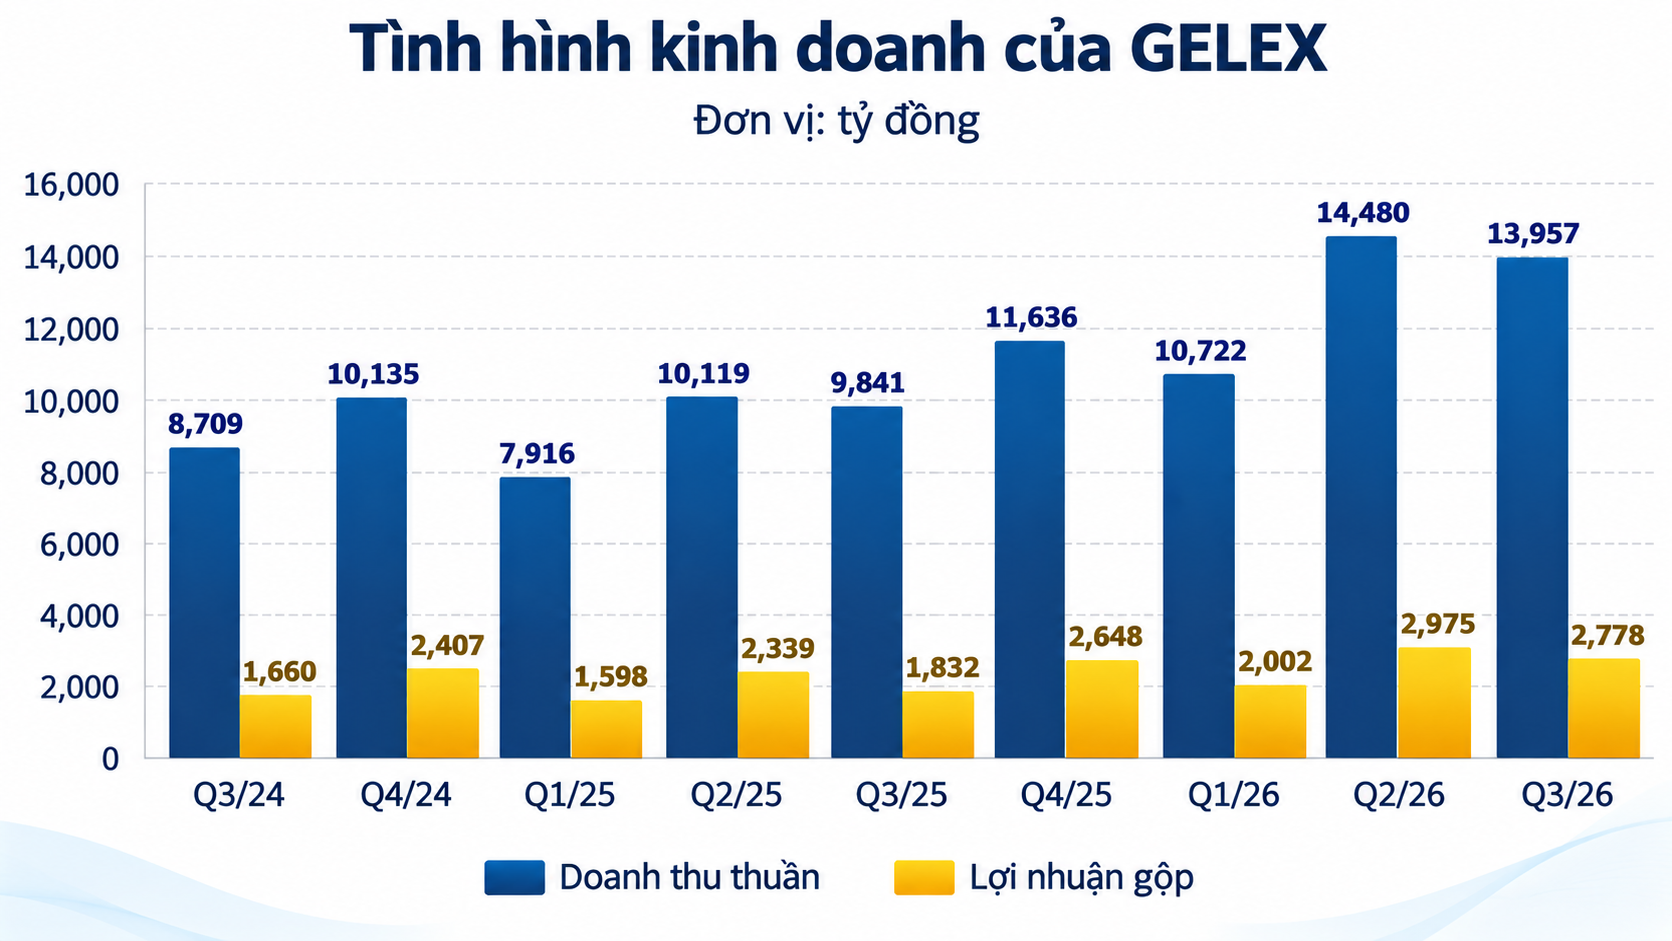
Trong 9 tháng đầu năm 2026, Gelex ghi nhận doanh thu thuần hợp nhất đạt 39.158 tỷ đồng, tăng khoảng 40% so với cùng kỳ. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt khoảng 1.032 tỷ đồng, giảm 32%, trong khi lợi nhuận sau thuế cốt lõi được Vietcap ước tính đạt khoảng 1.200 tỷ đồng, tăng 19%.
Theo đánh giá của Vietcap, doanh thu 9 tháng đã hoàn thành khoảng 78% dự báo cả năm 2026, trong khi lợi nhuận sau thuế thuộc về cổ đông công ty mẹ báo cáo và lợi nhuận cốt lõi lần lượt hoàn thành 69% và 70% dự báo. Kết quả thấp hơn kỳ vọng chủ yếu do chi phí tài chính, chi phí thuế thu nhập doanh nghiệp và lợi ích cổ đông không kiểm soát cao hơn dự kiến.
Dù vậy, điểm tích cực nằm ở tăng trưởng lợi nhuận gộp của các lĩnh vực kinh doanh chủ lực. Trong 9 tháng, lợi nhuận gộp mảng thiết bị điện tăng 35% so với cùng kỳ, trong khi mảng cho thuê khu công nghiệp tăng 39%. Thu nhập từ các công ty liên doanh cũng cao hơn dự kiến.
Thiết bị điện và khu công nghiệp trở thành điểm tựa tăng trưởng của Gelex
Xét theo từng lĩnh vực, doanh thu thiết bị điện tăng 46%, mảng cho thuê khu công nghiệp và dịch vụ tăng 58%, vật liệu xây dựng tăng 18%, bất động sản nhà ở tăng gấp 2 lần và mảng tiện ích tăng 12% so với cùng kỳ. Điều này cho thấy tăng trưởng của Gelex không chỉ đến từ một lĩnh vực đơn lẻ mà có sự đóng góp từ nhiều mảng hoạt động.
Biên lợi nhuận gộp hợp nhất 9 tháng đạt 19,8%, giảm nhẹ 0,9 điểm phần trăm so với cùng kỳ. Trong đó, biên lợi nhuận mảng thiết bị điện đạt 14,8%, vẫn cao hơn mức dự báo 14,3% cho cả năm của Vietcap, bất chấp áp lực từ giá đồng nguyên liệu đầu vào tăng cao.
Đối với mảng khu công nghiệp, biên lợi nhuận gộp đạt 50,2%, thấp hơn cùng kỳ do không còn khoản giảm chi phí một lần từng ghi nhận trong năm trước. Tuy nhiên, mức này vẫn cao hơn dự báo 46,7% cho cả năm 2026 của đơn vị phân tích. Mảng vật liệu xây dựng cũng ghi nhận tín hiệu cải thiện khi biên lợi nhuận gộp tăng lên 17,3%, cao hơn 2,1 điểm phần trăm so với cùng kỳ.
Riêng quý III/2026, doanh thu Gelex đạt gần 14.000 tỷ đồng, tăng 42% so với cùng kỳ. Đáng chú ý, lợi nhuận sau thuế cốt lõi thuộc về cổ đông công ty mẹ được Vietcap ước tính đạt 387 tỷ đồng, tăng 2,2 lần so với cùng kỳ và gần như đi ngang so với quý trước.
Trong quý này, doanh thu thiết bị điện tăng 54%, còn mảng cho thuê khu công nghiệp và dịch vụ tăng 86%. Biên lợi nhuận gộp hợp nhất đạt 19,9%, tăng 1,3 điểm phần trăm so với cùng kỳ. Mảng khu công nghiệp ghi nhận biên lợi nhuận gộp lên tới 61,5%, trong khi vật liệu xây dựng đạt 17,9%.
Một trong những nguyên nhân khiến lợi nhuận báo cáo của Gelex chưa tương xứng với tăng trưởng hoạt động kinh doanh là chi phí tài chính tăng mạnh. Trong 9 tháng, chi phí tài chính tăng 2,2 lần so với cùng kỳ, bao gồm khoảng 255 tỷ đồng lỗ tự doanh chứng khoán, so với 21 tỷ đồng cùng kỳ năm trước, và 220 tỷ đồng trích lập dự phòng đầu tư. Chi phí lãi vay cũng tăng 84%, chủ yếu liên quan đến việc tài trợ mở rộng danh mục công ty liên kết và mảng bất động sản nhà ở.
Bên cạnh đó, lợi ích cổ đông không kiểm soát tăng gần gấp đôi, tập trung chủ yếu ở mảng khu công nghiệp, cũng khiến lợi nhuận sau thuế thuộc về cổ đông công ty mẹ giảm dù lợi nhuận trước phần lợi ích này vẫn tăng trưởng. Đây là yếu tố cần được phân biệt khi đánh giá hiệu quả hoạt động của tập đoàn, bởi tăng trưởng lợi nhuận hợp nhất không đồng nghĩa toàn bộ phần tăng thêm đều thuộc về cổ đông Gelex.
Sau nhịp lao dốc, GEX đang được định giá thấp hơn đáng kể so với mục tiêu của Vietcap
Ở góc độ triển vọng, Vietcap hiện duy trì khuyến nghị MUA đối với cổ phiếu GEX, với giá mục tiêu 40.500 đồng/cổ phiếu. So với mức đóng cửa 19.950 đồng/cổ phiếu ngày 18/11, mức giá mục tiêu này tương ứng dư địa tăng khoảng 103%.
Luận điểm tích cực của đơn vị phân tích chủ yếu đến từ khả năng duy trì tăng trưởng tại hai mảng thiết bị điện và khu công nghiệp. Trong đó, lợi nhuận gộp mảng thiết bị điện sau 9 tháng đã hoàn thành khoảng 87% dự báo cả năm, còn mảng khu công nghiệp hoàn thành khoảng 75%. Đây là cơ sở để kỳ vọng các lĩnh vực kinh doanh cốt lõi tiếp tục đóng góp vào kết quả hoạt động trong những quý tiếp theo.
Ngoài ra, triển vọng của hệ sinh thái khu công nghiệp còn được hỗ trợ bởi nhu cầu thuê đất phục vụ sản xuất và dòng vốn đầu tư nước ngoài. Với sự tham gia của Viglacera, Gelex có thêm động lực từ hoạt động cho thuê khu công nghiệp, vật liệu xây dựng và các dự án phát triển hạ tầng công nghiệp.
Một yếu tố khác được nhà đầu tư quan tâm là triển vọng cải thiện tình hình tài chính. Theo đánh giá của VIS Rating, Gelex được duy trì xếp hạng tín nhiệm A và nâng triển vọng lên Tích cực trong tháng 10/2026. Đơn vị này kỳ vọng doanh thu của tập đoàn tăng trưởng kép khoảng 23% trong giai đoạn 2026-2027, với biên EBITDA duy trì trong khoảng 17-18%.
VIS Rating cũng kỳ vọng các chỉ tiêu đòn bẩy tài chính và khả năng trả nợ của Gelex cải thiện trong 12-18 tháng tới nhờ lợi nhuận và dòng tiền kinh doanh tăng lên. Kế hoạch huy động khoảng 2.800 tỷ đồng từ phát hành cổ phần riêng lẻ tại Công ty CP Hạ tầng Gelex (GEL) trong giai đoạn quý IV/2026 đến quý I/2027 được kỳ vọng góp phần củng cố nguồn lực tài chính cho doanh nghiệp.
Dù vậy, mức giá mục tiêu của công ty chứng khoán không đồng nghĩa cổ phiếu sẽ sớm đảo chiều. Diễn biến của GEX vẫn phụ thuộc vào khả năng hấp thụ áp lực bán trên thị trường, hiệu quả sử dụng vốn đầu tư và tiến độ cải thiện lợi nhuận thuộc về cổ đông công ty mẹ. Đặc biệt, việc kiểm soát chi phí lãi vay, hạn chế thua lỗ từ hoạt động đầu tư chứng khoán và duy trì biên lợi nhuận tại các mảng chủ lực sẽ là những yếu tố quan trọng cần theo dõi.
Sau khi mất gần một nửa giá trị từ vùng đỉnh, GEX đang đứng trước khoảng cách đáng kể giữa thị giá và mức định giá mục tiêu của Vietcap. Tuy nhiên, để kỳ vọng phục hồi được phản ánh vào giá cổ phiếu, Gelex vẫn cần thêm những quý kinh doanh chứng minh được khả năng chuyển hóa tăng trưởng ở các mảng cốt lõi thành lợi nhuận thực chất cho cổ đông công ty mẹ.
Bắc Nam