Tisco đã thoát lỗ, khối nợ gần 9.000 tỷ đồng vẫn đè nặng, 2/3 tài sản “mắc kẹt” suốt 13 năm
Tisco có lãi trở lại, dấu ấn Thái Hưng trong các giao dịch nghìn tỷ
Theo báo cáo tài chính hợp nhất quý III/2026, Công ty CP Gang thép Thái Nguyên (Tisco, UPCoM: TIS) ghi nhận doanh thu thuần hơn 3.842 tỷ đồng, tăng 39% so với cùng kỳ năm trước. Giá vốn hàng bán tăng 38%, thấp hơn tốc độ tăng doanh thu, giúp lợi nhuận gộp tăng 85%, đạt 125,1 tỷ đồng. Biên lợi nhuận gộp theo đó cải thiện từ 2,5% lên 3,3%. Trong kỳ, doanh thu hoạt động tài chính đạt khoảng 5 tỷ đồng, tăng nhẹ so với cùng kỳ. Ngược lại, chi phí tài chính tăng 25%, lên 34 tỷ đồng, trong đó chi phí lãi vay chiếm gần 33 tỷ đồng. Chi phí bán hàng và chi phí quản lý doanh nghiệp cũng lần lượt tăng 45% và 35%, lên 23 tỷ đồng và 67,5 tỷ đồng.
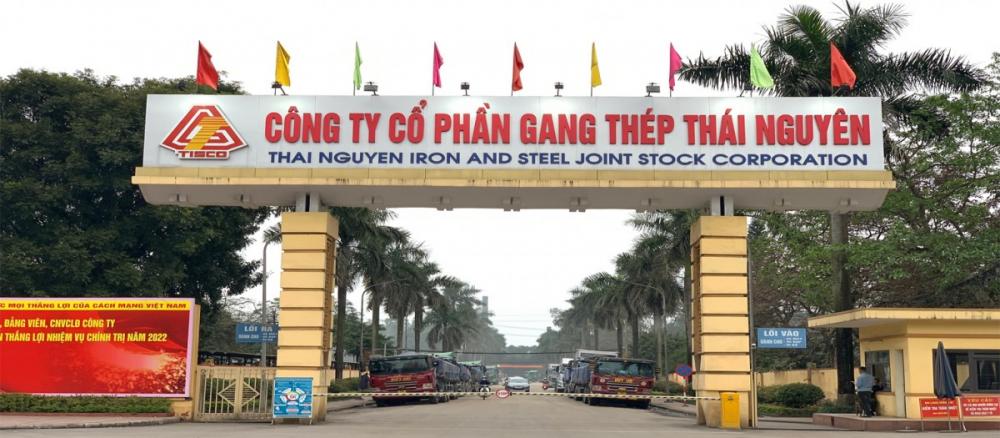
Kết quả, Tisco báo lãi sau thuế 4 tỷ đồng trong quý III/2026, cải thiện so với khoản lỗ 12 tỷ đồng cùng kỳ năm trước. Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của doanh nghiệp đạt hơn 10.744 tỷ đồng, tăng 19,5% so với cùng kỳ. Lợi nhuận sau thuế đạt gần 28 tỷ đồng, trong khi cùng kỳ năm trước lỗ gần 7 tỷ đồng.
Dù kết quả kinh doanh đã cải thiện, khả năng sinh lời của Tisco vẫn ở mức thấp. Với doanh thu hơn 10.744 tỷ đồng, doanh nghiệp chỉ ghi nhận gần 28 tỷ đồng lợi nhuận sau thuế, tương ứng biên lợi nhuận ròng khoảng 0,26%. Một trong những yếu tố ảnh hưởng đến lợi nhuận là áp lực chi phí. Trong 9 tháng, chi phí tài chính đạt khoảng 91,45 tỷ đồng, trong đó chi phí lãi vay chiếm gần 89,5 tỷ đồng, cao hơn 3 lần lợi nhuận sau thuế. Bên cạnh đó, chi phí bán hàng tăng 42,1%, lên hơn 66 tỷ đồng, còn chi phí quản lý doanh nghiệp tăng hơn 30%, đạt gần 214,5 tỷ đồng.
Ngoài kết quả kinh doanh, thuyết minh báo cáo tài chính của Tisco còn ghi nhận giá trị giao dịch lớn với các bên liên quan. Trong 9 tháng đầu năm, doanh số bán hàng hóa và cung cấp dịch vụ cho nhóm đối tác này đạt hơn 4.021 tỷ đồng, tăng 37,3% so với cùng kỳ. Đáng chú ý, Công ty CP Thương mại Thái Hưng - cổ đông nắm giữ 20% vốn điều lệ Tisco là đối tác có giá trị giao dịch lớn nhất.
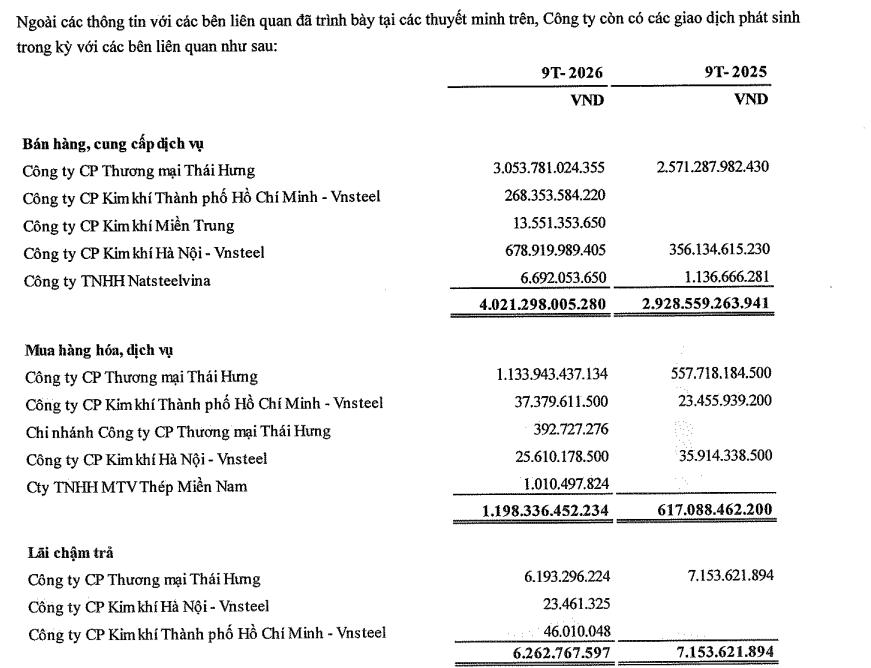
Cụ thể, doanh số bán hàng hóa và dịch vụ của Tisco cho Thái Hưng đạt hơn 3.053,8 tỷ đồng, tăng 18,8% so với cùng kỳ, tương đương 28,4% doanh thu thuần hợp nhất 9 tháng. Không chỉ là khách hàng lớn, Thái Hưng còn đồng thời là nhà cung cấp của Tisco. Trong 9 tháng, giá trị hàng hóa và dịch vụ Tisco mua từ doanh nghiệp này đạt gần 1.134 tỷ đồng, tăng hơn gấp đôi cùng kỳ. Như vậy, tổng doanh số giao dịch mua bán hai chiều giữa Tisco và Thái Hưng lên tới gần 4.187,7 tỷ đồng. Đây là tổng giá trị giao dịch hàng hóa và dịch vụ, không phải số tiền thực tế đã thanh toán giữa hai doanh nghiệp.
Ngoài ra, Tisco còn ghi nhận hơn 6,19 tỷ đồng lãi chậm trả liên quan đến Thái Hưng, giảm so với mức khoảng 7,15 tỷ đồng cùng kỳ. Theo thuyết minh báo cáo tài chính, hoạt động bán hàng cho cổ đông này được thực hiện thông qua các hợp đồng phân phối thép cốt bê tông mang nhãn hiệu TISCO, với giá bán và điều kiện giao dịch tương tự các nhà phân phối khác.
Bên cạnh Thái Hưng, Tisco còn ghi nhận doanh số bán hàng đáng kể với các doanh nghiệp thuộc hệ thống Tổng công ty Thép Việt Nam (Vnsteel). Trong đó, doanh số bán hàng cho Công ty CP Kim khí Hà Nội - Vnsteel đạt gần 678,9 tỷ đồng, tăng 90,6% so với cùng kỳ; Công ty CP Kim khí Thành phố Hồ Chí Minh - Vnsteel đạt hơn 268,3 tỷ đồng.
Ở chiều mua vào, tổng giá trị hàng hóa và dịch vụ Tisco mua từ các bên liên quan đạt hơn 1.198 tỷ đồng, gần gấp đôi cùng kỳ. Riêng Thái Hưng chiếm khoảng 94,6% giá trị mua hàng từ nhóm đối tác này. Quy mô giao dịch cho thấy Thái Hưng giữ vai trò đáng kể ở cả đầu ra và đầu vào trong hoạt động thương mại của Tisco, đồng thời đặt ra vấn đề về mức độ tập trung doanh số và quản lý công nợ với cổ đông lớn.
Tiền mặt chỉ hơn 100 tỷ đồng, Tisco gánh gần 9.000 tỷ đồng nợ phải trả
Trong khi doanh thu và lợi nhuận tăng trưởng, dòng tiền kinh doanh của Tisco lại ghi nhận diễn biến trái chiều. Theo báo cáo lưu chuyển tiền tệ, dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng đầu năm 2026 chỉ đạt 2,89 tỷ đồng, giảm hơn 84% so với mức 18,18 tỷ đồng cùng kỳ năm trước. Như vậy, dù lợi nhuận sau thuế chuyển từ lỗ sang lãi gần 28 tỷ đồng, dòng tiền kinh doanh chỉ tương đương khoảng 10,5% lợi nhuận ghi nhận trong kỳ.
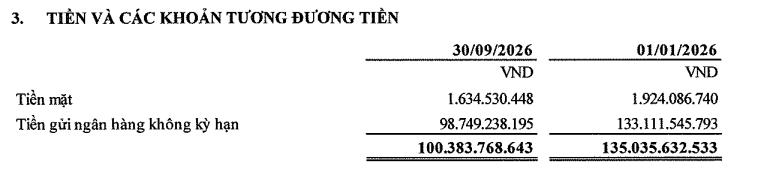
Tại ngày 30/9/2026, hàng tồn kho của Tisco đạt gần 2.070 tỷ đồng, tăng khoảng 132 tỷ đồng, tương đương 6,8% so với đầu năm. Trong khi đó, tiền và các khoản tương đương tiền giảm gần 34,7 tỷ đồng, xuống còn khoảng 100,4 tỷ đồng. Doanh nghiệp cũng ghi nhận gần 357 tỷ đồng dự phòng phải thu ngắn hạn khó đòi. Khoản dự phòng này có quy mô lớn so với lợi nhuận hiện tại, cho thấy rủi ro thu hồi công nợ vẫn là vấn đề đáng chú ý trong cơ cấu tài sản của Tisco.
Áp lực tài chính còn thể hiện ở quy mô nợ phải trả và sự chênh lệch giữa tài sản ngắn hạn với nợ ngắn hạn. Tính đến cuối tháng 9/2026, tổng tài sản của Tisco đạt gần 10.530 tỷ đồng, giảm nhẹ so với đầu năm. Tổng nợ phải trả ở mức gần 8.948 tỷ đồng, giảm khoảng 144 tỷ đồng, trong khi vốn chủ sở hữu đạt gần 1.582 tỷ đồng, tăng khoảng 86 tỷ đồng. Theo đó, tổng nợ phải trả cao gấp khoảng 5,66 lần vốn chủ sở hữu.
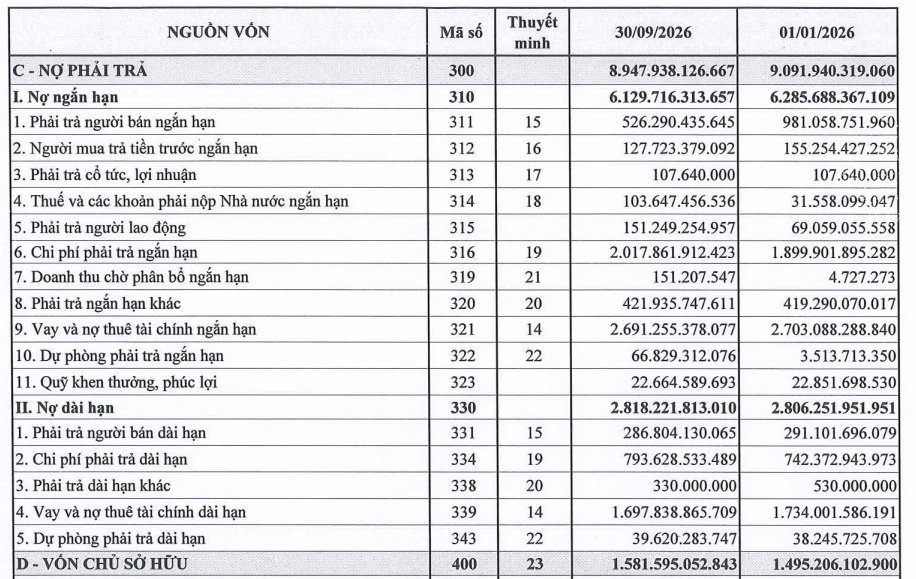
Đáng chú ý, nợ ngắn hạn của doanh nghiệp đạt hơn 6.129,7 tỷ đồng, trong khi tài sản ngắn hạn chỉ ở mức khoảng 2.615,5 tỷ đồng. Như vậy, nợ ngắn hạn đang vượt tài sản ngắn hạn khoảng 3.514 tỷ đồng, tăng thêm hơn 35 tỷ đồng so với đầu năm. Riêng vay và nợ thuê tài chính ngắn hạn đạt hơn 2.691 tỷ đồng, cao gấp gần 27 lần lượng tiền và các khoản tương đương tiền cuối kỳ. Tổng vay và nợ thuê tài chính ngắn hạn, dài hạn đạt hơn 4.389 tỷ đồng, giảm gần 48 tỷ đồng so với đầu năm.
Gần 2/3 tài sản TIS nằm tại dự án đình trệ hơn một thập kỷ
Bên cạnh áp lực nợ ngắn hạn, một vấn đề tài chính lớn khác của Tisco tiếp tục đến từ dự án mở rộng sản xuất giai đoạn 2, công trình đã tạm dừng thi công hơn 13 năm nhưng vẫn chiếm tỷ trọng lớn trong cơ cấu tài sản. Dự án được khởi công năm 2007 với tổng mức đầu tư ban đầu 3.843,7 tỷ đồng, sau đó điều chỉnh lên hơn 8.104 tỷ đồng. Tuy nhiên, công trình đã tạm dừng thi công từ năm 2013 đến nay.
Theo báo cáo tài chính, tại ngày 30/9/2026, tài sản dở dang dài hạn của Tisco đạt hơn 6.720 tỷ đồng, tăng khoảng 154 tỷ đồng so với đầu năm. Trong đó, riêng giá trị ghi nhận tại dự án mở rộng sản xuất giai đoạn 2 lên tới gần 6.699 tỷ đồng, tăng hơn 173 tỷ đồng, tương đương gần 64% tổng tài sản của doanh nghiệp. Như vậy, gần 2/3 tổng tài sản của Tisco đang tập trung tại một dự án chưa hoàn thành và chưa thể đưa vào khai thác theo kế hoạch.
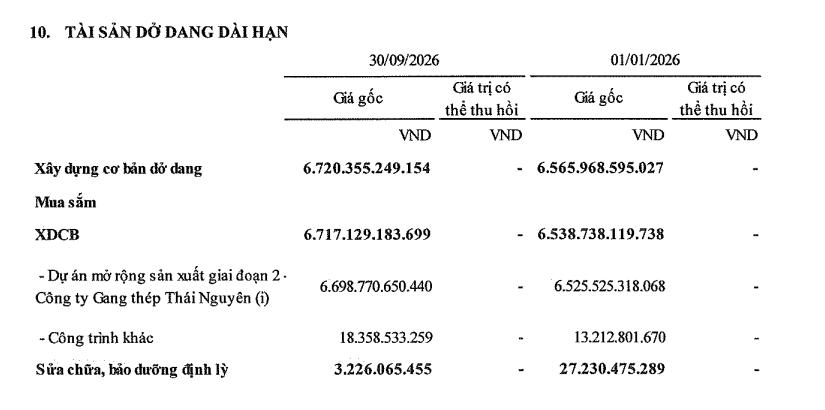
Đáng chú ý hơn, dự án này còn gắn với khoản lãi vay phải trả lên tới hàng nghìn tỷ đồng. Cụ thể, tại thời điểm cuối tháng 9/2026, Tisco ghi nhận gần 1.980,8 tỷ đồng chi phí lãi vay dự án phải trả ngắn hạn và hơn 793,6 tỷ đồng chi phí lãi vay dự án phải trả dài hạn. Tổng cộng, hai khoản mục này đạt khoảng 2.774,4 tỷ đồng, tăng gần 150 tỷ đồng so với đầu năm và lớn gấp khoảng 100 lần lợi nhuận sau thuế 9 tháng đầu năm 2026. Đây là số dư chi phí lãi vay dự án phải trả đang được ghi nhận trên báo cáo tài chính, không phải toàn bộ chi phí lãi vay phát sinh và được hạch toán vào kết quả kinh doanh trong kỳ.
Theo thuyết minh báo cáo tài chính, Tisco vẫn đang làm việc với các ngân hàng liên quan để xử lý những khoản lãi vay của dự án mở rộng giai đoạn 2. Về tiến độ giải quyết các vướng mắc với nhà thầu, ngày 17/4/2025, Tisco và Tập đoàn Xây lắp luyện kim Trung Quốc (MCC) đã ký thỏa thuận chấm dứt, thanh lý hợp đồng EPC của dự án. Theo thỏa thuận, MCC đồng ý bồi thường cho Tisco gần 12,7 triệu USD. Đến ngày 10/12/2025, MCC đã chuyển đợt bồi thường đầu tiên hơn 3,17 triệu USD, tương ứng 25% tổng số tiền bồi thường theo thỏa thuận. Tiếp đó, ngày 27/7/2026, Tisco hoàn thành việc ký thỏa thuận với MCC và 13 nhà thầu phụ về chấm dứt, thanh lý các nội dung công việc liên quan. Doanh nghiệp đồng thời ký thỏa thuận bổ sung với MCC nhằm điều chỉnh phương thức thực hiện việc chấm dứt, thanh lý các hợp đồng thầu phụ và điều kiện thanh toán khoản tiền hoàn trả.
Theo Tisco, các thỏa thuận này là cơ sở để MCC thanh toán toàn bộ số tiền hoàn trả còn lại theo cam kết. Đồng thời, việc xử lý những tồn tại, vướng mắc của hợp đồng thầu phụ sẽ do các chủ thể trong nước thực hiện. Mặc dù quá trình thanh lý hợp đồng đã có thêm tiến triển, dự án mở rộng sản xuất giai đoạn 2 vẫn là vấn đề lớn trong bức tranh tài chính của Tisco. Giá trị đầu tư dở dang gần 6.699 tỷ đồng cùng khoảng 2.774 tỷ đồng lãi vay phải trả tiếp tục tạo áp lực đối với doanh nghiệp, trong bối cảnh lợi nhuận phục hồi nhưng dòng tiền kinh doanh còn thấp và nợ ngắn hạn vượt xa tài sản ngắn hạn.
Nguyễn Huyền