Quý II/2026: Tăng trưởng tín dụng không còn bảo chứng cho lợi nhuận ngân hàng
Tín dụng tăng nhanh trở lại, nhưng lợi nhuận ngân hàng không còn đi cùng tốc độ. Chi phí vốn leo thang, NIM thu hẹp và áp lực dự phòng gia tăng đang khiến kết quả kinh doanh quý II/2026 phân hóa mạnh hơn.
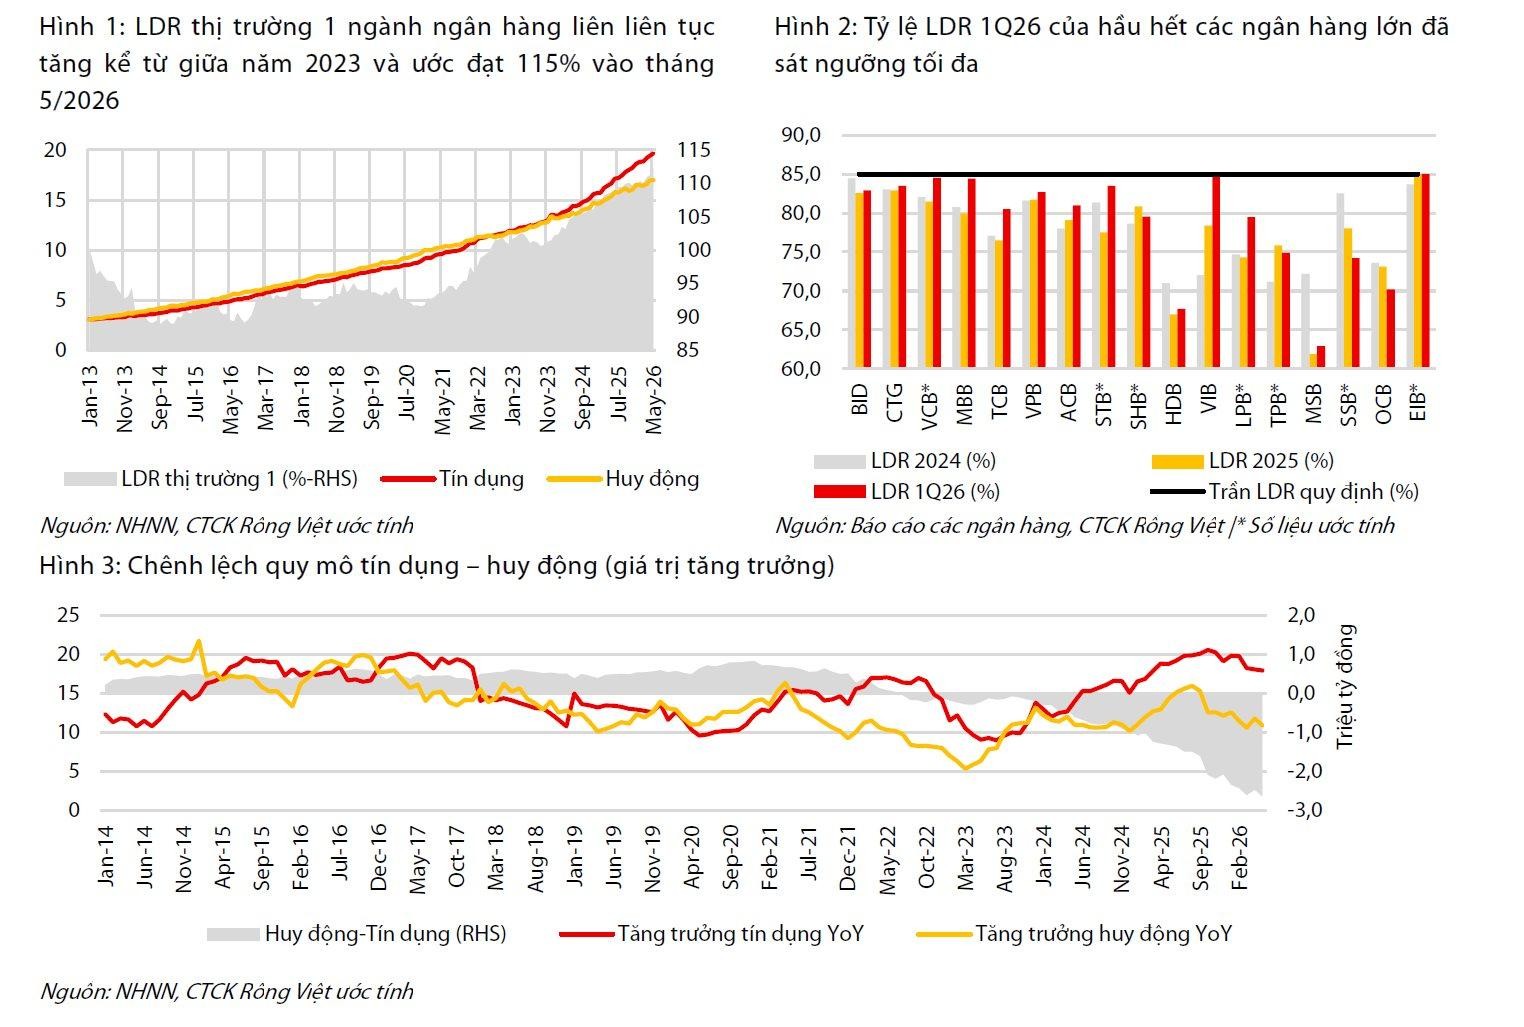
Số liệu từ SSI Research cho thấy tín dụng toàn hệ thống tăng 5,71% tính đến cuối tháng 5/2026, trong khi Chứng khoán Shinhan ghi nhận mức tăng 4,4% vào cuối tháng 4. Động lực đến từ việc Ngân hàng Nhà nước (NHNN) chuyển sang cơ chế điều hành linh hoạt hơn, tạo điều kiện để các ngân hàng chủ động giải ngân thay vì chờ phân bổ hạn mức theo từng quý như trước.
Ông Trần Anh Tuấn, Giám đốc Phân tích Công ty Chứng khoán Dầu khí (PSI), cho rằng sự thay đổi trong cơ chế điều hành đang giúp tín dụng lưu thông nhanh hơn vào nền kinh tế. Điều đó đồng nghĩa thu nhập lãi thuần - nguồn đóng góp lớn nhất vào lợi nhuận ngân hàng - có cơ hội cải thiện trong quý II và nửa cuối năm.
Tuy nhiên, tín dụng tăng không đồng nghĩa lợi nhuận sẽ tăng tương ứng. Áp lực lớn nhất hiện nay nằm ở chi phí vốn. Sau giai đoạn cạnh tranh huy động cuối năm 2025, mặt bằng lãi suất tiền gửi vẫn duy trì ở mức cao. Theo Chứng khoán Shinhan, lãi suất huy động kỳ hạn 6-12 tháng đã tăng thêm khoảng 120 điểm cơ bản chỉ trong vài tháng đầu năm.
Áp lực này đặc biệt rõ ở nhóm ngân hàng tư nhân. Dữ liệu cho thấy lãi suất huy động của khối ngân hàng thương mại cổ phần tăng khoảng 200 điểm cơ bản, cao gấp đôi mức tăng của nhóm ngân hàng quốc doanh. Để giữ chân khách hàng, nhiều ngân hàng như VPBank hay HDBank phải chấp nhận chi phí vốn cao hơn, trong khi trên thị trường trái phiếu, mức lãi suất phát hành 8-9% đã không còn hiếm gặp.
Khi đầu vào tăng nhanh hơn đầu ra, NIM trở thành chỉ số chịu tác động trực tiếp. SSI Research dự báo NIM của nhóm ngân hàng tư nhân có thể giảm khoảng 10 điểm cơ bản trong năm nay. Trong khi đó, nhóm ngân hàng quốc doanh lại có vị thế thuận lợi hơn nhờ nguồn vốn giá rẻ và lượng tiền gửi Kho bạc Nhà nước áp đảo.
Lợi thế này không chỉ đến từ quy mô mà còn từ cơ chế. Theo SSI Research, việc được tính 20% tiền gửi Kho bạc Nhà nước vào tỷ lệ cho vay trên huy động giúp các ngân hàng quốc doanh có thêm dư địa tăng trưởng tín dụng mà không phải cạnh tranh quá mạnh về huy động vốn. NIM của nhóm này thậm chí có thể phục hồi khoảng 8 điểm cơ bản trong năm 2026.
Bài toán thứ hai nằm ở chất lượng tài sản. Sau đợt xử lý nợ xấu mạnh cuối năm ngoái, tỷ lệ nợ xấu toàn ngành đã nhích lên quanh mức 1,9% vào cuối quý I/2026. Con số này chưa tạo áp lực lớn, nhưng điều khiến thị trường quan tâm hơn là sự gia tăng của nợ nhóm 2 - nhóm nợ thường được xem là chỉ báo sớm cho rủi ro tín dụng.
TS Nguyễn Trí Hiếu, Chuyên gia tài chính ngân hàng, nhận định mặt bằng lãi suất cao kéo dài đang tạo ra sự phân hóa ngày càng rõ giữa các ngân hàng. Những đơn vị có nền tảng khách hàng tốt, chi phí vốn thấp và quản trị rủi ro chặt chẽ vẫn duy trì được khả năng sinh lời. Ngược lại, các ngân hàng quy mô nhỏ sẽ đối mặt áp lực lớn hơn khi vừa phải bảo đảm thanh khoản, vừa phải gia tăng dự phòng rủi ro.
Trường hợp của Sacombank là một ví dụ đáng chú ý. Việc trích lập 100% khoản nợ liên quan đến Bamboo Airways đã khiến chi phí dự phòng tăng mạnh, qua đó ảnh hưởng trực tiếp đến lợi nhuận. Điều này cho thấy chỉ cần một số khoản vay lớn phát sinh vấn đề, thành quả tăng trưởng tín dụng có thể nhanh chóng bị bào mòn.
Dù vậy, triển vọng toàn ngành vẫn chưa quá bi quan. Điều tra xu hướng kinh doanh của NHNN cho thấy 85,2% tổ chức tín dụng kỳ vọng lợi nhuận trước thuế năm 2026 tăng trưởng dương so với năm trước. Mục tiêu tăng trưởng lợi nhuận toàn ngành hiện được đặt ở mức khoảng 17%.
Trong bối cảnh đó, các ngân hàng sở hữu lợi thế vốn rẻ và chất lượng tài sản tốt như Vietcombank, VietinBank hay ACB nhiều khả năng tiếp tục duy trì mức tăng trưởng lợi nhuận hai chữ số. Không chỉ hưởng lợi từ tín dụng, nhóm này còn có khả năng kiểm soát chi phí vốn và chi phí dự phòng tốt hơn mặt bằng chung.
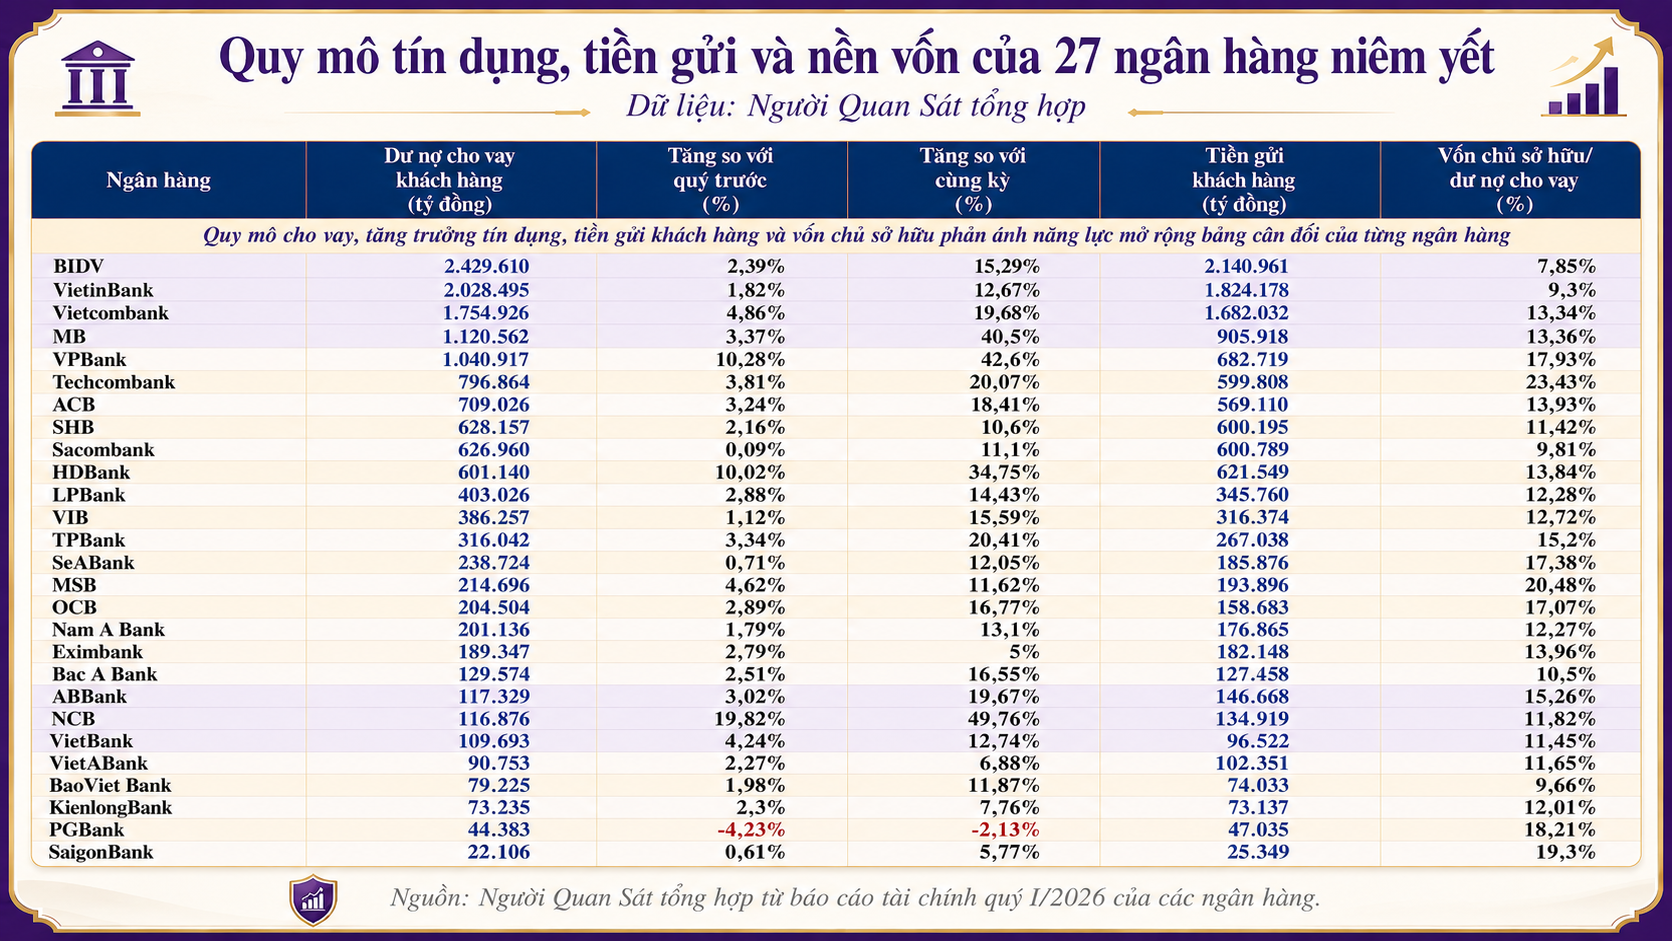
Một điểm sáng khác đến từ sự dịch chuyển của dòng tín dụng. SSI Research ghi nhận tín dụng vào lĩnh vực xây dựng và hạ tầng tăng tới 47% so với cùng kỳ. Điều này mở ra cơ hội gia tăng nguồn thu từ bảo lãnh, thư tín dụng (L/C), tài trợ thương mại và các dịch vụ ngân hàng doanh nghiệp - những mảng có biên lợi nhuận cao hơn hoạt động cho vay truyền thống.
Nhìn về nửa cuối năm, triển vọng lợi nhuận ngành ngân hàng sẽ phụ thuộc nhiều vào diễn biến lãi suất và chất lượng tài sản. Nếu lạm phát tiếp tục duy trì áp lực, mặt bằng lãi suất khó giảm mạnh như kỳ vọng. Khi đó, cuộc đua sẽ không còn nằm ở việc ai cho vay nhiều hơn, mà là ai huy động rẻ hơn, quản trị rủi ro tốt hơn và kiểm soát được chi phí vốn hiệu quả hơn.
Quý II/2026 vì thế có thể vẫn ghi nhận một mùa lợi nhuận tăng trưởng của ngành ngân hàng. Nhưng phía sau những con số tích cực sẽ là sự phân hóa ngày càng sâu sắc. Trong một chu kỳ mà vốn không còn rẻ, chất lượng tài sản và năng lực quản trị mới là yếu tố quyết định ngân hàng nào giữ được đà tăng trưởng và ngân hàng nào buộc phải chấp nhận đi chậm lại để củng cố bảng cân đối kế toán.
Mạnh Huyền