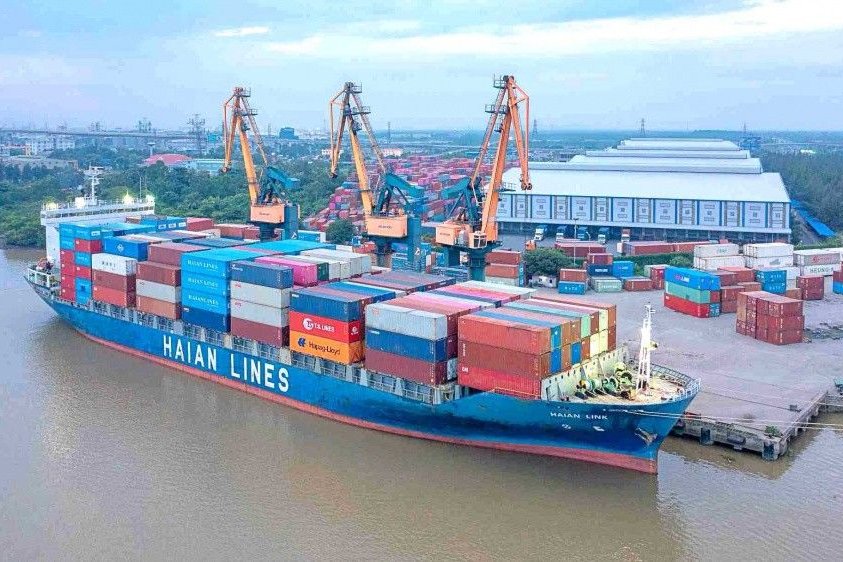
Lãi nghìn tỷ, Hải An (HAH) vẫn tăng vay nợ giữa kế hoạch đóng tàu 70 triệu USD
Lãi nghìn tỷ nhưng hoạt động vận tải chưa hết khó khăn
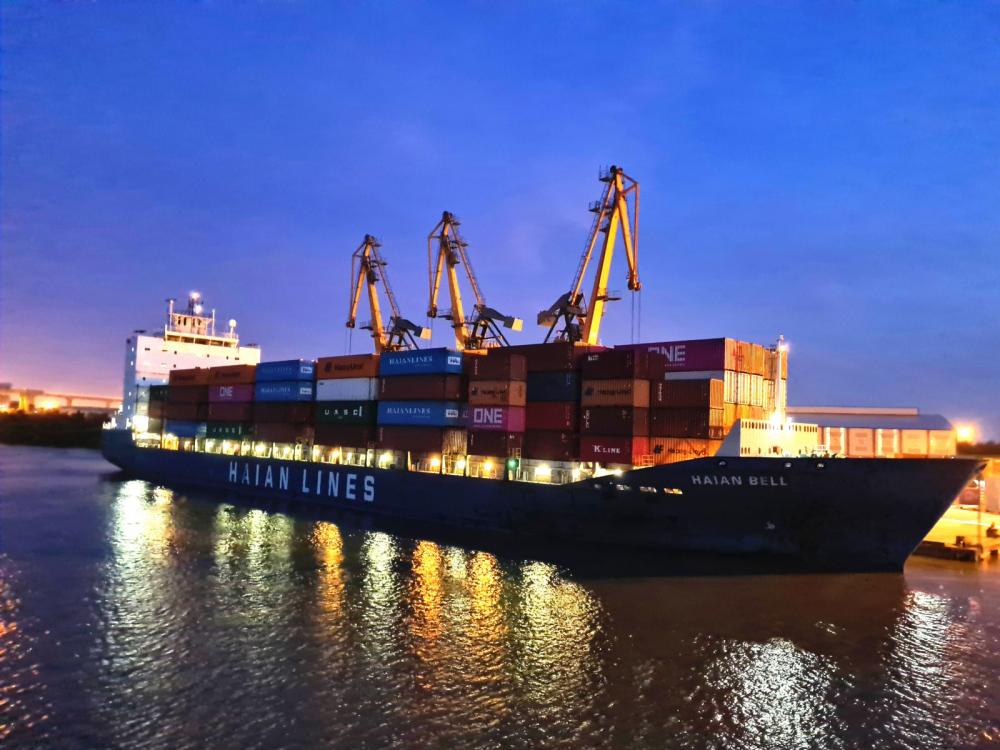
Theo báo cáo tài chính hợp nhất quý III/2026 vừa công bố, Công ty CP Vận tải và Xếp dỡ Hải An (HoSE: HAH) ghi nhận doanh thu thuần đạt 1.419,31 tỷ đồng, tăng 5,3% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 365,97 tỷ đồng, tăng 3,7%. Tuy nhiên, tốc độ tăng giá vốn cao hơn doanh thu đã khiến biên lợi nhuận gộp của doanh nghiệp thu hẹp. Cụ thể, giá vốn hàng bán tăng khoảng 7%, lên hơn 915 tỷ đồng, trong khi lợi nhuận gộp chỉ tăng 1,7%, đạt 504,29 tỷ đồng. Biên lợi nhuận gộp theo đó giảm từ 36,8% xuống 35,5%, tương ứng mức giảm 1,3 điểm phần trăm.
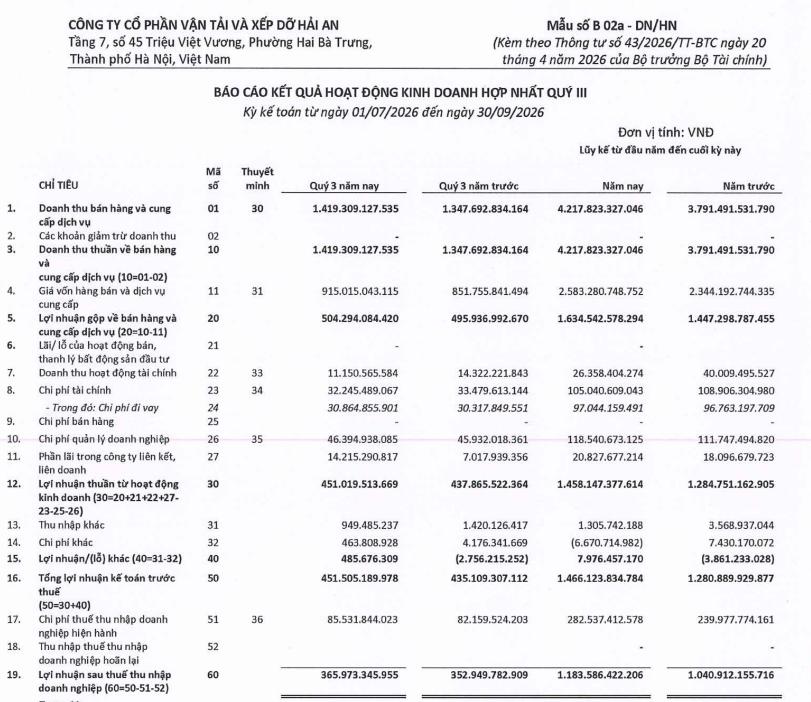
Trong kỳ, doanh thu hoạt động tài chính giảm 22,1% so với cùng kỳ, xuống 11,15 tỷ đồng, chủ yếu do thu nhập lãi tiền gửi giảm. Ở chiều ngược lại, chi phí tài chính giảm 3,7%, còn 32,25 tỷ đồng, trong khi chi phí quản lý doanh nghiệp tăng nhẹ 1%, lên 46,39 tỷ đồng. Những biến động này không làm thay đổi đáng kể kết quả lợi nhuận chung, song cho thấy mức tăng trưởng quý III của Hải An chủ yếu đến từ hoạt động kinh doanh cốt lõi.
Lũy kế 9 tháng đầu năm 2026, Hải An ghi nhận doanh thu thuần đạt 4.217,8 tỷ đồng, tăng 11,2% so với cùng kỳ; lợi nhuận sau thuế đạt 1.183,59 tỷ đồng, tăng 13,7%. So với kế hoạch doanh thu 5.140 tỷ đồng và lợi nhuận sau thuế 1.250 tỷ đồng được Đại hội đồng cổ đông thông qua, doanh nghiệp đã hoàn thành lần lượt 82,1% và 94,7% chỉ tiêu năm. Đáng chú ý, kế hoạch lợi nhuận năm 2026 được xây dựng thấp hơn 10,8% so với kết quả thực hiện năm 2025. Với kết quả đạt được sau 3 quý, Hải An chỉ còn cách mục tiêu lợi nhuận cả năm khoảng 66,4 tỷ đồng.
Đằng sau mức tăng trưởng doanh thu là sự thay đổi đáng chú ý trong cơ cấu hoạt động vận tải. Theo số liệu ước tính, sản lượng vận tải quý III giảm khoảng 14% so với cùng kỳ, xuống 161.000 TEU, trong khi giá cước bình quân tăng 11%, lên khoảng 3,6 triệu đồng/TEU. Nhờ giá cước cải thiện, doanh thu vận chuyển chỉ giảm khoảng 4%, thấp hơn đáng kể so với mức giảm sản lượng. Tuy nhiên, áp lực chi phí nhiên liệu và khả năng chuyển phần chi phí gia tăng sang khách hàng tiếp tục ảnh hưởng đến hiệu quả khai thác, thể hiện qua việc biên lợi nhuận gộp toàn doanh nghiệp thu hẹp trong quý III.
Ở chiều ngược lại, hoạt động cho thuê tàu định hạn tiếp tục đóng góp tích cực vào doanh thu. Theo số liệu ước tính, mảng này mang về khoảng 486 tỷ đồng trong quý III, tăng 21% so với cùng kỳ, nhờ sự đóng góp của các tàu IRIS, GAMMA, ZETA cùng việc chuyển hai tàu ROSE và EAST từ tự khai thác sang cho thuê. Phần lớn các hợp đồng cho thuê đã được ký đến hết năm 2026, góp phần tạo nguồn doanh thu tương đối ổn định trong ngắn hạn. Việc gia tăng tỷ trọng cho thuê định hạn cũng cho thấy Hải An đang điều chỉnh phương thức khai thác đội tàu trong bối cảnh sản lượng vận tải tự khai thác suy giảm. Dù vậy, hiệu quả của hoạt động này trong các kỳ tiếp theo vẫn phụ thuộc vào giá thuê và khả năng duy trì hợp đồng khi thị trường vận tải biển biến động.
Nợ vay gần 2.600 tỷ đồng, Hải An tiếp tục lên kế hoạch đóng tàu 70 triệu USD
Bên cạnh kết quả kinh doanh, quy mô tài sản của Hải An tiếp tục mở rộng đáng kể. Tính đến ngày 30/9/2026, tổng tài sản doanh nghiệp đạt 10.344,3 tỷ đồng, tăng 18,7% so với đầu năm, tương ứng tăng thêm 1.630,7 tỷ đồng. Trong đó, tài sản cố định đạt 4.661,9 tỷ đồng, chiếm 45,1% tổng tài sản. Riêng tài sản cố định hữu hình có giá trị còn lại hơn 4.630 tỷ đồng, với phương tiện vận tải chiếm hơn 4.241 tỷ đồng, phản ánh phần lớn nguồn lực của doanh nghiệp đang tập trung vào đội tàu container phục vụ hoạt động kinh doanh.
Đáng chú ý, các khoản phải thu dài hạn tăng 116% so với đầu năm, từ khoảng 781,8 tỷ đồng lên 1.688,98 tỷ đồng, tương ứng tăng thêm hơn 907 tỷ đồng. Khoản mục này hiện chiếm 16,3% tổng tài sản và có quy mô lớn hơn tổng lượng tiền, tương đương tiền và đầu tư tài chính ngắn hạn. Sự gia tăng mạnh của các khoản phải thu dài hạn là một trong những biến động đáng chú ý nhất trên bảng cân đối kế toán của Hải An trong 9 tháng đầu năm, bên cạnh việc doanh nghiệp tiếp tục mở rộng đầu tư.
Cùng thời điểm, đầu tư tài chính dài hạn đạt 865,98 tỷ đồng, tăng 44,3% so với đầu năm, tương ứng tăng thêm khoảng 266 tỷ đồng. Trong kỳ, Hải An đã góp thêm 245,2 tỷ đồng vào Công ty TNHH Hải An Green Shipping Lines, nâng tổng giá trị vốn đầu tư tại đơn vị này lên 648,6 tỷ đồng. Việc gia tăng vốn góp tại các đơn vị liên quan diễn ra song song với kế hoạch mở rộng đội tàu và hoạt động khai thác vận tải biển của doanh nghiệp.
Ở nhóm tài sản ngắn hạn, lượng tiền nắm giữ cũng tăng mạnh. Cụ thể, tiền và các khoản tương đương tiền đạt gần 1.163 tỷ đồng, tăng 118% so với đầu năm; đầu tư tài chính ngắn hạn tăng 175%, lên hơn 333 tỷ đồng. Tính chung hai khoản mục, Hải An nắm giữ khoảng 1.496 tỷ đồng tại thời điểm cuối tháng 9, tăng 128,5% so với đầu năm và tương đương 14,5% tổng tài sản. Trong đó, các khoản đầu tư tài chính ngắn hạn chủ yếu liên quan đến tiền gửi có kỳ hạn và hoạt động cho vay.
Sự gia tăng lượng tiền nắm giữ diễn ra trong bối cảnh dòng tiền kinh doanh của Hải An tiếp tục duy trì trạng thái tích cực. Trong 9 tháng đầu năm, lưu chuyển tiền thuần từ hoạt động kinh doanh đạt hơn 1.620 tỷ đồng, tăng khoảng 11% so với cùng kỳ năm trước. Tuy nhiên, phần lớn dòng tiền tạo ra được sử dụng để đáp ứng nhu cầu đầu tư. Cụ thể, dòng tiền thuần từ hoạt động đầu tư âm hơn 1.334 tỷ đồng, trong đó doanh nghiệp chi hơn 942 tỷ đồng để mua sắm, xây dựng tài sản cố định và các tài sản dài hạn khác; khoảng 245 tỷ đồng để góp vốn vào đơn vị khác và hơn 212 tỷ đồng cho vay, mua công cụ nợ. Ở chiều thu, công ty ghi nhận khoảng 55 tỷ đồng từ thu hồi cho vay và bán lại công cụ nợ.
Đối với hoạt động tài chính, Hải An ghi nhận dòng tiền thuần dương hơn 344 tỷ đồng, đảo chiều so với mức âm hơn 207 tỷ đồng cùng kỳ năm trước. Trong 9 tháng, doanh nghiệp thu hơn 1.379 tỷ đồng từ các khoản vay mới, đồng thời chi khoảng 607 tỷ đồng để trả nợ gốc vay, 73,5 tỷ đồng trả nợ gốc thuê tài chính và gần 415 tỷ đồng thanh toán cổ tức, lợi nhuận cho chủ sở hữu. Tính chung cả 3 hoạt động, lưu chuyển tiền thuần của Hải An tăng hơn 630 tỷ đồng trong 9 tháng đầu năm.
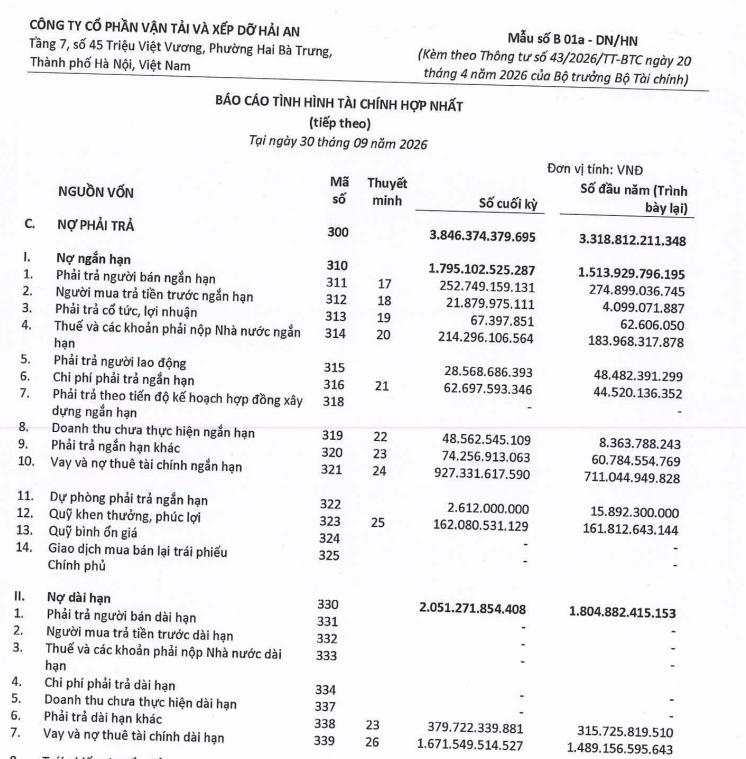
Việc gia tăng huy động vốn vay cũng khiến nghĩa vụ nợ của doanh nghiệp tăng lên. Tính đến cuối quý III, tổng nợ phải trả đạt khoảng 3.846 tỷ đồng, tăng 16% so với đầu năm. Trong đó, dư nợ vay ngắn hạn và dài hạn đạt gần 2.599 tỷ đồng, tăng 18,1%, tương ứng tăng thêm khoảng 399 tỷ đồng. Cụ thể, nợ vay ngắn hạn ở mức 927,3 tỷ đồng và nợ vay dài hạn đạt 1.671,5 tỷ đồng. So với quy mô vốn chủ sở hữu gần 6.500 tỷ đồng, tổng dư nợ vay tài chính tương đương khoảng 40%. Như vậy, dù dòng tiền kinh doanh duy trì mức dương và lượng tiền nắm giữ tăng đáng kể, Hải An vẫn tiếp tục sử dụng nguồn vốn vay để đáp ứng nhu cầu đầu tư và mở rộng hoạt động.
Động thái này diễn ra trong bối cảnh doanh nghiệp tiếp tục triển khai các dự án đóng mới tàu container với quy mô vốn lớn. Ngày 16/10/2026, Hội đồng quản trị Hải An thông qua kế hoạch đóng mới 2 tàu container với tổng mức đầu tư tối đa 70 triệu USD. Trong đó, giá trị hợp đồng đóng tàu dự kiến gần 67 triệu USD, tương đương khoảng 33,5 triệu USD mỗi tàu. Theo tiến độ được phê duyệt, tàu thứ nhất dự kiến bàn giao chậm nhất vào ngày 31/10/2029 và tàu thứ hai chậm nhất vào ngày 30/11/2029.
Nguồn vốn thực hiện dự án dự kiến được huy động từ các khoản vay của tổ chức tín dụng, tổ chức tài chính và những nguồn vốn hợp pháp khác. Doanh nghiệp cũng có thể xem xét phương án tăng vốn thông qua phát hành thêm cổ phiếu hoặc trái phiếu. Ngoài dự án trên, Hải An còn tham gia các kế hoạch đầu tư tàu container cùng đối tác. Việc triển khai đồng thời nhiều dự án trong những năm tới sẽ làm gia tăng nhu cầu vốn dài hạn, đòi hỏi doanh nghiệp cân đối giữa dòng tiền từ hoạt động kinh doanh, nghĩa vụ trả nợ và nguồn lực dành cho đầu tư.
Xuất hiện cổ đông lớn mới nắm hơn 17% vốn, một ông lớn bất ngờ rút lui
Trong khi Hải An đẩy mạnh đầu tư và mở rộng quy mô hoạt động, cơ cấu cổ đông lớn của doanh nghiệp cũng ghi nhận những thay đổi đáng chú ý. Chỉ trong chưa đầy 2 tháng, Công ty TNHH MTV Quản lý Quỹ Ngân hàng TMCP Công thương Việt Nam (VietinBank Capital) đã liên tiếp gia tăng tỷ lệ sở hữu và vươn lên trở thành cổ đông lớn nhất tại Hải An. Cụ thể, ngày 30/7/2026, VietinBank Capital mua gần 10,4 triệu cổ phiếu HAH, nâng lượng cổ phiếu nắm giữ từ hơn 7,6 triệu đơn vị, tương đương 4,05% vốn điều lệ, lên 18 triệu đơn vị và chính thức trở thành cổ đông lớn. Đến ngày 23/9, tổ chức này tiếp tục mua thêm 15 triệu cổ phiếu, nâng tổng lượng sở hữu lên khoảng 33 triệu đơn vị, tương đương 17,2% vốn điều lệ.
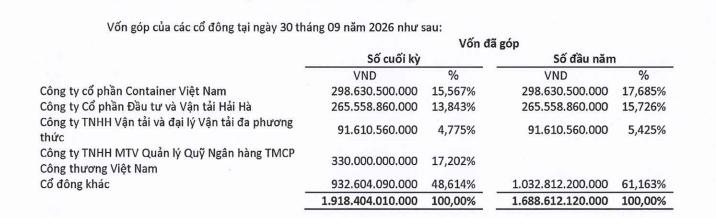
Ở chiều ngược lại, cũng trong phiên giao dịch ngày 23/9, Công ty CP Tập đoàn Gelex (HoSE: GEX) đã chuyển nhượng toàn bộ hơn 9,7 triệu cổ phiếu HAH, tương đương 5,16% vốn điều lệ, qua đó không còn là cổ đông lớn tại doanh nghiệp vận tải biển này. Đáng chú ý, Gelex mới gia nhập nhóm cổ đông lớn của Hải An trước đó khoảng một tháng, sau khi mua thêm 413.600 cổ phiếu vào ngày 21/8, nâng tỷ lệ sở hữu từ 4,94% lên 5,16%.
Các giao dịch thay đổi sở hữu diễn ra trong phiên cổ phiếu HAH ghi nhận thanh khoản đột biến. Ngày 23/9, tổng khối lượng giao dịch đạt hơn 16,6 triệu cổ phiếu, trong đó giao dịch thỏa thuận chiếm hơn 15,3 triệu đơn vị, với giá trị khoảng 721,6 tỷ đồng. Trước khi VietinBank Capital gia tăng sở hữu, Công ty CP Container Việt Nam (Viconship) là cổ đông lớn nhất tại Hải An với tỷ lệ 15,85% vốn điều lệ, trong khi Công ty CP Đầu tư và Vận tải Hải Hà nắm gần 14% vốn, theo số liệu tại ngày 30/6/2026. Với việc nâng tỷ lệ sở hữu lên 17,2%, VietinBank Capital đã vượt các cổ đông lớn hiện hữu về tỷ lệ nắm giữ, đánh dấu sự thay đổi đáng kể trong cơ cấu sở hữu tại doanh nghiệp.
Nguyễn Huyền