DLT: Thương mại chiếm hơn 70% doanh thu, biên lợi nhuận vẫn mỏng
Gần 900 tỷ đồng doanh thu thương mại nhưng lợi nhuận hoạt động của DLT chỉ hơn 16 tỷ đồng
Báo cáo tài chính kiểm toán năm 2025 của CTCP Du lịch và Thương mại – Vinacomin (DLT) cho thấy sự chênh lệch đáng kể giữa quy mô doanh thu và lợi nhuận mà doanh nghiệp tạo ra từ hoạt động kinh doanh.
Trong năm, DLT ghi nhận doanh thu thuần hơn 1.256 tỷ đồng, giảm gần 13% so với năm 2024. Lợi nhuận trước thuế đạt 7,59 tỷ đồng, giảm 14,82%, trong khi lợi nhuận sau thuế đạt gần 4,97 tỷ đồng, tăng 5,69%.
Với kết quả này, biên lợi nhuận ròng của DLT chỉ đạt khoảng 0,39%. Nói cách khác, cứ 100 đồng doanh thu thuần, doanh nghiệp chỉ giữ lại chưa đến 0,4 đồng lợi nhuận sau thuế.
Đáng chú ý, phần lớn doanh thu của DLT lại đến từ hoạt động kinh doanh thương mại vật tư, thiết bị và hóa chất phục vụ ngành công nghiệp khai khoáng.
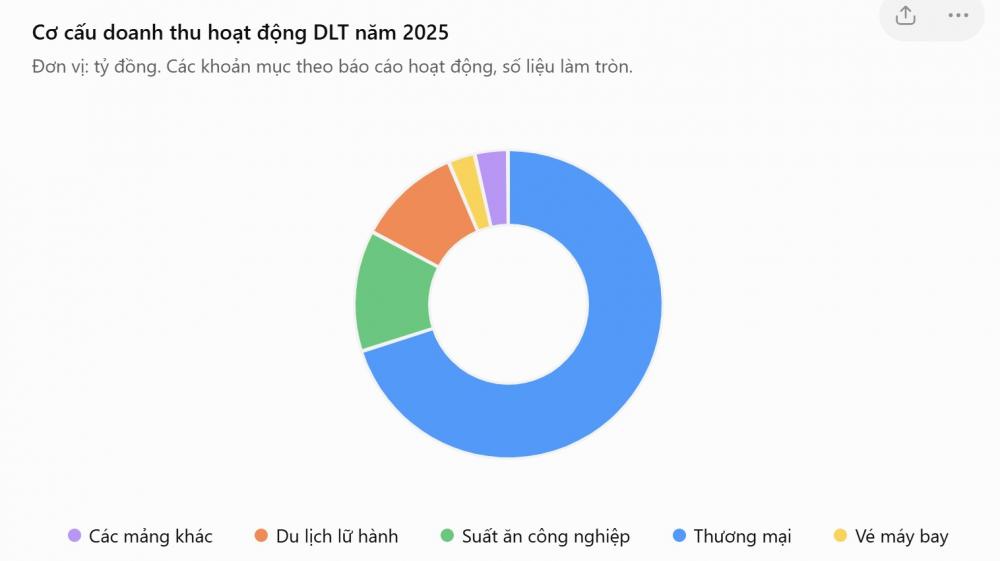
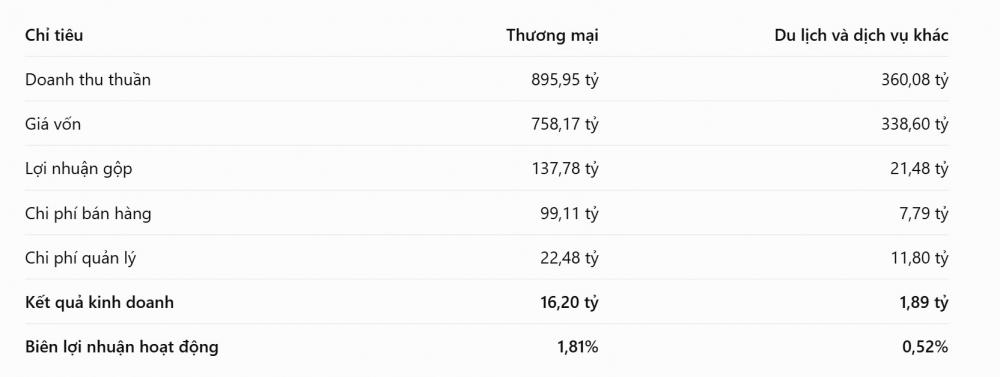
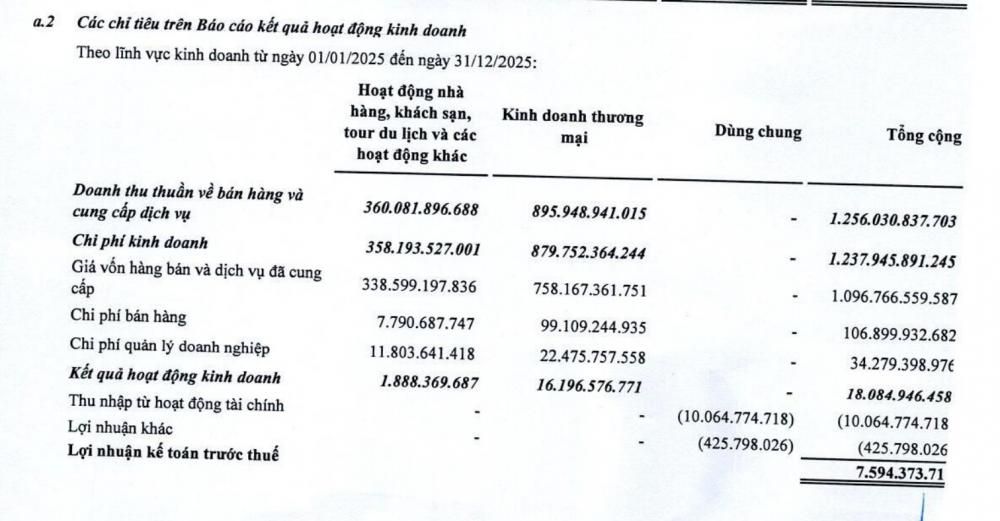
Theo thuyết minh báo cáo tài chính về kết quả kinh doanh theo lĩnh vực, mảng thương mại ghi nhận doanh thu thuần gần 895,95 tỷ đồng, tương đương khoảng 71,3% tổng doanh thu. Giá vốn của lĩnh vực này đạt hơn 758,17 tỷ đồng, qua đó tạo ra gần 137,78 tỷ đồng lợi nhuận gộp, tương ứng biên lợi nhuận gộp khoảng 15,38%.
Tuy nhiên, phần lớn lợi nhuận gộp đã được sử dụng để trang trải chi phí kinh doanh. Riêng chi phí bán hàng của mảng thương mại lên tới 99,11 tỷ đồng, tương đương 11,1% doanh thu và hấp thụ gần 72% lợi nhuận gộp. Chi phí quản lý doanh nghiệp được phân bổ cho lĩnh vực này tiếp tục ở mức 22,48 tỷ đồng.
Sau khi trừ hai khoản chi phí trên, kết quả hoạt động kinh doanh thương mại chỉ còn gần 16,2 tỷ đồng, tương ứng biên lợi nhuận hoạt động khoảng 1,81%.
Như vậy, từ gần 138 tỷ đồng lợi nhuận gộp ban đầu, hoạt động thương mại chỉ giữ lại chưa đến 12% sau khi trang trải chi phí bán hàng và quản lý.
Đối với nhóm hoạt động nhà hàng, khách sạn, tour du lịch và các dịch vụ khác, DLT ghi nhận doanh thu hơn 360 tỷ đồng. Tuy nhiên, giá vốn lên tới 338,6 tỷ đồng, khiến lợi nhuận gộp chỉ đạt khoảng 21,48 tỷ đồng. Sau khi trừ chi phí bán hàng và quản lý, kết quả hoạt động kinh doanh của nhóm này còn khoảng 1,89 tỷ đồng.
Tổng cộng, hai nhóm hoạt động tạo ra khoảng 18,08 tỷ đồng kết quả kinh doanh sau giá vốn, chi phí bán hàng và quản lý doanh nghiệp.
Dù vậy, lợi nhuận trước thuế toàn doanh nghiệp chỉ còn 7,59 tỷ đồng do kết quả hoạt động tài chính âm hơn 10,06 tỷ đồng, cùng khoản lỗ khác gần 426 triệu đồng.
Đáng chú ý, giá trị âm của hoạt động tài chính tương đương khoảng 55,7% kết quả kinh doanh từ hai nhóm hoạt động trước khi tính các khoản tài chính và lợi nhuận khác.
Hơn 427 tỷ đồng nằm ở hàng tồn kho và các khoản phải thu
Bên cạnh tỷ suất sinh lời mỏng, cơ cấu tài sản của DLT cũng ghi nhận những biến động đáng chú ý trong năm 2025.
Tại ngày 31/12/2025, tổng tài sản của doanh nghiệp đạt hơn 498 tỷ đồng, giảm khoảng 98 tỷ đồng, tương đương 16,46% so với đầu năm. Trong đó, tài sản ngắn hạn giảm từ hơn 560 tỷ đồng xuống còn gần 465 tỷ đồng.
Một trong những khoản mục giảm mạnh nhất là phải thu ngắn hạn, từ 329 tỷ đồng cuối năm 2024 xuống còn 257 tỷ đồng cuối năm 2025, tương ứng mức giảm gần 22%. Theo giải trình của DLT, biến động này phản ánh kết quả của hoạt động thu hồi công nợ và kiểm soát rủi ro tín dụng.
Tuy nhiên, xét về quy mô tuyệt đối, các khoản phải thu ngắn hạn vẫn chiếm tới 51,6% tổng tài sản của doanh nghiệp.
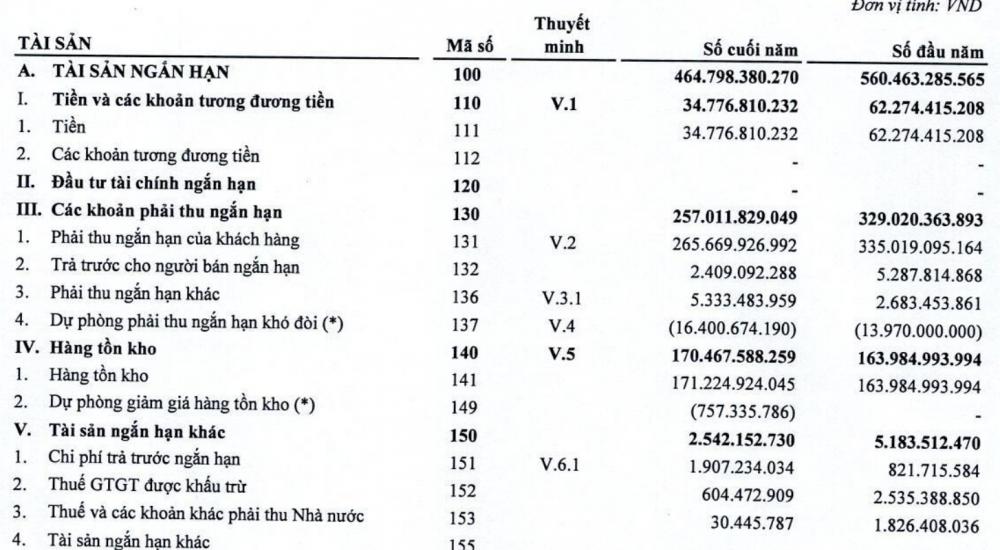
Ở chiều ngược lại, hàng tồn kho tăng từ gần 164 tỷ đồng lên hơn 170,4 tỷ đồng, tương ứng mức tăng gần 4%, bất chấp doanh thu năm 2025 giảm gần 13%.
Sự trái chiều này khiến tỷ trọng hàng tồn kho trong tổng tài sản tăng từ khoảng 27,5% cuối năm 2024 lên 34,2% cuối năm 2025. Đồng nghĩa, hơn một phần ba tài sản của doanh nghiệp đang nằm ở hàng tồn kho.
Nếu cộng cả các khoản phải thu ngắn hạn, tổng giá trị hai khoản mục đạt khoảng 427,5 tỷ đồng, chiếm gần 86% tổng tài sản DLT tại thời điểm cuối năm.
Theo Báo cáo thường niên 2025, hoạt động thương mại của DLT gặp nhiều khó khăn khi nhu cầu một số loại vật tư phục vụ ngành than suy giảm, nhất là các dòng lốp cỡ lớn phục vụ khai thác lộ thiên. Xu hướng chuyển dần từ khai thác lộ thiên sang hầm lò, cùng áp lực cạnh tranh từ hàng nhập khẩu giá thấp, đã ảnh hưởng đến quy mô tiêu thụ và hiệu quả kinh doanh một số nhóm hàng truyền thống.
Mặt khác, mảng vật tư, phụ tùng cũng chịu ảnh hưởng khi một số khách hàng cắt giảm đầu tư, giãn tiến độ sửa chữa và bảo dưỡng thiết bị.
Trong bối cảnh nhu cầu tiêu thụ có sự thay đổi, việc tiếp tục duy trì lượng hàng tồn kho lớn đặt ra yêu cầu kiểm soát chặt chẽ hơn cơ cấu hàng hóa, tốc độ luân chuyển vốn và khả năng tiêu thụ trong các kỳ tiếp theo.
Đáng chú ý, tại phần đánh giá những tồn tại cần khắc phục, Ban kiểm soát DLT đã kiến nghị doanh nghiệp xây dựng các biện pháp đẩy mạnh bán hàng, giảm tồn kho về mức hợp lý. Cùng với đó là yêu cầu đôn đốc thu hồi công nợ, nhất là các khoản quá hạn, nhằm tạo nguồn thanh toán nợ ngân hàng và người bán.
Giảm gần 100 tỷ đồng dư nợ vay, hệ số nợ vẫn ở mức cao
Áp lực cân đối nguồn vốn của DLT còn thể hiện ở sự chênh lệch giữa quy mô tài sản lưu động và các nghĩa vụ nợ ngắn hạn.
Cuối năm 2025, lượng tiền và các khoản tương đương tiền của doanh nghiệp chỉ còn gần 34,8 tỷ đồng, giảm khoảng 27,5 tỷ đồng, tương đương 44,2% so với đầu năm.
Trong khi đó, nợ phải trả đạt gần 438,8 tỷ đồng, chiếm khoảng 88,1% tổng nguồn vốn. Toàn bộ nợ phải trả được doanh nghiệp ghi nhận là nợ ngắn hạn, không phát sinh nợ dài hạn.
Như vậy, quy mô vay và nợ ngắn hạn đã giảm mạnh từ 225,7 tỷ đồng xuống còn 127,4 tỷ đồng, tương ứng mức giảm hơn 98 tỷ đồng, hay khoảng 43,5%. Việc thu hẹp dư nợ vay giúp giảm quy mô nghĩa vụ tài chính và có thể góp phần hạn chế áp lực chi phí lãi vay trong các kỳ tiếp theo.
Tuy nhiên, trong khi dư nợ vay giảm, khoản phải trả người bán lại tăng từ gần 281,9 tỷ đồng lên hơn 291,5 tỷ đồng.
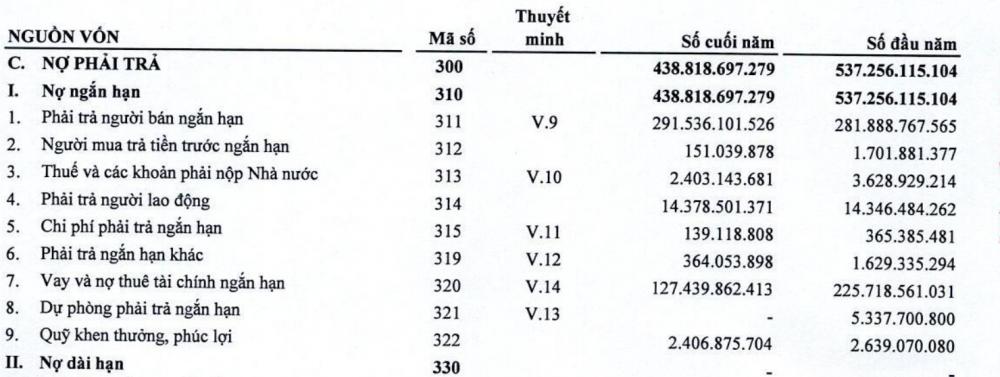
Đây hiện là khoản mục lớn nhất trong cơ cấu nợ phải trả của DLT, chiếm khoảng 66,4% tổng nợ và cao gấp khoảng 2,3 lần dư nợ vay ngắn hạn.
Ở góc độ các chỉ tiêu tài chính, hệ số nợ trên vốn chủ sở hữu của DLT giảm từ 9,05 lần xuống còn 7,39 lần. Dù đã cải thiện, mức này vẫn cho thấy quy mô nợ lớn so với nguồn vốn tự có.
Trong khi đó, hệ số thanh toán ngắn hạn chỉ ở mức 1,059 lần, còn hệ số thanh toán nhanh giảm từ 0,74 lần xuống 0,67 lần. Như vậy, nếu loại trừ hàng tồn kho, giá trị tài sản ngắn hạn còn lại chưa đủ để trang trải toàn bộ nợ ngắn hạn theo số liệu tại thời điểm cuối năm.
Việc duy trì lượng tiền mặt không lớn, trong khi phần lớn tài sản nằm tại hàng tồn kho và các khoản phải thu, khiến khả năng thanh toán của DLT phụ thuộc đáng kể vào tiến độ bán hàng và thu hồi công nợ.
Vấn đề này cũng là những nội dung được Ban kiểm soát doanh nghiệp nhấn mạnh trong các kiến nghị về quản trị tài chính và sử dụng vốn.
Bài toán nâng hiệu quả trên nền doanh thu nghìn tỷ
Bước sang năm 2026, DLT tiếp tục định hướng duy trì thị trường thương mại truyền thống, đồng thời mở rộng danh mục kinh doanh nhằm thích ứng với sự thay đổi nhu cầu trong ngành khai khoáng.
Theo doanh nghiệp, từ quý IV/2025, DLT đã triển khai tiêu thụ alumin và hydrat của TKV tại thị trường nội địa, đồng thời thử nghiệm một số loại hóa chất phục vụ hoạt động sản xuất alumin. Các sản phẩm mới được kỳ vọng bổ sung nguồn thu và từng bước giảm tác động từ sự suy giảm nhu cầu đối với một số nhóm vật tư truyền thống.
Ở lĩnh vực dịch vụ, DLT tiếp tục phát triển hoạt động du lịch lữ hành, vé máy bay và phục vụ suất ăn công nghiệp. Đây là những mảng có đóng góp vào cơ cấu doanh thu nhưng chưa tạo được sự thay đổi đáng kể đối với hiệu quả kinh doanh chung.
Theo kế hoạch được Đại hội đồng cổ đông thường niên thông qua, năm 2026, DLT đặt mục tiêu doanh thu hơn 1.295 tỷ đồng, tăng khoảng 3% so với kết quả thực hiện năm 2025. Lợi nhuận trước thuế dự kiến đạt 7,6 tỷ đồng, gần như không thay đổi so với năm trước.
Với kế hoạch này, tỷ suất lợi nhuận trước thuế trên doanh thu dự kiến tiếp tục duy trì quanh mức 0,59%.
Trong bối cảnh hoạt động thương mại vẫn chiếm tỷ trọng lớn trong cơ cấu kinh doanh, kế hoạch lợi nhuận gần như đi ngang cho thấy DLT chưa đặt ra kỳ vọng cải thiện mạnh khả năng sinh lời trong năm 2026.
Văn Mạnh