Cổ phiếu TTF đứng trước rủi ro hủy niêm yết, khoản phải thu tiếp tục là nút thắt lớn
HoSE vừa lưu ý Công ty CP Tập đoàn Kỹ nghệ Gỗ Trường Thành (HoSE: TTF) về khả năng cổ phiếu bị hủy niêm yết bắt buộc nếu kiểm toán tiếp tục từ chối đưa ra ý kiến đối với báo cáo tài chính năm 2026.
Cảnh báo được đưa ra trong bối cảnh TTF đồng thời nằm trong diện cảnh báo và hạn chế giao dịch, còn báo cáo bán niên sau soát xét ghi nhận khoản lỗ tăng mạnh do phải bổ sung dự phòng cho các khoản phải thu.
Ý kiến kiểm toán trở thành rủi ro lớn với cổ phiếu TTF
Theo thông báo ngày 14/10 của Sở Giao dịch Chứng khoán TP.HCM, cổ phiếu TTF hiện bị theo dõi ở hai trạng thái.
Thứ nhất, cổ phiếu tiếp tục nằm trong diện cảnh báo do lợi nhuận sau thuế chưa phân phối tại ngày 30/6/2026 âm 3.584,48 tỷ đồng, căn cứ báo cáo tài chính hợp nhất bán niên đã được soát xét.
Thứ hai, TTF bị đưa vào diện hạn chế giao dịch do doanh nghiệp chậm nộp báo cáo tài chính bán niên đã soát xét năm 2026 quá 45 ngày so với thời hạn quy định.
Đáng chú ý hơn, Công ty TNHH Ernst & Young Việt Nam đã từ chối đưa ra kết luận đối với báo cáo tài chính bán niên năm 2026 của TTF.
Từ cơ sở này, HoSE lưu ý doanh nghiệp về trường hợp có thể bị hủy niêm yết bắt buộc nếu tổ chức kiểm toán tiếp tục từ chối đưa ra ý kiến đối với báo cáo tài chính năm 2026.
Theo quy định được HoSE viện dẫn tại Nghị định 155/2020/NĐ-CP, cổ phiếu của doanh nghiệp niêm yết có thể bị hủy niêm yết nếu tổ chức kiểm toán không chấp nhận thực hiện kiểm toán, đưa ra ý kiến trái ngược hoặc từ chối cho ý kiến đối với báo cáo tài chính năm gần nhất, hoặc có ý kiến ngoại trừ trong ba năm liên tiếp.
Như vậy, rủi ro hiện tại của TTF chưa nằm ở việc cổ phiếu đã bị quyết định hủy niêm yết, mà phụ thuộc đáng kể vào kết quả kiểm toán báo cáo tài chính cả năm 2026.
Theo đơn vị kiểm toán, nguyên nhân dẫn đến việc từ chối đưa ra kết luận nằm ở việc chưa thu thập đủ bằng chứng kiểm toán thích hợp để xác định khả năng thu hồi của một số khoản phải thu, trả trước và đầu tư liên quan đến các đối tác chiến lược.
Tại ngày 30/6/2026, TTF vẫn ghi nhận các khoản phải thu, trả trước cho người bán và đầu tư nắm giữ đến ngày đáo hạn đối với một số nhóm khách hàng, đối tác đã phát sinh từ các kỳ trước.
Trong bối cảnh thị trường còn khó khăn, tiến độ thu hồi một số khoản công nợ bị kéo dài, khiến nhiều số dư chuyển sang trạng thái quá hạn. Đây cũng là nguyên nhân khiến kiểm toán chưa có đủ căn cứ để đánh giá đầy đủ khả năng thu hồi.
Lỗ tăng thêm sau soát xét, TTF tập trung xử lý công nợ
Ảnh hưởng của các khoản phải thu thể hiện rõ trong kết quả tài chính sau soát xét.
Theo báo cáo tài chính riêng giữa niên độ 2026, doanh thu thuần của TTF đạt 522,5 tỷ đồng, không thay đổi so với báo cáo tự lập và tăng 176,1 tỷ đồng so với cùng kỳ năm trước.
Tuy nhiên, lợi nhuận sau thuế riêng sau soát xét âm 313,9 tỷ đồng, tăng lỗ thêm 57,5 tỷ đồng so với báo cáo trước soát xét. So với cùng kỳ năm 2025, khi doanh nghiệp còn lãi khoảng 9 tỷ đồng, mức chênh lệch lợi nhuận lên tới hơn 323 tỷ đồng.
TTF cho biết nguyên nhân chính đến từ việc phải bổ sung dự phòng nợ phải thu.
Ở báo cáo hợp nhất, tình hình tương tự cũng xảy ra. Doanh thu thuần 6 tháng đạt 596,6 tỷ đồng, tăng 180,6 tỷ đồng so với cùng kỳ và giữ nguyên sau soát xét.
Trong khi đó, lợi nhuận sau thuế hợp nhất chuyển sang mức âm 327,1 tỷ đồng, lỗ tăng thêm 56,9 tỷ đồng so với báo cáo tự lập. Cùng kỳ năm trước, TTF vẫn ghi nhận lợi nhuận khoảng 4,8 tỷ đồng.
Như vậy, dù doanh thu cải thiện khá mạnh, hiệu quả kinh doanh lại chịu tác động lớn từ việc đánh giá lại chất lượng các khoản công nợ.
Trước tình trạng này, ban điều hành TTF cho biết đang làm việc trực tiếp với từng đối tác để đẩy nhanh giao hàng, đối chiếu công nợ và thiết lập lộ trình thanh toán cụ thể đối với các nghĩa vụ đến hạn.
Doanh nghiệp đồng thời yêu cầu các đối tác bổ sung hồ sơ năng lực tài chính và cam kết dòng tiền thu hồi theo tuần. Mục tiêu là tạo thêm cơ sở và bằng chứng phục vụ kiểm toán tại kỳ báo cáo cuối năm.
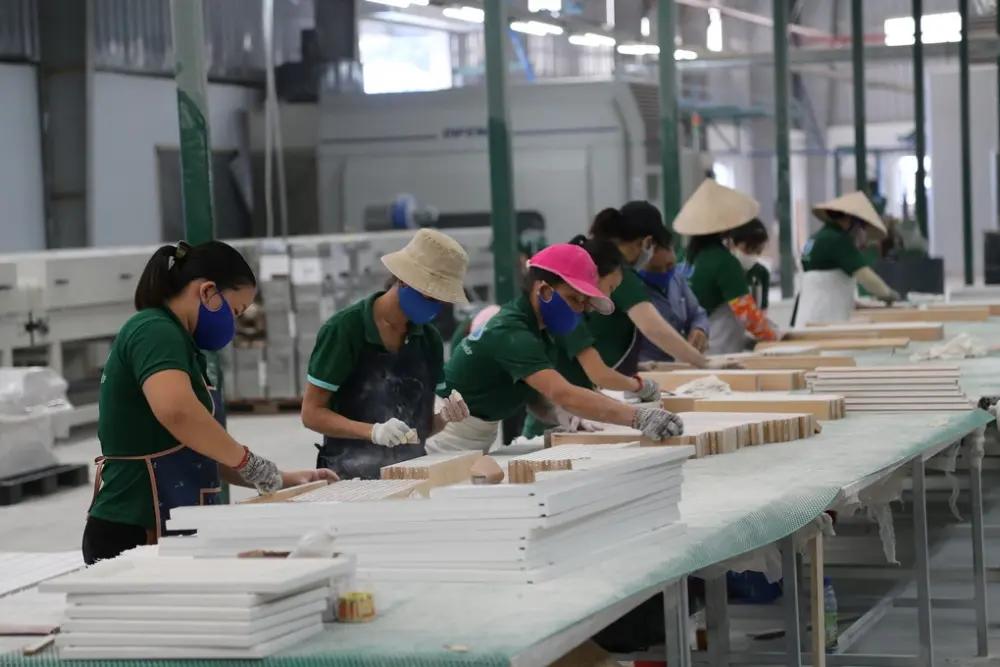
Song song với việc xử lý công nợ, TTF tiếp tục tìm cách cải thiện hoạt động kinh doanh cốt lõi.
Ở thị trường xuất khẩu, doanh nghiệp đặt mục tiêu khai thác sâu hơn các thị trường truyền thống như Mỹ và châu Âu, đồng thời mở rộng khách hàng tại châu Á, Australia và Đông Á. Việc tăng đơn hàng được kỳ vọng giúp doanh nghiệp khai thác tốt hơn công suất hiện hữu của các nhà máy.
Mảng dự án trong nước cũng được TTF xác định là một nguồn doanh thu quan trọng. Công ty cho biết đang chủ động tiếp cận các chủ đầu tư bất động sản lớn, tham gia đấu thầu các gói cung cấp nội thất và đã chuẩn bị năng lực kỹ thuật, quy trình sản xuất cho một số dự án dự kiến triển khai từ cuối năm 2026 sang năm 2027.
Dù vậy, trong ngắn hạn, vấn đề quan trọng nhất với TTF vẫn nằm ở khả năng xử lý các khoản phải thu và cung cấp đủ bằng chứng cho đơn vị kiểm toán. Kết quả này không chỉ ảnh hưởng đến số liệu tài chính cuối năm mà còn liên quan trực tiếp đến tình trạng niêm yết của cổ phiếu TTF trên HoSE.
Văn Mạnh